
Wenn eine Bank oder ein Kreditvergleich Ihren Antrag ablehnt, ist das Ausfallrisiko nach den Regeln des Anbieters zu hoch oder eine Voraussetzung fehlt. Die Ablehnung bezieht sich auf Ihre Kreditwürdigkeit und die Voraussetzungen des Anbieters, nicht auf Ihre Person als Ganzes. Sie kann vorläufig sein.
„Kreditzentrale“ bezeichnet hier ein Kreditvergleichs- oder Informationsangebot. Ein Vergleich zeigt passende Angebote. Er ersetzt weder die Prüfung durch die Bank noch einen Kreditvertrag. Die Kreditzentrale weist selbst darauf hin, dass ein Vergleich keine verbindliche Zusage und keine Auszahlung garantiert.
Fragen Sie zuerst nach dem Ablehnungsgrund und prüfen Sie Ihre Daten bei der SCHUFA. Stellen Sie erst danach einen neuen Antrag. So vermeiden Sie unnötige Anfragen und erkennen, ob ein Fehler, ein zu hoher Kreditwunsch oder eine angespannte Haushaltslage zur Ablehnung geführt hat.
Was eine Kreditablehnung konkret bedeutet
Vor einem Verbraucherdarlehen prüfen Banken, ob Sie die Raten voraussichtlich zurückzahlen können. Dabei berücksichtigen sie unter anderem Ihr Einkommen und regelmäßige Ausgaben. Auch bestehende Kredite, Ihre Beschäftigung, Ihr Wohnsitz, Ihr Alter, Sicherheiten und Daten von Auskunfteien fließen in die Prüfung ein.
Auskunfteien sammeln Daten über Ihr Zahlungsverhalten. Die SCHUFA ist die bekannteste deutsche Auskunftei. Ihr Score ist ein statistischer Wert für das Risiko eines Zahlungsausfalls. Ein hoher Wert steht für ein geringeres Risiko. Ein niedriger Wert erschwert die Kreditaufnahme oder führt zu höheren Zinsen. Nach Angaben der SCHUFA haben knapp 82 Prozent der Menschen in Deutschland einen guten oder sehr guten Score.
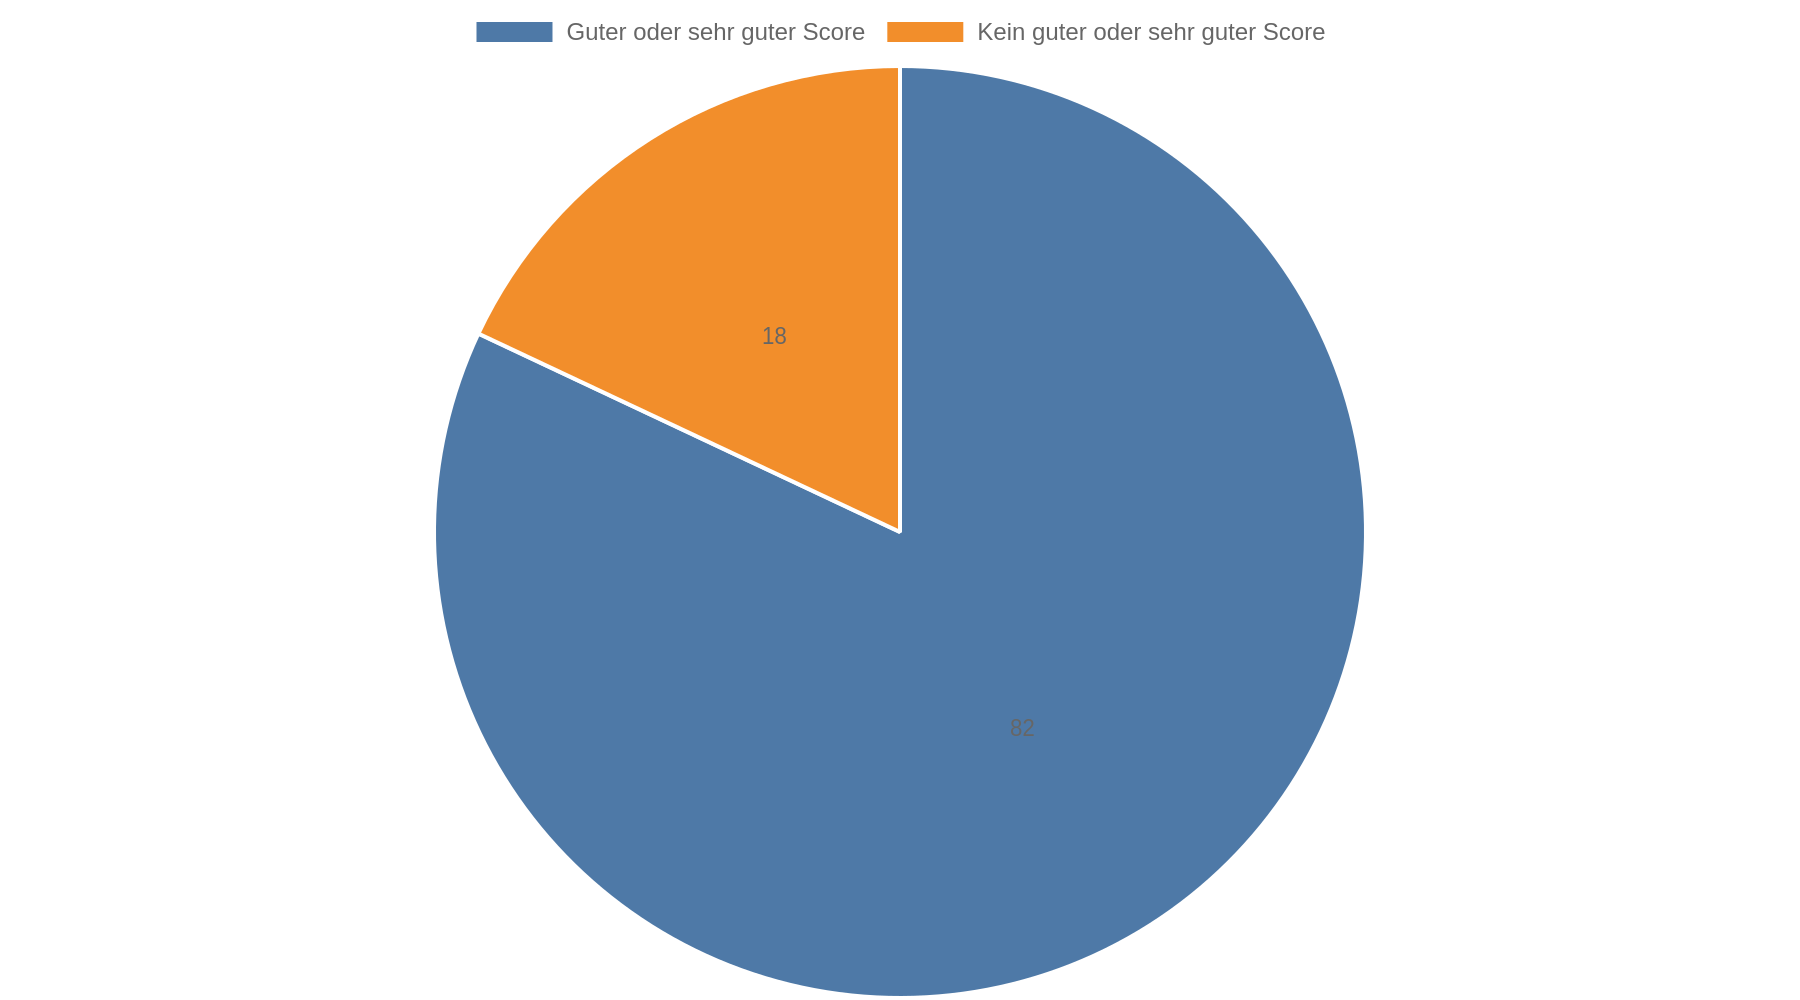
Eine Bank darf einen Kreditantrag grundsätzlich ablehnen. In Deutschland gilt Vertragsfreiheit. Der Anbieter muss Ihnen deshalb nicht jeden gewünschten Kredit gewähren. Zugleich muss ein Kreditinstitut bei einem Verbraucherdarlehen die Kreditwürdigkeit prüfen. Diese Pflicht folgt aus § 505a BGB und wird von der Verbraucherzentrale zur Kreditwürdigkeitsprüfung erläutert.
Die häufigsten Gründe für eine Ablehnung
Die erste Absage nennt nicht immer den konkreten Grund. Oft spricht der Anbieter nur von einer allgemeinen Risikobewertung. Fragen Sie deshalb schriftlich, welche Angaben oder Voraussetzungen zur Ablehnung geführt haben.
Typische Gründe sind:
- zu niedriges oder unregelmäßiges Einkommen
- hohe laufende Ausgaben oder bestehende Schulden
- negative SCHUFA-Merkmale, etwa Zahlungsrückstände, ein Mahnbescheid oder ein Inkassofall
- befristete Beschäftigung, Probezeit oder berufliche Instabilität
- fehlende Sicherheiten oder zu wenig Eigenkapital
- ein hohes Alter im Verhältnis zur geplanten Laufzeit
- unvollständige oder widersprüchliche Angaben im Antrag
- ein Kreditbetrag, der nicht zur Haushaltsrechnung passt
Die Informationen von Creditplus und dem S-Kreditpartner nennen diese Faktoren als typische Ursachen. Eine einzelne Ursache reicht nicht immer aus. Ein ausreichendes Einkommen kann zum Beispiel durch hohe Mieten, Unterhaltszahlungen oder laufende Raten weitgehend aufgebraucht sein.
Beispiel für die Haushaltsrechnung
Sie haben ein regelmäßiges Nettoeinkommen. Miete und Energie sowie Versicherungen und Unterhalt gehen davon ab. Bestehende Raten verringern den verbleibenden Betrag weiter, sodass nur ein begrenzter Betrag übrig bleibt. Eine neue Rate darf diesen Betrag nicht übersteigen. Eine kleinere Kreditsumme oder eine längere Laufzeit senkt die Rate. Eine längere Laufzeit erhöht jedoch die gesamten Zinskosten.
Was Sie nach der Ablehnung zuerst tun sollten
Stellen Sie nicht sofort mehrere weitere Anträge. Mehrere formelle Kreditanfragen in kurzer Zeit können die Suche erschweren. Das gilt besonders, wenn Anbieter diese Anfragen als Kreditanfragen an eine Auskunftei melden.
Sinnvoll ist diese Reihenfolge:
- Ablehnungsgrund erfragen: Bitten Sie den Kreditgeber um eine verständliche Erklärung dazu, ob Einkommen, Unterlagen, SCHUFA-Daten, Beschäftigungsstatus oder die gewünschte Kreditsumme ausschlaggebend waren.
- Unterlagen kontrollieren: Vergleichen Sie Gehaltsabrechnungen, Kontoauszüge, Arbeitsvertrag, Mietkosten und Angaben zu bestehenden Verpflichtungen mit dem Antrag. Ein Zahlendreher oder eine fehlende Unterlage kann die Prüfung beeinflussen.
- Eigene Daten abrufen: Fordern Sie eine kostenlose Datenkopie bei der SCHUFA an und prüfen Sie Namen, Anschriften, erledigte Forderungen, Vertragsdaten und Zahlungseinträge. Auch andere Auskunfteien können Daten über Sie speichern.
- Fehler korrigieren lassen: Widersprechen Sie falschen oder nicht mehr zulässigen Einträgen direkt bei der Auskunftei und beim meldenden Unternehmen. Legen Sie Nachweise über die Zahlung oder Erledigung bei.
- Haushalt neu berechnen: Setzen Sie eine Rate nur an, wenn nach allen regelmäßigen Kosten ein ausreichender monatlicher Puffer bleibt.
- Erst dann vergleichen: Nutzen Sie möglichst eine SCHUFA-neutrale Konditionsanfrage. Sie erlaubt einen Angebotsvergleich, ohne die Bonität durch mehrere formelle Kreditanfragen zusätzlich zu belasten, wie Smava zur SCHUFA beim Kreditantrag erläutert.
Der Ablauf als Entscheidungshilfe
| Feststellung | Sinnvoller nächster Schritt | Was Sie vermeiden sollten |
|---|---|---|
| Unvollständige oder falsche Angaben | Antrag und Nachweise korrigieren | denselben Fehler erneut einreichen |
| Negative oder unbekannte SCHUFA-Daten | Datenkopie prüfen und Fehler reklamieren | ungeprüft mehrere Kreditanträge stellen |
| Rate passt nicht zum Einkommen | Betrag senken oder Ausgaben ordnen | eine Rate ohne finanziellen Puffer wählen |
| Befristeter Vertrag oder Probezeit | Voraussetzungen nach stabiler Beschäftigung erneut prüfen | die berufliche Situation verschweigen |
| Vergleich zeigt ein Angebot | Bedingungen und effektiven Jahreszins prüfen | das Ergebnis als Zusage behandeln |
SCHUFA-Einträge richtig einordnen
Ein schlechter SCHUFA-Score ist keine pauschale Absage für alle Kredite. Banken verwenden eigene Prüfmodelle und berücksichtigen zusätzlich Einkommen, Ausgaben, Kontoführung und Beschäftigung. Negative Merkmale wie Zahlungsverzug, ein gerichtlicher Mahnbescheid oder ein Inkassoverfahren können eine Ablehnung auslösen oder zu einem höheren Zinssatz führen.
Prüfen Sie besonders diese Punkte:
- Ist die Forderung tatsächlich Ihnen zugeordnet?
- Wurde eine bereits bezahlte Forderung als offen gespeichert?
- Stimmen Name und Adresse?
- Ist der Eintrag noch innerhalb der zulässigen Speicherfrist?
- Stammt die Meldung von dem Unternehmen, das die Forderung tatsächlich bearbeitet hat?
Eine Auskunftei löscht einen korrekten negativen Eintrag nicht nur deshalb, weil er die Kreditaufnahme erschwert. Bei falschen, veralteten oder unzulässig gespeicherten Daten haben Sie jedoch Anspruch auf Berichtigung oder Löschung. Für erledigte Forderungen gelten seit 2025 teilweise neue Fristen. Welche Frist gilt, hängt vom Datensatz und den Voraussetzungen ab. Alle alten Einträge werden nicht pauschal gelöscht. Die Hinweise zu SCHUFA-Löschfristen für 2025 beschreiben diese Änderungen.
Zuverlässige Zahlungen helfen der Bonität langfristig. Kurzfristig lässt sich ein Score jedoch nicht beliebig verändern. Versprechen, negative Daten sofort zu entfernen, sollten Sie kritisch prüfen.
Angebote nach der Ablehnung vergleichen
Bewerten Sie ein neues Angebot nicht nur nach der monatlichen Rate. Die Rate hängt von Kreditsumme, Laufzeit und Zinssatz ab. Der effektive Jahreszins fasst die wesentlichen Gesamtkosten des Verbraucherdarlehens zusammen und ist deshalb für den Kostenvergleich entscheidend.
Achten Sie außerdem auf:
- die gesamte Rückzahlung über die Laufzeit
- mögliche Kosten für Sondertilgungen oder vorzeitige Ablösung
- eine Restschuldversicherung und deren Preis
- zusätzliche Vermittlungs- oder Bearbeitungsgebühren
- Bedingungen für Auszahlung und Vertragsabschluss
- ob das Angebot nur vorläufig berechnet wurde
Ein Vergleichsportal kann Angebote vorauswählen. Die endgültige Entscheidung trifft der jeweilige Kreditgeber. Ein angezeigter günstiger Zinssatz gilt nicht automatisch für jede Person. Die Berliner Sparkasse nennt beispielsweise für ihren Online-Privatkredit konkrete Voraussetzungen wie Hauptwohnsitz in Deutschland, Volljährigkeit, ein Sparkassen-Girokonto und Gehalts- oder Renteneingang auf diesem Konto. Solche Bedingungen unterscheiden sich je nach Anbieter, wie die Produktbedingungen der Berliner Sparkasse zeigen.
Vorsicht bei Krediten trotz schlechter Bonität
Nach einer Ablehnung sehen Sie häufig Werbung für eine besonders einfache Prüfung oder einen Kredit ohne SCHUFA. Die gesetzlich vorgeschriebene Kreditwürdigkeitsprüfung bleibt bestehen. Prüfen Sie deshalb, wer der tatsächliche Kreditgeber ist, welche Gesamtkosten entstehen und ob Sie vorab Gebühren zahlen sollen.
Warnzeichen sind:
- eine verlangte Zahlung vor der Kreditentscheidung oder Auszahlung
- unklare Vertragsunterlagen
- Druck, schnell zu unterschreiben
- kostenpflichtige Zusatzverträge ohne erkennbaren Nutzen
- Werbung mit einer sicheren Auszahlung unabhängig von Einkommen und Schulden
- ein Angebot, bei dem der Vermittler den Kreditgeber nicht klar nennt
Mögliche Alternativen wie ein kleinerer Kredit, ein privates Darlehen innerhalb der Familie oder ein Mikrokredit lösen das Rückzahlungsproblem nicht automatisch. Auch ein Darlehen von Freunden sollte schriftlich geregelt werden. Bei bereits bestehenden Zahlungsschwierigkeiten ist eine anerkannte Schuldnerberatung meist sinnvoller als ein weiterer Kredit.
Was gilt, wenn die Bank die Kreditwürdigkeit nicht geprüft hat?
Die Bank muss Ihre Kreditwürdigkeit vor einem Verbraucherdarlehen prüfen. Wenn sie diese Pflicht verletzt und Sie die erforderlichen Angaben korrekt gemacht haben, sieht § 505d BGB eine mögliche Herabsetzung des Zinssatzes vor. Daraus folgt jedoch kein automatischer Anspruch auf eine kostenlose Finanzierung und keine Garantie, dass jede Vertragsfolge entfällt.
Sammeln Sie in diesem Fall Ihren Antrag und die Selbstauskunft. Legen Sie außerdem Einkommensnachweise, Vertragsunterlagen und die Kommunikation mit der Bank zusammen. Bitten Sie das Institut um Auskunft über die verwendeten Daten und die Kreditwürdigkeitsprüfung. Bei einem konkreten Verdacht können Sie sich an eine Verbraucherzentrale, eine geeignete Schlichtungsstelle oder die BaFin wenden. Die Verbraucherzentrale erläutert diese Rechte und Beschwerdemöglichkeiten. Bei einem Streit über die Wirksamkeit oder Abrechnung eines Vertrags ist zusätzlich rechtlicher Rat sinnvoll.
Wann ein neuer Antrag sinnvoll ist
Stellen Sie einen neuen Antrag erst, wenn sich der konkrete Ablehnungsgrund geändert hat. Das kann ein korrigierter SCHUFA-Eintrag, ein höheres regelmäßiges Einkommen, das Ende der Probezeit oder ein niedrigerer Kreditbetrag sein.
Bleibt die finanzielle Lage unverändert, führt ein weiterer Antrag meist nur zu einer erneuten Ablehnung. Besonders bei dringenden Ausgaben sollten Sie zuerst prüfen, ob die Anschaffung verschoben, günstiger umgesetzt oder aus vorhandenen Rücklagen bezahlt werden kann. Ein Kredit für laufende Lebenshaltungskosten verschärft eine bereits angespannte Haushaltslage.
Kernaussagen
- Fragen Sie den Kreditgeber nach dem Grund: Ohne diese Information bleibt unklar, ob Unterlagen, Einkommen, SCHUFA-Daten oder die Kredithöhe entscheidend waren.
- Prüfen Sie Ihre Auskunftei-Daten: Eine kostenlose Datenkopie kann falsche, erledigte oder nicht mehr zulässige Einträge sichtbar machen.
- Berechnen Sie die Rate aus dem Haushaltsüberschuss: Eine kleinere Kreditsumme ist sinnvoller als eine Rate, die keinen monatlichen Puffer lässt.
- Vergleichen Sie mit Konditionsanfragen: Achten Sie auf SCHUFA-Neutralität, effektiven Jahreszins und Gesamtrückzahlung.
- Meiden Sie Versprechen ohne Prüfung: Eine gesetzliche Kreditwürdigkeitsprüfung bleibt bestehen; Angebote mit Vorkosten oder sicherer Auszahlung verdienen besondere Vorsicht.
FAQ
Kann ich nach einer Kreditablehnung sofort einen neuen Antrag stellen?
Technisch ist ein neuer Antrag möglich. Warten Sie damit, bis Sie den Ablehnungsgrund geprüft und die entscheidenden Angaben oder Ihre finanzielle Planung verbessert haben. Für einen Vergleich eignen sich SCHUFA-neutrale Konditionsanfragen.
Verschlechtert jede Kreditanfrage meinen SCHUFA-Score?
Eine Konditionsanfrage zum Vergleich wird anders behandelt als eine formelle Kreditanfrage und belastet die Bonität nach den Angaben von Smava zur SCHUFA nicht zusätzlich. Fragen Sie den Anbieter ausdrücklich, welche Art von Anfrage er an die Auskunftei übermittelt.
Kann ich einen falschen SCHUFA-Eintrag selbst löschen lassen?
Sie können die Berichtigung oder Löschung beim meldenden Unternehmen und bei der Auskunftei verlangen. Fügen Sie Belege bei, etwa eine Zahlungsbestätigung. Korrekte und noch zulässige Daten werden dadurch nicht automatisch entfernt.
Bekomme ich bei einer anderen Bank sicher einen Kredit?
Nein. Jede Bank prüft nach eigenen Kriterien, muss aber die Kreditwürdigkeit bei einem Verbraucherdarlehen berücksichtigen. Ein anderes Institut kann zu einer anderen Entscheidung kommen, eine Zusage lässt sich daraus nicht ableiten.
Was mache ich, wenn ich bereits mehrere Kredite habe und eine weitere Ablehnung erhalte?
Beantragen Sie zunächst keinen weiteren Kredit zur Deckung laufender Raten. Erstellen Sie eine vollständige Übersicht über Schulden, Zinssätze, Fälligkeiten und Einkommen und wenden Sie sich bei Zahlungsschwierigkeiten an eine anerkannte Schuldnerberatung.
Sind Kredite ohne SCHUFA eine gute Lösung?
Der Begriff sagt allein wenig über Kosten, Kreditgeber und Vertragsbedingungen aus. Eine seriöse Kreditprüfung und die Rückzahlungsfähigkeit bleiben erforderlich. Prüfen Sie Angebote mit fehlender Anbieterangabe, Vorkosten oder Druck zur Unterschrift besonders kritisch.