
Wer 2025 einen Ratenkredit für ein Auto, eine Renovierung oder eine größere Anschaffung sucht, hat meist zwei Möglichkeiten: die eigene Filialbank oder einen Online-Anbieter beziehungsweise Kreditvergleich. Die Filialbank berät persönlich und bietet ihre eigenen Kreditprodukte an. Online-Plattformen prüfen dagegen mit einer digitalen Anfrage die Angebote mehrerer Partnerbanken.
Für die Kreditentscheidung zählt vor allem der effektive Jahreszins. Er enthält neben dem Sollzins weitere Kreditkosten und eignet sich deshalb besser für den Vergleich als der reine Nominalzins. Nach den vorliegenden Quellen bieten Online-Banken und unabhängige Kreditvermittler häufig günstigere Konditionen, weil sie kein dichtes Filialnetz finanzieren müssen. Das garantiert jedoch nicht den niedrigsten persönlichen Zinssatz. Einkommen, bestehende Verpflichtungen und SCHUFA-Daten beeinflussen die konkrete Kreditentscheidung.
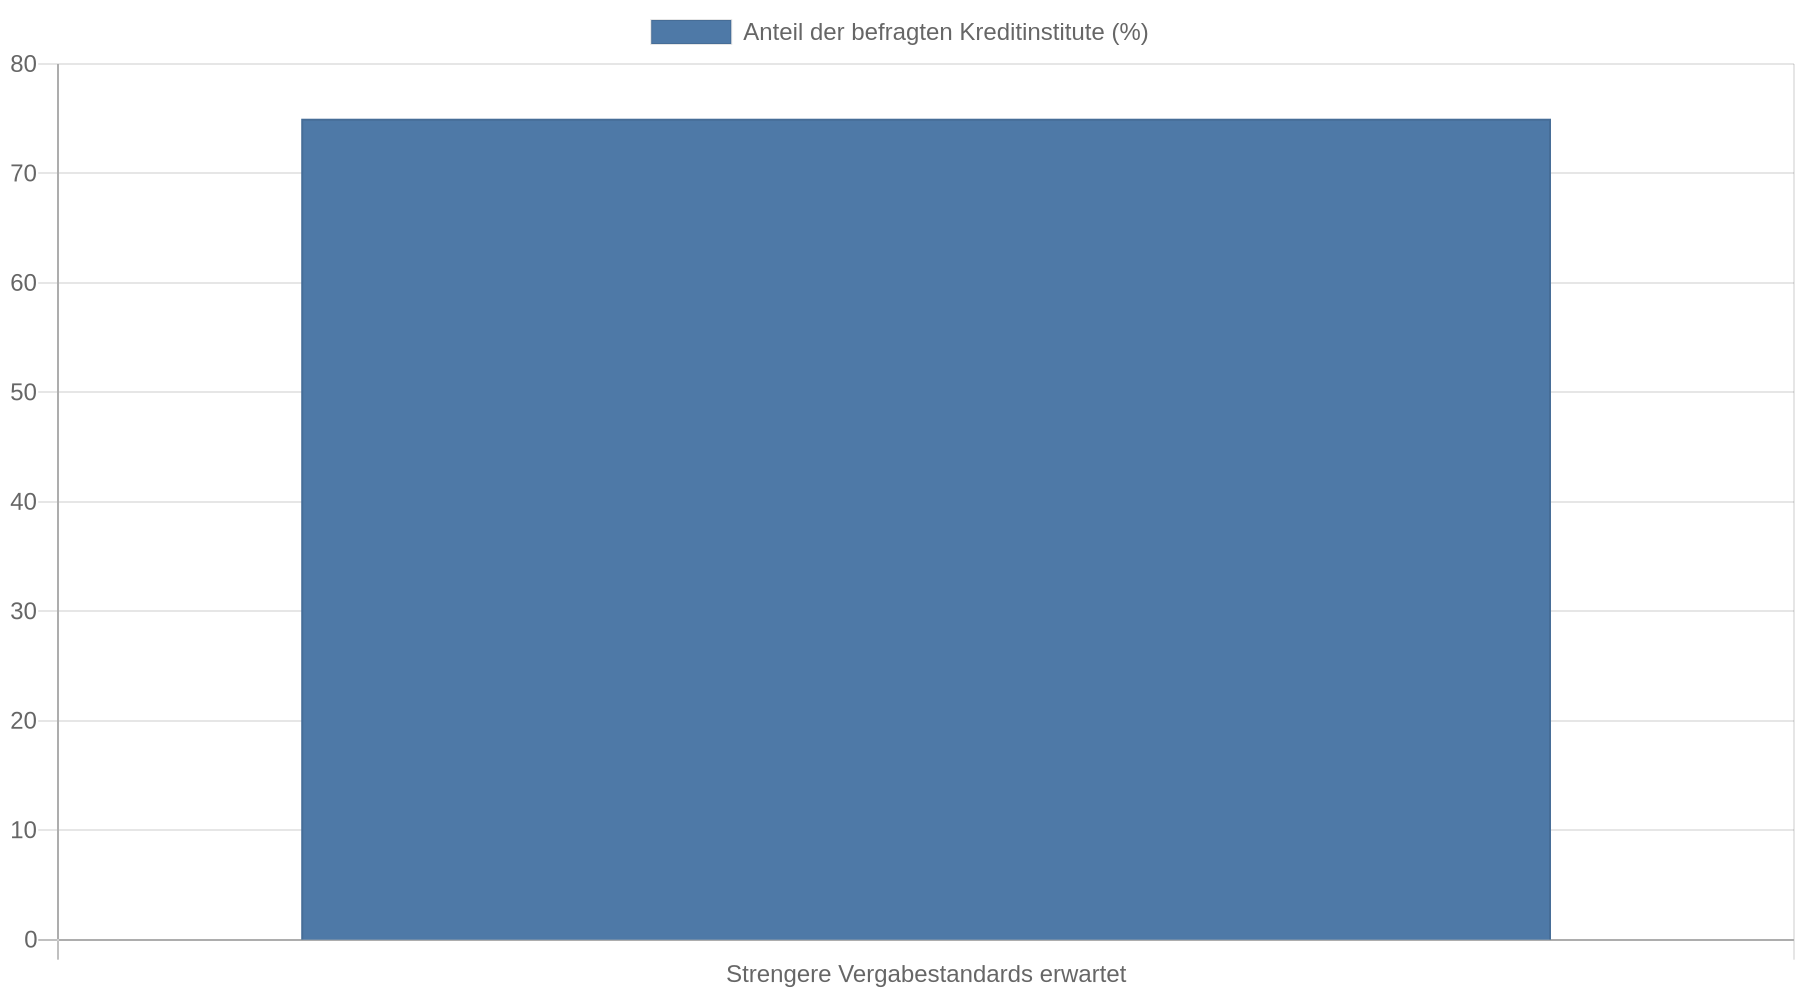
Der Markt entwickelt sich in zwei Richtungen. Die Bundesbank berichtet für 2025 von einer wieder anziehenden Kreditnachfrage. Gleichzeitig rechnen 75 Prozent der von Deloitte befragten Kreditinstitute in den folgenden zwölf Monaten mit strengeren Vergabestandards. Verbraucher sollten deshalb Angebote vergleichen, den effektiven Jahreszins prüfen und ihre Rückzahlungsfähigkeit realistisch berechnen.
Filialbank oder Online-Anbieter: Was unterscheidet die Wege?
Die Filialbank kennt die bisherige Kundenbeziehung. Sie nimmt den Kreditantrag persönlich, telefonisch oder über das eigene Onlinebanking an und vermittelt dabei ausschließlich ihre eigenen Kreditprodukte. Angebote anderer Banken werden dadurch nicht automatisch berücksichtigt. Wer nur die Hausbank fragt, sieht deshalb nicht unbedingt den günstigsten verfügbaren Kredit.
Online-Anbieter arbeiten auf unterschiedliche Weise. Eine Direktbank vergibt eigene Kredite ohne klassisches Filialnetz. Ein Kreditvergleich stellt Angebote mehrerer Partnerbanken gegenüber. Nach Angaben von smava lässt sich eine solche Anfrage mit einer SCHUFA-neutralen Konditionsanfrage verbinden. Der Anbieter prüft dabei die voraussichtlichen Konditionen. Die Anfrage wird nicht wie ein regulärer Kreditantrag als belastende Kreditanfrage bewertet.
Die Entscheidung hängt deshalb vom Ziel ab:
| Entscheidungskriterium | Filialbank | Online-Anbieter oder Kreditvergleich |
|---|---|---|
| Auswahl | Eigene Kreditprodukte | Angebote mehrerer Partnerbanken oder einer Direktbank |
| Vergleich | Meist nur mit eigener Bank | Mehrere Angebote über eine Anfrage möglich |
| Kontakt | Filiale, Telefon und digitales Banking | Vorwiegend digital, teilweise telefonisch |
| Kostenstruktur | Filialnetz verursacht zusätzliche laufende Kosten | Schlankere Vertriebsstruktur kann günstigere Konditionen ermöglichen |
| Persönliche Situation | Gespräch vor Ort kann bei Erklärungsbedarf hilfreich sein | Digitale Eingabe und automatisierte Prüfung beschleunigen den Vergleich |
| Selbstständige | Abhängig von den Annahmeregeln der Hausbank | Einige Online-Anbieter schließen Selbstständige aus |
Die Tabelle beschreibt die unterschiedlichen Zugänge, keine pauschale Qualitätswertung. Für Servicequalität oder Kundenzufriedenheit liefern die vorliegenden Quellen keinen belastbaren Vergleich.
Der effektive Jahreszins entscheidet
Beim Kreditvergleich steht der effektive Jahreszins an erster Stelle. Der Sollzins bezeichnet den Zins für das geliehene Geld. Der effektive Jahreszins enthält zusätzlich weitere Kosten des Kreditvertrags und zeigt die finanzielle Belastung deshalb vollständiger.
Ein einzelnes Hausbankangebot sollte deshalb nicht als Vergleichsmaßstab dienen.
Vergleiche Angebote nur bei gleicher Kreditsumme und gleicher Laufzeit. Prüfe danach den effektiven Jahreszins, den Gesamtbetrag und mögliche Sonderbedingungen. Ein niedriger Zinssatz bei längerer Laufzeit kann trotz kleiner Monatsrate zu höheren Gesamtkosten führen.
Welche Rolle SCHUFA und Einkommen spielen
Banken prüfen Kreditanträge anhand der finanziellen Situation des Antragstellers. Dazu zählen vor allem das Einkommen, laufende Verpflichtungen und SCHUFA-Informationen. Diese Prüfung beeinflusst die Zusage und den persönlichen Zinssatz, wie CHECK24 zur Kreditvergabe und die Informationen der Kreditzentrale erläutern.
Ein Vergleichsantrag ist deshalb noch kein verbindliches Angebot. Die endgültigen Konditionen stehen erst fest, wenn die jeweilige Bank die persönlichen Angaben und Nachweise geprüft hat. Wer mehrere Anbieter vergleichen möchte, sollte zunächst eine SCHUFA-neutrale Konditionsanfrage nutzen und erst danach einen konkreten Kreditantrag stellen.
Besonders wichtig ist die Unterscheidung zwischen den beiden Anfragearten. Eine Konditionsanfrage dient dem Vergleich und bleibt nach den Angaben von smava SCHUFA-neutral. Ein formaler Kreditantrag ist dagegen Teil der Kreditprüfung. Verbraucher sollten vor dem Absenden prüfen, welche Art von Anfrage das Portal tatsächlich auslöst.
2025 verschärft sich der Blick auf das Ausfallrisiko
Laut Bundesbank steigt die Kreditnachfrage wieder. Als Gründe nennt sie unter anderem niedrigere Zinsen und höhere Einkommen. Gleichzeitig erwartet die Deloitte-Erhebung, dass 75 Prozent der befragten Kreditinstitute ihre Vergabestandards in den folgenden zwölf Monaten verschärfen.
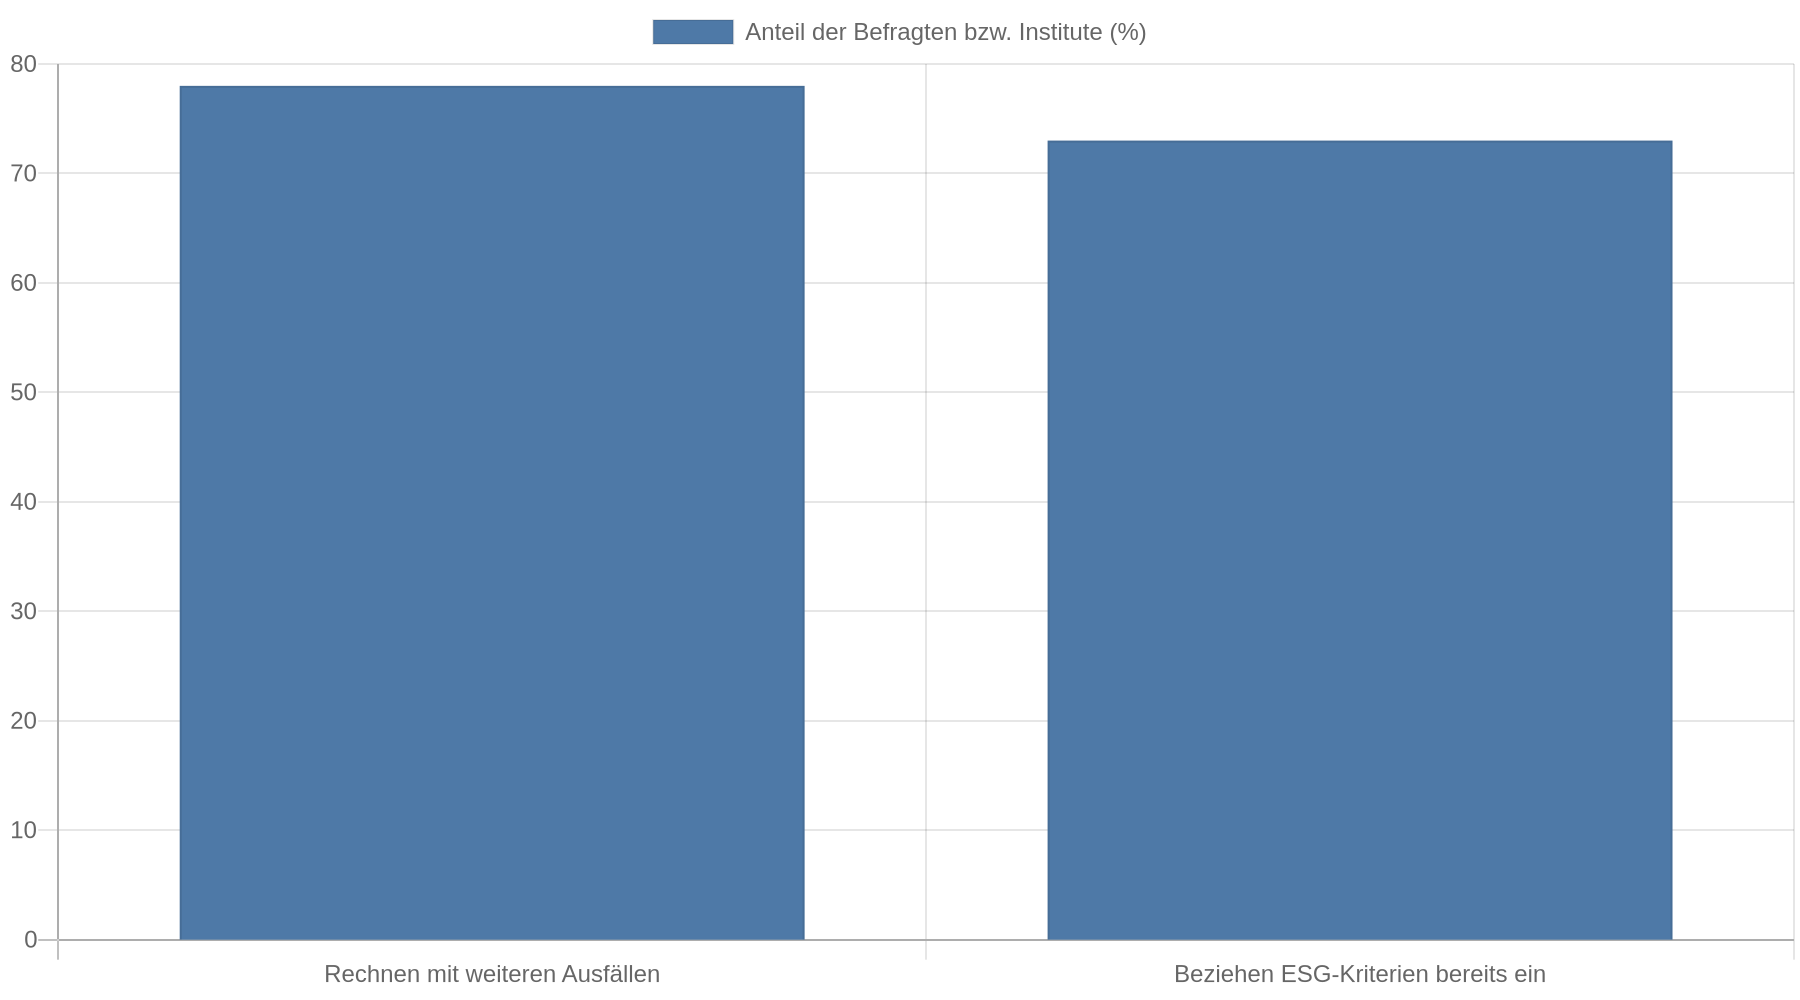
Hinzu kommt ein gestiegenes Ausfallrisiko. Laut Deloitte Kreditmarkt-Insights hat sich der Anteil der Kredite mit erhöhtem Ausfallrisiko seit 2020 nahezu verdreifacht. 78 Prozent der befragten Fachleute rechnen mit weiteren Ausfällen.
 Diese Werte beschreiben Erwartungen und Einschätzungen der befragten Institute, keine individuelle Prognose für einen einzelnen Kreditantrag.
Die Monatsrate muss auch bei sinkendem Einkommen, höherer Miete oder unerwarteten Ausgaben tragbar bleiben. Eine längere Laufzeit senkt die Monatsrate, erhöht aber häufig die gesamten Zinskosten. Bewerte einen Kredit deshalb nach Monatsrate, Gesamtbetrag und finanzieller Reserve, nicht nur nach der niedrigsten Rate.
Online-Vergleiche bieten Auswahl, aber keine automatische Lösung
Ein Vergleichsportal kann mit einer einzigen SCHUFA-neutralen Anfrage Angebote mehrerer Partnerbanken prüfen. Das spart einzelne Anfragen bei verschiedenen Banken und erweitert den Marktüberblick. Den Kreditvertrag müssen Verbraucher trotzdem selbst prüfen.
Verbraucher sollten insbesondere kontrollieren, ob die angezeigten Konditionen für die eigene Bonität gelten oder nur eine Beispielberechnung darstellen. Die endgültige Entscheidung trifft die jeweilige Bank. Auch die Annahmeregeln unterscheiden sich: Einige Online-Anbieter schließen Selbstständige aus, wie die Informationen zum Kreditvergleich bei Bild hervorheben. Selbstständige sollten deshalb gezielt nach Anbietern suchen, die betriebliche Einkünfte akzeptieren, und die geforderten Nachweise früh prüfen.
Die größere Auswahl kann den Vergleich erschweren. Viele Angebote lenken vom Blick auf Laufzeit, Gesamtbetrag und Vertragsbedingungen ab. Beschränke den Vergleich deshalb auf Kredite mit gleicher Summe und Laufzeit. Ordne sie anschließend nach dem effektiven Jahreszins.
Nachhaltigkeitskriterien erreichen den Kreditmarkt
Kreditentscheidungen berücksichtigen zunehmend auch Umwelt-, Sozial- und Unternehmensführungsmerkmale, zusammengefasst als ESG-Kriterien. Deloitte zufolge bezogen 73 Prozent der befragten Institute solche Kriterien bereits in ihre Entscheidungen ein.
Für einen gewöhnlichen Verbraucherkredit ist daraus nicht automatisch ein eigener Preisvorteil oder Nachteil ableitbar. Die Angabe zeigt jedoch, dass Banken ihre Kreditprüfung breiter ausrichten. Verbraucher sollten bei speziellen Finanzierungen prüfen, ob der Anbieter für den konkreten Verwendungszweck besondere Bedingungen nennt. Für den direkten Vergleich eines klassischen Ratenkredits bleiben zunächst effektiver Jahreszins, Gesamtbetrag, Laufzeit und Rückzahlungsregeln entscheidend.
So lässt sich der passende Weg auswählen
Wer eine persönliche Erklärung benötigt, Unterlagen besprechen möchte oder bereits eine enge Bankbeziehung hat, kann mit der Filialbank beginnen. Das Angebot sollte danach trotzdem mit mindestens einem unabhängigen Online-Vergleich geprüft werden. Die Hausbank entscheidet nur über ihr eigenes Produkt und kennt deshalb nicht automatisch die günstigeren Alternativen anderer Institute.
Wer schnell mehrere Angebote prüfen und Konditionen vergleichen möchte, startet mit einem Online-Vergleich. Vor dem Absenden sollten Kreditsumme, Laufzeit, gewünschter Verwendungszweck und monatlich tragbare Rate feststehen. Anschließend gehören diese Angaben in jeden Vergleich, damit die Angebote tatsächlich vergleichbar bleiben.
Eine praktikable Reihenfolge lautet:
- Finanzbedarf festlegen: Nur die für den konkreten Zweck erforderliche Summe aufnehmen.
- Laufzeit begrenzen: Die Rückzahlung nicht unnötig verlängern, nur um die Rate zu senken.
- SCHUFA-neutrale Anfrage wählen: Vor dem Vergleich prüfen, ob die Plattform eine Konditionsanfrage statt eines formalen Kreditantrags auslöst.
- Effektiven Jahreszins vergleichen: Bei allen Angeboten dieselbe Kreditsumme und Laufzeit zugrunde legen.
- Gesamtbetrag prüfen: Am Gesamtbetrag sehen Sie, wie viel Sie einschließlich der Kosten zurückzahlen.
- Vertrag lesen: Vor der Unterschrift Sondertilgung, Ratenpausen, Vorfälligkeitskosten und Voraussetzungen prüfen.
Kernaussagen
- Vergleiche mehrere Anbieter: Die Hausbank zeigt nur ihre eigenen Kreditprodukte und kann dadurch günstigere Alternativen ausblenden.
- Ordne nach dem effektiven Jahreszins: Er berücksichtigt zusätzliche Kreditkosten und ist für den Vergleich aussagekräftiger als der reine Nominalzins.
- Nutze zuerst eine SCHUFA-neutrale Konditionsanfrage: Damit lassen sich voraussichtliche Angebote prüfen, bevor ein verbindlicher Kreditantrag entsteht.
- Rechne die Rückzahlung mit Reserve: Strengere Vergabestandards und steigende Ausfallrisiken machen eine belastbare Haushaltsrechnung wichtiger.
- Prüfe Sonderfälle früh: Selbstständige müssen beachten, dass einige Online-Anbieter diese Berufsgruppe nicht akzeptieren.
FAQ
Sind Online-Kredite 2025 grundsätzlich günstiger als Kredite von Filialbanken?
Online-Banken und unabhängige Anbieter haben häufig niedrigere Kosten, weil sie kein dichtes Filialnetz unterhalten. Daraus folgt jedoch kein automatisch günstigeres individuelles Angebot. Einkommen, SCHUFA-Daten, Laufzeit und Kreditsumme bestimmen die konkreten Konditionen.
Warum reicht das Angebot meiner Hausbank nicht aus?
Die Hausbank bietet in der Regel ihre eigenen Kreditprodukte an. Angebote anderer Banken werden dabei nicht automatisch berücksichtigt. Ein zusätzlicher Online-Vergleich zeigt, ob ein anderes Institut bei gleicher Summe und Laufzeit einen niedrigeren effektiven Jahreszins anbietet.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt den eigentlichen Zins für das geliehene Geld. Der effektive Jahreszins bezieht weitere Kreditkosten ein und eignet sich deshalb besser, um Angebote miteinander zu vergleichen.
Schadet eine Kreditanfrage der SCHUFA?
Das hängt von der Anfrageart ab. Eine SCHUFA-neutrale Konditionsanfrage dient dem Vergleich und wird nach den Angaben von smava nicht wie ein regulärer Kreditantrag bewertet. Vor dem Absenden sollte ausdrücklich erkennbar sein, welche Anfrage das Portal ausführt.
Können Selbstständige einen Online-Kredit erhalten?
Ja, aber nicht bei jedem Anbieter. Einige Online-Kreditgeber schließen Selbstständige aus oder verlangen zusätzliche Nachweise. Wer selbstständig ist, sollte die Annahmekriterien vor der Anfrage prüfen und Einkommensunterlagen vollständig bereithalten.
Was passiert, wenn Banken 2025 ihre Kreditstandards verschärfen?
Die Prüfung kann strenger ausfallen, und einige Antragsteller erhalten möglicherweise weniger günstige Konditionen oder keine Zusage. Eine vollständige Haushaltsrechnung, realistische Kreditsumme und ausreichende Rückzahlungsreserve verbessern die Qualität der eigenen Entscheidung, ersetzen aber keine Bankprüfung.
Wie erkenne ich das günstigste Angebot?
Vergleiche Angebote mit identischer Kreditsumme und Laufzeit. Entscheidend sind der effektive Jahreszins und der Gesamtbetrag, ergänzt um Bedingungen für Sondertilgungen und mögliche Zusatzkosten.