Ich arbeite seit acht Jahren als Lehrerin an einem Gymnasium, bin aber angestellt und nicht verbeamtet. Für den Kauf eines gebrauchten Autos und eine neue Heizung möchte ich einen Ratenkredit über 18.000 Euro aufnehmen, Laufzeit sechs Jahre. Mein Einkommen ist stabil, aber ich habe noch einen kleinen laufenden Kredit für den Umzug.
Bekomme ich als angestellte Lehrerin überhaupt günstigere Konditionen als andere Kunden? Lohnt es sich, verschiedene Angebote zu vergleichen, oder sollte ich mich auf meine Hausbank verlassen?
 Redaktion KreditzentraleAntwort der RedaktionStand 19.10.2026
Wer als Lehrerin oder Lehrer einen Ratenkredit sucht, fragt sich oft, ob der Beruf zu einem niedrigeren Zinssatz führt. Entscheidend ist vor allem, ob Sie verbeamtet oder angestellt sind: Beamte bekommen im Durchschnitt günstigere Konditionen, einen Anspruch darauf gibt es aber nicht.
Vergleichen Sie dafür nicht nur die Monatsrate, sondern auch den effektiven Jahreszins und die Gesamtkosten.
Kurze Antwort
Verbeamtete Lehrkräfte erhalten häufig günstigere Kredite, weil Banken ihr Einkommen und ihren Arbeitsplatz als besonders sicher einschätzen. Bei einer Verivox-Auswertung lag der durchschnittliche Zinssatz für Beamte bei 5,68 Prozent, für Angestellte bei 6,59 Prozent
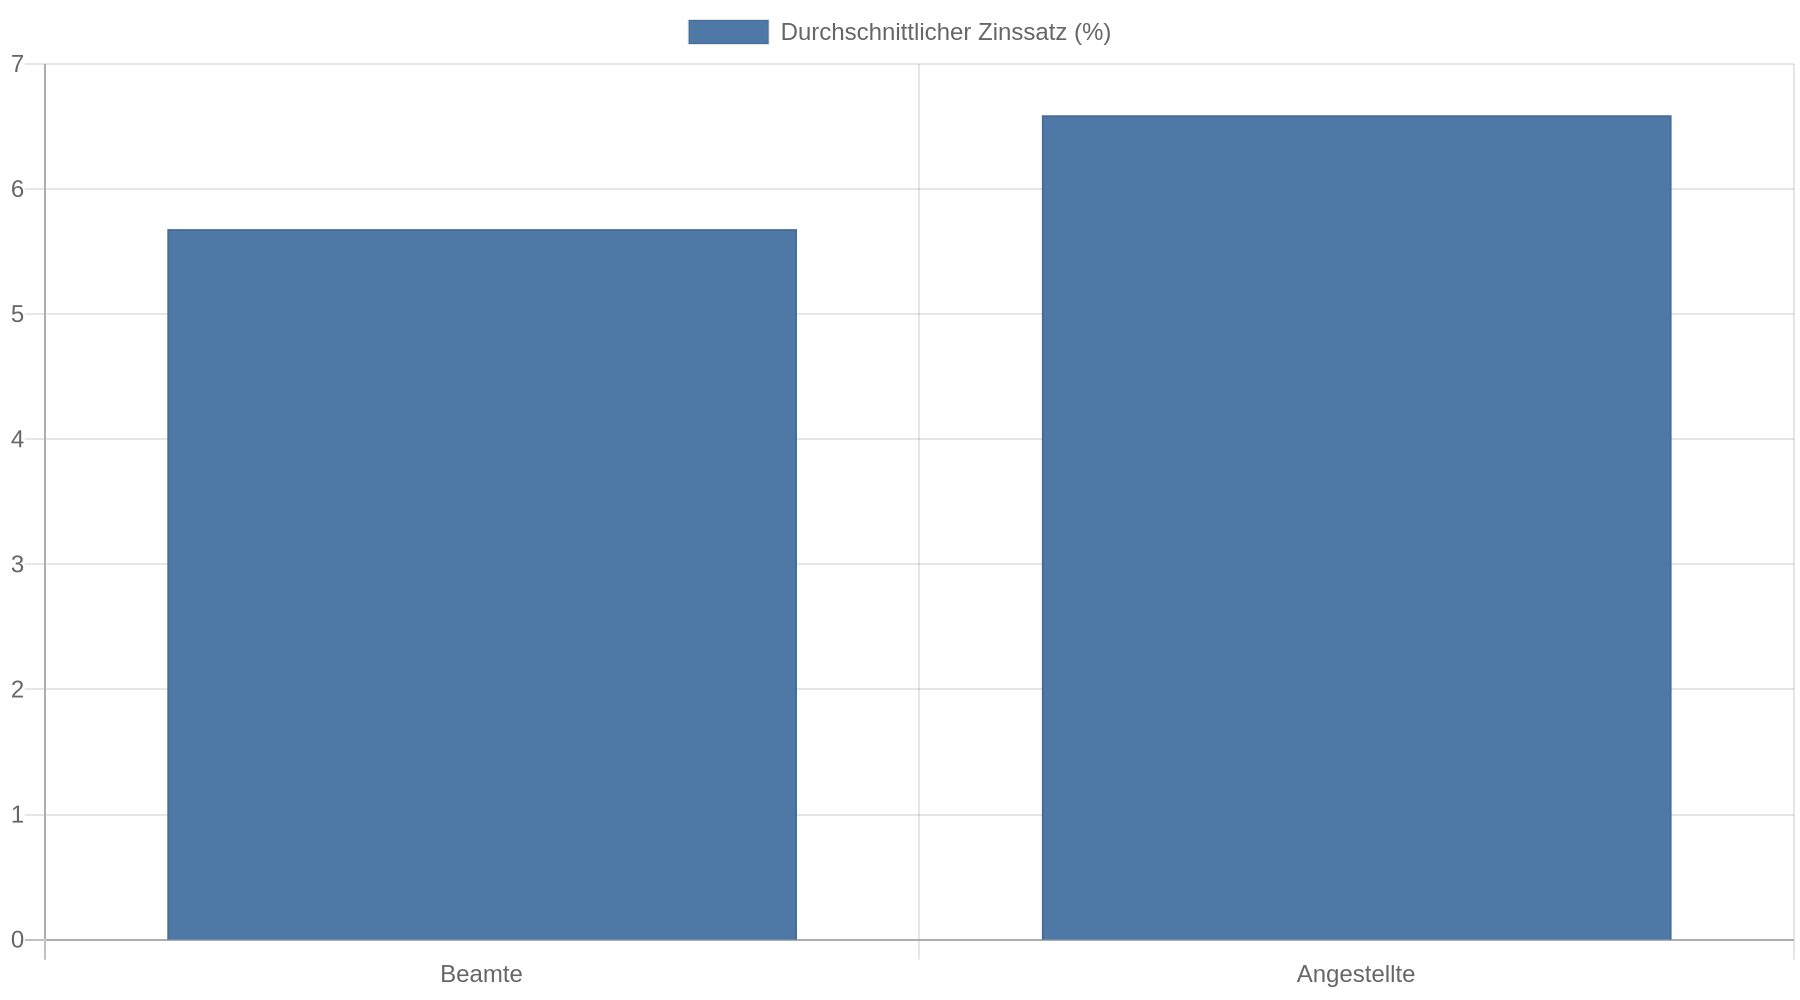 . Die Werte beziehen sich auf über Verivox vermittelte Ratenkredite von August 2024 bis Juli 2025 und gelten nicht speziell für Lehrkräfte. Angestellte Lehrerinnen und Lehrer erhalten daher nicht automatisch Beamtenkonditionen; ausschlaggebend sind außerdem Bonität, Einkommen und finanzielle Verpflichtungen.
Um sicherzugehen, dass Sie einen fairen Zins erhalten, vergleichen Sie die Angebote mehrerer Banken; der Kreditvergleich von smava zeigt Ihnen mit einer Schufa-neutralen Anfrage, welche Kredite für Sie in Frage kommen.
Welche Regeln für Beamtenkredite gelten
Einen gesetzlichen Sonderzins für Lehrkräfte gibt es nicht. Ein sogenannter Beamtenkredit ist in der Regel ein normaler Ratenkredit, bei dem die Bank den Beamtenstatus bei der Einschätzung des Ausfallrisikos berücksichtigt, also des Risikos, dass der Kredit nicht zurückgezahlt wird. Das erklärt, warum verbeamtete Kreditnehmer bessere Angebote erhalten können, verpflichtet aber keine Bank zu einem bestimmten Zinssatz.
Hier geht es zum passenden Kredit
In der Verivox-Auswertung zahlten Beamte im Durchschnitt 5,68 Prozent und Angestellte 6,59 Prozent. Erfasst wurden dort abgeschlossene Kredite im genannten Zeitraum. Die Auswertung umfasst nicht alle Banken und nicht ausschließlich Kredite von Lehrerinnen und Lehrern. Sie legt keinen individuellen Zinssatz fest. Die Auswertung zu den Kreditkonditionen nennt zudem höhere Zusagequoten für Beamte
 . Daraus lässt sich jedoch keine Zusage für den eigenen Antrag ableiten.
Beamte auf Lebenszeit gelten als besonders abgesichert. Bei Beamten auf Probe kann die Bank den Status anders bewerten, weil das Beamtenverhältnis noch nicht endgültig gesichert ist. Im Referendariat besteht häufig ein Beamtenverhältnis auf Widerruf; ein Kredit ist dadurch schwieriger zu bekommen. Eine feste Zinsdifferenz zwischen diesen Statusgruppen gibt es nicht.
Worauf Banken bei Lehrkräften achten
Der Beamtenstatus ist nur ein Teil der Prüfung. Banken betrachten auch, ob das Einkommen die monatliche Rate dauerhaft trägt. Sie berücksichtigen unter anderem die Höhe und Regelmäßigkeit des Einkommens. Auch laufende Ausgaben und bestehende Kredite fließen in die Prüfung ein. Hinzu kommen Informationen der SCHUFA. Anhand dieser Angaben entscheidet die Bank über Ihren Antrag.
Angestellte Lehrkräfte haben keinen automatischen Anspruch auf die günstigeren Beamtenkonditionen. Ein unbefristeter Arbeitsvertrag und ein regelmäßiges Einkommen können bei der Prüfung helfen, ersetzen aber keinen individuellen Angebotsvergleich. Welche Konditionen die Bank tatsächlich anbietet, steht im persönlichen Kreditangebot.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Zinsunterschiede über die Laufzeit
Bei gleicher Kreditsumme und Laufzeit erhöht ein höherer Zinssatz die Gesamtkosten. Die Beispielrechnung zum Beamtenkredit veranschaulicht, wie sich unterschiedliche Zinssätze auf die Kreditkosten auswirken.
Typische Fehler bei der Kreditsuche
Wer nur auf die Monatsrate schaut, übersieht leicht die Gesamtkosten. Eine längere Laufzeit senkt zwar die Rate, erhöht aber meist die Summe der gezahlten Zinsen. Vergleichen Sie deshalb den effektiven Jahreszins, die Gesamtrückzahlung und die Laufzeit gemeinsam.
Unterschreiben Sie auch keine Restschuldversicherung, ohne Preis und Bedingungen zu prüfen. Sie verteuert den Kredit und leistet nicht in jedem Fall. Finanztip rät bei Beamtenkrediten besonders dazu, auf eine solche Versicherung zu verzichten und stattdessen zu prüfen, ob kostenlose Sondertilgungen möglich sind. Ein „Beamtendarlehen“ mit einer gekoppelten Lebensversicherung ist außerdem etwas anderes als ein normaler Ratenkredit: Dabei wird die Darlehenssumme oft erst am Laufzeitende zurückgezahlt. Finanztip hält diese Konstruktion wegen der niedrigen Garantiezinsen bei Lebensversicherungen meist für wenig sinnvoll.
Vermeiden Sie schließlich viele verbindliche Kreditanfragen innerhalb kurzer Zeit. Eine Anfrage für Kreditkonditionen dient dem Vergleich und beeinflusst laut smava den SCHUFA-Score nicht. Eine verbindliche Kreditanfrage wird gespeichert und kann für Banken sichtbar sein.
Was Sie tun können, wenn es nicht klappt
Prüfen Sie zunächst, ob die gewünschte Kreditsumme und Rate zu Ihrem monatlichen Budget passen. Eine kleinere Kreditsumme oder eine andere Laufzeit kann das Angebot verändern. Behalten Sie dabei die gesamten Zinskosten im Blick. Verwenden Sie nicht Ihren Notgroschen, um eine niedrigere Kreditsumme zu finanzieren.
Kredit kostenlos und Schufa-neutral anfragen
Eine Konditionsanfrage ist eine unverbindliche Anfrage, mit der Sie mögliche Kreditkonditionen vergleichen. Achten Sie darauf, dass sie ausdrücklich als SCHUFA-neutral gekennzeichnet ist. Bei einem Portal wie smava wählen Sie zunächst den gewünschten Kredit und geben die nötigen Angaben ein. Das Portal kann daraufhin bei Banken passende Konditionen für den Vergleich anfragen; erst wenn Sie sich für ein Angebot entscheiden, folgt der verbindliche Kreditantrag. Prüfen Sie vor dem Absenden, ob tatsächlich eine Konditionsanfrage und keine verbindliche Kreditanfrage gestellt wird. Die Erklärung zu Kreditanfragen und SCHUFA beschreibt diesen Unterschied.
Kontrollieren Sie außerdem Ihre gespeicherten SCHUFA-Daten. Bei der SCHUFA können Sie Ihre Daten digital und kostenlos einsehen. Finden Sie falsche oder veraltete Einträge, lassen Sie sie prüfen und gegebenenfalls berichtigen. Die SCHUFA-Informationen zur Dateneinsicht erklären den Zugang.
Kernaussagen
- Vergleichen Sie den Status realistisch: Verbeamtete Lehrkräfte erhalten häufig bessere Konditionen; angestellte Lehrkräfte erhalten sie nicht automatisch.
- Ordnen Sie Durchschnittswerte richtig ein: Die 5,68 Prozent für Beamte und 6,59 Prozent für Angestellte stammen aus einer Verivox-Auswertung für August 2024 bis Juli 2025 und sind keine persönlichen Angebote.
- Prüfen Sie die Gesamtkosten: Vergleichen Sie effektiven Jahreszins, Monatsrate, Laufzeit und Rückzahlungsbetrag.
- Nutzen Sie Konditionsanfragen: Achten Sie bei Vergleichsportalen darauf, dass die Anfrage SCHUFA-neutral ist, bevor Sie einen verbindlichen Kreditantrag stellen.
FAQ
Bekommen angestellte Lehrerinnen und Lehrer auch günstigere Kredite?
Angestellte Lehrkräfte haben keinen gesetzlichen Anspruch auf einen Beamtenzins. Banken bewerten den Arbeitsvertrag und das Einkommen individuell; ein unbefristetes Beschäftigungsverhältnis kann dabei relevant sein. Vergleichen Sie deshalb persönliche Angebote statt Durchschnittswerte.
Bekomme ich im Referendariat einen Kredit?
Das hängt vom Anbieter und Ihrer finanziellen Situation ab. Ein Beamtenverhältnis auf Widerruf bietet weniger Sicherheit als eine Verbeamtung auf Lebenszeit und erschwert deshalb häufig die Kreditvergabe. Fragen Sie vor einem verbindlichen Antrag nach einer SCHUFA-neutralen Konditionsanfrage.
Wie vergleiche ich Kredite, ohne den SCHUFA-Score zu belasten?
Wählen Sie eine Konditionsanfrage statt einer verbindlichen Kreditanfrage. Bei einem Vergleichsportal wie smava können zunächst Konditionen angefragt werden; kontrollieren Sie vor dem Absenden, wie die Anfrage bezeichnet wird. Stellen Sie nicht vorsorglich viele verbindliche Anträge bei verschiedenen Banken.
Ist ein Beamtendarlehen dasselbe wie ein Beamtenkredit?
Nein. Ein Beamtenkredit ist meistens ein normaler Ratenkredit, bei dem der Beamtenstatus in die Prüfung einfließt. Ein Beamtendarlehen kann dagegen mit einer Lebensversicherung gekoppelt sein und die Rückzahlung der Darlehenssumme bis zum Laufzeitende aufschieben.