
Wer in Deutschland mehrere Kredite, eine Immobilienfinanzierung, eine Unternehmensbeteiligung oder größere Investitionen gleichzeitig plant, muss mehr als den Sollzins vergleichen. Entscheidend ist der Aufbau der Finanzierung: Welche Rate bleibt dauerhaft tragbar? Welche Sicherheit wird eingesetzt? Wann beginnt die Tilgung? Was passiert, wenn das Einkommen sinkt, der Immobilienwert fällt oder der Anschlusszins steigt?
Eine komplexe Finanzierung besteht aus mehreren Bausteinen mit unterschiedlichen Aufgaben. Eine Betriebsmittellinie überbrückt kurzfristige Engpässe. Ein langfristiges Darlehen finanziert eine Anschaffung. Ein Förderkredit senkt unter bestimmten Voraussetzungen die Finanzierungskosten. Eine nachrangige Finanzierung übernimmt einen Teil des höheren Risikos. Diese Aufteilung nennt man Strukturierung. Sie soll Zahlungsfähigkeit, Kosten und Risiken über die gesamte Laufzeit aufeinander abstimmen.
Finanzielle Selbstbestimmung heißt, die Finanzierung am eigenen Budget und an den eigenen Risikogrenzen auszurichten. Eine Kreditzusage sagt allein wenig über die Qualität der Finanzierung aus. Verbraucher sollten deshalb auf die vollständigen Kosten, verständliche Vertragsbedingungen, realistische Rückzahlungspläne und einen offenen Umgang mit Interessenkonflikten achten.
Die Finanzierung beginnt mit dem Zweck, nicht mit dem Kreditangebot
Ein Kredit sollte zuerst einer konkreten Verwendung zugeordnet werden. Die Laufzeit und die Rückzahlung müssen zur wirtschaftlichen Lebensdauer des finanzierten Vorhabens passen. Ein langfristiger Vermögensaufbau benötigt eine andere Struktur als die Überbrückung eines vorübergehenden Liquiditätsengpasses.
Für die Analyse hilft eine einfache Trennung:
| Finanzierungsbaustein | Typische Aufgabe | Worauf Verbraucher achten sollten |
|---|---|---|
| Langfristiges Darlehen | Kauf oder größere Investition | Laufzeit, Tilgungsplan, Anschlussfinanzierung |
| Flexible Kreditlinie | Schwankende Ausgaben oder Liquidität | Bereitstellungs- und Abrufkosten, variable Zinsen |
| Förderdarlehen | Finanzierung unter Förderbedingungen | Förderfähigkeit vor Vertragsabschluss, Kombination mit anderen Darlehen |
| Nachrangige oder mezzanine Finanzierung | Ergänzung bei fehlendem Eigenkapital | Höhere Kosten, Nachrang im Insolvenzfall, umfassende Vertragsprüfung |
| Besichertes Darlehen | Finanzierung gegen Grundschuld oder andere Sicherheiten | Wertansatz der Sicherheit, Freigabe, Verwertungsrisiko |
Eine Beratung sollte mit einer Kapitalbedarfsrechnung beginnen. Sie trennt den einmaligen Bedarf von den laufenden Kosten und enthält eine Liquiditätsreserve. Private Haushalte sollten auch unregelmäßige Ausgaben wie Instandhaltung, Versicherungen, Steuerzahlungen oder Pflegekosten einplanen. Für Selbstständige kommen Umsatzschwankungen und Steuerzahlungen hinzu.
Eine tragfähige Struktur folgt einer einfachen Regel: Die regelmäßige Kreditbelastung muss auch dann finanzierbar bleiben, wenn ein Teil des Einkommens ausfällt oder der variable Zins steigt. Wer nur die Rate im ersten Monat betrachtet, beurteilt die Finanzierung unvollständig.
Bausteine nach Risiko und Laufzeit ordnen
Die Kapitalstruktur zeigt, aus welchen Quellen ein Vorhaben finanziert wird. Je weiter ein Baustein im Rang hinter anderen Gläubigern steht, desto höher ist meist sein Ausfallrisiko. Dafür fallen in der Regel höhere Kosten an.
Private Finanzierungen werden oft durch mehrere Verträge komplex. Ein Immobilienkredit kann mit einem Förderdarlehen, Eigenkapital, einer Reserve und später einer Anschlussfinanzierung verbunden sein. Deshalb müssen alle Verträge zusammen betrachtet werden. Ein günstiger Zinssatz in einem Vertrag gleicht weder eine hohe Restschuld noch einen unpassenden Fälligkeitstermin in einem anderen Vertrag aus.
Fälligkeiten aufeinander abstimmen
Die Rückzahlung sollte zum erwarteten Geldzufluss passen. Bei einem Darlehen mit kurzer Zinsbindung und hoher Restschuld besteht ein Anschlussrisiko. Ein Darlehen mit sehr langer Laufzeit schafft mehr Flexibilität, verursacht insgesamt aber möglicherweise höhere Zinskosten.
Vor der Entscheidung sollten mindestens diese Fragen schriftlich beantwortet werden:
- Wie hoch ist die Restschuld zu jedem wichtigen Fälligkeitstermin?
- Welche Einnahme soll die Tilgung finanzieren?
- Welche Kosten entstehen durch Sondertilgung, Umschuldung oder vorzeitige Rückzahlung?
- Was passiert, wenn die Anschlussfinanzierung teurer wird?
- Welche Sicherheit bleibt nach einer Teilrückzahlung frei?
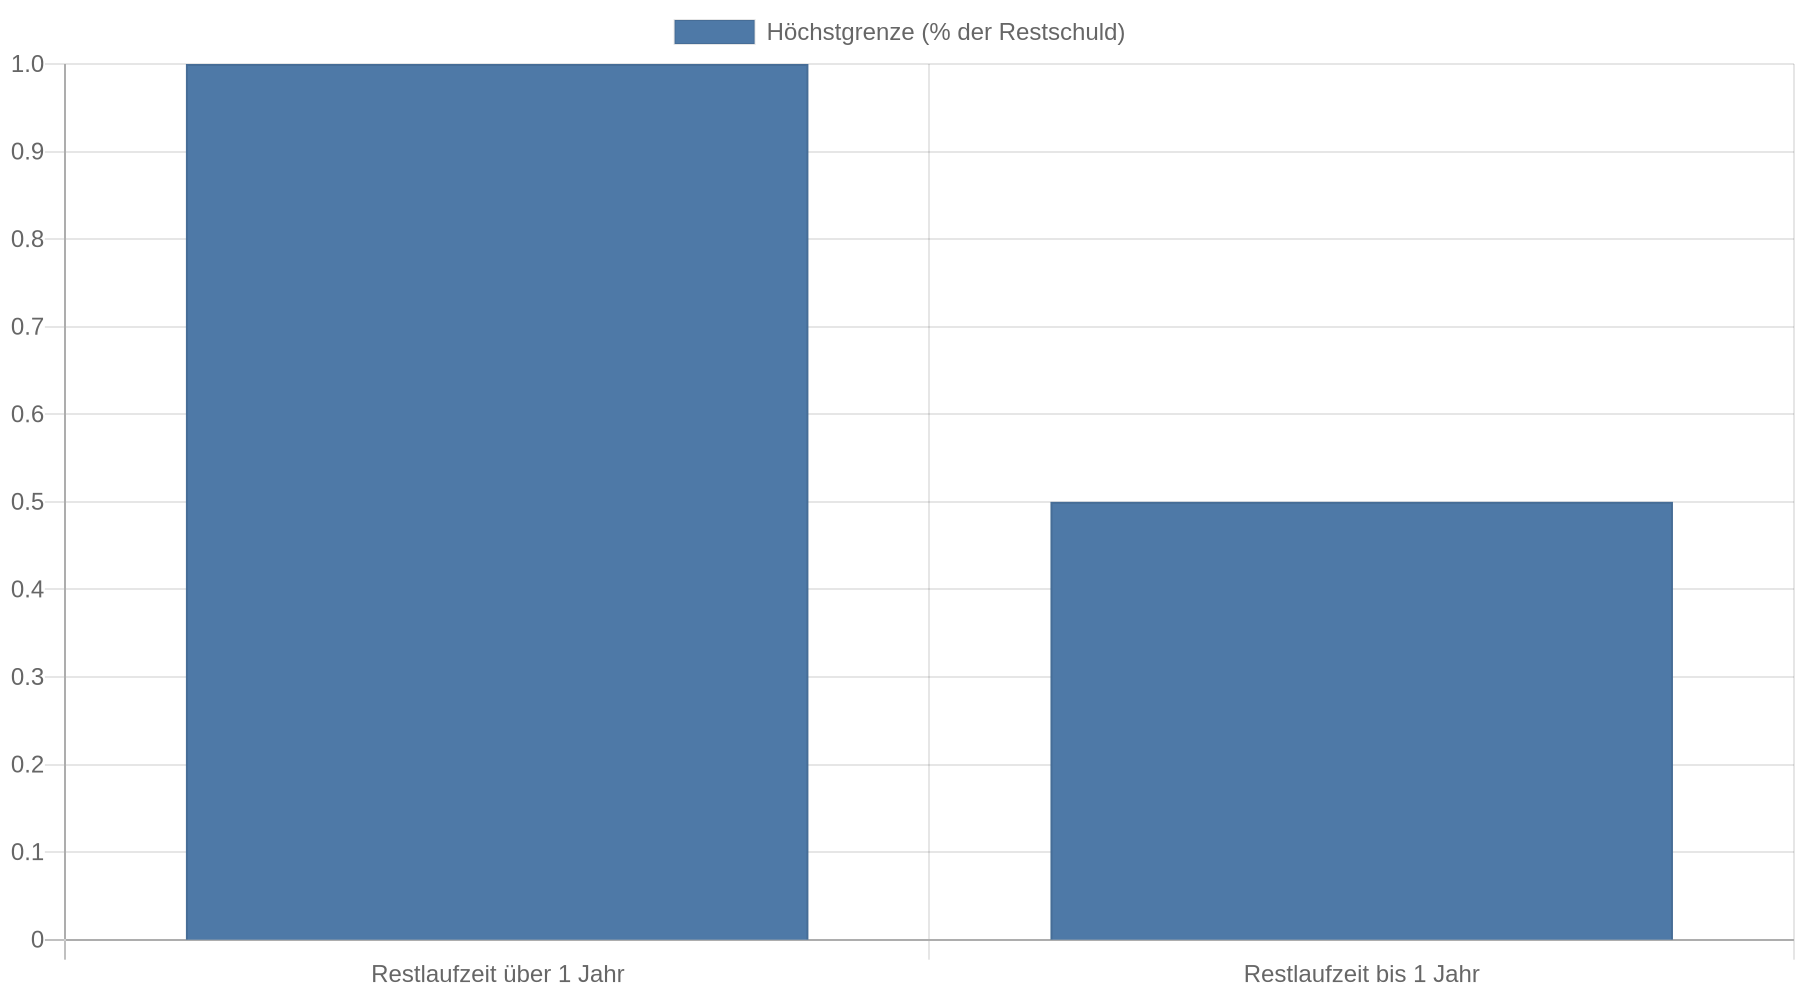
Die Verbraucherzentrale weist darauf hin, dass die Tilgung bestehender Schulden häufig Vorrang vor einer Geldanlage hat, weil Schuldzinsen meist höher liegen als die erzielbare Rendite. Bei Konsumentenschulden kann eine vorzeitige Rückzahlung zudem eine Vorfälligkeitsentschädigung auslösen. Nach der dort dargestellten Regelung beträgt sie bei einer Restlaufzeit von mehr als einem Jahr höchstens 1 Prozent der Restschuld, bei einer kürzeren Restlaufzeit 0,5 Prozent.
 Der konkrete Vertrag und die gesetzliche Einordnung bleiben entscheidend. Eine Umschuldung sollte deshalb immer die Ablösekosten einbeziehen.
Konsortialkredite zeigen das Prinzip der Risikoteilung
Ein Konsortialkredit wird von mehreren Banken gemeinsam bereitgestellt. Eine federführende Bank, der Konsortialführer, koordiniert die teilnehmenden Institute und bündelt die Kommunikation. Die Stadtsparkasse München beschreibt Konsortialkredite unter anderem für Immobilien, Unternehmen und Projektfinanzierungen.
Für private Verbraucher ist ein solcher Kredit selten das passende Standardprodukt. Das dahinterliegende Prinzip ist dennoch nützlich: Große oder besonders komplexe Finanzierungen lassen sich in abgestimmte Teile zerlegen. Ein Baustein kann die langfristige Grundfinanzierung übernehmen, ein anderer eine flexible Reserve. Die Verträge müssen dabei Rangfolge, Sicherheiten, Informationspflichten und Ausstiegsmöglichkeiten eindeutig regeln.
Bei größeren Immobilienprojekten oder Beteiligungen kann außerdem eine Finanzierung ohne persönlichen Rückgriff, eine sogenannte Non-Recourse-Struktur, vorkommen. Dabei haftet im Kern das finanzierte Projekt oder Objekt. Das reduziert den persönlichen Rückgriff nur, wenn der Vertrag diese Begrenzung tatsächlich vorsieht. Begriffe wie „projektbezogen“ oder „besichert“ ersetzen keine Prüfung der Haftungsklauseln.
Private Debt ist eine zusätzliche Quelle mit einem anderen Risikoprofil
Private Debt bezeichnet Kredite, die nicht von klassischen Banken, sondern von privaten Kreditfonds oder anderen nicht-banklichen Kapitalgebern vergeben werden. Die Finanzierungen werden nicht wie börsenfähige Wertpapiere öffentlich gehandelt. Nach der Darstellung von NAO zu Private Debt reicht das Spektrum von klassischen Unternehmenskrediten bis zu spezialisierten strukturierten Krediten.
Für Verbraucher ist diese Unterscheidung wichtig. Wer selbst in einen Private-Debt-Fonds investiert, trägt ein Anlage- und Liquiditätsrisiko. Wer als Unternehmer eine solche Finanzierung aufnimmt, erhält Zugang zu einer zusätzlichen Kapitalquelle, zahlt dafür aber häufig einen Risikoaufschlag und hat weniger flexible Ausstiegsmöglichkeiten.
Private Debt ist typischerweise weniger liquide. Die Anlage oder Forderung lässt sich nicht jederzeit zu einem transparenten Marktpreis verkaufen. Höhere Zinsen gleichen dieses Risiko nicht automatisch aus. Vor einer Entscheidung müssen daher Rang, Sicherheiten, Laufzeit, Kündigungsrechte, Ausfallmechanismen und mögliche Nachschusspflichten geprüft werden.
Sicherheiten begrenzen Risiken, beseitigen sie aber nicht
Eine Sicherheit stärkt die Position des Kreditgebers. Sie senkt aber nicht automatisch die Belastung des Kreditnehmers. Bei einer Grundschuld kommt es deshalb neben dem Beleihungswert darauf an, welche anderen Rechte im Grundbuch stehen, wann die Sicherheit freigegeben wird und welcher Betrag nach einer Teilrückzahlung noch haftet.
Eine sinnvolle Prüfung beantwortet drei Fragen:
- Welchen Wert hat die Sicherheit unter normalen und angespannten Marktbedingungen?
- Welche Gläubiger greifen im Verwertungsfall zuerst zu?
- Welche persönlichen Haftungen bleiben neben der Sicherheit bestehen?
Diese Prüfung ist angesichts der Marktlage besonders wichtig. Die BaFin nennt 2025 Korrekturen an Immobilienmärkten und Ausfälle von Unternehmenskrediten als Risiken. Von Mitte 2022 bis zum dritten Quartal 2024 sanken die Preise für Büro- und Einzelhandelsimmobilien laut BaFin um etwa 17 Prozent, für gewerbliche Wohnimmobilien um etwa 8 Prozent.
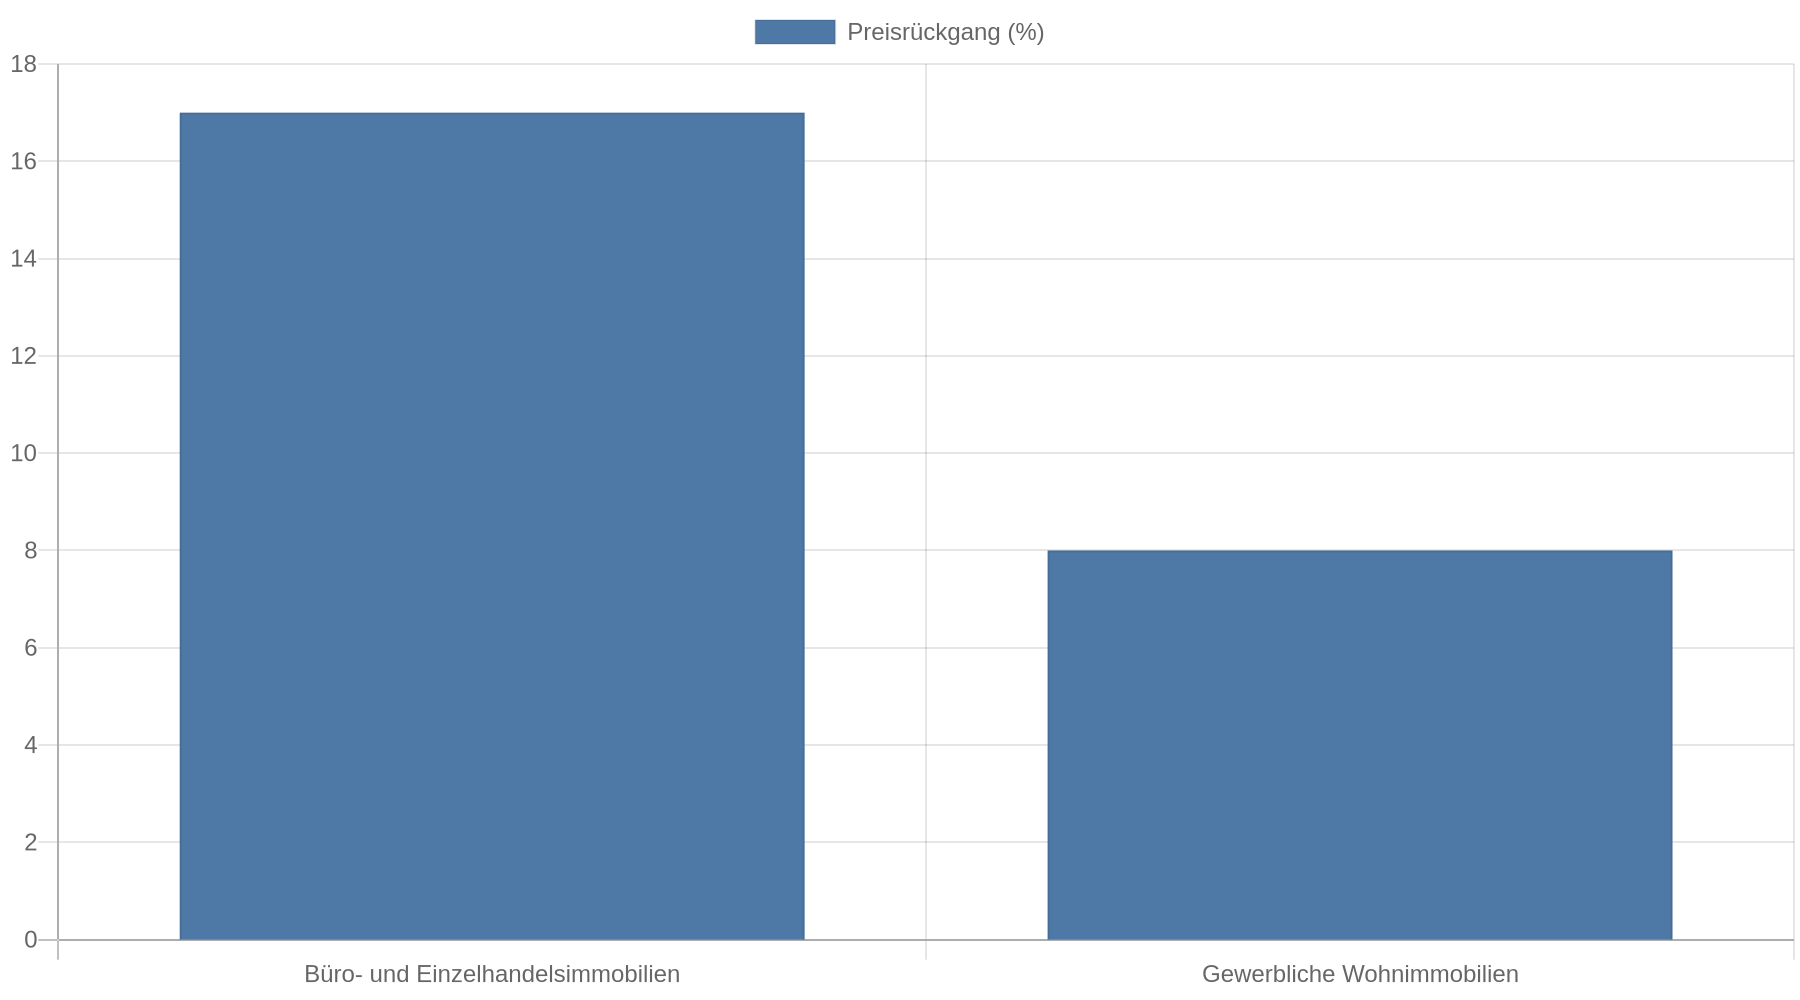 Diese Zahlen beziehen sich auf gewerbliche Märkte und lassen sich nicht direkt auf jede private Wohnimmobilie übertragen. Sie zeigen aber, warum ein Sicherheitenwert nicht als unveränderliche Größe in die Rechnung gehört.
Nachhaltigkeitsdaten werden Teil der Kreditprüfung
Banken beziehen Klima- und Umweltrisiken zunehmend in ihre Kreditentscheidung ein. Die BaFin erwartet, dass Kreditinstitute dafür aussagekräftige Nachhaltigkeitsdaten verwenden. Laut einem BaFin-Interview zu KMU-Krediten gibt es jedoch keine einheitlichen Anforderungen oder Vorlagen für alle Banken. Bank A kann deshalb andere Angaben verlangen als Bank B. Fehlen Daten, dürfen Institute unter bestimmten Umständen Schätzungen verwenden, etwa anhand vergleichbarer Kunden.
Für private Immobilienfinanzierungen betrifft das vor allem den energetischen Zustand, Sanierungsbedarf und mögliche Folgekosten. Bei einer vermieteten Immobilie kommen Angaben zu laufenden Kosten, Modernisierungen und Mietrisiken hinzu. Wer diese Daten früh zusammenträgt, reduziert Rückfragen und erkennt selbst, ob eine geplante Rate nur bei optimistischen Annahmen funktioniert.
Eine neutrale Beratung muss ihre Vergütung offenlegen
Die Qualität einer Kreditberatung hängt auch vom Geschäftsmodell der beratenden Person ab. Ein Berater, der bei einem einzelnen Finanzkonzern angestellt ist, bietet typischerweise Produkte dieses Konzerns an. Das kann die Auswahl einschränken. Ein unabhängiger Makler kann mehrere Anbieter vergleichen, arbeitet laut Finanzfluss zur Rolle von Finanzberatern aber ebenfalls häufig auf Provisionsbasis.
Vor dem Austausch sensibler Unterlagen sollten Verbraucher deshalb schriftlich klären:
- Welche Anbieter und Finanzierungsarten werden tatsächlich geprüft?
- Wer zahlt die Vergütung und wann fällt sie an?
- Gibt es eine separate Beratungshonorierung?
- Werden auch Förderkredite, Leasing oder alternative Kapitalgeber betrachtet?
- Welche Unterlagen erhält der Kunde zur eigenen Prüfung?
Eine strukturierte Beratung sollte mindestens den Finanzierungsbedarf, die Kapitalstruktur, das Risikoprofil und die verfügbaren Marktanbieter vergleichen. Bei der Beratung zu externer Finanzierung werden als mögliche Bausteine unter anderem Investitionskredite, Betriebsmittellinien und Avalkredite genannt. Dazu kommen mezzanine Finanzierungen, Förderkredite, Leasing und alternative Kapitalgeber. Für Privatkunden ist dabei entscheidend, welche dieser Bausteine tatsächlich zum persönlichen Zweck und zur eigenen Haftungssituation passen.
Eine Vergleichsmatrix macht Angebote prüfbar
Mehrere Angebote lassen sich nicht sinnvoll anhand eines einzelnen Zinssatzes vergleichen. Eine Vergleichsmatrix sollte mindestens folgende Punkte enthalten:
| Prüffeld | Frage |
|---|---|
| Auszahlung | Welcher Nettobetrag steht nach Gebühren und Einbehalten zur Verfügung? |
| Rückzahlung | Wie entwickeln sich Rate und Restschuld über die gesamte Laufzeit? |
| Zins | Ist der Zins fest, variabel oder an eine spätere Anschlussentscheidung gebunden? |
| Sicherheiten | Welche Vermögenswerte haften und wann werden sie freigegeben? |
| Flexibilität | Sind Sondertilgungen, Tilgungssatzwechsel oder Ratenpausen vereinbart? |
| Ausstieg | Welche Kosten entstehen bei Ablösung, Verkauf oder Umschuldung? |
| Ausfall | Welche Folgen hat ein Einkommensrückgang oder eine verspätete Zahlung? |
| Beratung | Welche Vergütung erhält die vermittelnde Stelle? |
Schematische Risikowirkung einer Struktur:
Eigenkapital
    ↓ trägt Verluste zuerst, senkt Fremdkapitalbedarf
Langfristiges Hauptdarlehen
    ↓ planbare Rückzahlung, aber Restschuld- und Zinsbindungsrisiko
Flexible Kreditlinie
    ↓ Liquiditätsreserve, aber variabler Zins und Abrufdisziplin
Nachrangige Finanzierung
    ↓ schließt Finanzierungslücke, aber höhere Kosten und schwächere Rangposition
Die Darstellung ist kein allgemeiner Rangplan für jeden Vertrag. Sie macht sichtbar, dass zusätzliche Flexibilität und zusätzliches Risiko meist gemeinsam auftreten. Jeder Baustein braucht deshalb einen eigenen Rückzahlungsgrund.
So entsteht eine belastbare Entscheidungsunterlage
Eine fortgeschrittene Kreditberatung sollte aus den persönlichen Unterlagen eine nachvollziehbare Entscheidung ableiten. Dafür genügt kein unverbindlicher Kreditvergleich. Sinnvoll ist eine Datei oder Mappe mit folgenden Bestandteilen:
- Verwendungsplan: Zweck, Betrag, Zeitpunkt und erwarteter Nutzen der Finanzierung.
- Haushalts- oder Liquiditätsrechnung: laufende Einnahmen, Ausgaben, Reserven und unregelmäßige Belastungen.
- Schuldenübersicht: Restschuld, Zinssatz, Laufzeit, Sicherheiten und Ablösekosten jedes bestehenden Kredits.
- Szenarien: Basisfall, Einkommensrückgang, höhere Anschlusskosten und verzögerte Einnahmen.
- Angebotsvergleich: Gesamtkosten, Haftung, Flexibilität und Rangfolge der Bausteine.
- Ausstiegsplan: Verkauf, Umschuldung, Sondertilgung oder Verwertung der Sicherheit.
Bei einer Immobilie sollte zusätzlich geprüft werden, ob die Mieteinnahmen oder eingesparten Wohnkosten die Finanzierung tatsächlich tragen. Bei einer selbstständigen Tätigkeit gehört eine getrennte Betrachtung von privaten und geschäftlichen Verpflichtungen dazu. Eine Bürgschaft oder persönliche Mithaftung sollte nur unterschrieben werden, wenn die mögliche Belastung auch ohne den erwarteten Erfolg des Vorhabens tragbar bleibt.
Kernaussagen
- Ordne jeden Kredit einem konkreten Zweck zu: Laufzeit, Tilgung und Sicherheit müssen zur wirtschaftlichen Nutzung und zum erwarteten Geldzufluss passen.
- Vergleiche die Gesamtstruktur statt nur den Zinssatz: Für die tatsächliche Belastung sind Restschuld, Anschlussrisiko, Ablösekosten, Rangfolge und persönliche Haftung maßgeblich.
- Prüfe Sicherheiten unter Stressbedingungen: Immobilienwerte bleiben veränderlich, und eine Besicherung beseitigt weder Markt- noch Ausfallrisiken.
- Offenbare Interessenkonflikte vor der Beratung: Schriftlich zu klären sind Vergütung, Anbieterbindung und geprüfte Finanzierungsquellen.
- Rechne mehrere Szenarien durch: Belastbar ist eine Finanzierung erst, wenn sie auch bei geringerem Einkommen, höheren Anschlusskosten oder verzögerten Einnahmen funktioniert.
FAQ
Ist ein Konsortialkredit für Privatpersonen sinnvoll?
Konsortialkredite richten sich vor allem an große Immobilien-, Unternehmens- und Projektfinanzierungen. Für private Verbraucher ist das Modell selten ein Standardprodukt. Nützlich bleibt das Prinzip der Aufteilung: Mehrere Finanzierungsbausteine lassen sich nach Laufzeit, Zweck und Risiko ordnen, sofern die Verträge zusammenpassen.
Wie erkenne ich, ob eine Finanzierung zu komplex aufgebaut ist?
Eine Struktur ist schwer kontrollierbar, wenn Sie die Restschuld, Gesamtkosten oder Haftung nicht für jeden Baustein erklären können. Bitten Sie um einen Zahlungsplan über die gesamte Laufzeit und markieren Sie alle variablen Zinsen, Anschlussentscheidungen, Sicherheiten und vorzeitigen Ablösekosten.
Sollte ich bestehende Schulden zuerst zurückzahlen oder Geld anlegen?
Die Verbraucherzentrale empfiehlt grundsätzlich, vorhandene Schulden zu tilgen, weil deren Zinsen meist über der Rendite einer Geldanlage liegen. Vergleichen Sie trotzdem die sichere Zinsersparnis mit möglichen Vorfälligkeitskosten und halten Sie eine angemessene Liquiditätsreserve zurück.
Was passiert, wenn die Immobilie weniger wert ist als erwartet?
Eine niedrigere Bewertung kann den Beleihungsspielraum verringern und eine Anschluss- oder Nachfinanzierung erschweren. Prüfen Sie deshalb, ob die Rückzahlung auch ohne eine steigende Immobilienbewertung funktioniert und welche persönliche Haftung neben der Grundschuld besteht.
Ist Private Debt automatisch günstiger als ein Bankkredit?
Nein. Private Debt erweitert den Zugang zu Finanzierungsquellen, ist aber häufig weniger liquide und kann wegen des höheren Risikos höhere Zinsen verlangen. Vergleichen Sie Rang, Sicherheiten, Laufzeit, Kündigungsrechte und Gesamtkosten mit einem Bankangebot.
Wie finde ich eine unabhängige Kreditberatung?
Klären Sie vorab, ob die Beratung an einen Konzern gebunden ist, welche Anbieter geprüft werden und ob eine Provision oder ein Honorar anfällt. Lassen Sie sich die Empfehlung mit Alternativen, Gesamtkosten und möglichen Interessenkonflikten schriftlich erklären.
Was sollte ich tun, wenn die Bank unterschiedliche Nachhaltigkeitsdaten verlangt?
Erstellen Sie eine eigene Unterlagenmappe mit Energieausweis, Sanierungsstand, Verbrauchsdaten, geplanten Investitionen und laufenden Kosten, soweit diese Angaben für das Vorhaben relevant sind. Da Banken unterschiedliche Anforderungen verwenden, können Sie damit Rückfragen schneller beantworten und Angebote besser vergleichen.