
Wer in Deutschland ein Auto, eine Renovierung oder Haushaltsgeräte finanzieren oder einen finanziellen Engpass überbrücken möchte, sollte drei Punkte prüfen: die Gesamtkosten, die monatliche Rate und die eigenen Rechte nach Vertragsabschluss. Ein Verbraucherkredit ist ein Darlehen für private Zwecke. Eine Bank oder ein anderer Anbieter zahlt das Geld aus. Sie zahlen es in Raten oder zu einem späteren Zeitpunkt zurück.
Maßgeblich ist der Gesamtbetrag, den Sie zurückzahlen, nicht die niedrigste Monatsrate. Eine lange Laufzeit senkt die einzelne Rate, erhöht aber häufig die Summe der Zinsen. Vergleichen Sie Angebote deshalb anhand des effektiven Jahreszinses und der Gesamtkosten. Prüfen Sie außerdem, ob die Rate auch bei unerwarteten Ausgaben in Ihr Budget passt.
Welche Verbraucherkredite es gibt
Beim klassischen Ratenkredit erhalten Sie einen festen Betrag und zahlen ihn über eine vereinbarte Laufzeit zurück. Die Rate bleibt meist gleich. Sie können das Geld frei verwenden. Bei zweckgebundenen Krediten gelten besondere Bedingungen, etwa für den Kauf eines Fahrzeugs.
Mit einem Dispositionskredit können Sie Ihr Girokonto überziehen. Er eignet sich höchstens für einen kurzen Engpass, weil die Kosten bei längerer Nutzung schnell steigen. Ein Rahmenkredit funktioniert ähnlich. Er stellt Ihnen einen festen Kreditrahmen bereit, den Sie flexibel nutzen und zurückzahlen.
Beim Kauf auf Raten schließen Sie den Kaufvertrag und den Kredit häufig im selben Geschäft oder über denselben Anbieter ab. Angebote nach dem Muster „Jetzt kaufen, später bezahlen“ verschieben die Zahlung oder teilen sie auf mehrere Raten auf. Die schnelle Abwicklung erschwert die Übersicht, besonders wenn mehrere Käufe parallel laufen. Die Bundesregierung hat deshalb einen Gesetzentwurf zur Umsetzung der neuen EU-Verbraucherkreditrichtlinie beschlossen, der solche Modelle und bestimmte unentgeltliche Kredite stärker in den Verbraucherschutz einbeziehen soll. Die geplanten Regeln sollen ab dem 20. November 2026 angewendet werden, sofern sie bis dahin entsprechend umgesetzt sind.
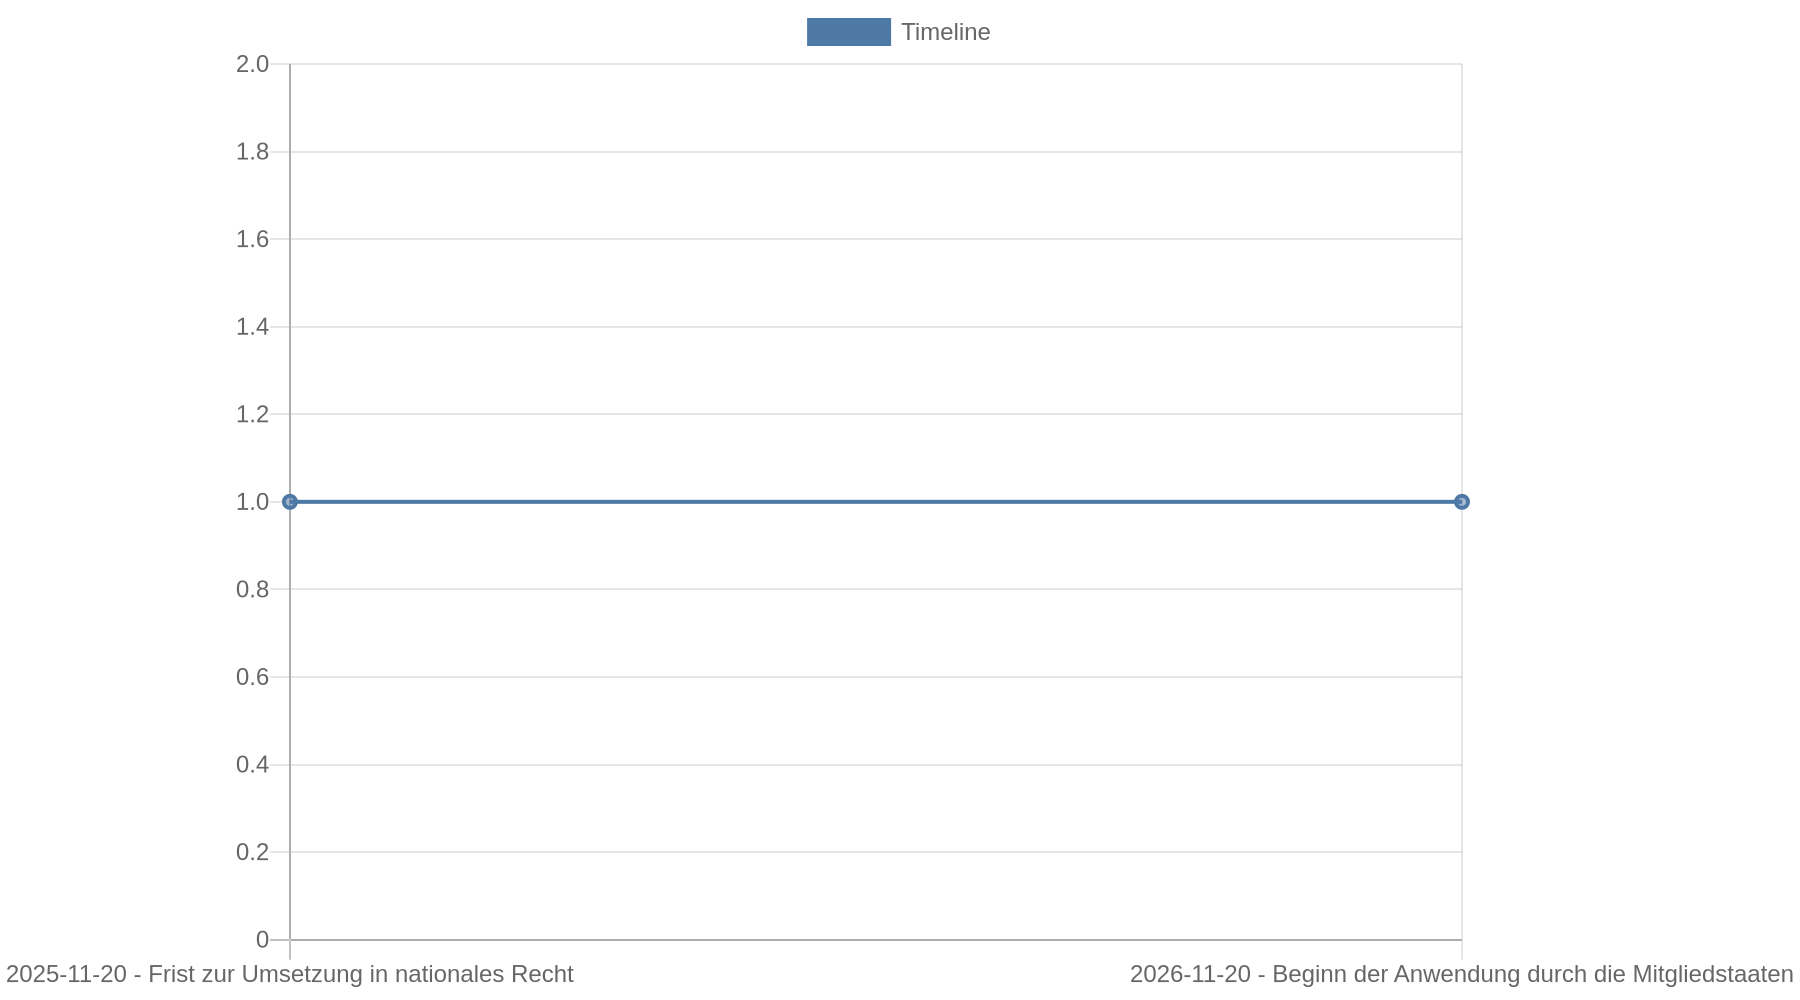 Den Stand des Gesetzentwurfs zur Verbraucherkreditrichtlinie erläutert das Bundesministerium der Justiz.
Kosten richtig vergleichen
Der Sollzins ist der vereinbarte Zins für den Kreditbetrag. Der effektive Jahreszins enthält zusätzlich bestimmte Kosten. Mit ihm lassen sich Angebote besser vergleichen. Wichtig ist außerdem der Gesamtbetrag. Er umfasst die Auszahlung und alle vertraglich ausgewiesenen Rückzahlungen.
| Angabe im Kreditangebot | Wofür sie steht | Worauf Sie achten sollten |
|---|---|---|
| Nettokreditbetrag | Betrag, der Ihnen tatsächlich zur Verfügung steht | Prüfen Sie, ob Gebühren oder Versicherungsbeiträge vorher abgezogen werden |
| Sollzins | Vereinbarter Zinssatz für den Kredit | Der Wert allein zeigt nicht die vollständigen Kreditkosten |
| Effektiver Jahreszins | Vergleichsgröße für die jährlichen Kreditkosten | Angebote möglichst anhand derselben Kreditsumme und Laufzeit vergleichen |
| Monatsrate | Regelmäßige Rückzahlung | Muss dauerhaft in Ihr Haushaltsbudget passen |
| Laufzeit | Zeitraum bis zur vollständigen Rückzahlung | Eine längere Laufzeit senkt die Rate, verlängert aber die Zinszahlung |
| Gesamtbetrag | Summe aller vorgesehenen Zahlungen | Diese Summe entscheidet über die tatsächliche Belastung |
Lesen Sie vor der Unterschrift, ob eine Bearbeitungsgebühr, eine Restschuldversicherung, weitere Produkte oder Kosten für Sondertilgungen vorgesehen sind. Bei bestimmten Ereignissen übernimmt eine Restschuldversicherung je nach Vertrag die Raten oder die Restschuld. Sie macht den Kredit teurer und schließt häufig bestimmte Fälle aus. Finanztip empfiehlt, Kreditangebote zu vergleichen und eine Restschuldversicherung kritisch zu prüfen.
Ein einfaches Haushaltsbeispiel hilft bei der Entscheidung: Addieren Sie regelmäßige Einnahmen und ziehen Sie Miete, Energie, Versicherungen, Unterhalt, bestehende Raten, Lebenshaltungskosten und einen Puffer für unregelmäßige Ausgaben ab. Nur der verbleibende Betrag steht für eine neue Rate zur Verfügung. Planen Sie nicht mit dem gesamten Rest, denn Reparaturen, Krankheit oder ein vorübergehender Einkommensausfall können die Rechnung verändern.
Kreditwürdigkeit und SCHUFA-Daten
Vor der Kreditvergabe prüft der Anbieter, ob Sie die Raten voraussichtlich zurückzahlen können. Dafür betrachtet er unter anderem Ihr Einkommen, Ihre Beschäftigung und bestehende Zahlungsverpflichtungen. Kreditgeber fragen außerdem bei Auskunfteien nach Ihrer bisherigen Zahlungsfähigkeit. Die SCHUFA ist eine solche Auskunftei. Ihr Score ist ein statistischer Wert für das Risiko eines Zahlungsausfalls. Er ersetzt nicht die Prüfung Ihrer konkreten Einnahmen und Ausgaben.
Fordern Sie vor einem größeren Kreditantrag eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung oder eine Selbstauskunft nach § 34 Bundesdatenschutzgesetz an. Prüfen Sie Namen, Anschrift, Vertragsdaten und erledigte Forderungen. Beanstanden Sie falsche oder nicht mehr zulässige Einträge bei der SCHUFA und beim meldenden Unternehmen. Eine kostenlose SCHUFA-Selbstauskunft kann einmal jährlich angefordert werden.
Die Löschung erledigter Forderungen erfolgt nicht pauschal sofort. Für bestimmte erledigte Forderungen kann seit dem 1. Januar 2025 eine verkürzte Speicherfrist von 18 Monaten greifen, wenn die Forderung unter den genannten Voraussetzungen innerhalb von 100 Tagen nach der Meldung vollständig bezahlt wurde. Ob diese Voraussetzungen erfüllt sind, hängt vom Einzelfall ab. Eine allgemeine Zusage, dass ein Eintrag unmittelbar gelöscht wird, ist deshalb nicht belastbar. Auch die aktuelle rechtliche Entwicklung zur sofortigen Löschung erledigter Forderungen ist nicht als pauschaler Anspruch geklärt. Hinweise zum Umgang mit SCHUFA-Daten finden Sie bei advocado zur Verbesserung des SCHUFA-Scores.
Stellen Sie nicht gleichzeitig zahlreiche vollständige Kreditanfragen bei verschiedenen Banken. Fragen Sie zunächst nach Konditionsanfragen oder vergleichen Sie Angebote über einen Weg, der keine unnötigen harten Kreditanfragen auslöst. Welche Anfrage gespeichert wird, hängt vom konkreten Verfahren des Anbieters ab. Lesen Sie deshalb die Hinweise im Antrag.
Vor der Unterschrift: Diese Unterlagen und Klauseln zählen
Kreditgeber verlangen meist Nachweise zu Einkommen, Beschäftigung, Identität und bestehenden Verpflichtungen. Halten Sie dafür Gehaltsabrechnungen, Kontoauszüge und andere verlangte Unterlagen vollständig und aktuell bereit. Machen Sie zu Einnahmen, Ausgaben und laufenden Krediten wahrheitsgemäße Angaben. Unvollständige oder falsche Angaben gefährden die Kreditentscheidung und können später rechtliche Folgen haben.
Prüfen Sie den Vertrag besonders an diesen Stellen:
- Wie hoch sind Nettokreditbetrag, Monatsrate und Gesamtbetrag?
- Wann beginnt die Rückzahlung und an welchem Tag wird die Rate eingezogen?
- Ist der Sollzins fest oder veränderlich?
- Sind Sondertilgungen und eine vollständige vorzeitige Rückzahlung erlaubt?
- Welche Kosten entstehen bei Zahlungsverzug?
- Enthält das Angebot eine freiwillige Versicherung oder ein weiteres Finanzprodukt?
- Welche Widerrufsbelehrung und Pflichtangaben enthält der Vertrag?
Treffen Sie wegen einer schnellen digitalen Zusage keine übereilte Entscheidung. Eine kurze Bearbeitungszeit zeigt nicht, ob die Rate zu Ihrem Haushalt passt. Auch eine Kreditzusage ohne ausreichende Prüfung Ihrer Rückzahlungsfähigkeit sagt nichts über die Qualität des Angebots aus.
Widerruf, vorzeitige Rückzahlung und Sondertilgung
Verbraucherdarlehensverträge können grundsätzlich innerhalb von 14 Tagen widerrufen werden. Die Frist beginnt nur, wenn die erforderlichen Vertragsinformationen und eine ordnungsgemäße Widerrufsbelehrung vorliegen. Fehlen Pflichtinformationen, kann sich die Frist verlängern. Finanztip erläutert den Widerruf von Darlehen.
Nach einem wirksamen Widerruf müssen Sie die erhaltenen Leistungen zurückgeben. Das ausgezahlte Geld ist spätestens innerhalb von 30 Tagen zurückzuzahlen. Für die tatsächliche Nutzungsdauer fallen grundsätzlich zusätzlich Zinsen an. Bewahren Sie den Vertrag, die Widerrufsbelehrung und alle Zahlungsbelege auf. Wenn Sie bei der Frist unsicher sind, lassen Sie den Vertrag von einer Verbraucherzentrale oder einer spezialisierten Beratungsstelle prüfen.
Ein allgemeiner Verbraucherdarlehensvertrag darf ganz oder teilweise vorzeitig zurückgezahlt werden. Bei einem festen Sollzins kann die Bank unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Sie ist auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt, bei einer verbleibenden Laufzeit von weniger als einem Jahr auf höchstens 0,5 Prozent. Die Verbraucherzentrale erklärt die Rechte bei Kreditverträgen.
Fordern Sie vor einer Sondertilgung eine schriftliche Berechnung an. Vergleichen Sie die gesparten Zinsen mit einer möglichen Vorfälligkeitsentschädigung und achten Sie darauf, ob der Vertrag die gewünschte Teilrückzahlung zulässt.
Was bei Mängeln und verbundenen Verträgen gilt
Kauf- und Kreditvertrag bestehen rechtlich grundsätzlich getrennt. Ist ein mit Kredit finanziertes Produkt mangelhaft, müssen Sie die Kreditraten zunächst weiterzahlen. Wenden Sie sich deshalb sofort an den Verkäufer und dokumentieren Sie den Mangel mit Fotos, Rechnungen und Schriftverkehr.
Bei einem sogenannten verbundenen Geschäft hängen Kauf und Kredit wirtschaftlich zusammen. Das ist etwa der Fall, wenn der Händler den Kredit vermittelt und der Kredit ausschließlich diesen Kauf finanziert. Scheitert die Nacherfüllung, können besondere Rechte greifen. Unter den gesetzlichen Voraussetzungen dürfen Sie die Rückzahlung des Darlehens bis zur Höhe der berechtigten Minderung verweigern. Lassen Sie vor einer Zahlungseinstellung prüfen, ob Ihr Vertrag tatsächlich als verbundenes Geschäft gilt. Eine eigenmächtige Einstellung der Raten kann sonst zu Verzug führen.
Wenn die Rate nicht mehr bezahlbar ist
Reagieren Sie beim ersten Zahlungsausfall. Schreiben Sie dem Kreditgeber, ohne eine Mahnung abzuwarten, und erklären Sie Ihre Lage. Bitten Sie um eine schriftliche Übersicht über Rückstände, Verzugszinsen und weitere Kosten. Eine Ratenpause, eine längere Laufzeit oder eine andere Lösung müssen Sie mit dem Kreditgeber vereinbaren. Auf jede gewünschte Änderung haben Sie keinen Anspruch.
Bei Verträgen ab dem 21. März 2016 darf die Bank wegen Ratenrückständen nur unter bestimmten Voraussetzungen kündigen. Erforderlich sind unter anderem mindestens zwei aufeinanderfolgende Raten, bei denen Sie ganz oder teilweise in Verzug sind, sowie ein gesetzlich festgelegter Mindestumfang des Rückstands. Die Bank kann außerdem Verzugszinsen und weitere Kosten verlangen. Die konkreten Voraussetzungen sollten Sie anhand des Vertrags und der aktuellen Zahlungsaufstellung prüfen.
Nehmen Sie keinen neuen teuren Kredit auf, um eine alte Rate zu bezahlen, ohne vorher die Gesamtschuld zu berechnen. Ein Umschuldungskredit kann sinnvoll sein, wenn er die Kosten senkt und die Rückzahlung verbessert. Bleibt die monatliche Belastung zu hoch, verschiebt er das Problem nur. Bei mehreren Rückständen hilft eine anerkannte Schuldnerberatung eher als eine weitere Kreditanfrage.
Welche Änderungen bei Verbraucherkrediten geplant sind
Die Umsetzung der neuen EU-Verbraucherkreditrichtlinie soll den Anwendungsbereich des Verbraucherschutzes erweitern. Geplant sind unter anderem Regeln für bestimmte „Jetzt kaufen, später bezahlen“-Modelle, unentgeltliche Kredite und eine strengere Prüfung der Kreditwürdigkeit. Der Gesetzentwurf sieht außerdem vor, allgemeine Verbraucherdarlehen künftig digital ohne das bisherige Schriftformerfordernis abschließen zu können.
Die geplanten Regeln ändern bestehende Verträge nicht automatisch; maßgeblich sind der konkrete Vertrag, sein Abschlussdatum und die Übergangsvorschriften des späteren Gesetzes. Debitkarten mit Zahlungsaufschub wurden nach den Informationen des Bundestagsausschusses im Gesetzgebungsverfahren aus dem Anwendungsbereich ausgenommen. Der Deutsche Bundestag berichtet über diese Ausnahme.
Kernaussagen
- Vergleichen Sie den Gesamtbetrag: Entscheiden Sie nicht allein nach der Monatsrate, sondern prüfen Sie effektiven Jahreszins, Laufzeit und alle Zusatzkosten.
- Prüfen Sie Ihre Daten vor dem Antrag: Fordern Sie eine kostenlose Selbstauskunft an und lassen Sie falsche SCHUFA-Einträge berichtigen.
- Nutzen Sie Ihre Rechte: Sie können grundsätzlich 14 Tage widerrufen. Allgemeine Verbraucherdarlehen dürfen grundsätzlich vorzeitig zurückgezahlt werden.
- Reagieren Sie bei Zahlungsproblemen sofort: Kontaktieren Sie den Kreditgeber vor weiteren Rückständen und holen Sie bei mehreren Schulden professionelle Schuldnerberatung.
- Behandeln Sie Kauf und Kredit getrennt: Bei mangelhaften Waren laufen die Kreditraten grundsätzlich weiter. Eine Ausnahme gilt, wenn besondere Regeln für verbundene Geschäfte greifen.
FAQ
Wie finde ich einen passenden Verbraucherkredit?
Berechnen Sie zuerst den Betrag, den Sie tatsächlich benötigen, und prüfen Sie Ihr frei verfügbares Haushaltsbudget. Vergleichen Sie anschließend Angebote mit gleicher Kreditsumme und Laufzeit anhand des effektiven Jahreszinses und des Gesamtbetrags. Zusatzversicherungen und optionale Produkte sollten Sie gesondert bewerten.
Kann ich einen Kredit innerhalb von 14 Tagen widerrufen?
Verbraucherdarlehen können grundsätzlich innerhalb von 14 Tagen widerrufen werden. Die Frist setzt eine ordnungsgemäße Belehrung und die erforderlichen Pflichtinformationen voraus. Nach dem Widerruf müssen Sie den ausgezahlten Betrag zurückzahlen und grundsätzlich die Zinsen für die Nutzungsdauer begleichen.
Darf ich einen Ratenkredit vorzeitig ablösen?
Ja, allgemeine Verbraucherdarlehen dürfen grundsätzlich ganz oder teilweise vorzeitig zurückgezahlt werden. Bei festem Sollzins kann eine begrenzte Vorfälligkeitsentschädigung anfallen: höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 Prozent.
Wie bekomme ich einen negativen SCHUFA-Eintrag gelöscht?
Prüfen Sie zunächst, ob der Eintrag sachlich falsch, veraltet oder bereits erledigt ist, und beanstanden Sie ihn bei der SCHUFA sowie beim meldenden Unternehmen. Eine sofortige Löschung jeder erledigten Forderung ist nicht allgemein gesichert. Unter bestimmten Voraussetzungen kann eine verkürzte Speicherfrist von 18 Monaten greifen.
Muss ich die Kreditrate weiterzahlen, wenn das gekaufte Produkt mangelhaft ist?
Grundsätzlich ja, weil Kaufvertrag und Kreditvertrag getrennt bestehen. Bei einem verbundenen Geschäft greifen nach erfolgloser Nacherfüllung besondere Einwendungen. Lassen Sie vor einer Einstellung der Raten prüfen, ob die gesetzlichen Voraussetzungen erfüllt sind.
Was passiert, wenn ich zwei Raten hintereinander nicht bezahle?
Bei neueren Verträgen darf die Bank wegen Ratenrückständen nur unter gesetzlichen Voraussetzungen kündigen. Dazu gehören mindestens zwei aufeinanderfolgende Raten mit einem ausreichenden Rückstand. Zusätzlich können Verzugszinsen, Mahnkosten und weitere Folgen entstehen, deshalb sollten Sie sofort Kontakt aufnehmen.
Sind „Jetzt kaufen, später bezahlen“-Angebote Verbraucherkredite?
Das hängt von der konkreten Gestaltung ab. Die geplante Umsetzung der EU-Verbraucherkreditrichtlinie soll bestimmte solcher Modelle ausdrücklich stärker regulieren. Prüfen Sie bereits heute Zahlungsfristen, Gebühren und die Zahl parallel laufender Raten, bevor Sie den Kauf bestätigen.