
Wenn ein mittelständischer Betrieb eine Investition finanzieren oder einen bestehenden Kredit verlängern will, zählt für die Bank vor allem, ob das Unternehmen den Kredit samt Zinsen voraussichtlich zurückzahlen kann. Bei unsicheren wirtschaftlichen Aussichten prüfen Banken genauer, ob ein Unternehmen den Kredit zurückzahlen kann. Sie verlangen dann häufiger zusätzliche Sicherheiten. Zugleich verzichten manche Unternehmen auf Kredite oder finanzieren Investitionen aus eigenen Mitteln.
Die Zahlen zeigen deshalb vor allem schwierigere Verhandlungen und weniger Unternehmen, die überhaupt mit Banken über Kredite sprechen. Sie belegen keine allgemeine Ablehnungsquote. Die Kredithürde der KfW misst, wie groß der Anteil der Unternehmen mit Kreditgesprächen ist, die die Anforderungen der Banken als streng bewerten.
Was die Kreditdaten aussagen
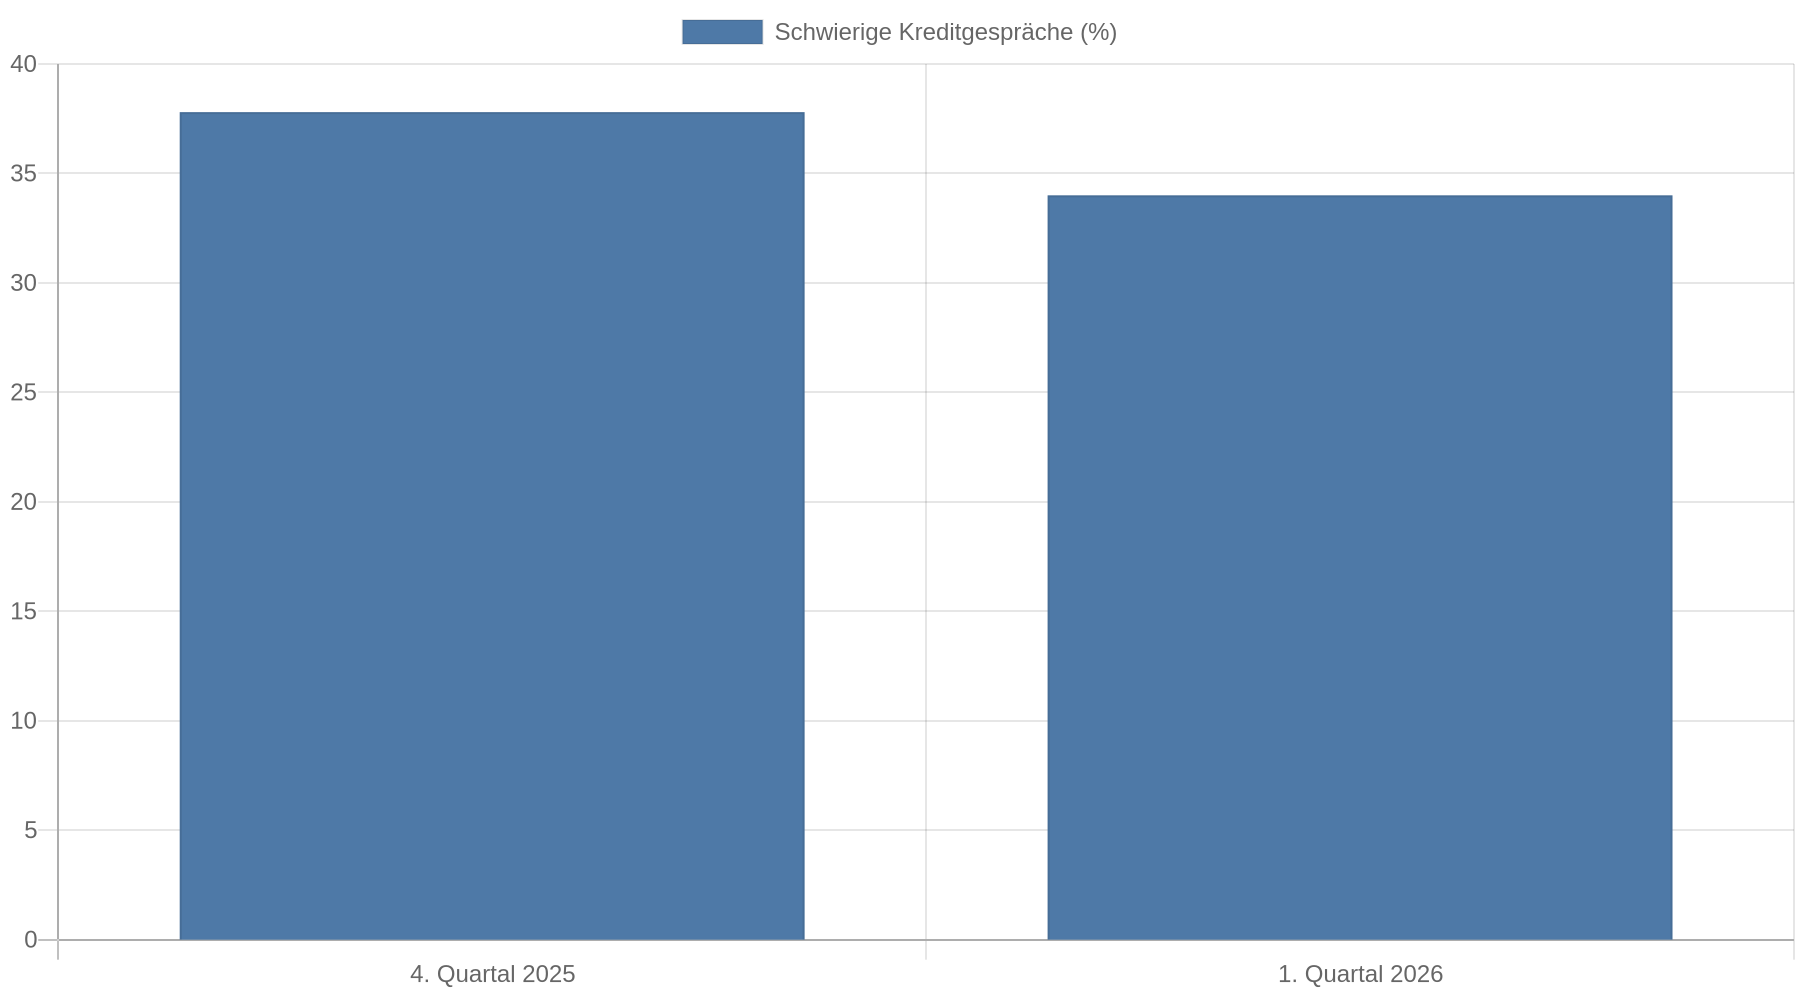
Im ersten Quartal 2026 führten laut KfW 21 Prozent der kleinen und mittleren Unternehmen Kreditgespräche. Das lag deutlich unter dem langfristigen Durchschnitt. Von den Unternehmen, die tatsächlich verhandelten, bewerteten 34 Prozent die Gespräche als schwierig. Die KfW bezeichnete die Banken weiterhin als überdurchschnittlich restriktiv, obwohl sich der Anteil schwieriger Gespräche gegenüber dem Vorquartal verringert hatte. Die Zahlen stammen aus der KfW-ifo-Kredithürde, die vierteljährlich ausgewertet wird.
| Kennzahl | Zeitraum | Wert | Was sie beschreibt |
|---|---|---|---|
| Mittelständler mit Kreditgesprächen | 1. Quartal 2026 | 21 % | Anteil an den befragten kleinen und mittleren Unternehmen |
| Schwierige Gespräche | 1. Quartal 2026 | 34 % | Anteil der Mittelständler mit Kreditgesprächen |
| Erschwerte Kreditbedingungen | 4. Quartal 2025 | 37,8 % | KfW-Wert für Unternehmen, die von schwierigeren Bedingungen berichteten |
Die Werte der letzten beiden Zeilen sind nicht direkt vergleichbar: Sie beziehen sich auf verschiedene Zeitpunkte und messen unterschiedliche Sachverhalte. Die KfW meldete für das vierte Quartal 2025 einen damaligen Höchststand bei den erschwerten Kreditbedingungen. Auch dieser Wert sagt nicht, wie viele Anträge abgelehnt wurden. Die KfW-Auswertung zum Jahresende 2025 zeigt zugleich, dass nur etwa jeder fünfte Mittelständler Kreditverhandlungen führte.
Hier geht es zum passenden Kredit
Warum Banken genauer auf Risiken schauen
Banken kalkulieren bei jedem Unternehmenskredit das Risiko, dass der Betrieb nicht wie vereinbart zurückzahlt. Wenn die Aussichten für Umsatz und Ertrag unsicherer werden, prüfen sie Geschäftszahlen, Liquidität und Sicherheiten besonders genau. Nach dem von der EZB durchgeführten Bank Lending Survey verschärften Banken ihre Kriterien für Firmenkredite im vierten Quartal 2025 erneut. Als Grund nannten sie, angesichts von Handelskonflikten weniger Risiken eingehen zu wollen, wie das Handelsblatt zur Finanzierungslücke berichtete.
Viele Unternehmen haben zudem wenig finanziellen Spielraum. Laut Creditreform planten im Herbst 2026 nur 37,3 Prozent der befragten Mittelständler eine Investition, der niedrigste Anteil seit 20 Jahren. Ein Drittel hatte zugleich eine Eigenkapitalquote von weniger als zehn Prozent. Wenig Eigenkapital bedeutet, dass ein Unternehmen Verluste und unerwartete Kosten schwerer aus eigenen Mitteln auffangen kann. Das kann die Bank bei der Einschätzung berücksichtigen, ob das Unternehmen seinen Kredit zurückzahlen kann. Die Zahlen beruhen auf einer Creditreform-Umfrage.
Kreditausfälle bilden einen weiteren Risikohintergrund. Das NPL-Barometer 2026 bezifferte die Ausfallquote bei Krediten an kleine und mittlere Unternehmen im ersten Quartal auf 4,3 Prozent. Ein Expertenpanel erwartete einen Anstieg auf 5,1 Prozent zum Jahresende 2026 und 5,7 Prozent Ende 2027. Die Prognose beschreibt eine Einschätzung des Panels, keine bereits eingetretene Entwicklung. Sie erklärt auch nicht allein, warum eine einzelne Bank einen Kreditantrag ablehnt.
Warum weniger Kredite nachgefragt werden
Schärfere Anforderungen erklären nicht den gesamten Rückgang. Wenn Unternehmen wegen schwacher Geschäftsaussichten Investitionen verschieben, fragen sie auch weniger Kredite nach. KfW-Chefvolkswirt Dirk Schumacher sah im ersten Quartal 2026 keine Anzeichen für eine Belebung der kreditfinanzierten Investitionen. Er verwies auf geopolitische Krisen und die schwierige Konjunkturlage. Nach Einschätzung der KfW finanzieren zudem immer mehr Mittelständler Investitionen aus eigenen Mitteln.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Damit verstärken sich zwei Entwicklungen: Banken prüfen Kreditanträge strenger, während Betriebe vorsichtiger planen oder einen Kredit gar nicht erst beantragen. Ein Rückgang der Kreditgespräche bedeutet deshalb nicht automatisch, dass Banken jeden Betrieb schlechter behandeln oder dass die gesamte Kreditvergabe im gleichen Umfang sinkt. Die verfügbaren KfW-Zahlen messen Einschätzungen zu Gesprächen und Bedingungen, nicht das gesamte Kreditvolumen.
Was Betriebe vor einer Kreditanfrage vorbereiten sollten
Wer eine Finanzierung plant, sollte frühzeitig mit der Bank sprechen und den Bedarf nachvollziehbar darstellen. Dazu gehören ein klarer Verwendungszweck, aktuelle Zahlen zu Umsatz und Kosten sowie eine Liquiditätsplanung, die auch schwächere Geschäftsentwicklungen abbildet. Eine Bank kann dann besser beurteilen, ob die Rückzahlung selbst bei geringeren Einnahmen tragfähig bleibt.
Wenn ein bestehender Kredit bald neu finanziert werden muss, ist ein langer Vorlauf besonders wichtig. Baker Tilly empfiehlt Unternehmen, dafür mindestens zwölf bis 18 Monate einzuplanen, weil Finanzierungsverhandlungen derzeit mehr Zeit benötigen können. Für Betriebe mit knapper Liquidität ist es sinnvoll, nicht erst dann Kontakt aufzunehmen, wenn eine Kreditlinie ausgeschöpft ist oder die Rückzahlung unmittelbar bevorsteht.
Neben klassischen Bankkrediten kommen etwa Private Debt, also Darlehen von privaten Kreditgebern, oder Finanzierungen auf Basis von Vermögenswerten infrage. Solche Lösungen ersetzen die Prüfung der wirtschaftlichen Lage nicht; laut Baker Tilly kann die Prüfung sogar umfangreicher ausfallen als bei Banken. Vor einer Entscheidung sollten Unternehmen daher Laufzeit, Sicherheiten, Gesamtkosten und Rückzahlungsbedingungen vergleichen. Welche Finanzierung passt, hängt vom Zweck und der finanziellen Lage des Betriebs ab.
Kredit kostenlos und Schufa-neutral anfragen
Kernaussagen
- Unterscheide Verhandlungen von Ablehnungen: Die KfW misst, wie Unternehmen Kreditgespräche und Bankbedingungen einschätzen, nicht den Anteil abgelehnter Anträge.
- Rechne mit strengeren Prüfungen: Unsichere Geschäftsaussichten und geringe Eigenkapitalpuffer erhöhen die Bedeutung von Liquiditätsplanung und Rückzahlungsfähigkeit.
- Plane früher: Beginne Refinanzierungen mit großem Vorlauf; Baker Tilly empfiehlt mindestens zwölf bis 18 Monate.
- Prüfe Alternativen mit Blick auf die Bedingungen: Andere Kreditgeber oder vermögensbasierte Finanzierungen können infrage kommen, verlangen aber ebenfalls eine gründliche Prüfung.
FAQ
Lehnen Banken jetzt mehr Mittelstandskredite ab?
Die vorliegenden KfW-Zahlen nennen keine Ablehnungsquote. Sie zeigen, dass viele Unternehmen mit Kreditgesprächen die Bedingungen als schwierig einschätzen und dass vergleichsweise wenige Mittelständler überhaupt verhandeln.
Warum reichen niedrigere Zinsen nicht aus?
Ein günstigerer Zinssatz verbessert zwar die Kosten eines Kredits, entscheidet aber nicht allein über die Vergabe. Banken prüfen auch, ob ein Betrieb den Kredit unter den erwarteten wirtschaftlichen Bedingungen zurückzahlen kann und welche Sicherheiten er bietet.
Was zählt bei einem Kreditantrag besonders?
Entscheidend sind unter anderem eine nachvollziehbare Liquiditätsplanung, belastbare Geschäftszahlen und ein klarer Finanzierungszweck. Die Unterlagen sollten auch zeigen, wie der Betrieb Rückzahlungen bewältigt, falls Umsatz oder Ertrag niedriger ausfallen als geplant.
Welche Finanzierung kommt infrage, wenn die Hausbank nicht zusagt?
Je nach Bedarf können private Kreditgeber oder Finanzierungen auf Grundlage von Vermögenswerten eine Alternative sein. Auch bei solchen Finanzierungen prüft der Kreditgeber die Kreditwürdigkeit des Unternehmens. Vergleiche deshalb Kosten, Laufzeit, Sicherheiten und Rückzahlungsbedingungen sorgfältig.