
Wer seit Jahren selbstständig arbeitet, regelmäßige Aufträge hat und trotzdem eine Finanzierung braucht, steht vor einer konkreten Frage: Soll das Geld aus offenen Rechnungen, aus einer Investition oder aus einer Beteiligung am künftigen Unternehmenserfolg kommen? Bei der Wahl zählen nicht nur Zinssatz und Kreditzusage. Rückzahlung und Laufzeit müssen auch zu den tatsächlichen Zahlungseingängen passen.
Zu den Alternativen zum klassischen Bankdarlehen gehören etwa Factoring und Leasing. Auch Kundenvorauszahlungen und Mezzanine-Kapital kommen infrage. Factoring bedeutet, dass ein Unternehmen offene Rechnungen an einen Anbieter verkauft und dafür früher Geld erhält. Mezzanine-Kapital verbindet Merkmale von Fremd- und Eigenkapital. Welche Form passt, hängt vor allem davon ab, ob kurzfristig Liquidität fehlt, eine konkrete Anschaffung ansteht oder Wachstum finanziert werden soll.
Was die Kreditdaten für Selbstständige aussagen
Die KfW meldete für das zweite Quartal 2026, dass 40,5 Prozent der kreditinteressierten mittelständischen Unternehmen ihre Banken als restriktiv einschätzten.
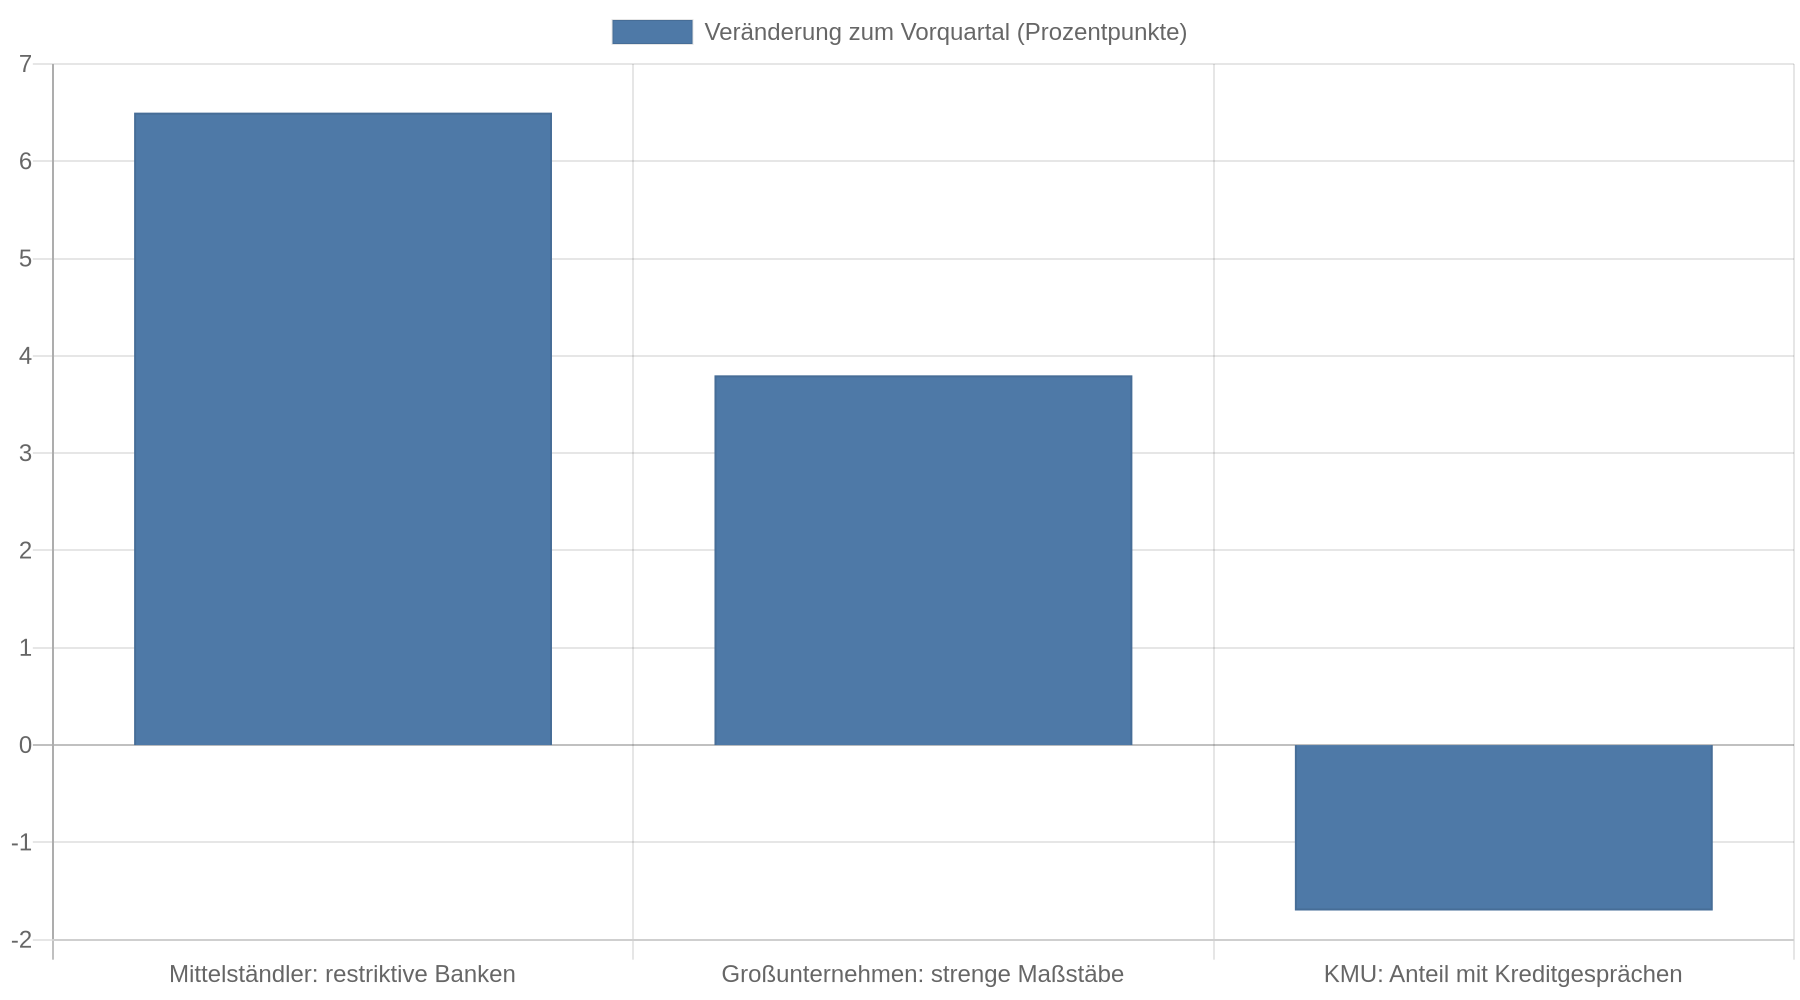
Das waren 6,5 Prozentpunkte mehr als im Vorquartal. Zugleich führten 19,3 Prozent der kleinen und mittleren Unternehmen Kreditgespräche, 1,7 Prozentpunkte weniger als im Vorquartal. Die KfW-ifo-Kredithürde zeigt zwei Werte: wie viele Unternehmen mit Kreditgesprächen die Banken als restriktiv einschätzen und wie viele kleine und mittlere Unternehmen überhaupt Kreditgespräche führen.
Diese Zahlen beschreiben den Mittelstand und Großunternehmen, nicht gezielt Solo-Selbstständige oder Freiberufler. Sie belegen deshalb keine konkrete Ablehnungsquote für etablierte Selbstständige. Sie zeigen aber, warum es sinnvoll ist, neben einem Bankkredit auch Finanzierungen zu prüfen, die Rechnungen, Arbeitsmittel oder künftige Erträge als Grundlage haben.
Hier geht es zum passenden Kredit für Selbstständige
| Kennzahl, 2. Quartal 2026 | Wert | Was gemessen wurde |
|---|---|---|
| 40,5 Prozent | +6,5 Prozentpunkte zum Vorquartal | Mittelständler mit Kreditinteresse, die restriktives Verhalten der Banken meldeten |
| 32,9 Prozent | +3,8 Prozentpunkte zum Vorquartal | Großunternehmen mit Kreditgesprächen, die strenge Maßstäbe meldeten |
| 19,3 Prozent | −1,7 Prozentpunkte zum Vorquartal | Anteil der kleinen und mittleren Unternehmen mit Kreditgesprächen |
Die Werte haben unterschiedliche Bezugsgruppen und messen nicht dasselbe. Sie sind daher nicht als direkte Rangfolge der Kreditbedingungen zu lesen.
Factoring setzt bei offenen Rechnungen an
Factoring passt zu Selbstständigen, die Rechnungen an Unternehmen stellen und auf deren Zahlung warten. Der Anbieter kauft geeignete Forderungen an und zahlt einen Teil des Rechnungsbetrags früher aus. Ein Branchenportal nennt für die erste Auszahlung häufig 80 bis 90 Prozent des Rechnungsbetrags. Den Rest zahlt der Anbieter aus, sobald der Kunde bezahlt hat, abzüglich der vereinbarten Kosten. Das ist eine Anbieterangabe und keine allgemeingültige Kondition. Entscheidend ist deshalb das konkrete Angebot, einschließlich Gebühren und möglicher Zusatzkosten. Die Informationen zu Factoring-Voraussetzungen erläutern zudem, dass Anbieter ihre eigenen Anforderungen an Unternehmensgröße und Forderungsvolumen festlegen.
Bei der Auswahl kommt es vor allem auf die Rechnungen und die Kunden an, die sie bezahlen müssen. Ein Factor prüft häufig deren Zahlungsfähigkeit. Alte, bestrittene oder mehrfach angemahnte Forderungen kommen für klassisches Factoring oft nicht infrage. Wer stark von einem einzelnen Großkunden abhängt, sollte zudem klären, ob der Anbieter einzelne Forderungen ankauft oder eine breitere Abtretung verlangt.
Vor Vertragsabschluss muss auch eine bestehende Globalzession geprüft werden. Damit können Forderungen bereits einer Bank als Sicherheit übertragen sein. Wer zusätzlich Factoring nutzen will, muss diese Vereinbarung berücksichtigen. Selbstständige sollten deshalb Kredit- und Sicherungsverträge prüfen und sich vom Factor schriftlich erklären lassen, welche Rechnungen er tatsächlich ankauft.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
Praktisch ist Factoring vor allem dann, wenn die Leistung bereits erbracht wurde, der Kunde voraussichtlich zahlt und die Wartezeit bis zum Zahlungseingang laufende Kosten verursacht. Es löst dagegen kein dauerhaftes Problem, wenn Aufträge fehlen oder Kunden Rechnungen regelmäßig bestreiten. Vergleichen Sie Angebote anhand des Betrags, der tatsächlich früher verfügbar ist, der gesamten Gebühren und der Frage, wer das Ausfallrisiko trägt.
Mezzanine-Kapital finanziert Wachstum mit längerer Perspektive
Mezzanine-Kapital liegt zwischen klassischem Darlehen und Eigenkapital. Der Kapitalgeber wird nachrangig gegenüber gewöhnlichen Gläubigern bedient, aber vor den Eigenkapitalgebern. Die Finanzierung ist meist befristet. Bei der Einschätzung der Bonität gilt Mezzanine-Kapital laut Haufe in der Regel als wirtschaftliches Eigenkapital.
Der Nachrang erhöht das Risiko für den Kapitalgeber. Entsprechend ist Mezzanine-Kapital laut Haufe meist teurer als klassisches Fremdkapital. Zusätzlich zu laufenden Entgelten kann eine Zahlung vereinbart werden, die vom Geschäftserfolg abhängt. Ein sogenannter Equity-Kicker beteiligt den Kapitalgeber zum Beispiel an einer Wertsteigerung. Die konkrete Vertragsgestaltung entscheidet darüber, wie hoch die Gesamtbelastung ausfällt und ob Mitspracherechte oder weitere Bedingungen entstehen.
Mezzanine-Kapital eignet sich eher für etablierte Selbstständige mit einem belastbaren Wachstumsplan. Die zusätzlichen Mittel sollten ein vorübergehendes Loch in der Kasse nicht nur stopfen. Prüfen Sie besonders Laufzeit, Rangrücktritt, Rückzahlung, erfolgsabhängige Zahlungen und Folgen bei schwächeren Geschäftsjahren. Die steuerliche Behandlung hängt vom Einzelfall ab; eine allgemeine Einordnung ersetzt keine Prüfung des konkreten Vertrags.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
Leasing finanziert ein bestimmtes Arbeitsmittel
Leasing kann passen, wenn eine Anschaffung klar abgrenzbar ist, etwa bei einer Maschine oder einem Fahrzeug. Auch technische Ausstattung kommt infrage. Statt den Kaufpreis auf einmal aufzubringen, zahlt der Selbstständige vereinbarte Raten für die Nutzung. Dadurch bleibt Eigenkapital für andere Ausgaben verfügbar. Die laufenden Zahlungen verschwinden jedoch nicht: Sie müssen auch in Monaten mit geringerem Umsatz tragbar sein.
Vergleichen Sie deshalb nicht nur die Monatsrate. Relevant sind auch Laufzeit, Anzahlung, Wartung, Versicherung, Rückgabebedingungen und mögliche Kosten am Vertragsende. Leasing finanziert ein bestimmtes Objekt; es schafft keine frei verfügbare Liquidität für Gehälter, Steuern oder offene Betriebskosten. Für eine Anschaffung sollte außerdem der Gesamtaufwand über die geplante Nutzungsdauer mit einem Kauf verglichen werden.
Kundenvorauszahlungen verschieben den Geldbedarf
Bei Projekten mit klaren Meilensteinen kann der Kunde einen Teil der Kosten über vereinbarte Voraus- oder Abschlagszahlungen finanzieren. Eine Anzahlung oder Abschlagszahlung vor Beginn beziehungsweise nach einem vereinbarten Arbeitsschritt reduziert die Zeit, in der der Selbstständige Material, Fremdleistungen oder Arbeitszeit vorfinanzieren muss.
Das funktioniert nur, wenn der Kunde die Zahlungsbedingungen akzeptiert und die Leistung vertraglich eindeutig beschrieben ist. Legen Sie fest, welche Arbeit eine Zahlung auslöst, wann der nächste Abschnitt beginnt und wie Änderungen oder ein Projektabbruch behandelt werden. Eine Vorauszahlung ist kein zusätzliches Einkommen. Sie deckt die Kosten für eine Leistung, die noch erbracht werden muss.
Die Finanzierung am Engpass ausrichten
Für die Wahl der Finanzierungsform hilft eine einfache Zuordnung: Prüfen Sie Factoring oder kürzere Zahlungsziele, wenn zwischen Rechnung und Zahlungseingang eine Lücke entsteht. Bei einer einzelnen größeren Anschaffung vergleichen Sie Kauf, Leasing und gegebenenfalls ein Darlehen. Wenn sich Wachstum erst über längere Zeit auszahlt, kommen länger laufende Finanzierungen wie Mezzanine-Kapital infrage, sofern die Kosten und Bedingungen tragbar sind.
Bei der Planung sind der Zeitpunkt des Geldbedarfs und der Gesamtbetrag gleich wichtig. Eine KfW-Auswertung zu Investitionen im Mittelstand betrachtet Investitionsvorhaben im Mittelstand. Die Auswertung ist kein Richtwert für jeden Selbstständigen. Planen Sie die Finanzierung passend zu einem konkreten Vorhaben, statt pauschal den gesamten Betrieb abzudecken.
Erstellen Sie vor Gesprächen eine Liquiditätsplanung, die erwartete Zahlungseingänge, Steuern, private Entnahmen und bestehende Raten getrennt ausweist. Rechnen Sie außerdem ein Szenario mit verspäteten Kundenzahlungen oder einem schwächeren Monat durch. Die Finanzierung ist tragfähig, wenn Rückzahlung oder Gebühr auch in diesem Fall in den Zahlungsplan passen.
Kernaussagen
- Ordnen Sie die Finanzierung dem Engpass zu: Offene B2B-Rechnungen sprechen eher für Factoring, eine konkrete Anschaffung eher für Leasing oder Kauf und langfristiges Wachstum eher für länger laufendes Kapital.
- Prüfen Sie Factoring-Verträge genau: Vergleichen Sie Gebühren und Auszahlungsbetrag, klären Sie die Bonität der Kunden und prüfen Sie bestehende Abtretungen wie eine Globalzession.
- Rechnen Sie Mezzanine-Kapital über die gesamte Laufzeit: Nachrangigkeit, erfolgsabhängige Zahlungen und Rückzahlungsregeln können die Finanzierung deutlich verteuern.
- Nutzen Sie Zahlungspläne als Finanzierungshebel: An- und Abschlagszahlungen entlasten die Vorfinanzierung, müssen aber zu klar beschriebenen Leistungen passen.
- Lesen Sie Mittelstandsdaten mit Maß: KfW-Zahlen zu Kreditgesprächen beschreiben nicht automatisch die Lage von Solo-Selbstständigen.
FAQ
Ist Factoring auch für Freiberufler geeignet?
Es kommt darauf an, wem die Freiberufler Rechnungen stellen. Factoring richtet sich vor allem an Forderungen aus erbrachten Leistungen gegenüber Unternehmen; für Rechnungen an Privatkunden ist es nach den vorliegenden Angaben nur eingeschränkt oder gar nicht geeignet. Anbieter legen außerdem eigene Mindestanforderungen an Forderungen und Volumen fest.
Was kostet Factoring?
Die Kosten hängen vom Vertrag und den angekauften Forderungen ab. Die genannte Auszahlung von 80 bis 90 Prozent ist eine allgemeine Angabe eines Factoring-Portals, keine verbindliche Marktspanne. Lassen Sie sich die Gesamtkosten und den tatsächlich früher verfügbaren Betrag für den eigenen Rechnungsbestand aufschlüsseln.
Ist Mezzanine-Kapital für eine Solo-Selbstständigkeit realistisch?
Das hängt von Finanzierungsbedarf, Wachstumsaussichten und Vertragsangebot ab. Weil Mezzanine-Kapital nachrangig ist und meist teurer als ein gewöhnliches Darlehen ausfällt, sollte es zu einem längerfristigen Vorhaben passen. Für eine kurzfristige Überbrückung laufender Kosten ist es nicht automatisch die passende Wahl.
Sind die KfW-Zahlen zur Kreditvergabe auf mich übertragbar?
Nur eingeschränkt. Die KfW-ifo-Kredithürde erfasst mittelständische Unternehmen und Großunternehmen, nicht gezielt Solo-Selbstständige. Die Zahlen liefern daher Kontext zum Kreditumfeld, aber keine Prognose, wie eine Bank einen einzelnen Selbstständigen beurteilt.