
Wer in Deutschland eine Immobilie kauft, energetisch saniert, eine Heizung austauscht oder ein Unternehmen gründet, kann zusätzlich zu einem Bankkredit eine KfW-Förderung prüfen. Die KfW steht für Kreditanstalt für Wiederaufbau und ist die Förderbank des Bundes und der Länder. Sie fördert unter anderem Wohnen, Energieeffizienz, Unternehmensgründungen und Innovationen.
Je nach Programm besteht die KfW-Förderung aus einem zinsgünstigen Darlehen, einem Zuschuss oder beidem. Ein Darlehen muss zurückgezahlt werden. Ein Zuschuss senkt die Kosten und wird in der Regel nicht zurückgefordert, wenn die Förderbedingungen erfüllt sind.
Für Privatpersonen gilt meist das Hausbankprinzip: Der Antrag läuft über eine Bank, Sparkasse oder Bausparkasse. Sie leitet den KfW-Kreditantrag weiter. Zuschüsse beantragen Verbraucherinnen und Verbraucher je nach Programm direkt bei der KfW oder über das vorgesehene Verfahren. Eine Förderung steht daher nicht automatisch zur Verfügung und garantiert auch keinen Kredit. Entscheidend sind das passende Programm, der richtige Antragstermin, die verfügbaren Haushaltsmittel und die persönliche oder betriebliche Kreditwürdigkeit.
Welche KfW-Förderung passt zu welchem Vorhaben?
Die KfW ordnet ihre Programme nach dem Zweck der Investition. Für Privatpersonen sind vor allem Bauen, Kaufen, Sanieren, Heizung und altersgerechter Umbau wichtig. Unternehmen finden Förderkredite vor allem für Gründungen, Investitionen, Innovationen und Energieeffizienz.
| Vorhaben | Typische KfW-Förderung | Förderform und Größenordnung |
|---|---|---|
| Klimafreundlicher Neubau | Programme 297 und 298 | Kredit in programmgemäßer Höhe, abhängig vom Programm und den technischen Voraussetzungen |
| Wohneigentum für Familien | Programm 300 | Kredit in programmgemäßer Höhe, abhängig von Voraussetzungen und Förderstufe |
| Neubau im Niedrigpreissegment | Programm 296 | Kredit in programmgemäßer Höhe je Wohneinheit |
| Energetische Sanierung eines Wohngebäudes | Wohngebäude-Kredit 261 | Kredit mit möglichem Tilgungszuschuss, also einer Reduzierung der späteren Restschuld |
| Einzelne energetische Maßnahmen | Ergänzungskredit 358 oder 359 | Kredit nach den Voraussetzungen des Programms |
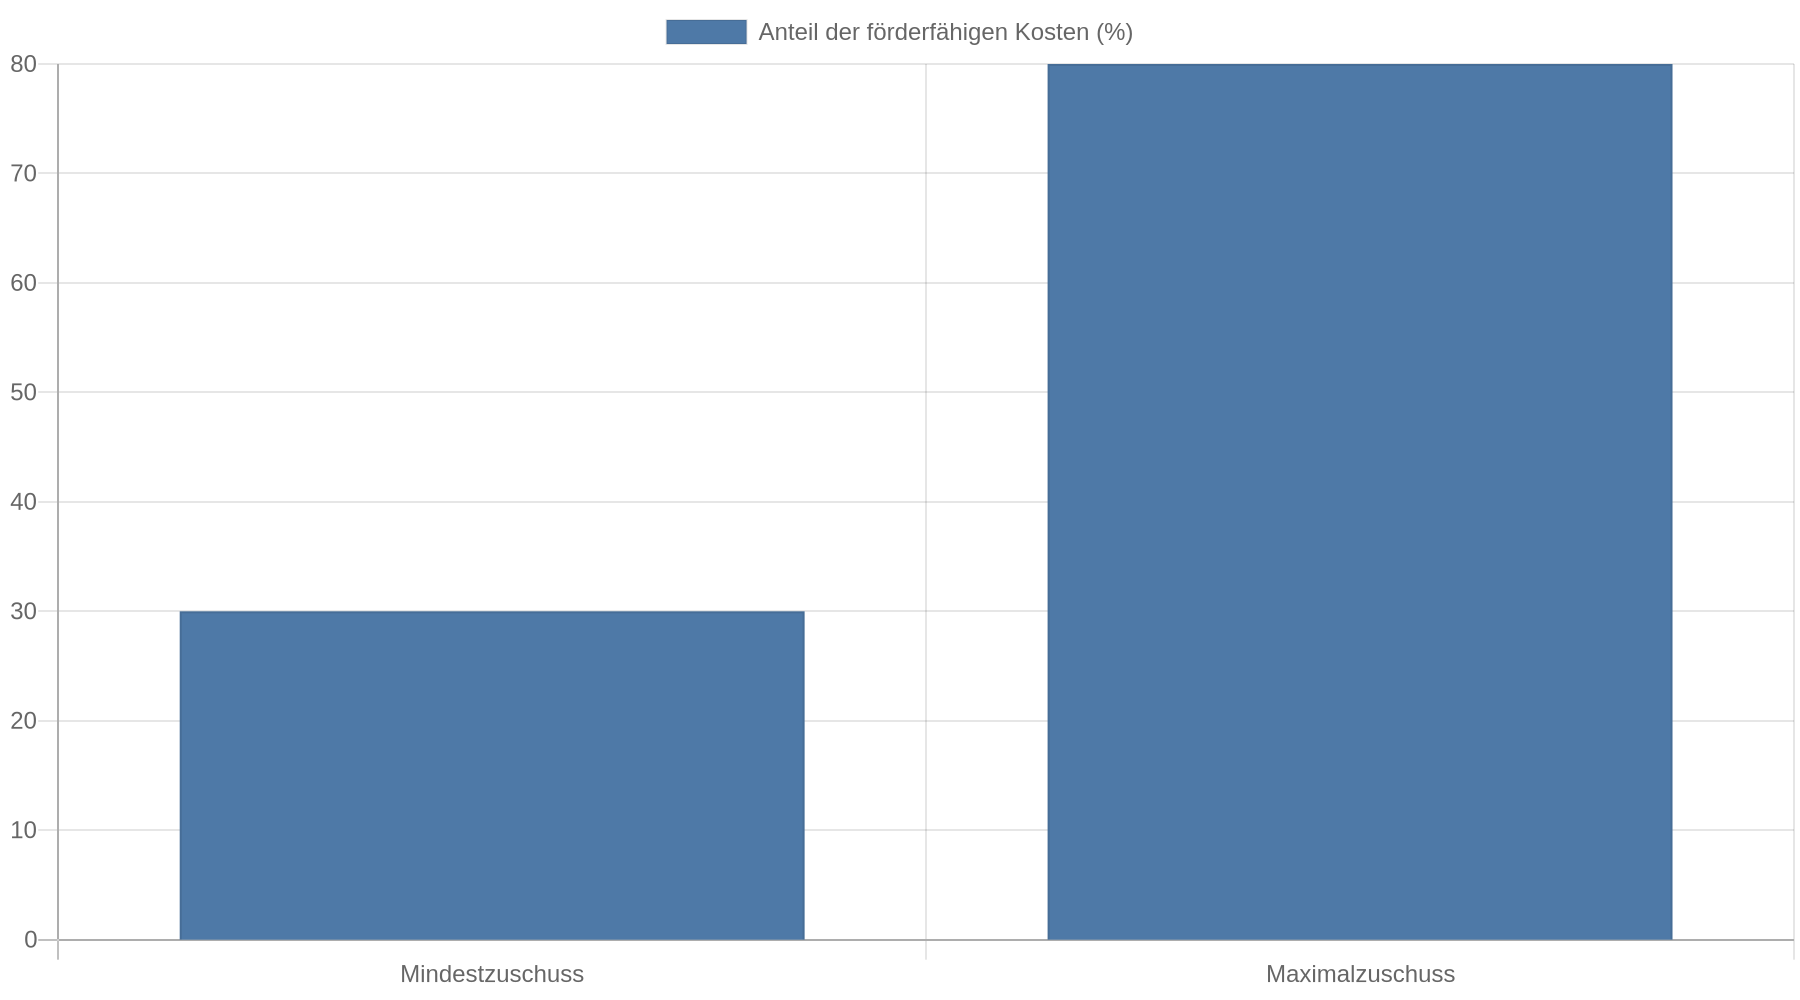
| Heizungstausch | Zuschuss 458 | Zuschuss von 30 bis 80 Prozent der förderfähigen Kosten nach den geltenden Bedingungen |
 |
| Altersgerechter Umbau | Kredit 159 | Kredit nach den Voraussetzungen des Programms |
| Unternehmensgründung | ERP-Gründerkredit StartGeld | Förderkredit für Gründungen und junge Unternehmen; die konkrete Förderfähigkeit hängt vom Vorhaben und den aktuellen Programmregeln ab |
Die Förderkonditionen stammen aus den genannten KfW-Informationen. Ein Förderhöchstbetrag wird nicht automatisch vollständig ausgezahlt. Die KfW prüft unter anderem die förderfähigen Kosten, den Umfang des Vorhabens, technische Standards und die persönlichen Voraussetzungen.
Eine vollständige Übersicht für Bauen und Wohnen bietet die KfW-Übersicht zu den Förderprogrammen. Vor dem Antrag sollten die aktuellen Merkblätter und Förderbedingungen geprüft werden. Zinssätze, Fristen und Höchstbeträge können sich ändern.
So funktioniert der KfW-Kredit über die Hausbank
Der Antrag muss vor Beginn des Vorhabens gestellt werden. Wer eine Sanierung, einen Kauf oder eine Investition bereits beauftragt hat, verliert je nach Programm den Förderanspruch. Deshalb sollte die Finanzierung zuerst mit der Hausbank abgestimmt werden. Bei Bau- oder Sanierungsvorhaben sollte zusätzlich eine Energieberaterin oder ein Energieberater einbezogen werden.
Der typische Ablauf sieht so aus:
- Vorhaben festlegen: Welche Maßnahme soll finanziert werden? Dazu gehören etwa der Kauf einer Immobilie, eine energetische Sanierung, eine neue Heizung oder eine Betriebserweiterung.
- Programm prüfen: Die Förderbedingungen müssen zum Vorhaben, zur Immobilie, zum Unternehmen und zum Antragsteller passen.
- Kosten und Nachweise vorbereiten: Dazu zählen Angebote, Bau- oder Sanierungsunterlagen, Einkommensnachweise, Eigenkapitalangaben und gegebenenfalls eine Bestätigung durch eine Fachperson.
- Antrag über die Hausbank stellen: Die Bank prüft Bonität, Sicherheiten und die gesamte Finanzierung. Sie leitet den Antrag an die KfW weiter.
- Zusage abwarten: Erst danach sollte das Vorhaben im zulässigen Rahmen gestartet werden.
Die KfW stellt den Förderkredit bereit, prüft aber nicht automatisch das gesamte Finanzierungsrisiko. Die Hausbank entscheidet, ob sie den Kredit beantragt und wie sie die Gesamtfinanzierung gestaltet. Deshalb können sich Kreditangebote verschiedener Banken unterscheiden, obwohl sie dasselbe KfW-Programm nutzen.
Was „günstiger Kredit“ tatsächlich bedeutet
Ein niedriger KfW-Zins macht nur einen Teil der Finanzierungskosten aus. Wichtig sind auch Laufzeit, Zinsbindung, Tilgung, Bereitstellungszinsen, mögliche Sondertilgungen und die Anschlussfinanzierung. Nach der Zinsbindung bleibt bei vielen Darlehen eine Restschuld. Dafür gilt später ein neuer Zinssatz.
Bei energetischen Sanierungen kann ein Tilgungszuschuss die Restschuld senken. Die Bank zahlt ihn in der Regel nicht als frei verfügbares Geld aus, sondern verrechnet ihn direkt mit dem Kredit. Die Höhe hängt vom Programm und vom erreichten Effizienzstandard ab. Dr. Klein nennt für das Programm KfW 261 je nach Effizienzhaus-Stufe Tilgungszuschüsse bis zu 45 Prozent der Darlehenssumme je Wohneinheit. Maßgeblich bleiben die aktuellen KfW-Bedingungen und die konkrete Förderzusage.
Ein Vergleich sollte deshalb mindestens diese Fragen beantworten:
- Wie hoch ist der effektive Jahreszins?
- Wie lange gilt die Zinsbindung?
- Wie hoch sind Monatsrate und Restschuld?
- Wann beginnt die Tilgung?
- Sind Sondertilgungen möglich?
- Welche Kosten entstehen, wenn sich der Baubeginn oder die Auszahlung verzögert?
- Welche Anschlussfinanzierung ist nach Ende der Zinsbindung realistisch?
Ein KfW-Kredit ist nicht automatisch günstiger als jedes Bankdarlehen. Der Vorteil hängt von den jeweiligen Programmbedingungen ab. Deshalb sollte die gesamte Finanzierung mit einem passenden Bankangebot verglichen werden.
KfW-Förderung für Bauen, Kaufen und Sanieren
Neubau und Kauf
Das Programm „Klimafreundlicher Neubau“ unterstützt neue Wohngebäude mit bestimmten energetischen und ökologischen Anforderungen. Nach den KfW-Angaben stehen für bestimmte Förderstufen Kredite in programmgemäßer Höhe je Wohneinheit zur Verfügung.
Für den befristet wieder aufgenommenen Effizienzhaus-55-Standard nannte die KfW ab dem 2. März 2026 einen Signalzinssatz ab 1 Prozent effektivem Jahreszins. Für den Effizienzhaus-40-Standard wurde ein Signalzinssatz von 0,6 Prozent effektivem Jahreszins genannt.
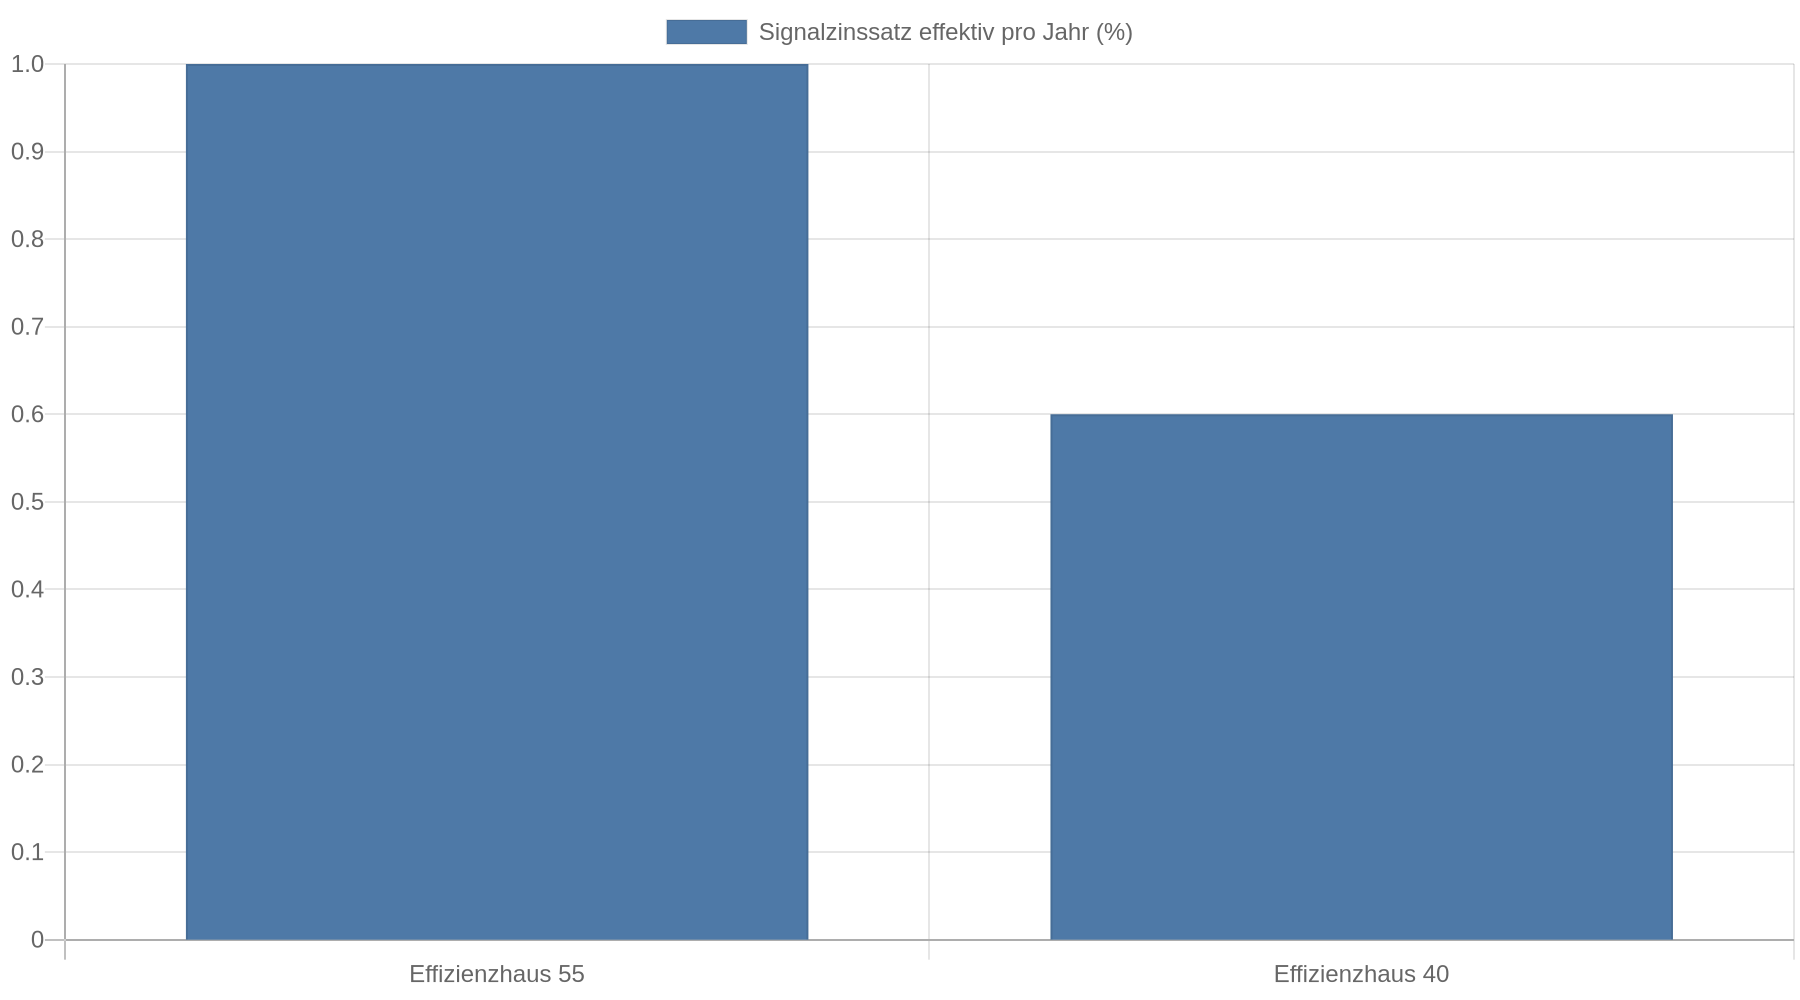 Die Angaben bezogen sich jeweils auf zehn Jahre Laufzeit und Zinsbindung. Ein Signalzinssatz ist ein veröffentlichter Orientierungswert. Das konkrete Angebot hängt von der Hausbank und der individuellen Finanzierung ab. Die KfW-Pressemitteilung zu den verbesserten Konditionen enthält die jeweiligen Voraussetzungen.
Familien, die eine Immobilie kaufen oder bauen, können das Programm „Wohneigentum für Familien“ prüfen. Einkommen, Kinderzahl, Immobilie und energetischer Standard beeinflussen die Förderfähigkeit. Ein Kredit steht daher nicht jedem Haushalt automatisch zu.
Energetische Sanierung
Bei einer umfassenden Sanierung kann der Wohngebäude-Kredit 261 infrage kommen. Das Darlehen ist an energetische Anforderungen gebunden. Eine Energieeffizienz-Expertin oder ein Energieeffizienz-Experte muss häufig die Planung und die Einhaltung der technischen Bedingungen bestätigen.
Für einzelne Maßnahmen, etwa an Gebäudehülle oder Anlagentechnik, kommen je nach Vorhaben andere Förderwege infrage. Der Ergänzungskredit 358 oder 359 kann mit einem bereits bewilligten Zuschuss verbunden werden. Er ersetzt die Zuschusszusage nicht. Wer nur einen Kredit beantragt, ohne die Voraussetzungen des zugehörigen Zuschusses zu erfüllen, erhält nicht automatisch die maximale Förderung.
Heizungstausch
Die Heizungsförderung für Privatpersonen umfasst nach den KfW-Angaben den Einbau effizienter Heizungen und den Anschluss an ein Gebäude- oder Wärmenetz. Der Zuschuss 458 richtet sich je nach Voraussetzungen nach den förderfähigen Kosten. Er muss bei Einhaltung der Bedingungen nicht zurückgezahlt werden. Der Ergänzungskredit 358 oder 359 lässt sich damit verbinden.
Bei Heizungsprogrammen gelten besonders strenge Vorgaben zu Antrag, Beginn und Nachweisen. Die KfW hat für den 21. Juli 2026 Änderungen bei den Heizungsförderprodukten 422, 458, 459 und 522 angekündigt beziehungsweise umgesetzt. Bereits zugesagte Anträge bleiben nach den KfW-Informationen von Änderungen unberührt. Die aktuellen Informationen zur Heizungsförderung sind deshalb vor jeder Beauftragung maßgeblich.
Angaben aus Ratgebern zu einzelnen Bonusmodellen oder später sinkenden Förderbeträgen sollten nur als Orientierung dienen. Für den Antrag zählen die offiziellen Produktinformationen zum konkreten Datum.
KfW-Förderung für Gründer und Unternehmen
Unternehmen nutzen KfW-Förderung vor allem für Investitionen, Betriebsmittel, Energieeffizienz, Innovation und Gründung. Ob ein Unternehmen förderfähig ist, hängt unter anderem vom Unternehmensalter, vom Investitionszweck, vom Standort, von der Branche und von der wirtschaftlichen Lage ab.
Für Gründer wird häufig der ERP-Gründerkredit StartGeld genannt. Nach Angaben eines spezialisierten Förderratgebers kann dieser Kredit eine Haftungsfreistellung für die Hausbank vorsehen. Eine Haftungsfreistellung bedeutet, dass die KfW der Hausbank einen Teil des Risikos abnimmt. Sie ersetzt keine Bonitätsprüfung und bedeutet keine automatische Kreditbewilligung.
Für größere Gründungsvorhaben werden weitere ERP-Programme genannt. Dazu gehören nach den verfügbaren Angaben ein nachrangiges ERP-Kapital für Gründung und der Mikromezzanin-Fonds Deutschland. Diese Angaben stammen aus einer Drittquelle. Unternehmen sollten die aktuellen Bedingungen direkt über die KfW-Seite zur Unternehmensförderung und über ihre Hausbank prüfen, bevor sie den Finanzierungsplan darauf aufbauen.
Für Unternehmen gilt dieselbe Grundregel wie für Privatpersonen: Der Antrag muss in der Regel vor Beginn des Vorhabens gestellt werden. Ein Businessplan sollte deshalb neben der Geschäftsidee auch Investitionskosten, Umsatzplanung, Liquidität, Eigenmittel und Rückzahlung realistisch darstellen.
Zuschuss oder Kredit: Was passt besser?
Ein Zuschuss senkt die förderfähigen Kosten und muss bei korrekter Umsetzung nicht zurückgezahlt werden. Dafür gelten häufig enge Bedingungen, Fristen und Nachweispflichten.
Ein Kredit schafft Liquidität für eine größere Investition. Die Summe muss jedoch vollständig oder teilweise zurückgezahlt werden. Auch ein günstiger Zinssatz macht eine zu hohe monatliche Belastung nicht tragbar.
Welche Lösung passt, hängt vom Finanzierungsbedarf ab:
- Zuschuss: geeignet, wenn die Maßnahme förderfähig ist und ausreichend Eigenmittel oder eine ergänzende Finanzierung vorhanden sind.
- Förderkredit: geeignet, wenn die Investition finanziert werden muss und die monatliche Rate dauerhaft ins Budget passt.
- Kombination: sinnvoll, wenn ein Zuschuss die Kosten senkt und ein Ergänzungskredit die verbleibende Summe abdeckt.
Vor der Entscheidung sollte die monatliche Gesamtbelastung berechnet werden. Dazu gehören neben der Kreditrate auch Versicherungen, Instandhaltung, laufende Energiekosten, mögliche Mietausfälle und Rücklagen.
Häufige Fehler beim KfW-Antrag
Der häufigste Fehler ist ein zu später Antrag. Wer den Handwerker beauftragt, den Kaufvertrag unterschreibt oder mit der Baumaßnahme beginnt, bevor der Förderweg geklärt ist, riskiert den Verlust der Förderung.
Auch eine falsche Programmwahl führt häufig zu Problemen. Ein Kredit für eine Komplettsanierung passt nicht automatisch zu einer einzelnen Heizungsmaßnahme. Ebenso genügt ein niedriger Energieverbrauch allein nicht, wenn die technischen Nachweise oder die vorgeschriebene Bestätigung fehlen.
Unvollständige Unterlagen bergen weitere Risiken. Angebote, Rechnungen, Zahlungsnachweise und Fachunternehmererklärungen sollten geordnet aufbewahrt werden. Die KfW oder die Hausbank kann diese Nachweise verlangen. Werden Förderbedingungen nicht eingehalten, kann die Förderung gekürzt oder zurückgefordert werden.
Für eine belastbare Prüfung helfen drei konkrete Schritte:
- Das Vorhaben schriftlich in einzelne Kostenpositionen aufteilen.
- Vor Auftragserteilung das passende KfW-Merkblatt und die Fristen prüfen.
- Von der Hausbank eine Finanzierung mit und ohne KfW-Anteil vergleichen lassen.
Es besteht kein allgemeiner Rechtsanspruch auf eine KfW-Förderung. Programme hängen auch von den verfügbaren Bundesmitteln ab. Eine Werbeaussage wie „garantierte Auszahlung“ beschreibt deshalb keine seriöse KfW-Zusage.
Data Visualization: Förderlogik im Überblick
Vorhaben
   |
   +-- Heizung oder energetische Maßnahme
   |       |
   |       +-- Zuschuss 458 prüfen
   |       +-- Ergänzungskredit 358/359 prüfen
   |
   +-- Neubau oder Kauf
   |       |
   |       +-- Programme 297/298, 296 oder 300 prüfen
   |       +-- Hausbank für Kredit beantragen
   |
   +-- Sanierung eines Wohngebäudes
   |       |
   |       +-- Kredit 261 und möglichen Tilgungszuschuss prüfen
   |
   +-- Altersgerechter Umbau
   |       |
   |       +-- Kredit 159 prüfen
   |
   +-- Gründung oder Unternehmensinvestition
           |
           +-- Passendes ERP- oder KfW-Programm prüfen
           +-- Businessplan und Liquiditätsplan vorlegen
Die Darstellung ersetzt keine Förderzusage. Sie dient nur der ersten Einordnung. Das konkrete Programm hängt vom Vorhaben, vom Antragstermin und von den individuellen Voraussetzungen ab.
Kernaussagen
- Prüfe den Antrag vor dem Start: Beauftrage Handwerker, kaufe eine Immobilie oder beginne eine Investition erst, wenn der Förderweg geklärt ist.
- Unterscheide Zuschuss und Kredit: Ein Zuschuss senkt die Kosten, während ein KfW-Darlehen zurückgezahlt werden muss und eine Anschlussfinanzierung erfordern kann.
- Nutze die Hausbank richtig: KfW-Kredite werden in der Regel über eine Bank, Sparkasse oder Bausparkasse beantragt; die Bank prüft zusätzlich Bonität und Gesamtfinanzierung.
- Verlasse dich auf aktuelle KfW-Unterlagen: Zinssätze, Förderbeträge und technische Bedingungen ändern sich. Maßgeblich sind die Produktinformationen zum Antragstag.
- Rechne die Gesamtbelastung: Monatsrate, Restschuld, Eigenkapital, Nebenkosten und mögliche Folgekosten müssen gemeinsam in den Finanzierungsplan passen.
FAQ
Bekomme ich einen KfW-Kredit automatisch, wenn mein Vorhaben förderfähig ist?
Nein. Die Förderfähigkeit des Vorhabens ist nur eine Voraussetzung. Die Hausbank prüft zusätzlich Einkommen, Bonität, Sicherheiten und die Tragfähigkeit der gesamten Finanzierung.
Muss ich den KfW-Kredit direkt bei der KfW beantragen?
In der Regel läuft der Kreditantrag über eine Hausbank, Sparkasse oder einen anderen Finanzierungspartner. Zuschüsse haben je nach Programm ein eigenes Antragsverfahren und werden teilweise direkt über die KfW beantragt.
Kann ich eine KfW-Förderung nachträglich beantragen?
Das hängt vom Programm ab, grundsätzlich muss der Antrag jedoch vor Beginn des Vorhabens gestellt werden. Wer bereits bestellt, gekauft oder mit der Maßnahme begonnen hat, riskiert den Förderanspruch.
Wie kombiniere ich Heizungszuschuss und KfW-Kredit?
Der Zuschuss 458 kann nach den KfW-Angaben mit dem Ergänzungskredit 358 oder 359 verbunden werden. Zuerst müssen die Bedingungen und das korrekte Antragsverfahren für beide Förderbestandteile geklärt werden.
Was passiert mit einem Tilgungszuschuss?
Der Betrag wird bei Programmen wie dem Wohngebäude-Kredit typischerweise auf die Restschuld angerechnet. Er steht deshalb nicht wie eine separate Auszahlung zur freien Verfügung.
Können Unternehmen KfW-Förderung für laufende Kosten nutzen?
Das hängt vom konkreten Programm ab. Einige Förderkredite richten sich an Gründung, Investitionen oder Betriebsmittel. Das Unternehmen muss den Verwendungszweck und die wirtschaftliche Tragfähigkeit gegenüber der Hausbank nachweisen.
Was passiert, wenn sich die Förderbedingungen während der Bearbeitung ändern?
Entscheidend ist, ob bereits eine Förderzusage vorliegt und welche Übergangsregelungen gelten. Die KfW hat für bestimmte Heizungsprogramme mitgeteilt, dass bereits zugesagte Anträge von den späteren Änderungen nicht betroffen sind. Für neue oder noch nicht zugesagte Anträge gelten die Bedingungen zum maßgeblichen Antragstermin.