
Viele mittelständische Unternehmen finden es schwieriger, einen Bankkredit zu bekommen. Die KfW-Befragung von Unternehmen aus dem Frühjahr 2026 zeigt: Nur 24 Prozent fanden die Kreditaufnahme leicht, acht Prozentpunkte weniger als 2024. Rund 26 Prozent stuften sie als schwierig ein. Die Zahlen zeigen, wie Unternehmen die Kreditaufnahme einschätzen. Sie zeigen nicht, wie viele Kreditanträge abgelehnt wurden.
„Basel IV“ ist die verbreitete Bezeichnung für die abschließende Reform des Basel-III-Regelwerks. Die EU setzt sie vor allem mit CRR III um. Die Regeln ändern, wie Banken Risiken und den dafür nötigen Kapitalbedarf berechnen. Sie ändern aber nicht die Bonitätsprüfung einzelner Unternehmen. Für einen Kredit zählen das Risiko des Unternehmens, seine Bewertung durch die Bank, mögliche Sicherheiten und die Kapitalvorgaben der Bank.
Die verfügbaren Daten zeigen nicht, dass Basel-Regeln zu einer strengeren Kreditentscheidung für ein bestimmtes Unternehmen geführt haben. Sie zeigen aber, dass Unternehmen Kredite häufiger als schwer erhältlich einschätzen. Zugleich verschlechterten sich bei vielen Firmen die Ratings und Eigenkapitalquoten. Wer einen Kredit vorbereitet, sollte deshalb nachvollziehbar zeigen, wie das Unternehmen ihn zurückzahlen kann und an welcher Stelle die Regulierung eine Rolle spielt.
Was die KfW-Zahlen über den Kreditzugang aussagen
Die KfW-Befragung zeigt, dass viele Unternehmen den Kreditzugang schwierig finden. Sie belegt aber keine allgemeine Ablehnung von Kreditanträgen.
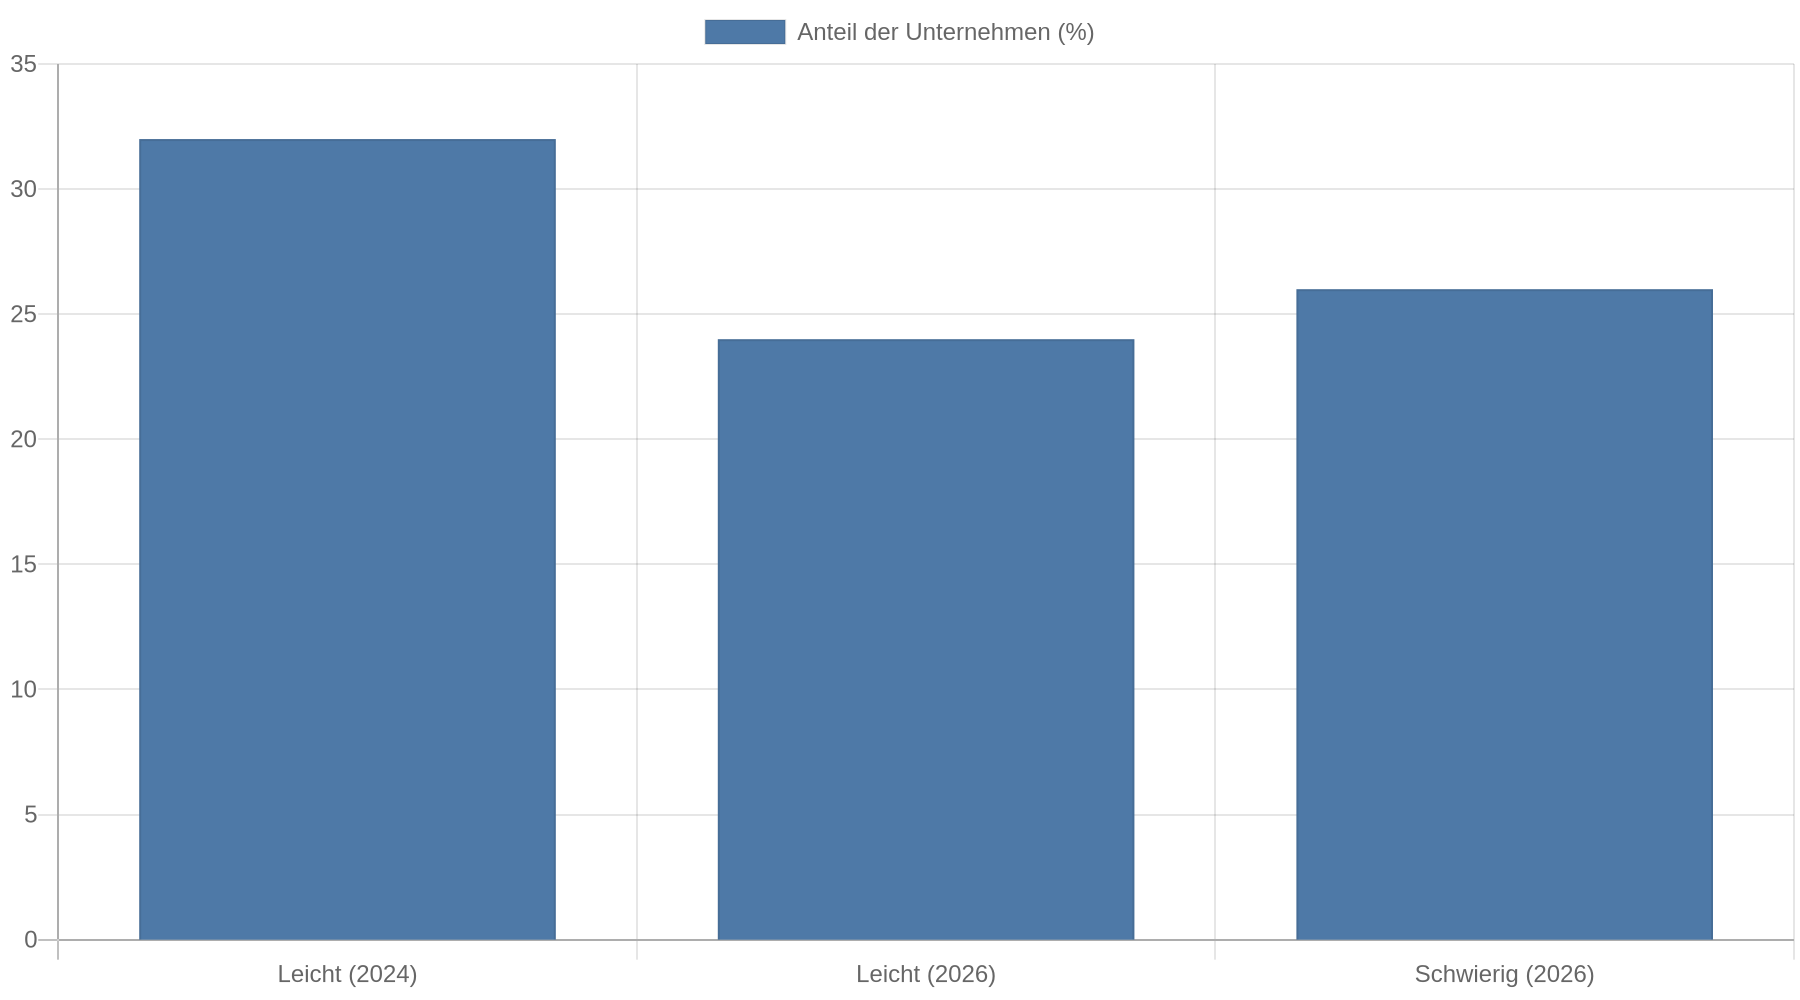 Gegenüber 2024 sank der Anteil der Unternehmen, die eine Kreditaufnahme als leicht einschätzten. Rund ein Viertel fand den Kreditzugang schwierig. Kleinere Unternehmen schätzten die Kreditaufnahme häufiger als schwierig ein als größere.
Hier geht es zum passenden Kredit
| Befund der KfW-Befragung | Ergebnis |
|---|---|
| Kreditaufnahme als leicht bewertet | 24 % |
| Veränderung gegenüber 2024 | minus 8 Prozentpunkte |
| Kreditaufnahme als schwierig bewertet | rund 26 % |
| Unternehmen mit Investitionsbedarf | 92 % |
| Unternehmen mit geplanten Investitionen in den kommenden zwölf Monaten | 61 % |
Die Befragung zeigt auch, warum Unternehmen weniger Kredite nachfragen und Investitionen zurückstellen:
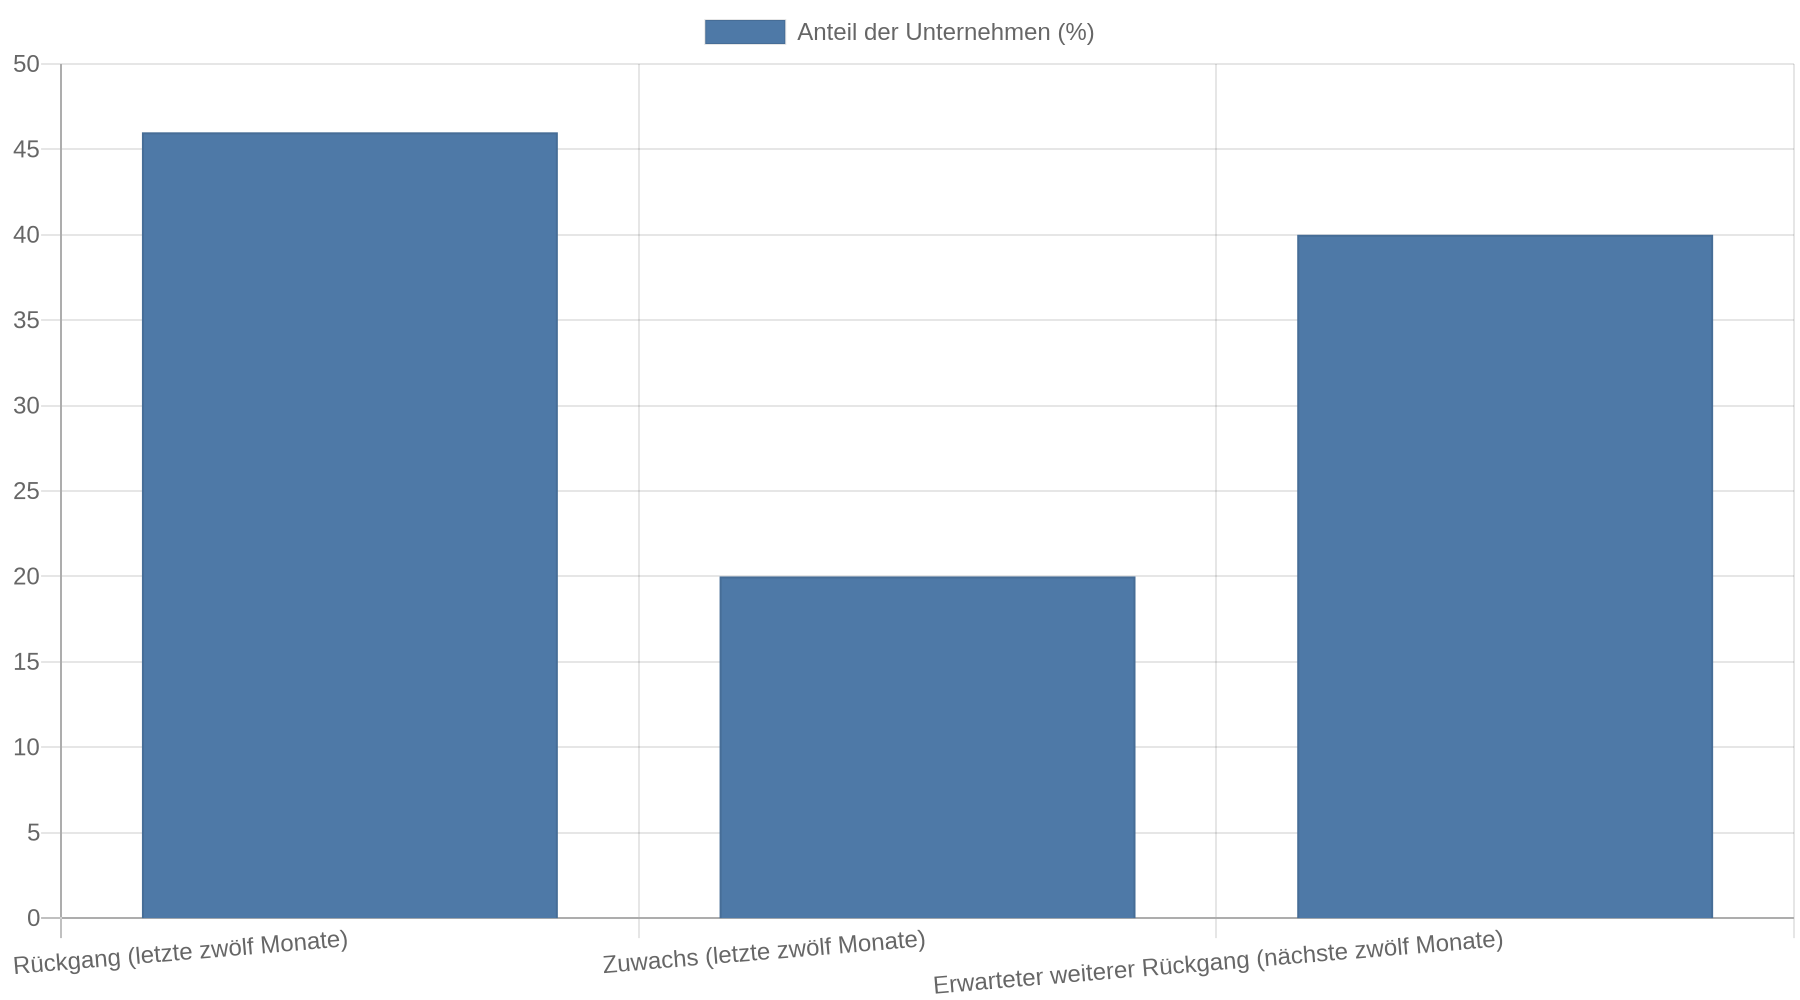 46 Prozent der Unternehmen meldeten einen Nachfragerückgang im vorangegangenen Jahr, 40 Prozent erwarteten weitere Rückgänge. Als wichtige Investitionshemmnisse nennt die KfW das wirtschaftliche Umfeld sowie Energie-, Material- und Lohnkosten. Diese Faktoren können Unternehmen dazu bewegen, Projekte zurückzustellen. Sie belegen aber nicht, dass Banken wegen der Basel-Regeln Kredite ablehnen.
Auch Eigenkapital und Ratings veränderten sich:
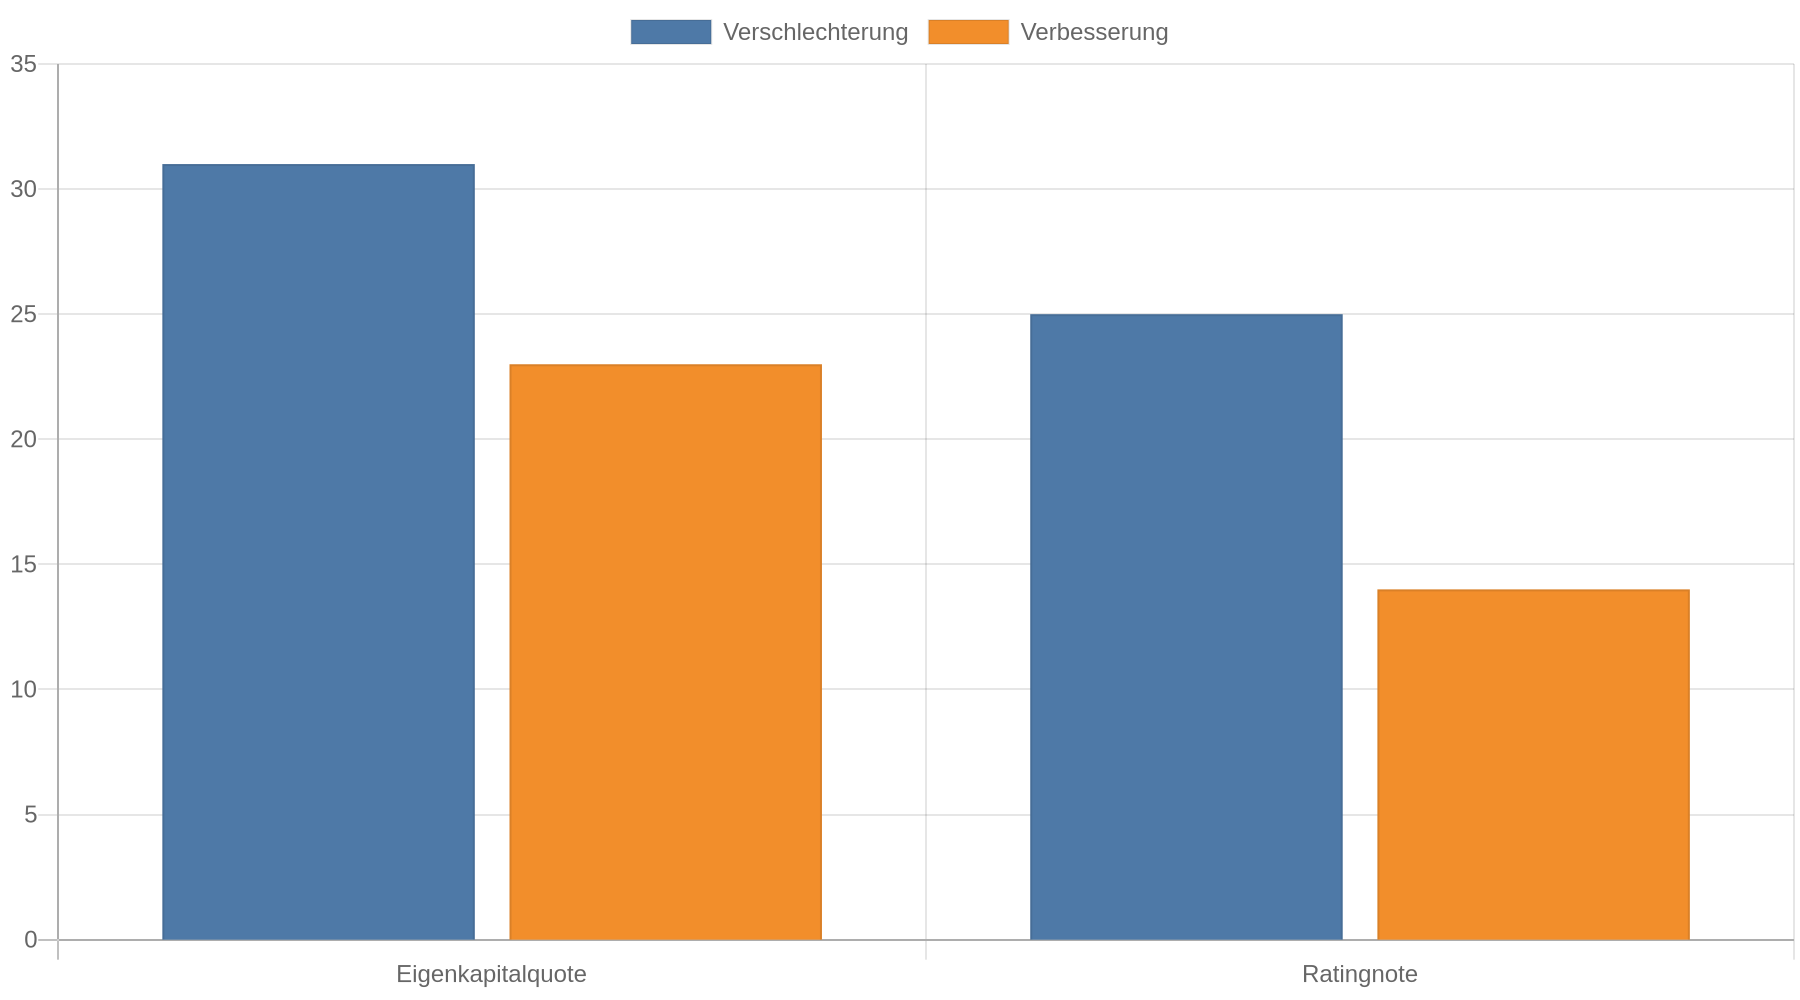 Im Frühjahr 2026 berichteten 31 Prozent der Befragten von einer gesunkenen Eigenkapitalquote; 23 Prozent meldeten einen Anstieg. Für 2025 gaben 25 Prozent eine Verschlechterung ihrer Ratingnote an, 14 Prozent eine Verbesserung. Die Werte zeigen, wie sich die Eigenkapitalquoten und Ratings der befragten Unternehmen verändert haben. Sie zeigen weder, wie eine bestimmte Bank ein einzelnes Unternehmen bewertet, noch wie viele Kreditanträge abgelehnt wurden. Die Ergebnisse stehen in der KfW-Unternehmensbefragung 2026.
Wo Basel-Regeln in die Kreditvergabe eingreifen
Banken müssen für ihre Kredite Eigenkapital vorhalten. Wie viel, hängt unter anderem davon ab, welches Risiko die Aufsicht den Forderungen zurechnet. Basel III legt abschließende Regeln für die Berechnung der risikogewichteten Aktiva (RWA) fest. Die RWA sind der rechnerische Wert der Kredite und anderer Forderungen einer Bank, nachdem deren Risiken berücksichtigt wurden. Dieser Wert bestimmt mit, wie viel Eigenkapital die Bank vorhalten muss.
Der sogenannte Output Floor begrenzt, wie stark eine Bank ihre Kapitalanforderungen mithilfe eigener Risikomodelle im Vergleich zum standardisierten Berechnungsverfahren senken kann. In der EU steigt seine Untergrenze schrittweise; Übergangsregeln laufen bis Ende 2032. Die Bundesbank erläutert die EU-Umsetzung.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Für einen Mittelständler ist wichtig: Der Output Floor legt keine Ratingnote für das Unternehmen fest. Er begrenzt auf Ebene der Bank, wie weit die risikogewichteten Aktiva, die sie mit eigenen Modellen berechnet, unter einen standardisierten Vergleichswert sinken dürfen. Dadurch kann sich der Kapitalbedarf einzelner Banken oder Kreditportfolios ändern. Die verfügbaren Daten zeigen nicht allgemein, welche Folgen das für Kreditzins, Sicherheiten oder die Bereitschaft zur Kreditvergabe hat.
Auch eine allgemeine Aussage, Basel IV verteuere Mittelstandskredite zwangsläufig, wäre nicht belegt. Die Bundesbank verweist auf Entlastungen für Kredite an kleine und mittlere Unternehmen im EU-Regelwerk. Sie bewertet die Basel-III-Reformen zugleich als Stärkung der Widerstandsfähigkeit des Bankensystems. Die Wirkung hängt davon ab, welche Bank den Kredit vergibt, welche Risikoklasse und Sicherheiten gelten und zu welchen Bedingungen sich die Bank selbst Geld beschafft.
Warum die Bonitätsprüfung trotzdem anspruchsvoller wirkt
Eine Bank prüft, ob ein Unternehmen Zinsen und Tilgung voraussichtlich aus den Einnahmen seines Geschäfts zahlen kann, und ordnet es mit ihrem internen Rating einer Risikoklasse zu. Die verfügbaren Quellen nennen nicht, welche Kennzahlen eine einzelne Bank dafür nutzt oder wie stark sie diese gewichtet. Unternehmen sollten deshalb ihre wirtschaftliche Entwicklung nachvollziehbar darstellen, statt über eine vermeintlich einheitliche Bankformel zu spekulieren.
Laut KfW-Befragung treffen mehrere Belastungen zusammen: Die Nachfrage sinkt, Eigenkapitalquoten gehen zurück und Ratingnoten verschlechtern sich. Im Kreditgespräch sollte ein Unternehmen den gewünschten Betrag nennen und erläutern, wie Umsatz und Liquidität auf einen Auftragsrückgang reagieren. Es sollte außerdem darlegen, welche Mittel für Zins und Tilgung bereitstehen und wie das Vorhaben die künftigen Zahlungsströme beeinflusst. Eine nachvollziehbare Planung ersetzt die Prüfung der Bank nicht. Sie hilft der Bank aber einzuschätzen, ob das Unternehmen den Kredit zurückzahlen kann.
Kredit kostenlos und Schufa-neutral anfragen
Neben dem Rating wirken Kreditauflagen. Ein Covenant ist eine Auflage im Kreditvertrag. Sie kann zum Beispiel verlangen, bestimmte Finanzkennzahlen einzuhalten oder regelmäßig Berichte vorzulegen. Laut einem Fachbeitrag zum Covenant-Management sind solche Vereinbarungen in vielen Mittelstandskreditverträgen üblich und dienen Banken zur laufenden Risikoüberwachung. Vor der Unterschrift sollte die Geschäftsführung prüfen, welche Kennzahl zählt, wann sie geprüft wird und welche Folgen ein Verstoß hat. Eine Prognose, die nur im Basisszenario aufgeht, bietet dafür wenig Sicherheit.
Was Unternehmen vor dem Kreditantrag vorbereiten sollten
Erstellen Sie zuerst eine schlüssige Finanzierungsrechnung. Sie sollte zeigen, wie viel Geld das Unternehmen braucht, wofür es die Mittel einsetzt und wie es den Kredit aus dem laufenden Geschäft zurückzahlt. Wenn die Nachfrage sinkt oder Kosten steigen, muss die Planung zeigen, wie sich das auf Liquidität und Schuldendienst auswirkt. Erklären Sie Abweichungen zwischen Geschäftsplan, Jahresabschluss und aktuellen Zahlen, bevor die Bank danach fragt.
Danach lohnt sich ein Blick auf die eigene Kapitalstruktur. Sinkendes Eigenkapital oder steigende Schulden führen nicht automatisch dazu, dass die Bank den Kredit ablehnt. Sie können es der Bank aber erschweren einzuschätzen, wie gut das Unternehmen Verluste verkraftet. Unternehmen sollten deshalb Veränderungen erläutern, etwa wenn sie aus einer Investition, einem Verlustjahr oder einem vorübergehenden Aufbau des Umlaufvermögens stammen. Dokumentieren Sie Sicherheiten klar. Die Bank sollte erkennen können, wem sie gehören, ob sie bereits belastet sind und welchen Wert sie haben.
Bewerten Sie auch die Kreditbedingungen, wenn Sie die Finanzierung planen. Bei der Finanzierungsplanung sollten Sie Zinssatz, Laufzeit und Tilgungsprofil ebenso bewerten wie Sicherheiten und Covenants. Vergleichen Sie mehrere Finanzierungsangebote mit denselben Annahmen. Prüfen Sie auch, ob die verfügbare Liquidität bei schwächerem Geschäftsverlauf für Tilgung und vereinbarte Kennzahlen reicht. Das senkt das Unternehmensrisiko nicht, hilft Kreditgebern aber, es besser einzuschätzen.
Was die Kapitaldebatte belegt und was offenbleibt
Die Bundesbank stellte fest, dass der Anteil notleidender Kredite deutscher Banken von Ende 2022 bis Ende 2024 stetig stieg; den größten Beitrag leisteten Kredite an den Immobiliensektor. Sie warnte außerdem davor, Kreditrisiken zu unterschätzen, weil die Niedrigzinsphase, geringe Ausfälle und staatliche Unterstützungsmaßnahmen die Einschätzung mittelfristiger Ausfallrisiken erschwert hätten. Das kann erklären, warum Banken Risiken genauer beobachten. Es belegt aber nicht, dass Mittelstandskredite wegen Basel IV knapper werden.
Verbände und Studien setzen andere Akzente. Eine Zusammenfassung einer IW-Studie thematisiert den zusätzlichen Investitionsbedarf in der EU sowie den möglichen zusätzlichen Eigenkapitalbedarf europäischer Banken. Diese Modellrechnungen für die EU sagen nicht voraus, welchen Kreditrahmen ein deutscher Mittelständler erhält. Die Zusammenfassung der Studie legt nicht alle Annahmen offen.
Der Verband deutscher Pfandbriefbanken fordert, den Output Floor dauerhaft bei 50 Prozent festzuschreiben. Er schätzt, dass die bereits beschlossenen Regeln für betroffene deutsche Banken bis 2032 einen zusätzlichen Eigenkapitalbedarf von etwa 20 Prozent verursachen. Das ist die Position eines Interessenverbands in der Regulierungsdebatte. Die Bundesbank hält dagegen fest, dass die EU-Regeln KMU-Kredite entlasten und die Reformen die Widerstandsfähigkeit der Banken stärken. Damit fehlen weiterhin belastbare Belege dafür, dass Basel-Regeln allgemein zu strengeren Kreditentscheidungen führen.
FAQ
Bedeutet Basel IV, dass Mittelstandskredite automatisch teurer werden?
Nein. Die Regeln ändern, wie Banken ihr nötiges Eigenkapital berechnen. Die verfügbaren Daten belegen aber nicht, dass Mittelstandskredite dadurch allgemein teurer werden. Kreditzins und Kreditentscheidung hängen auch von der Bank, dem Risiko, der Laufzeit, den Sicherheiten und dem Finanzierungsvorhaben ab.
Ist der KfW-Wert von 26 Prozent eine Ablehnungsquote?
Nein. Der Wert gibt den Anteil der befragten Unternehmen an, die den Kreditzugang als schwierig einschätzten. Die Befragung erfasst weder tatsächliche Ablehnungen noch die Zahl bewilligter Kredite.
Was sollte ich tun, wenn sich mein Rating verschlechtert hat?
Prüfen Sie zuerst, welche Geschäftszahlen sich verändert haben und was die Gründe dafür sind. Bereiten Sie eine Erklärung und eine aktuelle Liquiditätsplanung vor. Fragen Sie Ihre Bank, welche konkreten Faktoren Ihre Ratingnote beeinflusst haben. Die verfügbaren Angaben nennen keine allgemeingültige Formel für die Bewertung.
Sind Covenants ein Ablehnungsgrund?
Covenants sind Vertragsauflagen und nicht automatisch ein Zeichen für eine Ablehnung. Entscheidend ist, ob das Unternehmen die Kennzahlen während der Kreditlaufzeit einhalten kann und welche Folgen ein Verstoß hat. Lassen Sie sich vor der Unterschrift erklären, welche Grenzwerte gelten, wann die Bank sie prüft und welche Folgen ein Verstoß hat.
Kernaussagen
- Trennen Sie Wahrnehmung und Ablehnung: Die KfW-Befragung zeigt, dass Unternehmen den Kreditzugang häufiger schwierig finden; sie liefert keine Ablehnungsquote.
- Ordnen Sie Basel IV richtig ein: Der Output Floor begrenzt modellbasierte Kapitalvorteile auf Bankebene und setzt keine individuelle Ratingnote für einen Mittelständler fest.
- Belegen Sie die Rückzahlung: Stellen Sie Kapitalbedarf, Zahlungsströme und Belastbarkeit bei schwächerer Nachfrage in einer konsistenten Planung dar.
- Prüfen Sie die Kreditauflagen: Bewerten Sie Laufzeit, Sicherheiten und Covenants gemeinsam mit dem Zinssatz und testen Sie, ob Ihr Unternehmen die vereinbarten Kennzahlen einhalten kann.