
Wer in Deutschland mit einem Kreditrechner Angebote vergleicht, sieht oft einen beworbenen Zinssatz und fragt sich, ob die eigene Bank später denselben Zinssatz anbietet. Bei bonitätsabhängigen Zinsen richtet sich der persönliche Kreditzins danach, wie die Bank die Kreditwürdigkeit einschätzt. Eine Zinsstrukturkurve zeigt, welche Marktzinsen für verschiedene Laufzeiten gelten. Beide wirken sich auf Kreditangebote aus, aber auf unterschiedliche Weise.
Vergleichen Sie vor allem den Effektivzins. Er umfasst neben dem Sollzins weitere Kreditkosten und macht Angebote besser vergleichbar. Die Zinsstrukturkurve zeigt die Marktzinsen für verschiedene Laufzeiten. Wie weit der persönliche Kreditzins davon abweicht, hängt von der Bonität und dem Kreditbetrag ab. Auch die Laufzeit und die Preisgestaltung der Bank spielen eine Rolle. Ein Kreditrechner hilft beim Vergleichen und Überschlagen, ersetzt aber kein konkretes Angebot.
Was Kreditrechner beim Zinssatz zeigen
Ein Kreditrechner schätzt anhand von Kreditbetrag, Laufzeit und Zinssatz die Monatsrate und den Gesamtbetrag. Vergleichsportale zeigen oft einen beworbenen Zinssatz oder den sogenannten Zwei-Drittel-Zins. Laut Preisangabenverordnung muss dieser Zins in einem repräsentativen Beispiel stehen. Er ist so festgelegt, dass mindestens zwei Drittel der Kunden ihn erhalten. Ihr persönlicher Zinssatz ist damit noch nicht zugesagt.
Manche Anbieter werben mit einem besonders niedrigen Zins, den vor allem Kunden mit sehr guter Bonität erreichen. Der persönliche Preis kann darüber liegen. Banken bewerten Kreditwürdigkeit nach eigenen Kriterien. Dazu gehören etwa SCHUFA-Informationen und Angaben zur finanziellen Situation; die genaue Gewichtung legt jede Bank selbst fest. Die SCHUFA beschreibt zwölf Kriterien, die in ihren neuen Score einfließen. Dieser Score ist jedoch nicht automatisch mit der Bewertung einer einzelnen Bank gleichzusetzen.
Für einen fairen Vergleich sollten Sie bei gleicher Kreditsumme und Laufzeit den Effektivzins, die Monatsrate und den Gesamtbetrag prüfen. Der Sollzins allein reicht nicht, weil er zusätzliche Kosten nicht vollständig abbildet. Seit 2010 müssen Banken den Effektivzins für Verbraucher-Kreditangebote angeben, damit Kunden Angebote besser vergleichen können, wie der Überblick zu Kreditzinsen und repräsentativen Beispielen erläutert.
Ein Rechner zeigt zunächst eine Schätzung. Erst nach Prüfung Ihrer Angaben berechnet der Anbieter ein konkretes Angebot. Auch bei derselben Bank können Online- und Filialangebote unterschiedlich ausfallen. Vergleichen Sie daher mehrere Angebote, statt den ersten angezeigten Zinssatz als persönlichen Preis anzunehmen.
Bonitätspreis und Marktzins erfüllen verschiedene Aufgaben
Vereinfacht setzt sich der Kreditzins aus mehreren Bestandteilen zusammen: Der Marktzins gibt den allgemeinen Finanzierungsrahmen vor. Bankkosten, Kreditmerkmale und die Einschätzung Ihrer Bonität beeinflussen den Preis des konkreten Angebots. Diese Erklärung beschreibt die Bestandteile, aber keine veröffentlichte Rechenformel der Banken.
Die Bank schätzt anhand Ihrer Bonität ein, wie hoch das Risiko ist, dass Sie den Kredit nicht zurückzahlen. Kreditbetrag und Laufzeit fließen in die Preisberechnung ein. Auch die Rückzahlungsrate spielt dabei eine Rolle. Banken können dieselben Angaben unterschiedlich bewerten, weil sie andere Kriterien und Preise verwenden. Deshalb fallen ihre Angebote trotz gleicher Marktlage oft unterschiedlich aus. Ein Vergleichsportal wie smava zum Finanzierungsvergleich beschreibt, wie allgemeine Zinsfaktoren, persönliche Angaben und Entscheidungen der Banken zusammenwirken.
Auch das Kreditprodukt zählt. Ein zweckgebundener Autokredit kann günstiger sein als ein frei verwendbarer Ratenkredit, weil das Fahrzeug der Bank zusätzliche Sicherheit bietet. Entscheidend bleibt der Vergleich des Effektivzinses unter gleichen Bedingungen. Die auf Vergleichsseiten genannten Produktspannen sind Marktbeispiele, keine Preisgarantie für einen einzelnen Antragsteller.
Datenbild: Von der Marktkurve zum persönlichen Angebot
Die folgende Skizze zeigt den Zusammenhang, nicht aktuelle Messwerte. Sie bildet keine konkrete Zinsstrukturkurve ab.
Zinssatz
   ^
   |                         persönlicher Kreditzins
   |                       /
   |               Marktzinskurve
   |             /
   |___________/________________________> Laufzeit
          kurz                         lang
Eine Zinsstrukturkurve zeigt die Marktzinsen für verschiedene Laufzeiten. Sie kann steigen, fallen oder fast flach verlaufen. Ihre Form zeigt, welche Renditen am Markt für die jeweiligen Laufzeiten gelten. Daraus allein lässt sich aber nicht ablesen, welchen Zinssatz eine Privatperson für einen Ratenkredit erhält.
Bei Immobilienfinanzierungen ist der Bezug zu längerfristigen Kapitalmarktzinsen besonders sichtbar. Deutsche Bauzinsen orientieren sich unter anderem an Renditen deutscher Bundesanleihen und Pfandbriefen, mit denen Banken ihre Finanzierung absichern. Bei Konsumentenkrediten prägen Bonität und bankeigene Preisregeln den individuellen Zinssatz stärker. Die Kurve liefert dort Kontext, aber keinen persönlichen Kreditpreis.
Laufzeit und Gesamtkosten im Rechner prüfen
Eine niedrigere Monatsrate klingt zunächst entlastend, kann den Kredit aber deutlich verteuern, wenn dafür die Laufzeit steigt. Ein Beispiel aus einer Kreditrechner-Berechnung: Bei 10.000 Euro und 5 Prozent Effektivzins sinkt die Monatsrate bei einer Verlängerung von drei auf sieben Jahre um rund 53 Prozent. Die gesamten Zinskosten steigen dabei auf etwa das 2,4-Fache.
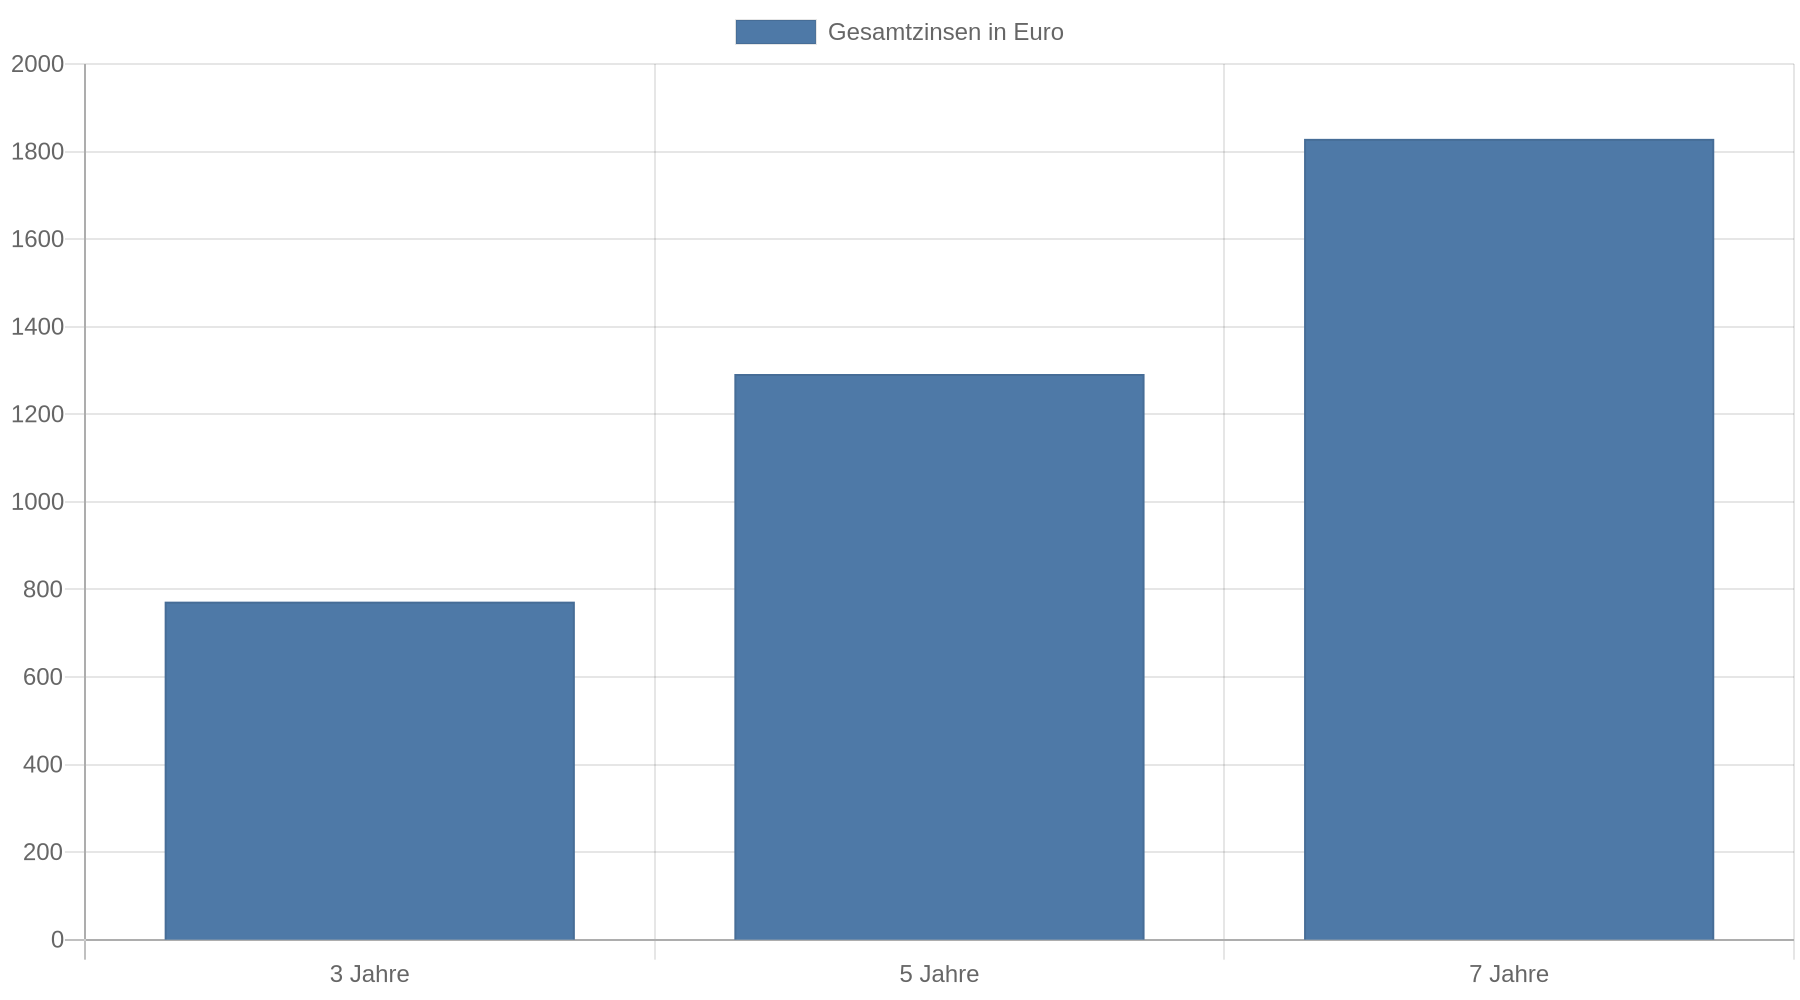
Auch kleine Zinsunterschiede sollte man gegen die Laufzeit abwägen. Im selben Vergleich spart ein Rückgang von 5 auf 4,5 Prozent bei 10.000 Euro über fünf Jahre 131 Euro. Eine um zwei Jahre kürzere Laufzeit spart im Beispiel 520 Euro. Die Beträge hängen von den jeweiligen Kreditbedingungen ab, zeigen aber, warum ein Kreditrechner nicht nur die Monatsrate, sondern auch Gesamtbetrag und Laufzeit anzeigen sollte.
Prüfen Sie deshalb zuerst, welche Monatsrate dauerhaft in Ihr Budget passt, und vergleichen Sie dann die Gesamtkosten für mehrere Laufzeiten. Eine längere Laufzeit ist sinnvoll, wenn die niedrigere Rate für die finanzielle Tragfähigkeit nötig ist. Sie sollte aber nicht allein wegen einer scheinbar attraktiven Monatsrate gewählt werden. Als grobe Orientierung empfiehlt der zitierte Rechner, die Rate auf höchstens 35 bis 40 Prozent des frei verfügbaren Einkommens zu begrenzen; berücksichtigen Sie zusätzlich Rücklagen und unregelmäßige Ausgaben.
Angebotsdaten richtig lesen und Zusatzkosten erkennen
Marktzahlen lassen sich nur einordnen, wenn Zeitraum und Kreditart bekannt sind. Für neu verhandelte Konsumentenkredite in Deutschland wurden im November 2024 durchschnittlich 8,79 Prozent Effektivzins berichtet. Vergleichswerte für Ratenkredite hängen auch vom Kreditbetrag, der Laufzeit und dem Erhebungszeitraum ab. Die Zahlen stammen aus verschiedenen Erhebungen und Zeiträumen. Sie dienen als historische Orientierung, nicht als aktuelles persönliches Angebot.
Achten Sie neben dem Effektivzins auf den Gesamtbetrag, mögliche Gebühren und Zusatzprodukte. Eine Restschuldversicherung kann die Kosten stark erhöhen, wenn ihre Prämie als Einmalbetrag mitfinanziert wird. Bei einer Prämie von 10 Prozent der Kreditsumme können sich die Gesamtkosten laut dem Kreditrechner-Ratgeber beinahe verdoppeln. Prüfen Sie deshalb, ob Sie den Schutz wirklich benötigen und ob der Kredit ohne Versicherung erhältlich ist.
Kontrollieren Sie außerdem Ihre SCHUFA-Daten, bevor Sie einen Kreditantrag stellen. Eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung lässt sich einmal jährlich anfordern. Fehlerhafte oder veraltete Einträge sollten Sie mit Belegen berichtigen lassen. Beim Angebotsvergleich sollte eine reine Konditionsanfrage als „Konditionsanfrage“ und nicht als „Kreditanfrage“ gemeldet werden. Klären Sie vor dem Absenden, welche Anfrage der Anbieter tatsächlich übermittelt; mehrere formelle Kreditanfragen in kurzer Zeit können sich nachteilig auswirken.
Kernaussagen
- Vergleichen Sie den Effektivzins: Er ist aussagekräftiger als der Sollzins allein und sollte bei gleicher Kreditsumme und Laufzeit gegenübergestellt werden.
- Behandeln Sie den Zwei-Drittel-Zins als Orientierung: Er beschreibt einen repräsentativen Wert, aber nicht automatisch Ihren persönlichen Zinssatz.
- Rechnen Sie die Laufzeit mit: Eine niedrigere Monatsrate kann die gesamten Zinskosten deutlich erhöhen.
- Trennen Sie Marktzins und Bonität: Die Zinsstrukturkurve beschreibt den allgemeinen Laufzeitmarkt; die Bank bestimmt daraus zusammen mit Ihrer Bonität ihr individuelles Angebot.
- Prüfen Sie Daten und Zusatzkosten: Eine SCHUFA-Datenkopie, die Art der Kreditanfrage und mögliche Versicherungsprämien können für den endgültigen Preis entscheidend sein.
FAQ
Was bedeutet bonitätsabhängiger Zinssatz?
Die Bank setzt den Zinssatz unter anderem danach fest, wie sie das Risiko einer Rückzahlung einschätzt. Dafür berücksichtigt sie eigene Kriterien und Informationen wie SCHUFA-Daten sowie Angaben zu Einkommen und Kredit. Die genaue Berechnung unterscheidet sich von Bank zu Bank.
Ist der Zwei-Drittel-Zins mein persönlicher Zinssatz?
Nein. Er ist ein repräsentativer Wert, den mindestens zwei Drittel der Kunden erhalten müssen. Ihr konkreter Zinssatz steht erst nach Prüfung Ihrer Angaben fest und kann höher oder niedriger ausfallen.
Wie vergleiche ich Kredite mit einem Kreditrechner richtig?
Geben Sie bei allen Angeboten denselben Betrag und dieselbe Laufzeit ein. Vergleichen Sie für diese Eingaben Effektivzins, Monatsrate und Gesamtbetrag. Prüfen Sie auch, ob Zusatzkosten oder Versicherungen enthalten sind. Fragen Sie außerdem, ob die erste Anfrage als Konditionsanfrage gemeldet wird.
Senkt eine fallende Zinsstrukturkurve automatisch meinen Kreditzins?
Nein. Die Kurve beschreibt Marktrenditen für verschiedene Laufzeiten. Banken beziehen diese Marktlage in ihre Finanzierung und Preisgestaltung ein, legen den individuellen Zinssatz bei einem Konsumentenkredit aber zusätzlich anhand der Bonität und ihrer eigenen Kriterien fest.
Was mache ich, wenn ein SCHUFA-Eintrag falsch ist?
Fordern Sie zunächst Ihre kostenlose Datenkopie an und prüfen Sie die Einträge auf Fehler oder veraltete Angaben. Wenden Sie sich mit Nachweisen an die zuständige Stelle und lassen Sie den Eintrag prüfen und gegebenenfalls berichtigen, bevor Sie mehrere Kreditanfragen stellen.