
Wenn Sie einen Kredit aufnehmen möchten, bestimmt Ihr Haushaltsbudget, welche Rate Sie tragen können. Nach Miete oder Wohnkosten, Versicherungen, Lebenshaltung, bestehenden Raten und Rücklagen muss jeden Monat zuverlässig genug Geld für die Kreditrate übrig bleiben.
Als erste Orientierung setzen viele Banken einen bestimmten Anteil des monatlichen Haushaltsnettoeinkommens als obere Grenze für die Kreditrate an. Die Verbraucherzentrale verweist auf entsprechende Empfehlungen. Der Budgetrechner von Dr. Klein bietet dafür verschiedene Einkommensquoten. Diese Grenze ersetzt kein persönliches Sicherheitslimit.
Ihre tragbare Rate fällt niedriger aus, wenn Ihre laufenden Kosten hoch sind, Ihr Einkommen schwankt, Sie Kinder oder mehrere Fahrzeuge haben oder nur wenige Rücklagen besitzen. Entscheidend ist, wie viel nach allen realistischen Ausgaben dauerhaft übrig bleibt. Zwischen diesem Überschuss und der Kreditrate brauchen Sie zusätzlich einen Puffer.
Die Rate aus dem Haushaltsüberschuss ableiten
Erstellen Sie zuerst eine Haushaltsrechnung für einen normalen Monat. Teilen Sie Ihr Einkommen und Ihre Ausgaben in drei Gruppen:
- regelmäßige Einnahmen wie Gehalt, Rente oder Kindergeld,
- feste Ausgaben wie Miete, Versicherungen, Unterhalt, Strom, Internet und bestehende Kreditraten,
- variable Ausgaben wie Lebensmittel, Kleidung, Freizeit, Tanken und Reparaturen.
Mit einem Haushaltsbuch der Verbraucherzentrale erfassen Sie regelmäßige und variable Ausgaben getrennt. Ein einzelner Monat reicht dafür nicht aus. Teilen Sie jährliche Ausgaben wie Versicherungsbeiträge, Urlaub, Wartung oder Nachzahlungen durch zwölf und berücksichtigen Sie den Monatsanteil.
Die Grundrechnung lautet:
Haushaltsnettoeinkommen
minus feste Ausgaben
minus variable Lebenshaltungskosten
minus Rücklagen
minus bestehende Kredit- und Leasingraten
gleich Betrag für die neue Rate und zusätzlicher Puffer
Der verbleibende Betrag ist die theoretische Obergrenze. Die Verbraucherzentrale empfiehlt, ungefähr zehn Prozent Luft zwischen dem monatlichen Überschuss und der Kreditrate zu lassen. Wenn nach Ihrer Rechnung dauerhaft ein Betrag übrig bleibt, sollten Sie deshalb nicht automatisch den gesamten Betrag als Rate vereinbaren.
Rechnen Sie die künftige Rate früh in Ihr Budget ein. Prüfen Sie danach, ob Sie Lebenshaltung, Rücklagen und unregelmäßige Kosten weiterhin vollständig bezahlen können. Bleibt am Monatsende kein verlässlicher Spielraum, ist die Rate zu hoch, auch wenn eine Bank sie rechnerisch akzeptiert.
Die Einkommensanteilsregel richtig einordnen
Die Faustregel zeigt, ob die geplante Rate grundsätzlich zum Einkommen passt. Der Budgetrechner von Dr. Klein liefert eine zusätzliche Orientierung für die mögliche Monatsrate.
Die Tabelle zeigt eine Rechengrenze, keine Empfehlung für jeden Haushalt. Wer beispielsweise bereits eine hohe Autokreditrate zahlt, muss diese Rate vor der neuen Kreditrate abziehen. Auch Unterhalt, Kinderbetreuung, lange Pendelstrecken und hohe Wohnkosten verringern den verfügbaren Betrag.
Banken rechnen bei ihrer Prüfung teilweise mit festen Haushaltspauschalen. Interhyp nennt beispielsweise etwa 600 bis 800 Euro für die erste Person und rund 300 Euro für jede weitere Person. Diese Pauschalen bilden Ihre tatsächlichen Ausgaben nicht vollständig ab. Prüfen Sie deshalb Ihre Kontoausgaben und verlassen Sie sich nicht allein auf einen Rechner.
Die bessere Entscheidung entsteht aus beiden Prüfungen:
- Die Rate bleibt innerhalb eines vorsichtigen Anteils des Nettoeinkommens.
- Die Rate passt zum tatsächlichen Überschuss Ihres Haushalts.
- Nach der Rate bleiben Rücklagen und ein monatlicher Puffer bestehen.
Wenn die beiden Ergebnisse voneinander abweichen, verwenden Sie den niedrigeren Betrag.
Rücklagen gehören vor die neue Kreditrate
Eine Rate bleibt nur tragbar, wenn Sie auch ungeplante Ausgaben bezahlen können. Dazu zählen zum Beispiel eine kaputte Waschmaschine, eine Autoreparatur, eine Nachzahlung, Zahnarztkosten oder vorübergehend geringere Einnahmen.
Ein Notgroschen ist Geld, das schnell verfügbar bleibt und nicht für den Alltag oder die Tilgung eingeplant wird. Als verbreitete Orientierung gelten zwei bis drei Monatsgehälter.
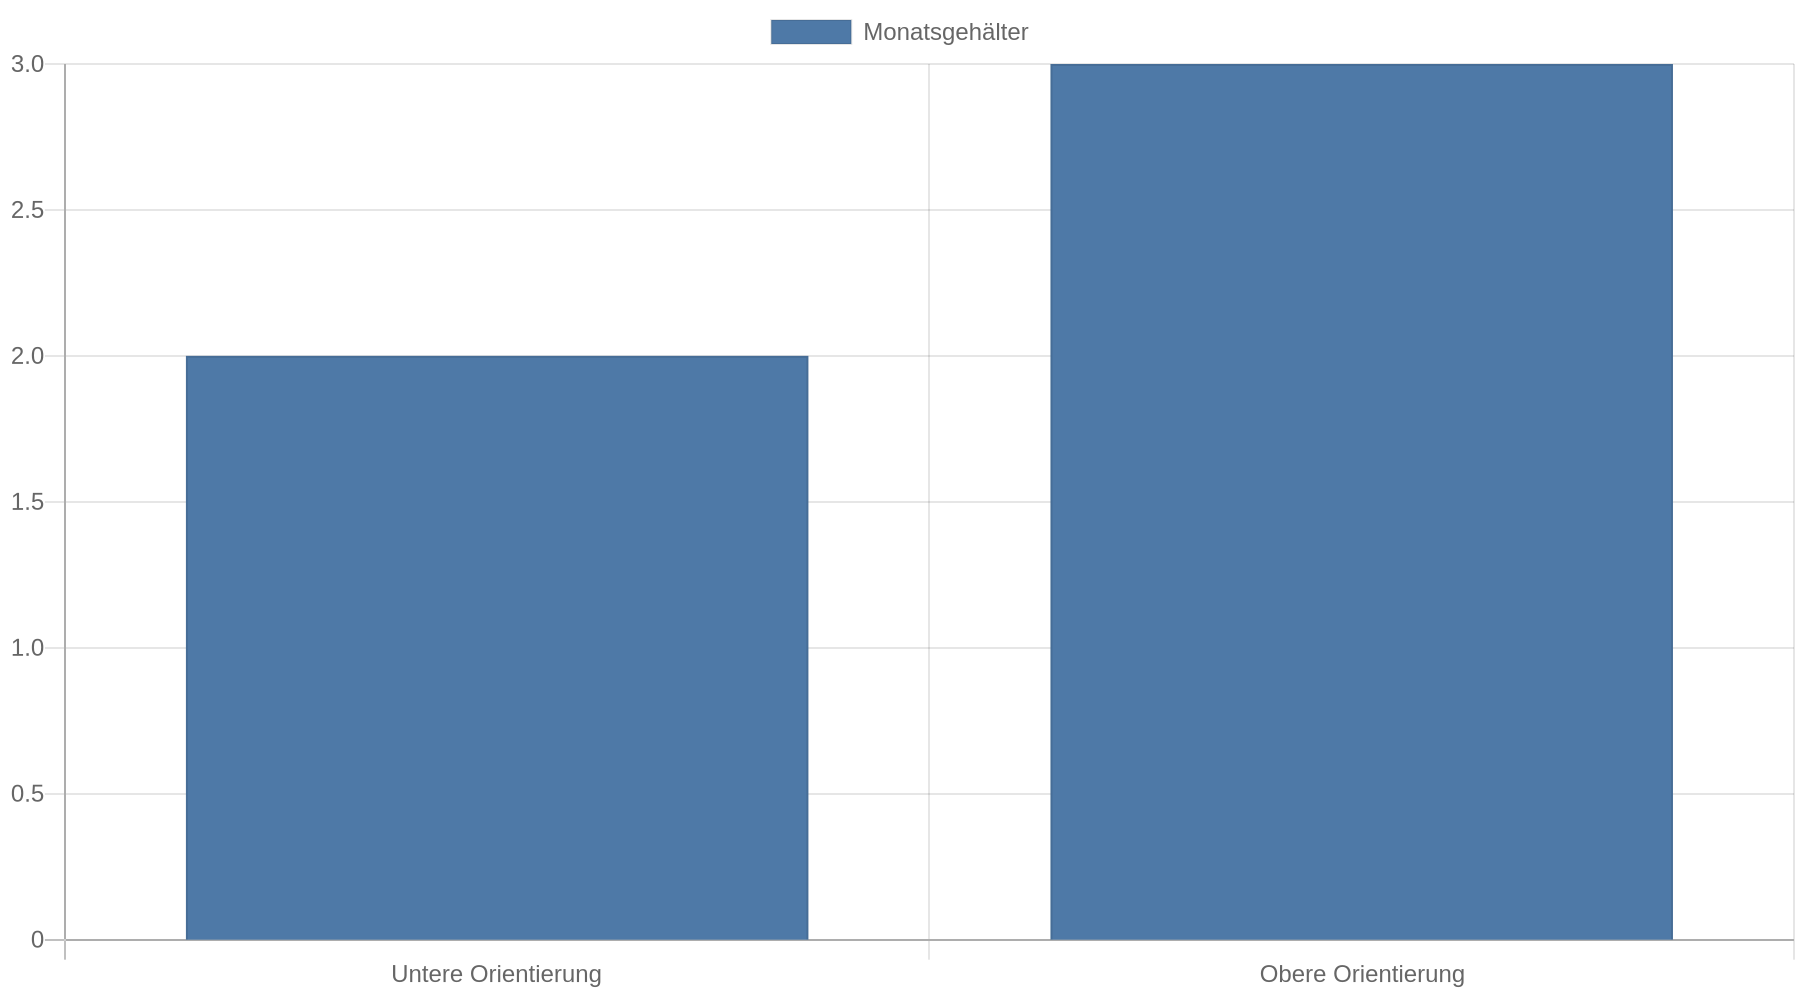 Die passende Höhe hängt von Ihrer Beschäftigung, Ihrem Familienstand, Ihrem Einkommen und Ihrer Wohnsituation ab. Bei Wohneigentum kommen Reparaturen und Instandhaltung hinzu. Hinweise zum Notgroschen nennen deshalb ebenfalls die persönliche Lebenssituation als Maßstab.
Führen Sie die Rücklage als festen Posten in Ihrer Haushaltsrechnung. Wenn Sie monatlich 300 Euro zurücklegen möchten, können Sie diese 300 Euro nicht für die Kreditrate einplanen. Eine hohe Rate, die nur funktioniert, wenn Sie keine Rücklagen bilden, belastet Ihr Budget von Anfang an zu stark.
Bei einer Immobilienfinanzierung müssen Sie zusätzlich laufende Eigentümerkosten einrechnen. Dazu zählen Bewirtschaftungskosten, Versicherungen, Nebenkosten und eine Rücklage für Instandhaltung. Als grobe Rechengröße werden für ein Eigenheim teilweise 3,50 bis 4,00 Euro je Quadratmeter Wohnfläche für Bewirtschaftungskosten angesetzt.
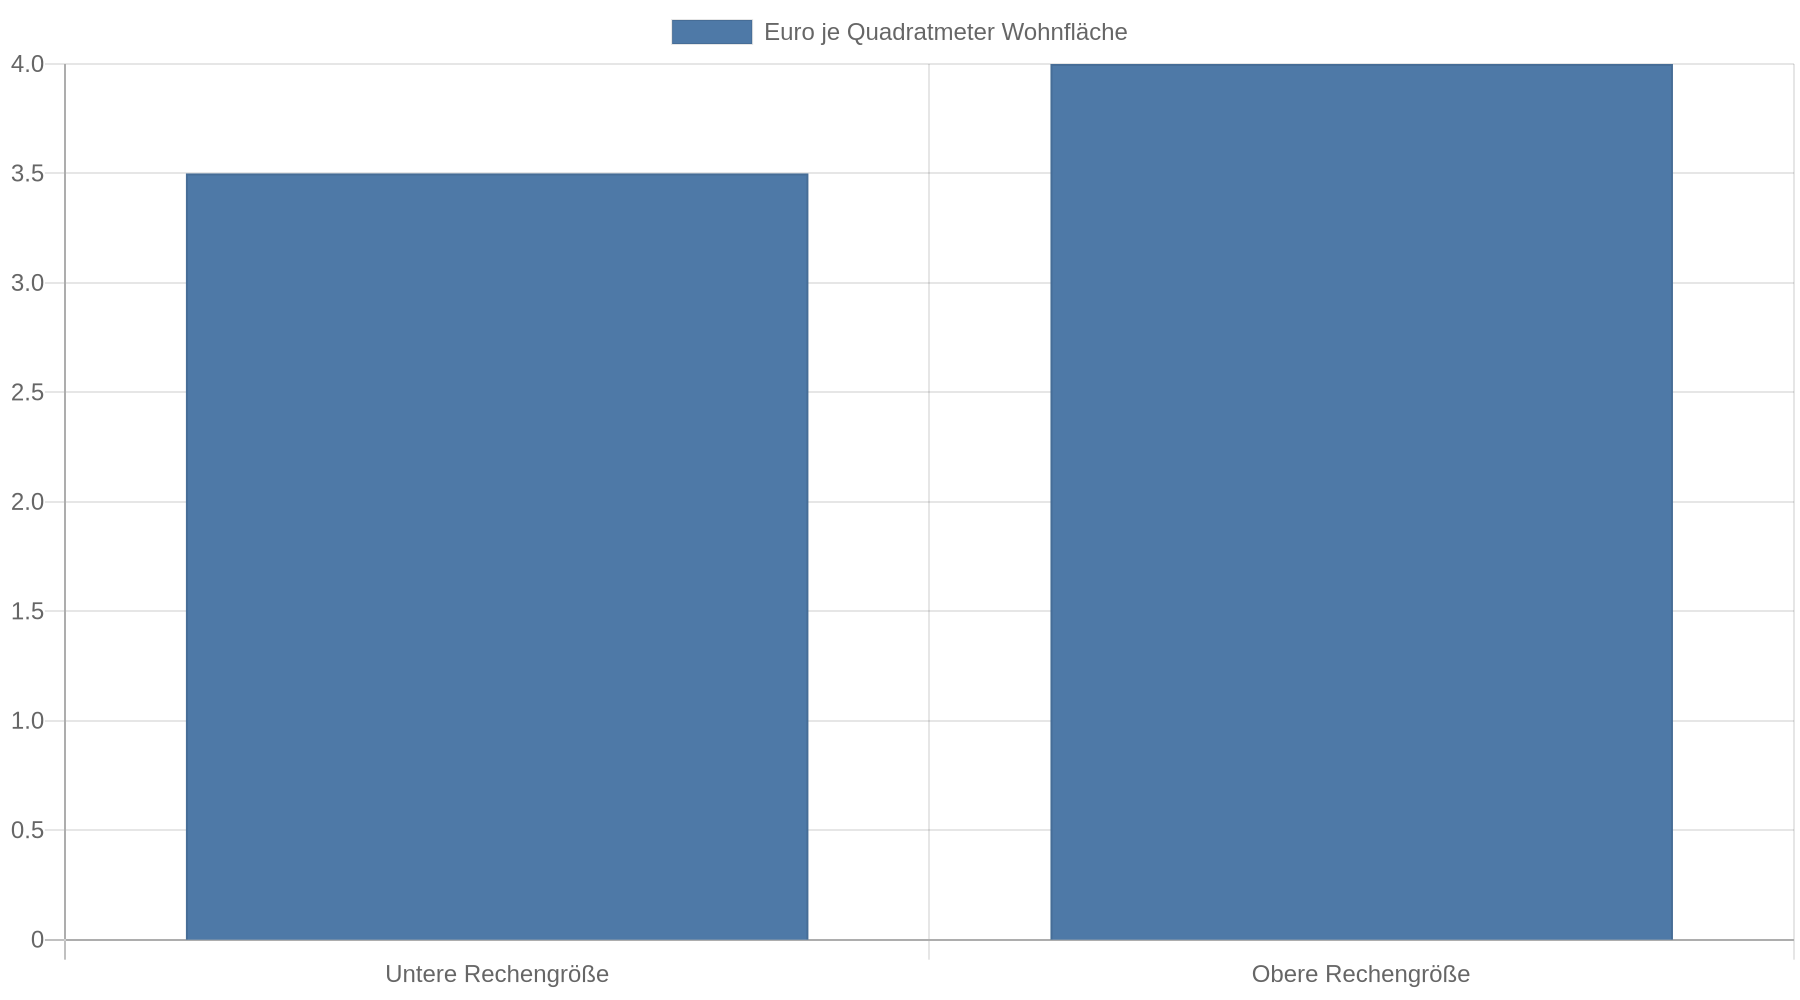 Die konkrete Höhe hängt vom Gebäude, dem Zustand und den tatsächlichen Verträgen ab.
Bestehende Verpflichtungen vollständig abziehen
Jede laufende Kredit- und Leasingrate reduziert den Spielraum für die neue Rate. Das gilt auch für Ratenzahlungen, die im Alltag leicht übersehen werden. Prüfen Sie Ihre Kontoauszüge, Kreditverträge und Leasingverträge und notieren Sie jeweils:
- monatliche Rate,
- verbleibende Laufzeit,
- noch offene Summe,
- mögliche Schlussrate oder Ablösung,
- Kosten bei einer vorzeitigen Rückzahlung.
Eine alte Rate verschwindet erst dann aus der Rechnung, wenn sie tatsächlich endet. Bei einer kurzen Restlaufzeit kann eine spätere Entlastung relevant sein. Sie sollten die neue Rate aber nicht so kalkulieren, als wäre die alte Verpflichtung bereits beendet, wenn beide Raten zunächst parallel laufen.
Rechnen Sie außerdem mit Änderungen, die heute noch nicht in Ihrem Kontoauszug stehen. Dazu gehören Elternzeit, Teilzeit, ein Arbeitsplatzwechsel, ein Umzug, ein Kinderwunsch, steigende Betreuungskosten oder ein Fahrzeugwechsel. Die Verbraucherzentrale empfiehlt, neben den aktuellen Einnahmen und Ausgaben auch künftige Veränderungen und private Pläne zu berücksichtigen.
Die bisherige Sparleistung als Belastungstest verwenden
Ein guter Praxistest ist der Blick auf die vergangenen zwölf Monate. Prüfen Sie, wie viel Geld nach allen Ausgaben tatsächlich übrig blieb und wie viel Sie regelmäßig gespart haben. Die Verbraucherzentrale empfiehlt außerdem, die bisherige Kaltmiete und die jährliche Sparleistung als Orientierung für die künftige Belastung zu betrachten.
Das funktioniert besonders gut, wenn Sie bereits heute einen Betrag zurücklegen. Zahlen Sie beispielsweise regelmäßig Geld auf ein Tagesgeldkonto ein, zeigt dieser Betrag, welche zusätzliche Belastung Ihr Haushalt bisher verkraftet. Er ersetzt aber keine Prüfung der künftigen Wohn- und Nebenkosten.
Bei einem Umzug in eine eigene Immobilie müssen Sie die bisherige Kaltmiete durch die neue Kreditrate und die laufenden Eigentümerkosten ersetzen. Eine Rechnung, die nur Miete gegen Rate stellt, unterschätzt die tatsächliche Belastung.
Von der Rate zur möglichen Kreditsumme
Zusammen mit Zinssatz und Tilgung bestimmt die Monatsrate, wie hoch die Kreditsumme sein kann. Bei einem höheren Zinssatz oder einer höheren Tilgung erhalten Sie für dieselbe Rate weniger Geld.
Die Verbraucherzentrale zeigt dafür ein Rechenbeispiel, das den Zusammenhang zwischen Monatsrate, Zinssatz, Tilgung und möglicher Kreditsumme verdeutlicht. Die Werte beziehen sich auf eine Immobilienfinanzierung und ersetzen kein konkretes Kreditangebot.
Die Tabelle macht den entscheidenden Zusammenhang sichtbar: Eine höhere Kreditsumme lässt sich nicht allein durch eine längere Laufzeit sicher finanzieren. Prüfen Sie auch den Gesamtbetrag, die Zinsbindung, die Restschuld und mögliche Anschlusskosten. Bei einem Ratenkredit achten Sie zusätzlich auf den effektiven Jahreszins, die Gesamtkosten und die Laufzeit.
Was passiert, wenn das Budget zu knapp ist?
Eine zu hohe Rate können Sie nicht dauerhaft durch weniger Ausgaben für Freizeit ausgleichen. Lebensmittel, Energie, Mobilität und Versicherungen müssen weiterhin bezahlt werden. Kommen ungeplante Ausgaben hinzu, geraten Sie schnell in Rückstand.
Wer eine Kreditrate mehrfach nicht zahlt, riskiert die Kündigung des Kredits durch die Bank. Bei Zahlungsproblemen sollten Sie deshalb frühzeitig den Kreditgeber kontaktieren und eine Schuldnerberatung nutzen. Warten Sie nicht, bis Mahnungen und zusätzliche Kosten die Situation verschärfen. Überschuldung betrifft viele Haushalte: Laut der von Sparkasse zusammengefassten Statistik konnten 11 Prozent der Verbraucherinnen und Verbraucher Miete oder Kreditraten zumindest vorübergehend nicht zahlen; rund 5,67 Millionen Erwachsene in Deutschland gelten als überschuldet.
Eine kleinere Kreditsumme, eine längere Ansparphase oder der Verzicht auf den Kredit sind mögliche Konsequenzen einer zu knappen Rechnung. Die Rate sollte sich an Ihrer dauerhaften Zahlungsfähigkeit orientieren, nicht am maximalen Betrag, den ein Rechner ausgibt.
Eine konkrete Haushaltsrechnung aufstellen
Gehen Sie für Ihre eigene Planung in dieser Reihenfolge vor:
- Addieren Sie alle regelmäßigen Nettoeinnahmen.
- Erfassen Sie feste Ausgaben und bestehende Raten.
- Berechnen Sie variable Ausgaben anhand mehrerer Monate.
- Verteilen Sie jährliche Kosten auf zwölf Monate.
- Setzen Sie einen festen Betrag für Rücklagen und Notgroschen an.
- Berücksichtigen Sie erwartbare Änderungen bei Einkommen und Ausgaben.
- Vergleichen Sie den verbleibenden Betrag mit einer vorsichtigen Einkommensquote.
- Ziehen Sie vom niedrigeren Ergebnis einen zusätzlichen Puffer ab.
Nutzen Sie dafür den interaktiven Budgetplaner der Verbraucherzentrale oder eine eigene Tabelle. Tragen Sie die geplante Rate anschließend mindestens einige Monate probeweise als Sparbetrag zurück. Wenn Sie den Betrag regelmäßig zurücklegen können, ohne Rücklagen oder Rechnungen zu verschieben, wird die Planung belastbarer. Eine Garantie für die künftige finanzielle Entwicklung ist dieser Test trotzdem nicht.
Kernaussagen
- Berechnen Sie zuerst den Haushaltsüberschuss: Ziehen Sie feste Kosten, Lebenshaltung, Rücklagen und bestehende Raten vom Nettoeinkommen ab.
- Nutzen Sie eine Einkommensquote nur als Obergrenze: Die tatsächlichen Ausgaben Ihres Haushalts bestimmen, ob eine niedrigere Rate nötig ist.
- Halten Sie Rücklagen zurück: Ein Notgroschen und regelmäßige Rücklagen gehören in die Rechnung, bevor Sie den freien Betrag als Kreditrate einplanen.
- Testen Sie die Rate vor dem Vertragsabschluss: Legen Sie den künftigen Monatsbetrag über mehrere Monate zurück und prüfen Sie, ob das Budget stabil bleibt.
- Reagieren Sie früh bei Zahlungsproblemen: Kontaktieren Sie den Kreditgeber und eine Schuldnerberatung, bevor mehrere Raten ausfallen.
FAQ
Wie viel Prozent meines Nettoeinkommens darf die Kreditrate betragen?
Als grobe Orientierung gelten 35 bis 40 Prozent des Haushaltsnettoeinkommens.
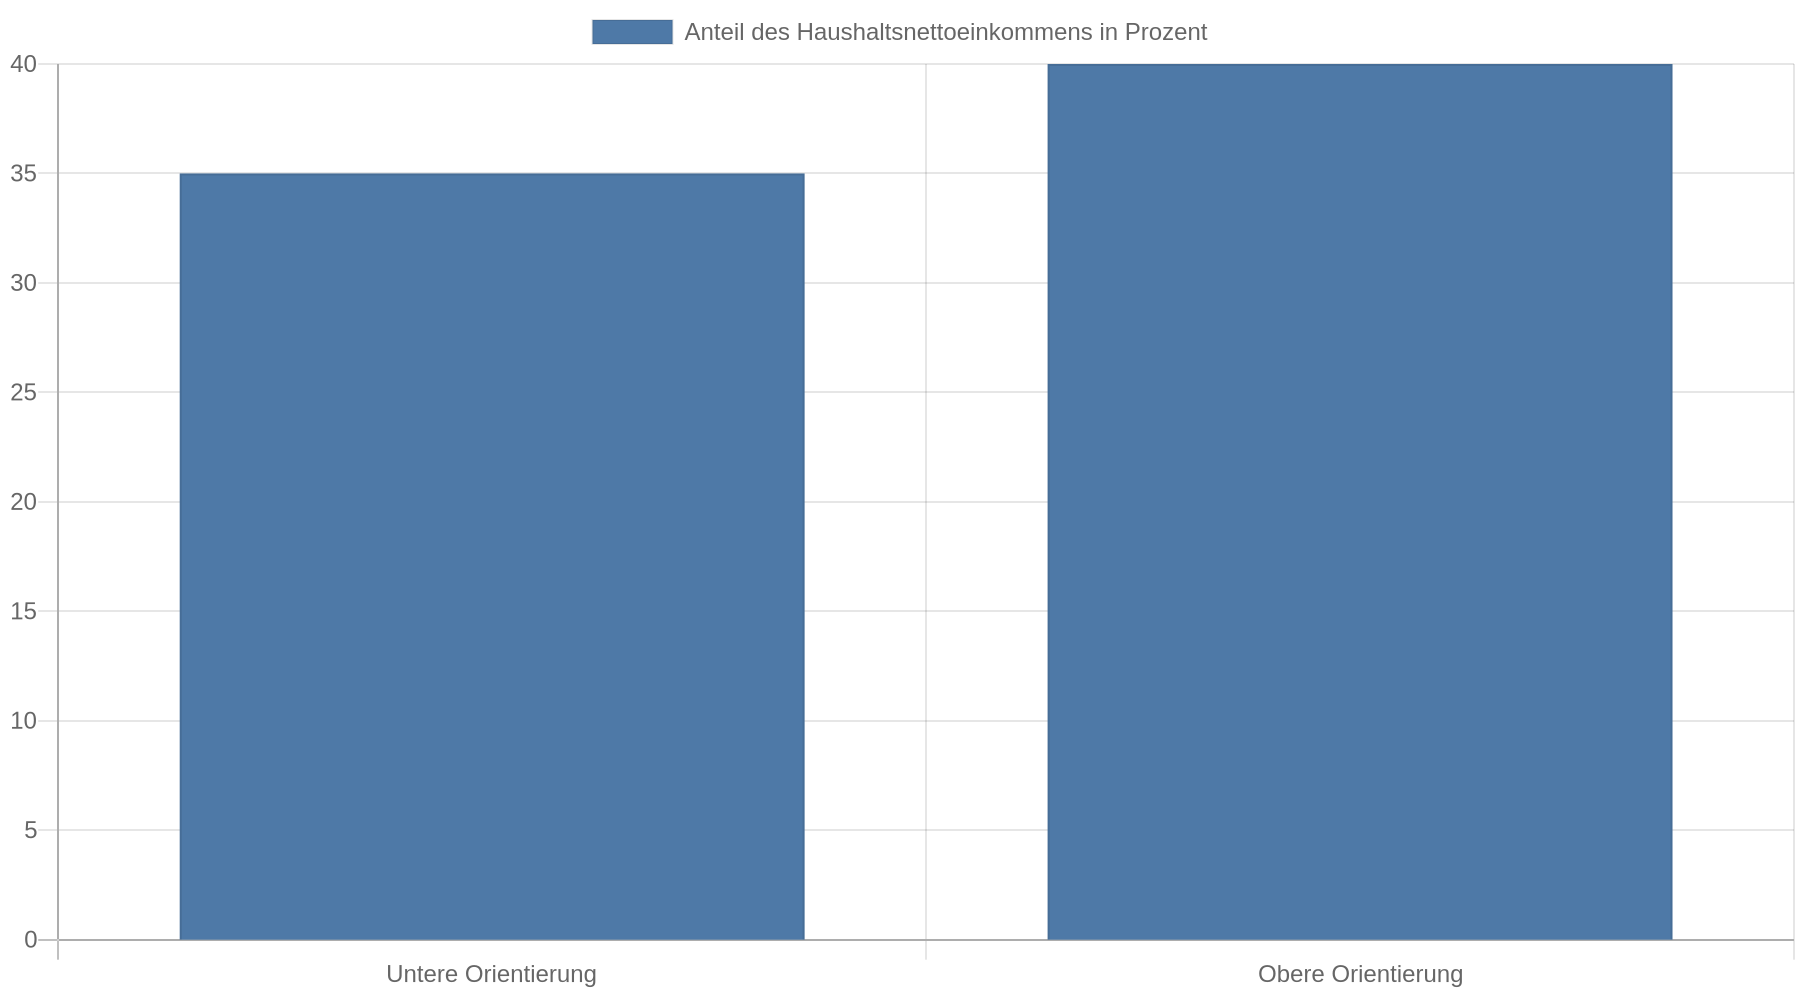 Dieser Wert umfasst nicht automatisch alle Wohn- und Folgekosten und eignet sich deshalb nur als erste Obergrenze. Ihre persönliche Rate muss zusätzlich zum tatsächlichen Haushaltsüberschuss und zu Ihren Rücklagen passen.
Zählen bestehende Kredite bei der Haushaltsrechnung mit?
Ja. Jede bestehende Kredit- und Leasingrate verringert den Betrag, der für einen neuen Kredit übrig bleibt. Rechnen Sie auch Ratenzahlungen ein, die nur noch wenige Monate laufen, solange sie parallel zur neuen Rate fällig werden.
Wie viel Puffer sollte zwischen Überschuss und Kreditrate bleiben?
Die Verbraucherzentrale empfiehlt ungefähr zehn Prozent Luft zwischen dem dauerhaft verfügbaren Überschuss und der Rate. Planen Sie daher nicht automatisch den gesamten Überschuss als Rate ein. Ein größerer Puffer ist sinnvoll, wenn Ihr Einkommen schwankt oder hohe unregelmäßige Kosten anfallen.
Soll ich den Notgroschen vor oder nach der Rate einplanen?
Planen Sie den Notgroschen vor der Kreditrate ein. Eine Rate, die nur funktioniert, wenn Sie keine Rücklagen bilden, lässt Ihr Budget bei der ersten größeren Rechnung kippen. Die passende Reserve hängt unter anderem von Einkommen, Familie, Eigentum und Arbeitsplatzsicherheit ab.
Wie kann ich testen, ob ich mir die Rate leisten kann?
Überweisen Sie die geplante Rate mehrere Monate lang auf ein separates Sparkonto. Zahlen Sie davon keine laufenden Rechnungen und beobachten Sie, ob Sie trotzdem Rücklagen aufbauen und alle Ausgaben begleichen. Bleiben am Monatsende wiederholt Engpässe, senken Sie die Rate oder verschieben Sie die Kreditaufnahme.
Was mache ich, wenn ich eine Rate nicht zahlen kann?
Nehmen Sie sofort Kontakt zum Kreditgeber auf und lassen Sie sich zusätzlich von einer anerkannten Schuldnerberatung beraten. Ignorieren Sie Mahnungen nicht. Mehrere ausbleibende Zahlungen können zur Kündigung des Kredits führen.