
Wenn Sie beim Onlineshopping später oder in Raten zahlen, schließen Sie je nach Angebot einen Kreditvertrag. „Buy now, pay later“, kurz BNPL, bezeichnet solche Zahlungsangebote: Ein Zahlungsdienstleister oder ein anderer Kreditgeber bezahlt den Händler zunächst. Sie zahlen den Betrag später oder in Teilbeträgen zurück.
Ab dem 20. November 2026 gelten in Deutschland für viele dieser Angebote umfassendere Verbraucherkreditregeln. Dazu gehören künftig auch Kleinkredite unter 200 Euro. Das gilt ebenso für zinsfreie Kredite und kurzfristige Kredite mit geringen Kosten. Anbieter müssen dann mehr Informationen geben und prüfen, ob Sie den Kredit zurückzahlen können. Für Sie bedeutet das mehr Transparenz, aber auch mögliche Ablehnungen beim Bezahlen.
Prüfen Sie BNPL vor jedem Kauf wie einen Kredit. Entscheidend sind der Gesamtbetrag, Gebühren, Zinsen, Fälligkeiten und die Frage, ob Sie alle Raten aus Ihrem laufenden Einkommen bezahlen können.
Welche Käufe künftig als Kredit gelten
BNPL gibt es im Alltag in mehreren Formen:
- ein Zahlungsaufschub mit einer späteren Einmalzahlung, etwa beim Rechnungskauf,
- eine Aufteilung in wenige Raten, zum Beispiel drei Zahlungen innerhalb eines kurzen Zeitraums,
- ein länger laufender Ratenkredit mit Zinsen.
Die neue EU-Verbraucherkreditrichtlinie definiert BNPL als digitale Finanzierung für den Kauf bestimmter Waren oder Dienstleistungen. Der Kreditgeber stellt das Geld für den Einkauf bereit, Sie zahlen den Betrag anschließend über einen vereinbarten Zeitraum zurück. Die Verbraucherzentrale beschreibt die verschiedenen BNPL-Modelle und weist darauf hin, dass Gebühren und Zinsen je nach Zahlungsart anfallen können.
Für einige kleine oder kurzfristige Finanzierungen galten bisher Ausnahmen. Ein Zahlungsaufschub von weniger als drei Monaten mit geringen Kosten oder ein zinsfreier Kredit unter 200 Euro musste deshalb nicht alle Pflichten eines klassischen Verbraucherdarlehens erfüllen. Diese Ausnahmen entfallen weitgehend. Auch ein kleiner Betrag ist damit eine Kreditverpflichtung.
Diese Angebote fallen voraussichtlich unter die neuen Regeln
| Zahlungsart | Einordnung ab 20. November 2026 | Was Sie praktisch erwartet |
|---|---|---|
| Rechnungskauf mit späterer Einmalzahlung | Erfasst, wenn die gesetzlichen Voraussetzungen für einen Verbraucherkredit erfüllt sind | Mehr Informationen zu Kosten und Zahlungsfrist |
| Zahlung in wenigen Raten | Erfasst, auch bei kurzen Laufzeiten und ohne Zinsen | Prüfung der Kreditwürdigkeit und standardisierte Angaben |
| Zinsfreier Kleinkredit unter 200 Euro | Künftig grundsätzlich einbezogen | Vereinfachtes, einseitiges Informationsblatt kann ausreichen |
| Kurzfristiger Kredit mit geringen Kosten | Künftig grundsätzlich einbezogen | Kreditinformationen und angemessene Prüfung |
| Länger laufender Ratenkredit | Bereits heute grundsätzlich als Verbraucherdarlehen geregelt | Weiterhin Angaben zu Gesamtkosten, Rate und Widerruf |
| Debitkarte mit Zahlungsaufschub | Nach den vorliegenden Angaben ausdrücklich ausgenommen | Die konkrete Kartenregelung bleibt maßgeblich |
Die Einordnung hängt vom konkreten Vertrag ab. Ein identischer Kaufbetrag kann je nach Anbieter, Zahlungszeitpunkt und Vertragsgestaltung unterschiedlich behandelt werden.
Was sich für Sie beim Bezahlen ändert
Der Anbieter muss Kosten und Bedingungen klarer zeigen
Bei Verbraucherkrediten sollen standardisierte europäische Informationsformulare die wichtigsten Angaben vergleichbar machen. Für bislang nicht erfasste Kleinstkredite und kurzfristige Kredite reicht ein übersichtliches, einseitiges Informationsblatt.
Achten Sie vor der Bestätigung besonders auf:
- den Gesamtbetrag Ihrer Rückzahlung,
- den effektiven Jahreszins, sofern Zinsen anfallen,
- Gebühren für Ratenzahlung, Mahnung oder verspätete Zahlung,
- Anzahl und Fälligkeit der Raten,
- Folgen einer Rücklastschrift oder eines nicht gedeckten Kontos,
- die Möglichkeit einer vorzeitigen Rückzahlung.
Der Abschluss soll künftig grundsätzlich in Textform möglich sein. Eine E-Mail, ein herunterladbares Dokument oder eine digitale Vertragsbestätigung kann dafür genügen. Speichern Sie die Vertragsunterlagen trotzdem ab. Ein Bildschirm mit einer großen Schaltfläche „Später zahlen“ ersetzt keine Prüfung der konkreten Kosten.
Eine Kreditwürdigkeitsprüfung wird auch bei kleinen Beträgen relevant
Kreditgeber dürfen einen Kredit künftig nur vergeben, wenn die Rückzahlung mit hoher Wahrscheinlichkeit möglich ist. Die Prüfung muss zum Betrag und zur Laufzeit passen. Ein kleiner Ratenkauf erfordert keine so umfassende Prüfung wie ein hoher Konsumentenkredit. Eine bloße Abfrage bei der SCHUFA reicht bei höheren Beträgen jedoch nicht automatisch aus.
Das kann für Sie zwei Folgen haben. Der Anbieter fragt zusätzliche Angaben zu Einkommen, laufenden Verpflichtungen oder Ausgaben ab. Außerdem kann er ein BNPL-Angebot beim Checkout ablehnen, obwohl der Warenkorb bereits zusammengestellt ist. Eine Ablehnung bedeutet nicht automatisch, dass ein negativer SCHUFA-Eintrag vorliegt. Gründe können auch Ihre Einkommensangaben, bestehende Verpflichtungen oder die internen Prüfkriterien des Kreditgebers sein.
Für die Kreditwürdigkeitsprüfung dürfen nach den vorliegenden Informationen keine Daten aus sozialen Netzwerken und keine besonders sensiblen Daten wie Gesundheitsdaten verwendet werden. Bei automatisierten Entscheidungen sollen Verbraucher Einsicht in die verwendeten Daten und eine Korrektur falscher Angaben verlangen können.
Wenn ein Anbieter beispielsweise eine veraltete Adresse oder ein längst erledigtes Darlehen berücksichtigt, verlangen Sie eine Erklärung und die Berichtigung der Daten. Bewahren Sie dafür Nachweise über erledigte Zahlungen und Vertragsänderungen auf.
Werbung muss die Kreditkosten nennen
Kreditwerbung muss künftig auf die Kosten des Darlehens hinweisen. Werbung mit einer schnellen Kreditentscheidung bleibt erlaubt. Ein Hinweis wie „sofort verfügbar“ sagt deshalb nichts darüber aus, ob der Kredit günstig ist oder die Rate zu Ihrem Budget passt.
Prüfen Sie bei einer Werbeanzeige immer den vollständigen Vertrag. Ein zinsfreier erster Zeitraum, eine kostenlose erste Rate oder eine niedrige Monatsrate kann die Gesamtkosten nicht vollständig abbilden. Entscheidend ist der Betrag, der am Ende tatsächlich von Ihrem Konto abgeht.
Warum die Regeln für Kleinkredite relevant sind
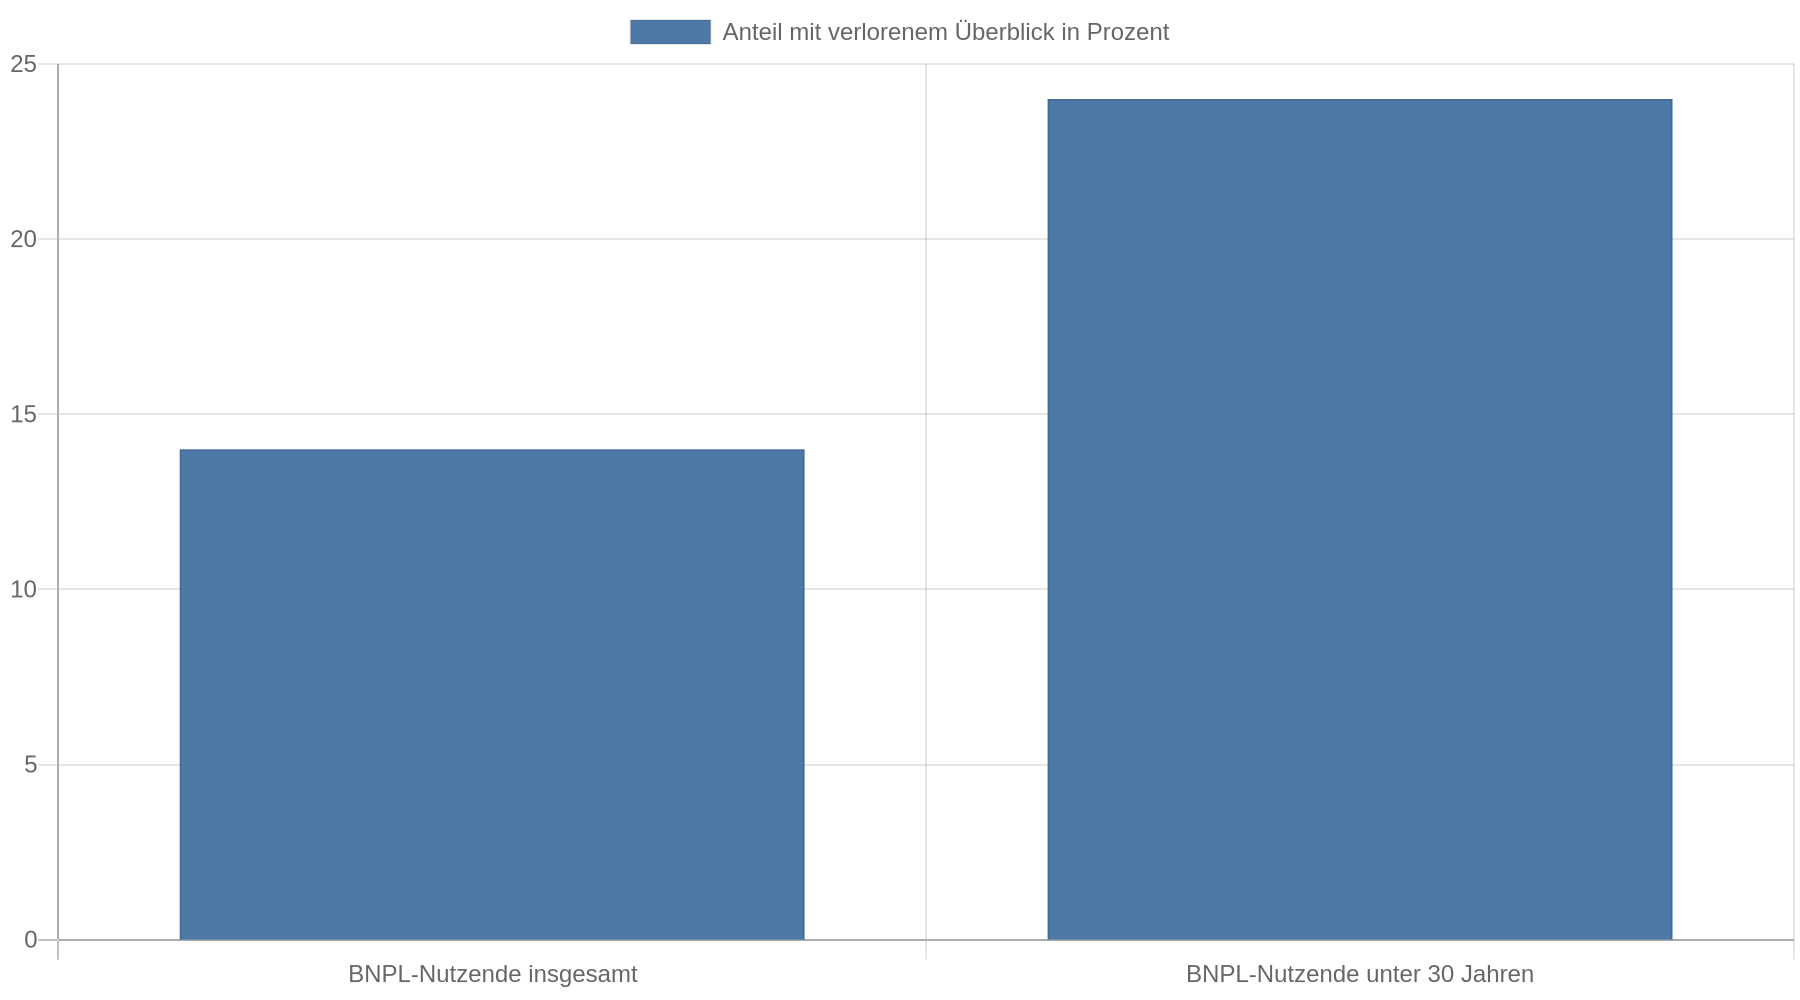
Einzelne kleine Raten wirken überschaubar. Mehrere laufende Käufe sind jedoch schnell schwer zu überblicken. Eine BaFin-Umfrage ergab, dass 20 Prozent der Befragten BNPL beim Onlinekauf nutzten. Von diesen Nutzerinnen und Nutzern hatten 14 Prozent schon einmal den Überblick über offene Shopping-Rechnungen verloren. Bei den unter 30-Jährigen lag der Anteil bei 24 Prozent.
Weitere Ergebnisse der BaFin-Erhebung zu BNPL zeigen:
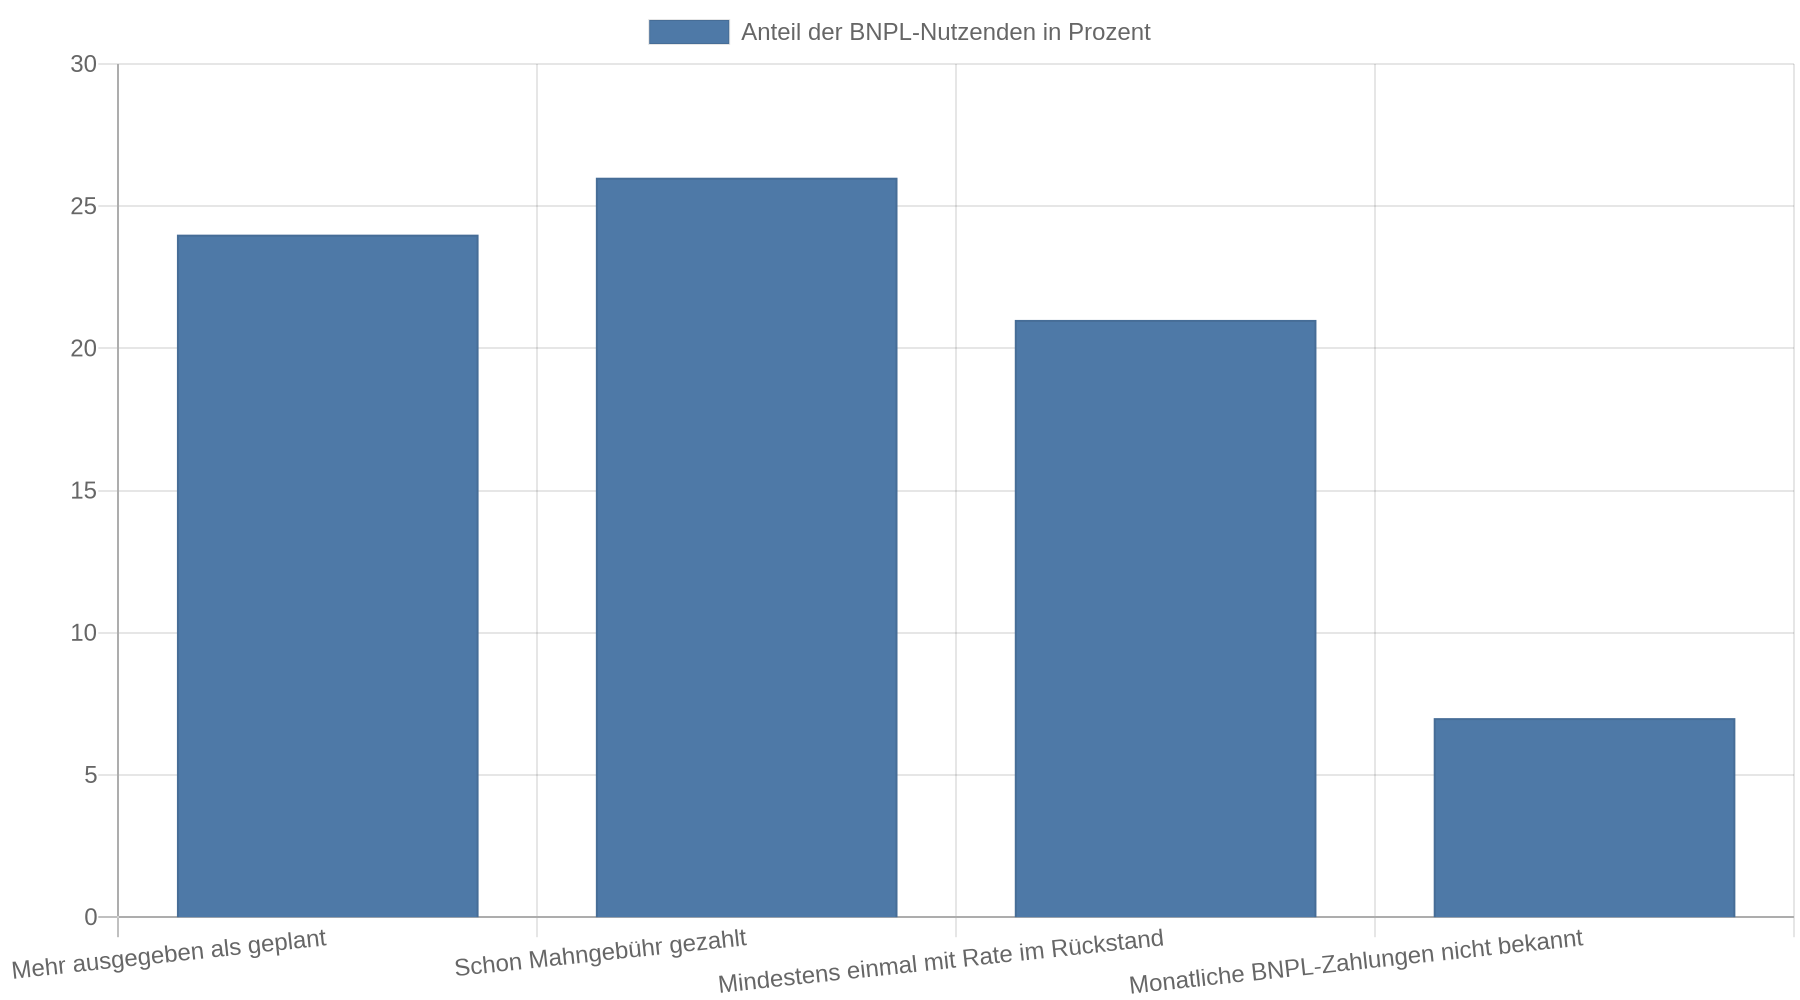
- 24 Prozent gaben mehr aus als ursprünglich geplant; bei den unter 30-Jährigen waren es 38 Prozent.
- 26 Prozent mussten schon einmal eine Mahngebühr zahlen.
- 21 Prozent waren mindestens einmal mit einer Rate im Rückstand.
- Sieben Prozent wussten nicht, wie viel sie monatlich durchschnittlich über BNPL bezahlten.
Die Daten stammen aus einer Online-Erhebung im April 2025 und beschreiben die Nutzung vor der Anwendung der neuen Regeln. Sie zeigen daher nicht, wie sich das Verhalten nach November 2026 entwickelt. Sie machen aber sichtbar, warum auch kleine und kurzfristige Kredite bei der Prüfung des eigenen Budgets berücksichtigt werden müssen.
Ein praktischer Test hilft: Addieren Sie vor dem Kauf alle noch offenen BNPL-Beträge und teilen Sie den Gesamtbetrag auf die jeweiligen Fälligkeiten auf. Wenn Sie dafür eine bestehende Rechnung verschieben, Ihr Girokonto überziehen oder einen weiteren Kredit aufnehmen müssten, passt der Kauf nicht in Ihr aktuelles Budget.
Was bei finanziellen Schwierigkeiten gilt
Wenn Sie eine Rate nicht zahlen können, warten Sie nicht auf die erste Mahnung. Kontaktieren Sie den Kreditgeber sofort und nennen Sie den Betrag und den Zeitpunkt, zu dem Sie zahlen können.
Kreditgeber müssen Verbrauchern in finanziellen Schwierigkeiten vor einer Kündigung des Kreditvertrags oder vor Zwangsvollstreckungsmaßnahmen angemessene Anpassungen anbieten. Dazu können eine Ratenstundung oder eine Verlängerung der Laufzeit gehören. Das bedeutet nicht, dass die Forderung entfällt oder jede gewünschte Vereinbarung akzeptiert werden muss. Lassen Sie sich jede Änderung schriftlich bestätigen und prüfen Sie, ob dadurch zusätzliche Zinsen oder Gebühren entstehen.
Bei einem nicht gedeckten Konto können Rücklastschrift-, Mahn- und weitere Kosten entstehen. Die Verbraucherzentrale rät deshalb, Zahlungstermine im Kalender oder im Banking zu speichern und den Betrag für die Rate frühzeitig zurückzulegen. Wenn bereits mehrere Rechnungen offen sind, wenden Sie sich an eine gemeinnützige Schuldnerberatung, bevor Sie neue Kredite aufnehmen.
Widerruf und Vertragsunterlagen
Das bisher mögliche „ewige Widerrufsrecht“ soll abgeschafft werden. Bei fehlerhaften Informationen soll ein Widerruf höchstens innerhalb von zwölf Monaten und 14 Tagen möglich sein, sofern eine ordnungsgemäße Widerrufsbelehrung erteilt wurde. Prüfen Sie deshalb Vertragsunterlagen zeitnah und verlassen Sie sich nicht darauf, einen Fehler noch Jahre später über einen Widerruf lösen zu können.
Bei Verträgen unter 200 Euro beschreibt die Verbraucherzentrale für die bisherige Rechtslage Einschränkungen beim Widerruf. Wie sich diese konkrete Frage nach der neuen Regelung im Einzelfall auswirkt, hängt vom endgültigen Gesetzestext und der Vertragsart ab. Bewahren Sie deshalb die Vertragsbestätigung, die Widerrufsbelehrung und die Preisübersicht auf.
Wenn eine Ware mangelhaft ist oder nicht geliefert wurde, betrifft das zusätzlich Ihre Rechte aus dem Kaufvertrag. Klären Sie dann sowohl das Problem mit dem Händler als auch die Zahlungsforderung des Zahlungsdienstleisters. Eine offene Forderung verschwindet nicht automatisch, nur weil Sie die Ware beim Händler reklamieren.
Der Schutz nimmt zu, das Risiko bleibt
Die neuen Regeln schließen wichtige Lücken bei kleinen, zinsfreien und kurzfristigen Krediten. Sie verhindern aber keine riskanten Kaufentscheidungen. BNPL bleibt leicht zugänglich. Mehrere kleine Verträge können zusammen eine hohe monatliche Belastung ergeben.
Die BaFin weist außerdem darauf hin, dass Verbraucherinnen und Verbraucher die Vorteile von Klein- und Kleinstkrediten besser kennen als deren Risiken. Bei Kreditkarten-Ratenzahlungen sind effektive Jahreszinsen von bis zu 25 Prozent möglich. Sieben von zehn Befragten, die eine Ratenzahlung über ihre Kreditkarte nutzten, kannten laut BaFin den Zinssatz nicht. Prüfen Sie deshalb auch Kreditkarten- und Dispokredite gemeinsam mit BNPL. Eine günstige einzelne Rate sagt wenig über die gesamten Kreditkosten aus.
Ihre nächste Handlung vor dem nächsten BNPL-Kauf
Öffnen Sie vor dem Bezahlen die vollständige Kostenübersicht. Schreiben Sie den Gesamtbetrag und jede Fälligkeit in eine Liste. Addieren Sie dann alle laufenden Raten, Rechnungskäufe und Kreditkartenrückzahlungen. Kaufen Sie nur, wenn Sie die Summe auch nach Miete, Energie, Lebensmitteln und anderen festen Ausgaben sicher aus Ihrem Einkommen bezahlen können.
Wenn Sie den Überblick verloren haben, stoppen Sie neue BNPL-Käufe und prüfen Sie Ihre Kontoauszüge. Wenden Sie sich bei offenen oder unklaren Forderungen an eine Schuldnerberatung oder die Verbraucherzentrale. Zahlen Sie keine Rate mit einem weiteren Kredit, ohne vorher die gesamte monatliche Belastung zu berechnen.
Kernaussagen
- Prüfen Sie BNPL wie einen Kredit: Ab dem 20. November 2026 gelten auch für viele Kleinkredite, zinsfreie Angebote und kurzfristige Zahlungsaufschübe umfassendere Verbraucherkreditregeln.
- Vergleichen Sie den Gesamtbetrag: Eine kleine Rate oder ein zinsfreies Angebot sagt wenig aus, wenn Mahngebühren, Ratenkosten oder spätere Zinsen hinzukommen.
- Addieren Sie alle Fälligkeiten: Mehrere offene Rechnungskäufe können das Budget stärker belasten als jeder einzelne Kauf vermuten lässt.
- Reagieren Sie bei Zahlungsschwierigkeiten sofort: Verlangen Sie eine schriftliche Lösung wie Stundung oder Laufzeitverlängerung und nehmen Sie keinen neuen Kredit zur Begleichung alter Raten auf.
- Speichern Sie Ihre Unterlagen: Vertragsbestätigung, Kostenübersicht, Widerrufsbelehrung und Zahlungsplan erleichtern die Prüfung und die Korrektur falscher Daten.
FAQ
Gilt die neue Regel auch für einen zinsfreien Kauf in drei Raten?
Ja, zinsfreie und kurzfristige Kredite werden künftig grundsätzlich stärker in die Verbraucherkreditregeln einbezogen. Entscheidend bleibt die konkrete Vertragsgestaltung. Für bestimmte Kleinstkredite kann ein vereinfachtes, einseitiges Informationsblatt genügen.
Wird jeder BNPL-Kauf künftig einer vollständigen Kreditprüfung unterzogen?
Nein. Die Prüfung muss zur Höhe und Art des Kredits passen. Ein kleiner Ratenkauf verlangt keine Prüfung wie ein hoher Konsumentenkredit, der Anbieter muss die Rückzahlung aber trotzdem angemessen beurteilen.
Muss ich mit mehr Ablehnungen beim Bezahlen rechnen?
Das ist möglich, besonders bei höheren Warenkörben oder wenn bereits mehrere Verpflichtungen bestehen. Eine Ablehnung beweist keinen negativen SCHUFA-Eintrag. Fragen Sie den Anbieter nach den verwendeten Daten und lassen Sie falsche Angaben korrigieren.
Ist ein Rechnungskauf immer ein BNPL-Kredit?
Nein. Die rechtliche Einordnung hängt von Zahlungsfrist, Kosten, Vertragsgestaltung und beteiligten Unternehmen ab. Ein später bezahlter Rechnungskauf kann jedoch unter die neuen Verbraucherkreditregeln fallen.
Was passiert, wenn mein Konto bei der Abbuchung nicht gedeckt ist?
Es können Rücklastschrift-, Mahn- oder weitere Kosten entstehen. Kontaktieren Sie den Zahlungsdienstleister sofort, prüfen Sie die Forderung und vereinbaren Sie eine Änderung schriftlich, bevor weitere Fristen verstreichen.
Kann ich einen BNPL-Vertrag immer widerrufen?
Nein. Das Widerrufsrecht hängt von der Vertragsart und den gesetzlichen Voraussetzungen ab. Bei fehlerhaften Informationen soll ein Widerruf künftig höchstens innerhalb von zwölf Monaten und 14 Tagen möglich sein; bei Kleinstkrediten gelten besondere Fragen, die anhand des konkreten Vertrags geprüft werden müssen.
Was mache ich, wenn ich mehrere BNPL-Raten nicht mehr bezahlen kann?
Stoppen Sie zunächst neue Käufe und erstellen Sie eine vollständige Liste aller Forderungen mit Betrag und Fälligkeit. Sprechen Sie anschließend mit den Gläubigern und wenden Sie sich an eine gemeinnützige Schuldnerberatung, statt neue Kredite zur Überbrückung aufzunehmen.