
Wer bereits einen Kredit zurückzahlt und zusätzlich Geld braucht, hat zwei Möglichkeiten: Ein neuer Kredit finanziert den zusätzlichen Bedarf. Bei einer Umschuldung ersetzt ein neuer Kredit den bestehenden. Mehrere laufende Kredite lassen sich unter bestimmten Voraussetzungen ebenfalls in einem neuen Kredit zusammenfassen.
Eine Umschuldung ist finanziell sinnvoll, wenn der neue Kredit einschließlich aller Nebenkosten weniger kostet als der alte Vertrag. Ein neuer Kredit passt, wenn der bisherige Kredit günstige Konditionen hat und zusätzliches Geld gebraucht wird. Entscheidend sind der effektive Jahreszins, die verbleibende Gesamtschuld, mögliche Gebühren und die monatliche Gesamtbelastung.
Der Unterschied zwischen neuem Kredit und Umschuldung
Bei einem neuen Kredit läuft der alte Vertrag weiter. Die neue Rate kommt hinzu, sodass beide Raten die monatliche Belastung erhöhen. Das passt zum Beispiel, wenn eine größere Anschaffung ansteht und der alte Kredit bald endet oder besonders günstig ist.
Bei einer Umschuldung nimmt die Bank einen neuen Kredit auf und löst damit den alten ab. Die Grundidee der Umschuldung ist, die Restschuld zu übertragen und dabei bessere Konditionen zu bekommen. Dazu gehören ein niedrigerer effektiver Jahreszins, eine passende Laufzeit oder eine übersichtlichere monatliche Rate.
Mehrere Kredite lassen sich ebenfalls zusammenlegen. Dann gibt es weniger Abbuchungen, und die monatliche Belastung kann sinken. Eine niedrigere Rate senkt die Gesamtkosten jedoch nicht automatisch, wenn der neue Vertrag länger läuft.
| Entscheidung | Was passiert mit dem alten Kredit? | Typischer Vorteil | Hauptgefahr |
|---|---|---|---|
| Neuer Kredit | Der alte Vertrag läuft weiter | Zusätzlicher finanzieller Spielraum | Zwei Raten erhöhen die Gesamtbelastung |
| Umschuldung | Der alte Kredit wird abgelöst | Zinskosten und Vertragszahl können sinken | Gebühren oder längere Laufzeit verringern die Ersparnis |
| Zusammenfassung mehrerer Kredite | Mehrere Verträge werden ersetzt | Eine Rate und bessere Übersicht | Die neue Gesamtlaufzeit kann deutlich steigen |
Wann ein neuer Kredit sinnvoller ist
Ein neuer Kredit passt häufig besser, wenn der alte Vertrag einen niedrigen effektiven Jahreszins hat oder bald endet. Eine Ablösung kann dann Gebühren kosten, obwohl nur noch wenige Raten offen sind.
Auch der Verwendungszweck spricht für einen neuen Kredit. Wer Geld für eine notwendige Reparatur oder eine größere Anschaffung braucht, benötigt zusätzliches Kapital. Eine Umschuldung allein deckt diesen Bedarf nicht. Die Ablösung alter Kredite zusammen mit einem zusätzlichen Betrag kann sinnvoll sein, wenn die neue Rate dauerhaft ins Haushaltsbudget passt.
Vor dem Antrag sollte die gesamte monatliche Belastung feststehen:
Rate des alten Kredits + Rate des neuen Kredits + sonstige feste Kreditverpflichtungen
Bleibt nach Miete, Lebenshaltungskosten, Versicherungen und Rücklagen nur wenig Geld übrig, steigt durch einen zusätzlichen Kredit das Ausfallrisiko. Die Bank prüft bei der Kreditentscheidung unter anderem Einkommen, Haushaltsüberschuss und Bonität. Deshalb lässt sich eine positive Kreditentscheidung nicht garantieren.
Wann eine Umschuldung finanziell Vorteile bringt
Eine Umschuldung lohnt sich, wenn der neue Vertrag weniger kostet als der alte. Für den Vergleich zählen nicht nur die Zinssätze. Entscheidend ist diese Rechnung:
Kosten bei Fortführung des alten Kredits
gegen
Restschuld des alten Kredits + Kosten der vorzeitigen Ablösung + Gesamtrückzahlung des neuen Kredits
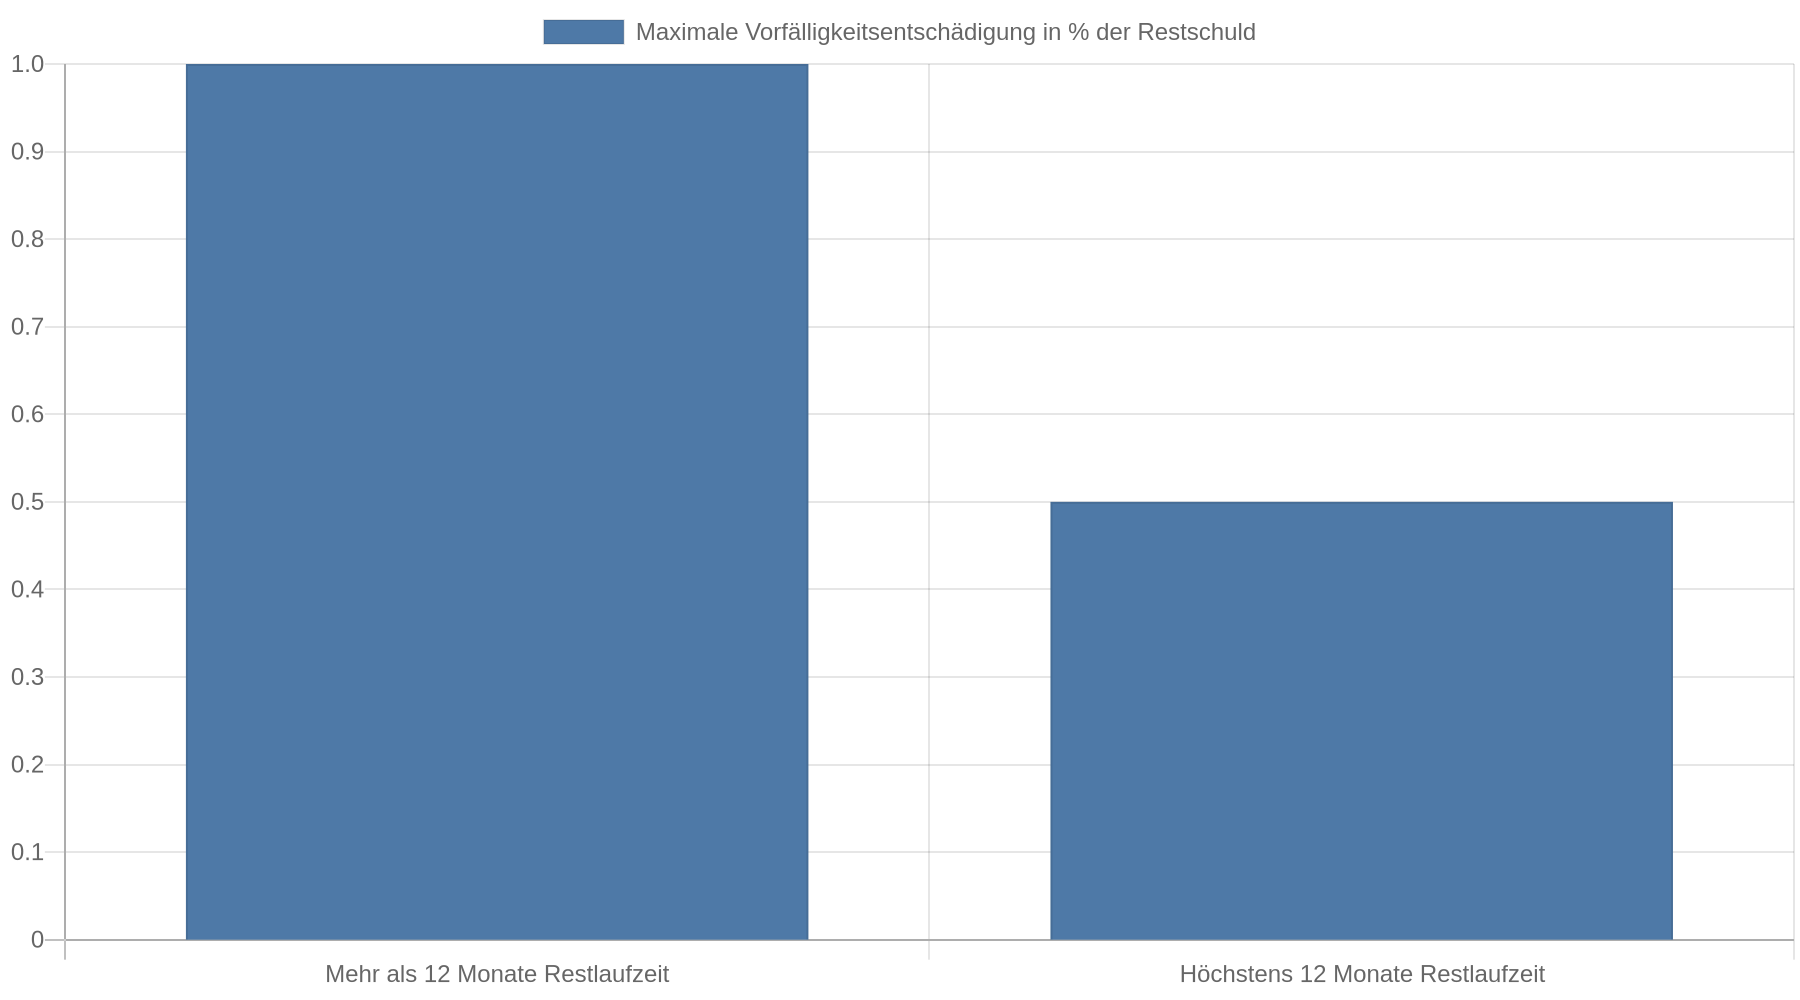
Bei der vorzeitigen Ablösung kann eine Vorfälligkeitsentschädigung anfallen. Bei allgemeinen Verbraucherratenkrediten ist sie nach den in Deutschland geltenden Regeln auf höchstens 1 Prozent der Restschuld begrenzt. Beträgt die verbleibende Laufzeit höchstens zwölf Monate, liegt die Obergrenze bei 0,5 Prozent.
 Die Hinweise zur Umschuldung machen außerdem deutlich, dass der effektive Jahreszins und die Gesamtbelastung zusammen betrachtet werden müssen.
Eine niedrigere Monatsrate reicht als Beleg nicht aus. Beispiel: Ein neuer Vertrag senkt die Rate, verlängert aber die Laufzeit deutlich. Dann passen die monatlichen Zahlungen besser ins Budget, während die gesamte Rückzahlung steigt. Die Laufzeit sollte deshalb nur so lang sein, wie es die finanzielle Situation erfordert.
Der effektive Jahreszins zählt mehr als der Werbezins
Der Sollzins ist der reine Zinssatz. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten des Kreditvertrags und eignet sich deshalb besser für den Vergleich. Die Bedeutung des effektiven Jahreszinses zeigt sich besonders bei unterschiedlichen Laufzeiten: Eine niedrige Monatsrate kann zu einer höheren Gesamtrückzahlung führen.
Für einen belastbaren Vergleich sollten Verbraucher bei beiden Angeboten dieselben Größen nebeneinanderstellen:
- effektiver Jahreszins,
- Nettokreditbetrag,
- monatliche Rate,
- Restlaufzeit beziehungsweise neue Laufzeit,
- Gesamtbetrag der Rückzahlung,
- Kosten für die vorzeitige Ablösung,
- mögliche Zusatzprodukte, etwa eine Restschuldversicherung.
Eine Restschuldversicherung kann die Kosten eines Kredits erhöhen. Bei einer Umschuldung endet der alte Vertrag und damit unter Umständen auch eine solche Versicherung. Ob dadurch tatsächlich Geld frei wird, hängt von den Vertragsbedingungen und einer möglichen Rückerstattung ab. Die Informationen zur Kreditumschuldung empfehlen, diesen Punkt einzeln zu prüfen.
Vorfälligkeitsentschädigung und Sondertilgung prüfen
Die Ablösebescheinigung der bisherigen Bank zeigt, welcher Betrag für die vollständige Rückzahlung nötig ist. Dieser Betrag kann von der Summe der offenen Raten abweichen, weil auch Zinsen, Gebühren und eine Vorfälligkeitsentschädigung einfließen.
Eine vertraglich erlaubte Sondertilgung reduziert die Restschuld und damit den Betrag, den der neue Kredit abdecken muss. Je nach Vertrag kann eine Sondertilgung zudem die Vorfälligkeitsentschädigung verringern. Die konkrete Regelung sollte vor dem Antrag schriftlich bei der bisherigen Bank erfragt werden.
Bei Immobilienkrediten gelten andere Regeln als bei gewöhnlichen Ratenkrediten. Bei einem Darlehen mit gebundener Sollzinsvereinbarung besteht das gesetzliche Kündigungsrecht nach § 489 BGB grundsätzlich nach zehn Jahren ab vollständiger Auszahlung. Eine vorzeitige Ablösung innerhalb der Zinsbindung kann zusätzliche Kosten auslösen. Die Höhe richtet sich bei Immobiliendarlehen nicht nach derselben einfachen Obergrenze wie bei vielen Verbraucherratenkrediten. Vor einer Anschluss- oder Umschuldungsentscheidung sollte deshalb die genaue Vertragslage geprüft werden.
Drei Rechenfälle für die Entscheidung
Fall 1: Der alte Kredit ist bald beendet
Läuft der bestehende Kredit nur noch kurze Zeit, fällt die mögliche Zinsersparnis gering aus. Eine Ablösegebühr kann diesen Vorteil vollständig aufzehren. In diesem Fall spricht die Rechnung häufig dafür, den alten Vertrag zu Ende zu zahlen und keinen neuen Kredit aufzunehmen.
Fall 2: Der alte Kredit hat einen deutlich höheren Zinssatz
Bei einer langen Restlaufzeit und einem deutlich günstigeren neuen Angebot kann eine Umschuldung die Gesamtkosten senken. Die Ersparnis muss die Ablösekosten übersteigen. Ein Vergleich der Monatsraten allein reicht hier ebenfalls nicht.
Fall 3: Mehrere Kredite und ein überzogenes Girokonto
Mehrere Raten, ein Dispokredit und unterschiedliche Fälligkeitstermine erschweren die Kontrolle. Eine Zusammenfassung kann die Übersicht verbessern und die monatliche Zahlung planbarer machen. Sie ist nur dann sinnvoll, wenn der Dispokredit anschließend nicht erneut dauerhaft genutzt wird und die neue Gesamtrate zum Haushaltsbudget passt.
So treffen Verbraucher die Entscheidung
Zuerst sollten alle bestehenden Kreditverträge gesammelt werden. Für jeden Vertrag gehören Restschuld, Monatsrate, effektiver Jahreszins, verbleibende Laufzeit und mögliche Sondertilgungen in eine Übersicht. Außerdem sollte die bisherige Bank den genauen Ablösebetrag für ein bestimmtes Datum nennen.
Danach wird das neue Angebot verglichen. Der neue Kreditbetrag muss die Ablösesumme und gegebenenfalls den zusätzlichen Finanzierungsbedarf abdecken. Entscheidend sind Gesamtrückzahlung und Laufzeit, nicht nur die beworbene Rate.
Die Entscheidung lässt sich mit drei Fragen strukturieren:
-
Brauche ich zusätzliches Geld oder soll nur der alte Kredit günstiger werden?
Zusätzlicher Bedarf spricht für einen neuen Kredit oder eine Kombination aus Umschuldung und Aufstockung. -
Ist der neue Vertrag einschließlich aller Gebühren günstiger?
Wenn die Zinsersparnis die Ablösekosten nicht übersteigt, bringt die Umschuldung keinen finanziellen Vorteil. -
Passt die neue Laufzeit zu meinem Rückzahlungsplan?
Eine niedrige Rate durch eine längere Laufzeit kann die Gesamtkosten erhöhen.
Bei mehreren Angeboten sollten Verbraucher zunächst eine Konditionsanfrage statt eines verbindlichen Kreditantrags prüfen. Wie die Anfrage aussieht und wie sie sich auf die Bonitätsprüfung auswirkt, hängt vom Anbieter und vom Verfahren ab. Bei schwieriger Bonität können Kredite teurer werden oder zusätzliche Sicherheiten erfordern. Eine Umschuldung beseitigt bestehende Zahlungsschwierigkeiten deshalb nicht automatisch.
Kernaussagen
- Vergleiche die Gesamtkosten: Eine Umschuldung lohnt sich nur, wenn die neue Rückzahlung einschließlich Ablösekosten unter den Kosten des alten Kredits liegt.
- Prüfe den Verwendungszweck: Für zusätzlichen Finanzbedarf genügt eine Umschuldung allein nicht; der alte Kredit bleibt sonst bestehen oder wird mit einem Aufstockungsbetrag verbunden.
- Nutze den effektiven Jahreszins: Er ist aussagekräftiger als der reine Sollzins. Betrachte ihn zusammen mit Laufzeit, Rate und Gesamtbetrag.
- Fordere den Ablösebetrag an: Erst die schriftliche Auskunft der bisherigen Bank zeigt, welche Summe für die vorzeitige Rückzahlung tatsächlich erforderlich ist.
- Halte die neue Laufzeit kurz genug: Eine niedrigere Monatsrate spart nur dann Geld, wenn sie nicht durch deutlich längere Zinszahlungen erkauft wird.
FAQ
Ist eine Umschuldung immer günstiger als ein neuer Kredit?
Nein. Eine Umschuldung ersetzt einen bestehenden Vertrag und verursacht unter Umständen Ablösekosten. Wenn der alte Kredit bereits günstig ist oder fast abbezahlt wurde, kann es finanziell besser sein, ihn fortzuführen und einen zusätzlichen Bedarf getrennt zu finanzieren.
Wie berechne ich, ob sich die Umschuldung lohnt?
Vergleiche die verbleibenden Kosten des alten Kredits mit der Restschuld, den Ablösekosten und der Gesamtrückzahlung des neuen Kredits. Die Umschuldung ist rechnerisch vorteilhaft, wenn die zweite Summe niedriger ausfällt.
Muss ich mehrere Kredite zusammenlegen?
Nein. Eine Zusammenfassung kann die Übersicht verbessern und die Rate senken, ist aber keine Pflicht. Behalte einen günstigen Altvertrag, wenn seine Ablösung die Gesamtkosten erhöhen würde.
Was passiert mit einer Restschuldversicherung?
Bei der Ablösung endet der alte Kreditvertrag. Ob eine verbundene Restschuldversicherung ebenfalls endet und ob ein Erstattungsbetrag entsteht, hängt vom Versicherungsvertrag ab. Die Bedingungen sollten vor der Umschuldung schriftlich geprüft werden.
Kann ich trotz schlechter Bonität umschulden?
Eine Umschuldung bleibt grundsätzlich möglich, aber Banken können höhere Zinsen verlangen oder zusätzliche Sicherheiten fordern. Bei Zahlungsschwierigkeiten sollte zuerst eine Schuldnerberatung oder die bisherige Bank kontaktiert werden, bevor weitere Kreditanträge gestellt werden.
Was gilt bei einem Immobilienkredit?
Für Immobilienkredite gelten andere Kündigungs- und Entschädigungsregeln als für viele Ratenkredite. Bei gebundenen Zinsen ist insbesondere die Zehnjahresregel nach § 489 BGB relevant. Vor einer Ablösung sollten Vertrag, Zinsbindung und mögliche Vorfälligkeitsentschädigung genau geprüft werden.