
Wenn eine Bank, ein Vergleichsportal oder ein Kreditvermittler den Antrag ablehnt, enthält die Nachricht oft nur eine kurze Begründung wie „Bonitätsprüfung nicht bestanden“. Der Begriff „Kreditzentrale“ bezeichnet dabei nicht automatisch eine deutsche Behörde. Eine allgemein zuständige deutsche Stelle dieses Namens ist nicht belegt. Gemeint sein kann ein Vermittler, ein Vergleichsportal oder die interne Kreditabteilung einer Bank. Die Entscheidung trifft der jeweilige Kreditgeber.
Eine Kreditablehnung bedeutet zunächst, dass der Antrag nach den vorliegenden Daten die Annahmeregeln des Kreditgebers nicht erfüllt. Bei Verbraucherkrediten muss der Anbieter die Kreditwürdigkeit prüfen. Er bewertet unter anderem Einkommen, laufende Verpflichtungen, Beschäftigung, bisherige Rückzahlungen und Daten von Auskunfteien wie der SCHUFA. Die SCHUFA erklärt die Rolle ihrer Daten bei der Kreditvergabe.
Die nächsten Schritte richten sich nach dem Grund der Ablehnung. Drei typische Fälle zeigen die Unterschiede zwischen einem fehlerhaften Auskunftseintrag, einem zu knappen Haushaltsbudget und der Suche nach einem „Kredit ohne SCHUFA“. Stellen Sie nicht sofort mehrere neue Anträge. Klären Sie zuerst die Ursache.
Was eine „Kreditzentrale“ bei einer Ablehnung tatsächlich geprüft haben kann
Für die Kreditentscheidung zählt selten nur ein einzelner Wert. Banken prüfen, ob die Rückzahlung insgesamt gesichert ist. Dabei können ein niedriger Score, ein befristeter Arbeitsvertrag, ein zu geringer monatlicher Überschuss oder fehlende Nachweise eine Rolle spielen.
Der Score ist ein statistischer Wert. Er schätzt anhand bestimmter Daten das Risiko eines Zahlungsausfalls. Die SCHUFA und andere Auskunfteien verwenden unterschiedliche Score-Systeme. Welcher Wert zählt, hängt vom Anbieter ab. Die Verbraucherzentrale erläutert die verschiedenen Score-Systeme.
Fordern Sie deshalb beim Anbieter eine konkrete Auskunft an:
- Wurde ein Scoring verwendet?
- Welche Auskunftei war beteiligt?
- Welcher Score oder welche Daten waren für die Entscheidung maßgeblich?
- Wurde der Antrag von der Bank selbst oder nur durch einen Vermittler vorgeprüft?
- Welche Unterlagen oder Voraussetzungen fehlten?
Die Aussage „die Kreditzentrale hat abgelehnt“ erklärt die Ursache nicht. Fragen Sie nach dem Namen des Kreditgebers und klären Sie, ob es sich um eine Konditionsanfrage oder einen vollständigen Kreditantrag handelte.
Fallbeispiel 1: Ein erledigter Eintrag belastet den Antrag
Die Situation
Nina beantragt einen Ratenkredit. Eine frühere Rechnung war vor längerer Zeit verspätet bezahlt worden. Die Forderung ist inzwischen erledigt, doch in der Auskunft steht der Vorgang möglicherweise noch mit einem falschen Status oder ohne Erledigungsvermerk. Der Kreditgeber bewertet die gespeicherten Informationen und lehnt den Antrag ab.
Das Beispiel zeigt, was passieren kann, wenn jemand die eigenen gespeicherten Daten nicht kennt. Neben der SCHUFA gibt es weitere Auskunfteien wie Creditreform Boniversum und CRIFBürgel. Ihre Daten und Berechnungen können voneinander abweichen. Ein guter Wert bei einer Auskunftei führt deshalb nicht automatisch zu einem guten Wert bei einer anderen.
Die Lösung
Nina bestellt zunächst eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung. Die Verbraucherzentrale beschreibt den Weg zur Datenkopie und empfiehlt, die Angaben auf Fehler zu prüfen.
Sie vergleicht dabei insbesondere:
- persönliche Daten und frühere Anschriften,
- Forderungsbeträge und Vertragsnummern,
- den Status erledigter Forderungen,
- Anfragen und bestehende Kreditverträge,
- Einträge, die sie keiner eigenen Geschäftsbeziehung zuordnen kann.
Findet sie einen falschen Eintrag, schreibt sie an die Auskunftei und fügt passende Nachweise bei, zum Beispiel eine Zahlungsbestätigung des Gläubigers. Nach Angaben der Verbraucherzentrale muss die SCHUFA einen bestrittenen Eintrag während der Prüfung sperren. Ein neuer Kreditantrag korrigiert den Eintrag nicht.
Erledigte negative Einträge werden in der Regel drei Jahre nach ihrer Erledigung gelöscht. Eine Bank muss eine vorzeitige Rückzahlung melden. Der Erledigungsvermerk kann späteren Kreditanträgen günstigere Voraussetzungen schaffen. Nina wartet daher die Datenkorrektur ab und stellt erst danach eine neue Anfrage. Sie beantragt zuvor nur eine SCHUFA-neutrale Konditionsanfrage, sofern der Anbieter diese ausdrücklich zusichert.
Was Nina vermeiden sollte
Nina sollte nicht mehrere vollständige Kreditanträge bei verschiedenen Banken einreichen, während der Fehler noch ungeklärt ist. Viele parallele Kreditanfragen können den Score nachteilig beeinflussen. Außerdem sollte sie keine kostenpflichtige „Sofortauskunft“ bestellen, ohne Bestellbedingungen und Anbieterangaben zu prüfen. Die Datenkopie nach Artikel 15 DSGVO ist kostenlos.
Fallbeispiel 2: Das Einkommen reicht nach allen Raten nicht aus
Die Situation
Mehmet verdient regelmäßig, hat aber bereits mehrere laufende Raten. Dazu kommen ein Autokredit, ein Dispositionssaldo und mehrere Käufe mit späterer Zahlung. Jede einzelne Rate wirkt überschaubar. Zusammengerechnet bleibt am Monatsende jedoch zu wenig Geld für eine weitere Kreditrate.
Bei der Haushaltsrechnung berücksichtigt der Kreditgeber neben dem Einkommen auch laufende Verpflichtungen und regelmäßige Ausgaben. Reicht der verbleibende Überschuss nicht für die neue Rate und einen ausreichenden Puffer, lehnt er den Antrag ab. Zu geringes Einkommen und zu hohe laufende Verpflichtungen gehören zu den typischen Ablehnungsgründen, die smava bei Kreditentscheidungen nennt.
Buy Now, Pay Later, also der Kauf auf Rechnung oder in mehreren kleinen Raten, kann die Übersicht erschweren. Laut einer von BaFin erhobenen Umfrage hatten 14 Prozent der Befragten mit solchen Angeboten schon einmal den Überblick über offene Rechnungen verloren. Bei den 14- bis 29-Jährigen lag der Anteil bei 24 Prozent.
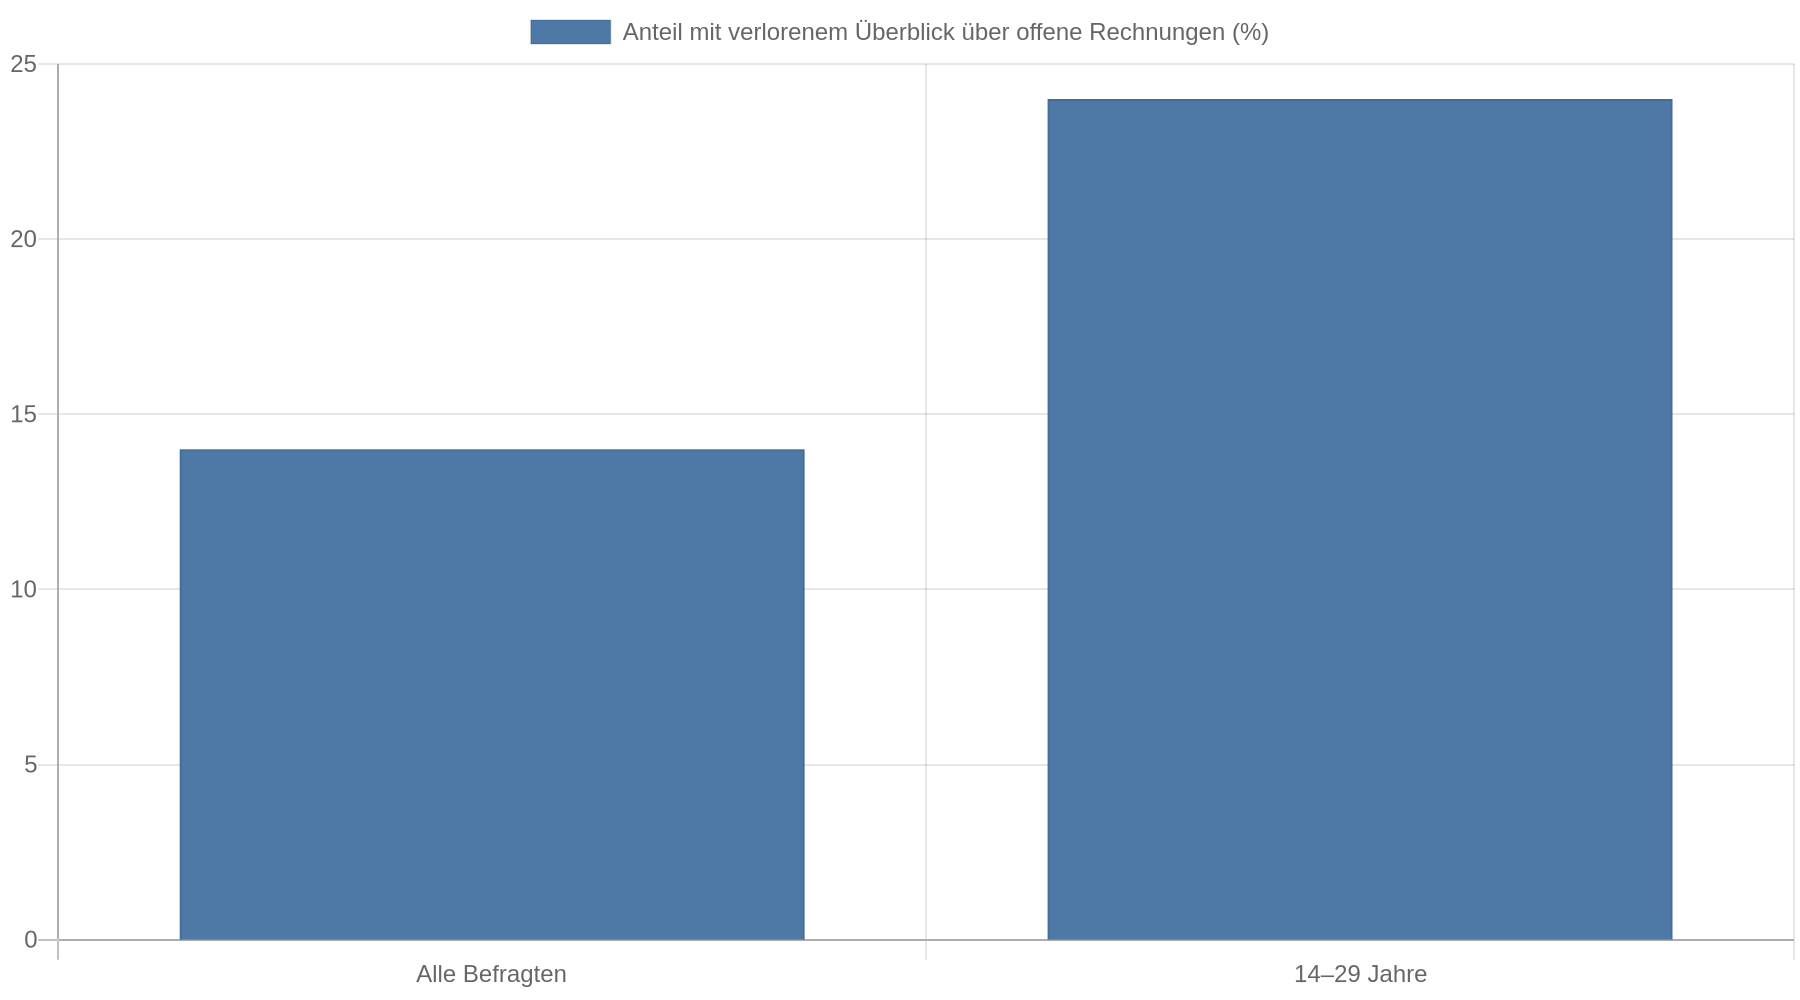 Diese Zahlen belegen kein automatisches Ablehnungskriterium, zeigen aber, warum viele kleine Verpflichtungen bei einer Haushaltsprüfung relevant werden.
Die Lösung
Mehmet erstellt zuerst eine vollständige Liste aller monatlichen Verpflichtungen. Dazu gehören auch Beträge, die erst in den kommenden Wochen fällig werden. Danach prüft er, ob eine bestehende Rate abgelöst oder ein kleinerer Kreditbetrag ausreicht.
Eine sinnvolle Reihenfolge lautet:
- offene Rechnungen und kurzfristige Raten vollständig erfassen,
- den monatlichen Überschuss nach allen festen Ausgaben berechnen,
- die gewünschte Kreditsumme reduzieren,
- nur dann eine längere Laufzeit prüfen,
- eine Umschuldung nur mit einem schriftlichen Vergleich der Gesamtkosten erwägen.
Eine längere Laufzeit senkt die Monatsrate, erhöht aber häufig die Gesamtkosten. Eine geringere Kreditsumme reduziert dagegen sowohl die Rate als auch die Zinsbelastung. Zusätzliche Sicherheiten oder ein Bürge mit ausreichender Bonität können die Entscheidung beeinflussen, binden aber eine weitere Person finanziell. Der Bürge haftet, wenn der Kreditnehmer nicht zahlt.
Mehmet sollte die neue Rate nicht anhand des maximal möglichen Betrags wählen. Er braucht einen Puffer für unregelmäßige Ausgaben wie Reparaturen, Nachzahlungen oder Selbstbeteiligungen. Wenn bereits mehrere Rechnungen offen sind, ist eine Schuldnerberatung sinnvoller als ein weiterer Kreditversuch.
Die einfache Haushaltsprüfung
| Prüfung | Frage |
|---|---|
| Einkommen | Welche regelmäßigen Nettoeinnahmen sind nachweisbar? |
| Bestehende Raten | Welche Kredit-, Leasing- und Ratenkaufbeträge laufen bereits? |
| Offene Zahlungen | Welche Rechnungen und späteren Abbuchungen stehen noch aus? |
| Haushaltskosten | Was bleibt nach Miete, Energie, Versicherungen und Lebenshaltung? |
| Neue Rate | Bleibt nach der zusätzlichen Rate ein ausreichender Puffer? |
Die Tabelle ersetzt keine Kreditwürdigkeitsprüfung. Sie verhindert aber, dass eine einzelne kleine Rate isoliert betrachtet wird, obwohl mehrere Verpflichtungen zusammen den Haushaltsüberschuss aufbrauchen.
Fallbeispiel 3: „Kredit ohne SCHUFA“ führt zu einem riskanten Angebot
Die Situation
Sarah erhält nach einer Kreditablehnung Werbung für einen „Kredit ohne SCHUFA“. Der Anbieter verspricht eine schnelle Entscheidung und verlangt vor der Auszahlung eine Gebühr. Sarah möchte die Ablehnung umgehen und überweist den Betrag.
Solche Angebote sind riskant. Banken in Deutschland müssen die Kreditwürdigkeit prüfen. Angebote ohne SCHUFA-Abfrage stammen häufig aus dem Bereich sogenannter Schweizer Kredite. Nach Angaben von smava zu Krediten ohne SCHUFA sind die Summen dort meist begrenzt, die Kosten können hoch sein und unseriöse Anbieter treten mit unrealistischen Versprechen auf.
Eine Vorauszahlung für die Kreditanfrage oder eine angeblich notwendige Versicherung ist ein Warnsignal. Seriöse Kreditvermittler verlangen keine Gebühren im Voraus. Aussagen wie „Kredit für jeden“ oder eine angeblich sichere Auszahlung belegen keine Kreditwürdigkeit.
Die Lösung
Sarah zahlt keine Vorkosten und prüft zunächst das Impressum, die Vertragsunterlagen und die Gesamtkosten. Sie fragt schriftlich nach:
- dem tatsächlichen Kreditgeber,
- dem effektiven Jahreszins,
- allen Vermittlungs- und Zusatzkosten,
- der Kreditsumme und Laufzeit,
- der konkreten Rückzahlungsrate,
- dem Zeitpunkt und den Bedingungen der Auszahlung.
Fehlen diese Angaben oder soll Sarah zuerst Geld überweisen, beendet sie den Kontakt. Hat sie bereits gezahlt, sollte sie unverzüglich die Bank kontaktieren, Belege sichern und bei einem Verdacht auf Betrug Anzeige erstatten. Eine Rückbuchung ist nicht in jedem Fall möglich, deshalb zählt schnelles Handeln.
Sarah kehrt anschließend zur Ursache der ursprünglichen Ablehnung zurück. Sie prüft ihre Datenkopie, aktualisiert fehlende Einkommensnachweise und reduziert gegebenenfalls die Kreditsumme. Ein seriöser Vergleich erfolgt über eine SCHUFA-neutrale Konditionsanfrage, sofern der Anbieter die Anfrageart klar bezeichnet.
Die nächsten Schritte nach einer Kreditablehnung
Nach einer Absage hilft ein geordneter Ablauf mehr als ein weiterer Antrag. Lesen Sie zuerst das Ablehnungsschreiben. Markieren Sie konkrete Angaben zu fehlenden Unterlagen, zum Score, zu hohen Verpflichtungen oder zu einer unklaren Begründung.
Fordern Sie danach beim Anbieter eine Erklärung zur verwendeten Auskunft und zum Score an. Die Verbraucherzentrale empfiehlt, zu klären, ob ein Scoring stattgefunden hat und welcher Wert verwendet wurde. Wenn die SCHUFA maßgeblich war, können Sie dort zusätzlich nachfragen, wie sich der Score zusammensetzt.
Prüfen Sie anschließend die Datenkopie. Korrigieren Sie Fehler direkt bei der zuständigen Auskunftei und bewahren Sie Nachweise auf. Bei einem knappen Haushaltsbudget passen Sie die Kreditsumme an oder lassen die Verpflichtungen zunächst sinken. Eine längere Laufzeit ist nur sinnvoll, wenn die höheren Gesamtkosten in die Entscheidung einfließen.
Erst wenn der Ablehnungsgrund geklärt ist, sollte eine neue Anfrage folgen. Fragen Sie ausdrücklich nach einer Konditionsanfrage, die den SCHUFA-Score nicht belastet. Eine Garantie für eine spätere Zusage gibt es trotzdem nicht, weil jeder Kreditgeber eigene Prüfregeln und Risikogrenzen verwendet.
Wann eine Schuldnerberatung die bessere Lösung ist
Ein weiterer Kredit löst kein dauerhaft negatives Monatsbudget. Wenn Miete, Energie, Lebenshaltung und bestehende Raten das Einkommen bereits vollständig aufbrauchen, verschiebt ein neuer Kredit das Problem häufig nur.
Eine Schuldnerberatung ist besonders sinnvoll, wenn Mahnungen eintreffen, der Dispositionskredit dauerhaft genutzt wird, Raten ausfallen oder mehrere Gläubiger gleichzeitig Geld verlangen. Die Beratung kann die Forderungen ordnen und mit Ihnen klären, welche Zahlungen Vorrang haben. Bei akuter Zahlungsunfähigkeit löst ein neuer Kreditantrag das Problem nicht.
Kernaussagen
- Prüfen Sie zuerst die Daten: Fordern Sie eine kostenlose Datenkopie an und lassen Sie falsche oder veraltete Einträge korrigieren, bevor Sie einen neuen Kredit beantragen.
- Berechnen Sie den Haushaltsüberschuss vollständig: Berücksichtigen Sie kleine Ratenkäufe, offene Rechnungen und bestehende Kredite gemeinsam. Zusammen können sie eine weitere Rate untragbar machen.
- Fragen Sie nach dem tatsächlichen Entscheider: Eine „Kreditzentrale“ kann ein Vermittler oder Portal sein; verlangen Sie den Namen des Kreditgebers und die verwendete Auskunftei.
- Vermeiden Sie Vorkosten: Angebote ohne SCHUFA-Abfrage können teuer oder unseriös sein; zahlen Sie keine Gebühr, bevor ein Kredit ausgezahlt wurde.
- Nutzen Sie Konditionsanfragen: Vergleichen Sie Angebote nur über eine ausdrücklich SCHUFA-neutrale Anfrage und stellen Sie nicht viele vollständige Kreditanträge gleichzeitig.
FAQ
Was soll ich direkt nach einer Kreditablehnung tun?
Lesen Sie die Begründung und fragen Sie nach der verwendeten Auskunftei, dem Score und fehlenden Unterlagen. Fordern Sie anschließend eine kostenlose Datenkopie an und prüfen Sie Ihre laufenden Verpflichtungen.
Gibt es in Deutschland eine staatliche „Kreditzentrale“?
Eine allgemein zuständige deutsche Institution dieses Namens ist nicht belegt. Der Begriff kann ein Vermittler, ein Vergleichsportal oder eine interne Stelle eines Kreditgebers meinen. Lassen Sie sich den tatsächlichen Kreditgeber nennen.
Wie finde ich heraus, ob ein SCHUFA-Eintrag die Ablehnung ausgelöst hat?
Bestellen Sie eine Datenkopie nach Artikel 15 DSGVO und fragen Sie den Anbieter, ob ein SCHUFA-Score maßgeblich war. Prüfen Sie auch, ob andere Auskunfteien oder bankinterne Kriterien verwendet wurden.
Kann ich nach einer Ablehnung sofort bei einer anderen Bank anfragen?
Sie können Konditionen vergleichen, sollten dafür aber eine ausdrücklich SCHUFA-neutrale Konditionsanfrage nutzen. Mehrere vollständige Kreditanträge können sich nachteilig auf den Score auswirken.
Was mache ich, wenn ich bereits eine Vorkostengebühr überwiesen habe?
Kontaktieren Sie sofort Ihre Bank, sichern Sie Überweisungsbelege und Nachrichten und erstatten Sie bei einem Betrugsverdacht Anzeige. Zahlen Sie keine weiteren Beträge, solange der Anbieter die Auszahlung von zusätzlichen Gebühren abhängig macht.
Hilft ein Bürge bei einer Kreditablehnung?
Ein Bürge mit ausreichender Bonität kann die Rückzahlung absichern und die Kreditentscheidung beeinflussen. Er haftet jedoch für die Schulden, wenn der Kreditnehmer die Raten nicht zahlt. Deshalb sollte eine Bürgschaft nur nach sorgfältiger Prüfung der finanziellen Folgen vereinbart werden.