
Wer in Deutschland einen Ratenkredit, eine Umschuldung oder eine Baufinanzierung plant, fragt sich meist zuerst: Was kostet die Kreditberatung und wie viel Zeit braucht sie? Die Antwort hängt vom Anbieter und vom Umfang der Beratung ab. Einige Vermittler beraten ohne gesondertes Honorar und erhalten bei erfolgreicher Finanzierung eine Provision von der Bank. Andere Beratungsstellen arbeiten entgeltlich oder bieten nur einzelne kostenpflichtige Leistungen an.
Wichtig ist die Unterscheidung zwischen Beratungskosten, Kreditkosten und Vermittlungsprovisionen. Beratungskosten zahlt der Kunde direkt. Zu den Kreditkosten gehören vor allem Zinsen und weitere Kosten aus dem Vertrag. Eine Provision zahlt der Kreditgeber an den Vermittler. Ob dem Kunden zusätzlich Kosten entstehen, steht im Vertrag des jeweiligen Anbieters.
Eine professionelle Beratung beginnt mit der persönlichen Finanzsituation. Danach wählt der Berater passende Kreditarten aus, vergleicht Angebote und prüft die Unterlagen. Am Ende entscheidet der Kunde über einen konkreten Vertrag. Ein Vergleichsergebnis ist dabei noch keine verbindliche Zusage. Vor der Vertragsentscheidung prüft der Kreditgeber die Kreditwürdigkeit.
Was professionelle Kreditberatung leistet
Eine gute Beratung prüft, ob die Monatsrate dauerhaft zum Einkommen, zu den laufenden Ausgaben und zu bestehenden Verpflichtungen passt. Eine niedrige Rate allein reicht für diese Einschätzung nicht. Banken berücksichtigen bei der Kreditentscheidung unter anderem regelmäßige Einnahmen, laufende Kredite, Kontoführung, frei verfügbares Einkommen und Daten von Auskunfteien. Die Schufa ist dabei ein Faktor unter mehreren, wie Consors Finanz erläutert.
Bei einer Baufinanzierung gehört außerdem die gesamte Finanzierung zur Prüfung. Dazu zählen Eigenkapital, Kaufnebenkosten, Modernisierungsbedarf, Zinsbindung und die spätere Anschlussfinanzierung. Bei einem Ratenkredit stehen Kreditbetrag, Laufzeit, Verwendungszweck, effektiver Jahreszins und Sondertilgungen im Vordergrund.
Der praktische Nutzen einer Beratung steigt, wenn der Kunde seine Ziele vorab festlegt. Dazu gehören zum Beispiel:
- die höchstens tragbare Monatsrate,
- der gewünschte Kreditbetrag,
- die bevorzugte Laufzeit,
- ein notwendiger finanzieller Puffer,
- ob vorzeitige Rückzahlungen möglich sind.
Die Beratung ersetzt die eigene Entscheidung nicht. Sie soll Informationen vergleichbar machen und finanzielle Überlastung verhindern.
Der Ablauf von der ersten Anfrage bis zum Vertrag
Der Ablauf hängt von der Kreditart und vom Anbieter ab. Für eine Baufinanzierung beschreibt Baufi24 vier typische Phasen: Erstgespräch, Analyse der finanziellen Situation, Finanzierungskonzept sowie Angebot und Vertragsabschluss. Die Beratung kann dort persönlich, telefonisch oder per Video stattfinden und wird als kostenlos und unverbindlich angeboten. Das gilt für das jeweilige Angebot und sollte nicht automatisch auf andere Beratungsstellen übertragen werden. Mehr dazu steht in der Beschreibung der Baufinanzierungsberatung.
Bei einem Ratenkredit läuft die Anfrage häufig digital ab. Die Kreditzentrale ordnet den Online-Antrag in mehrere Statusstufen ein. Die Statusstufen führen von der Anfrage über den Vergleich und die Prüfung bis zur Auszahlung. Eine Ergebnisliste mit passenden Angeboten stellt dabei keine verbindliche Kreditbewilligung dar. Ob ein Vertrag zustande kommt, entscheidet der konkrete Kreditgeber nach seiner Prüfung.
1. Ziel und Finanzrahmen klären
Zu Beginn sollte feststehen, wofür das Geld gebraucht wird und welche Monatsrate tragbar ist. Entscheidend ist nicht der Höchstbetrag aus einem Rechner. Die Rate muss auch unregelmäßige Ausgaben, Rücklagen und mögliche Einkommensänderungen berücksichtigen.
Die Verbraucherzentrale nennt 40 Prozent des Nettoeinkommens als häufig verwendeten Orientierungswert für die Kreditrate bei Immobilienfinanzierungen.
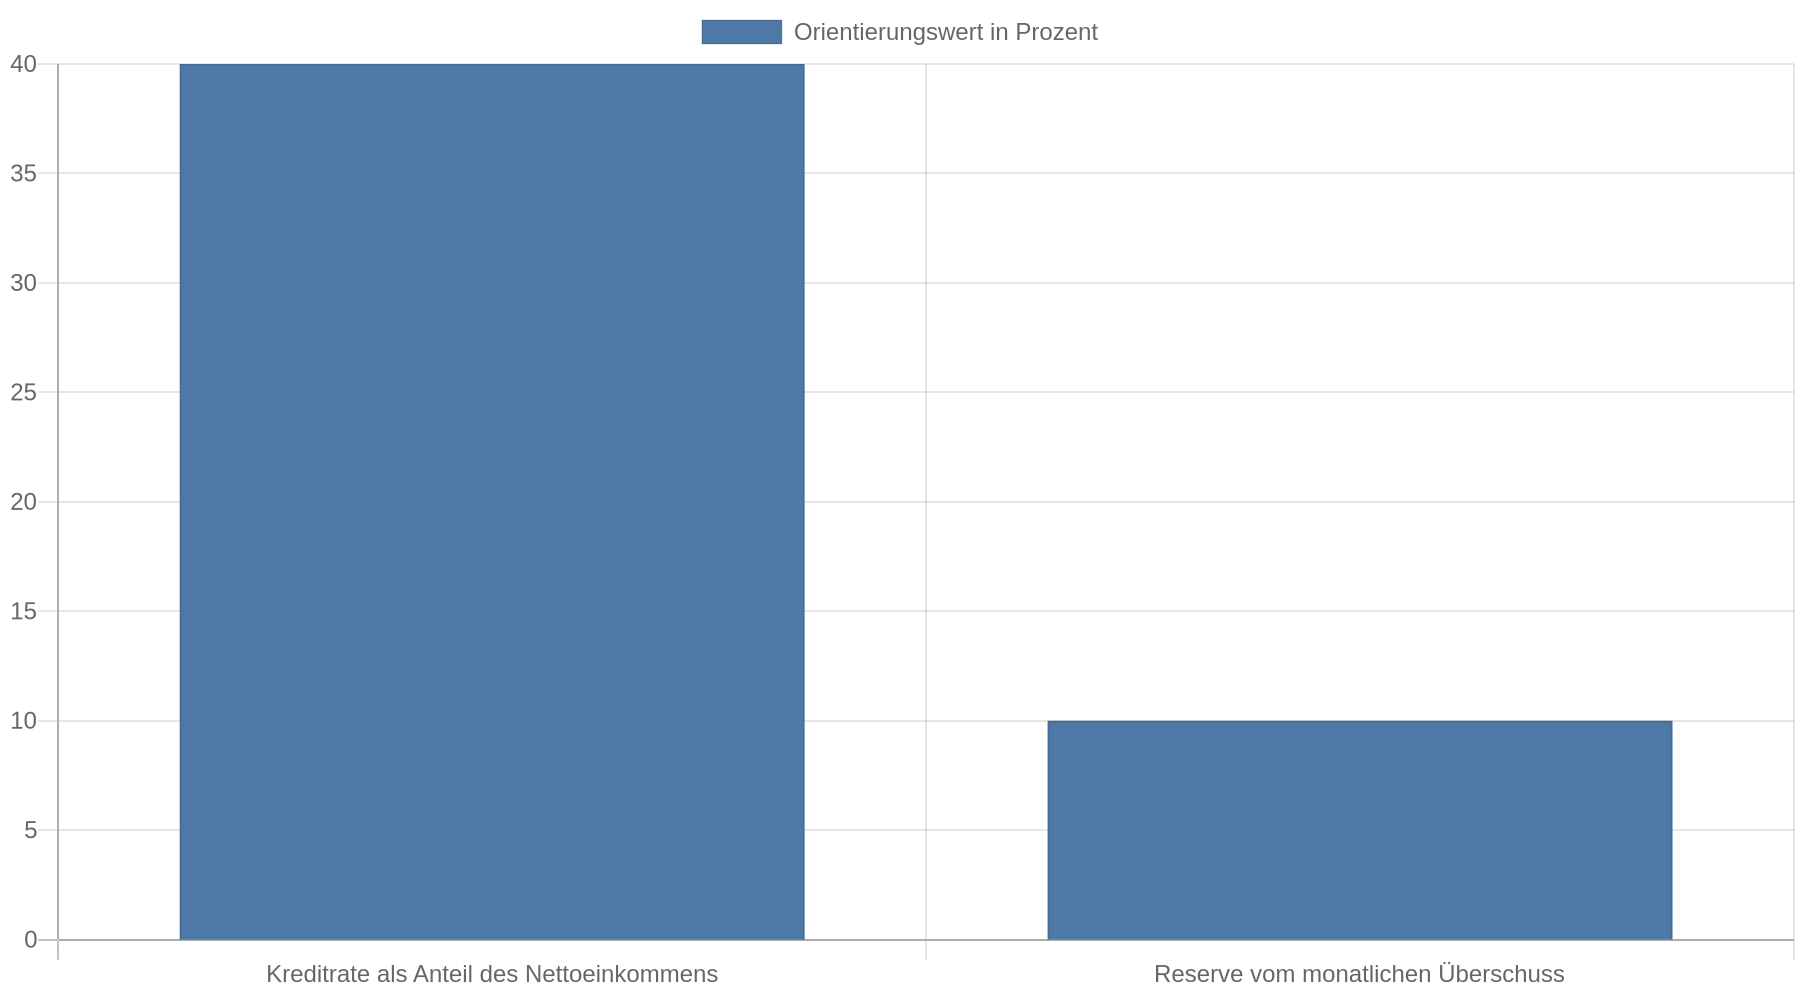 Dieser Wert ist ein Durchschnitt und keine persönliche Freigabe. Zusätzlich empfiehlt sie einen Abstand zwischen dem monatlichen Überschuss und der Rate. In ihrer Berechnung wird dafür eine Reserve von etwa 10 Prozent genannt. Die Berechnung der leistbaren Immobilienfinanzierung hilft bei der Einordnung.
2. Unterlagen zusammentragen
Die Beratung geht schneller und genauer, wenn die wichtigsten Nachweise vollständig vorliegen. Dazu gehören je nach Kreditart Einkommensnachweise, Kontoauszüge, Angaben zu bestehenden Krediten, Miet- oder Wohnkosten und bei einer Immobilie Unterlagen zum Objekt sowie zu den Kaufnebenkosten.
Unvollständige Angaben verlängern die Prüfung. Sie können außerdem dazu führen, dass ein Angebot später angepasst wird. Wer mehrere Kreditanfragen in kurzer Zeit stellt, sollte zwischen einer unverbindlichen Konditionsanfrage und einem formellen Kreditantrag unterscheiden. Nach Angaben von Consors Finanz können viele Kreditanfragen in kurzer Zeit den Schufa-Score negativ beeinflussen. Deshalb sollte der Kunde vorab klären, welche Art von Anfrage der Anbieter durchführt.
3. Angebote vergleichen
Beim Vergleich zählt der effektive Jahreszins. Er zeigt die jährlichen Kosten unter den Vertragsbedingungen und eignet sich besser zum Vergleichen als der reine Sollzins. Zusätzlich gehören die Gesamtrückzahlung, Laufzeit, Rate und Bedingungen für Sondertilgungen auf den Prüfstand. Die Kreditzentrale weist ausdrücklich darauf hin, dass eine niedrige Monatsrate durch eine lange Laufzeit mit einer höheren Gesamtrückzahlung verbunden sein kann.
Bei einer Baufinanzierung kommt die Zinsbindung hinzu. Sie legt fest, wie lange der vereinbarte Zinssatz gilt. Die Sparkasse nennt für Zinsbindungen Zeiträume von 5 bis 30 Jahren. Eine längere Bindung kann die Planung erleichtern, führt aber zu einer anderen Kosten- und Flexibilitätsstruktur als eine kurze Bindung. Die Anschlussfinanzierung sollte rechtzeitig vor dem Ende der Zinsbindung vorbereitet werden, wie Sparkasse und Nanofin empfehlen.
4. Vertragsunterlagen prüfen
Vor dem Abschluss eines Verbraucherdarlehens muss der Kreditgeber die Europäischen Standardinformationen für Verbraucherkredite in Textform bereitstellen. Sie machen die wichtigsten Vertragsdaten vergleichbar. Allgemeine Verbraucherdarlehen werden grundsätzlich schriftlich abgeschlossen, wie die Kreditzentrale zum Kreditabschluss erläutert.
Vor der Unterschrift sollten Kunden besonders auf folgende Punkte achten:
- effektiver Jahreszins und Gesamtbetrag,
- Laufzeit und Monatsrate,
- Voraussetzungen für Sondertilgungen,
- Kosten einer vorzeitigen Rückzahlung,
- mögliche Restschuldversicherung,
- Folgen bei Zahlungsverzug,
- wann Bereitstellung und Auszahlung beginnen.
Bei einer Baufinanzierung können Bereitstellungszinsen entstehen, wenn der Kredit nach Ablauf einer bereitstellungszinsfreien Zeit noch nicht abgerufen wurde. Die Dauer der bereitstellungszinsfreien Zeit hängt vom jeweiligen Vertrag ab.
Welche Kosten bei der Beratung entstehen
Kostenmodell 1: Kostenlose Beratung mit Bankprovision
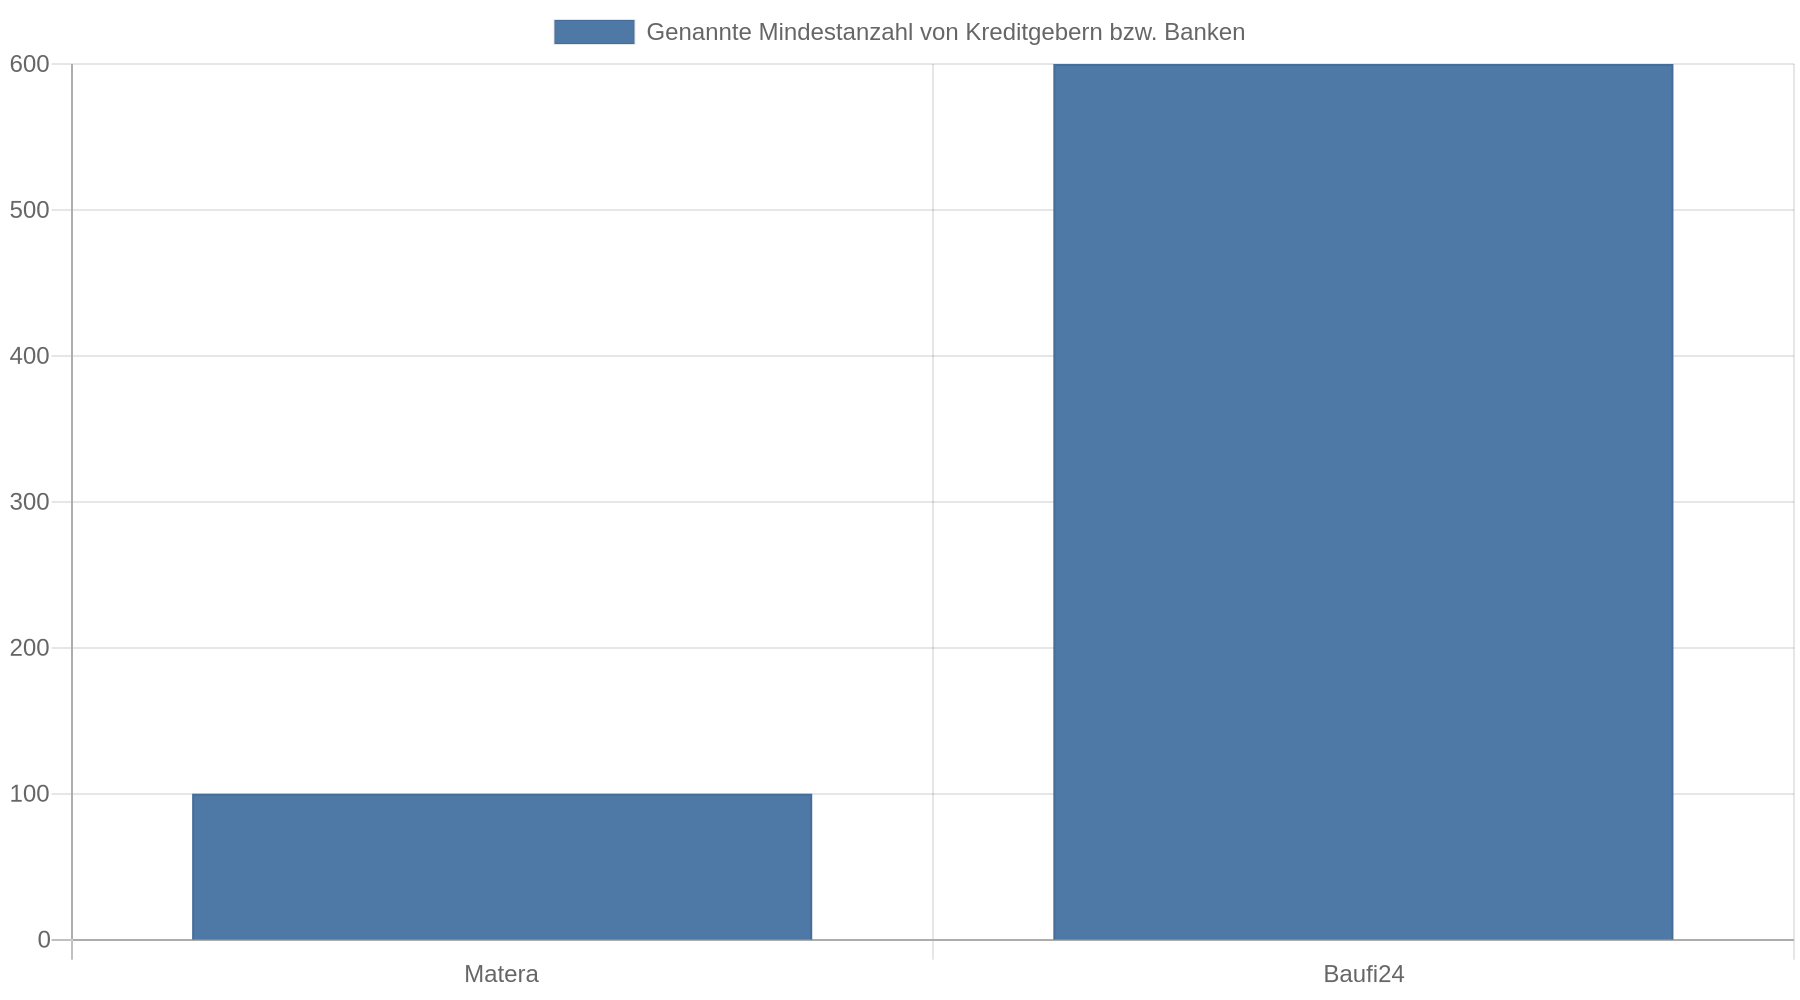
Viele Kreditvermittler werben mit einer kostenlosen Beratung. Das bedeutet in der Regel, dass der Kunde kein gesondertes Honorar an den Vermittler zahlt. Der Vermittler erhält bei erfolgreicher Finanzierung eine Provision vom Kreditgeber. Matera beschreibt dieses Modell bei unabhängigen Finanzberatern und nennt den Vergleich von Angeboten aus mehr als 100 Kreditgebern. Baufi24 gibt für seine Baufinanzierungsberatung an, Konditionen von mehr als 600 Banken zu vergleichen.
„Kostenlos“ beschreibt dabei die Zahlung des Kunden an den Berater. Es bedeutet nicht, dass die Finanzierung insgesamt kostenlos ist. Zinsen und vertraglich vereinbarte Kreditkosten bleiben bestehen. Der Kunde sollte außerdem fragen, ob der Vermittler alle relevanten Anbieter berücksichtigt oder nur ein bestimmtes Partnernetz nutzt.
Kostenmodell 2: Beratung gegen Honorar
Ein Honorarberater kann eine feste Gebühr, einen Stundensatz oder ein erfolgsabhängiges Entgelt verlangen. Die Forschungslage bietet für solche Angebote keine belastbare allgemeine Preisliste. Die Preise richten sich nach dem Umfang, der Kreditart und der konkreten Vereinbarung. Vor dem ersten ausführlichen Termin sollte deshalb schriftlich geklärt werden:
- Wie hoch ist das Honorar?
- Wie wird abgerechnet: nach Zeit, pauschal oder erfolgsabhängig?
- Entsteht eine Zahlung auch ohne Kreditabschluss?
- Werden Auslagen zusätzlich berechnet?
- Erhält der Berater daneben Provisionen von Banken?
Eine Rechnung für eine konkrete Beratungsleistung muss nachvollziehbar sein. Für einen einfachen Kreditvergleich ist meist weniger Beratung nötig als für eine komplexe Baufinanzierung, Umschuldung oder wirtschaftliche Krise.
Kostenmodell 3: Gebühren im Kreditvertrag
Beratungskosten und Bankentgelte gehören getrennt geprüft. Die Verbraucherzentrale weist darauf hin, dass Banken nach der Rechtsprechung des Bundesgerichtshofs keine pauschalen Bearbeitungsgebühren für Darlehen verlangen dürfen. Auch ein Entgelt für die Führung eines Darlehenskontos ist danach unzulässig. Die Übersicht zu unzulässigen Bankgebühren hilft bei der ersten Einordnung.
Andere Kosten können im Einzelfall wirksam vereinbart sein. Dazu zählen etwa Zinsen, bestimmte Kosten für Sicherheiten oder eine Vorfälligkeitsentschädigung. Bei einer vorzeitigen Ablösung eines Immobiliendarlehens gelten besondere Regeln. Unter bestimmten Voraussetzungen entfällt die Entschädigung, etwa nach zehn Jahren seit vollständiger Auszahlung bei einer Kündigungsfrist von sechs Monaten. Die Voraussetzungen sollten vor einer Ablösung geprüft werden, wie die Verbraucherzentrale zur vorzeitigen Rückzahlung erklärt.
So lässt sich das eigene Budget realistisch planen
Die Monatsrate sollte unterhalb der rechnerischen Obergrenze liegen. Nach Abzug von Miete oder Wohnkosten, Versicherungen, Lebenshaltung, Unterhalt, bestehenden Raten und Rücklagen muss ein ausreichender Betrag für ungeplante Ausgaben bleiben. Bei einer Immobilie kommen außerdem Instandhaltung, Nebenkosten und mögliche Kostensteigerungen hinzu.
Ein einfaches Planungsbeispiel ohne feste Kreditwerte zeigt die Logik:
Nettoeinkommen
- regelmäßige Lebenshaltungskosten
- Wohnkosten und Versicherungen
- bestehende Kreditraten
- Rücklage für unregelmäßige Ausgaben
= monatlicher Überschuss

monatlicher Überschuss
- Sicherheitsreserve
= obere Grenze für die neue Rate
Die obere Grenze ist kein Zielwert. Eine niedrigere Rate passt besser, wenn das Einkommen schwankt, Nachwuchs geplant ist oder größere Ausgaben bevorstehen. Bei Neubau und Renovierung sollten Zeitverzögerungen und Preissteigerungen eingeplant werden. Darauf weist die Verbraucherzentrale bei der Immobilienfinanzierung hin.
Bei einer langen Laufzeit sinkt die Monatsrate, während die Gesamtrückzahlung steigen kann. Das macht eine niedrige Rate allein zu einem ungeeigneten Vergleichsmaßstab. Wer Sondertilgungen erwartet, sollte vor Vertragsabschluss prüfen, ob und in welcher Höhe sie kostenfrei möglich sind.
Wie viel Zeit die Beratung braucht
Eine allgemeine Dauer gibt es nicht. Eine einfache Ratenkreditanfrage mit vollständigen Daten braucht weniger Vorbereitung als eine Immobilienfinanzierung mit mehreren Einkommen, Eigenkapital, Kaufvertrag und Modernisierungsplanung. Zusätzlich richtet sich die Dauer danach, wie schnell die Nachweise vorliegen. Auch die Zahl der geprüften Angebote spielt eine Rolle.
Für die eigene Planung zählt vor allem der richtige Zeitpunkt:
- Bei einer Immobilienfinanzierung sollte die Beratung vor der verbindlichen Kaufentscheidung beginnen.
- Bei einem Neubau oder einer Renovierung gehört ein Puffer für Verzögerungen und Mehrkosten in die Finanzierung.
- Die Anschlussfinanzierung sollte rechtzeitig vor dem Ende der Zinsbindung vorbereitet werden.
- Bei einem bestehenden Zahlungsproblem sollte die Beratung sofort beginnen, bevor Rückstände entstehen.
Wer mehrere Angebote vergleichen möchte, sollte ausreichend Zeit für die Vertragsprüfung einplanen. Zeitdruck erhöht das Risiko, eine lange Laufzeit, eine unpassende Zinsbindung oder zusätzliche Versicherungen zu akzeptieren.
Woran Verbraucher eine seriöse Beratung erkennen
Eine seriöse Beratungsstelle erklärt ihre Vergütung, fragt nach der vollständigen finanziellen Situation und nennt die wichtigsten Kosten. Sie unterscheidet zwischen einer unverbindlichen Anfrage, einer Kreditprüfung und einem verbindlichen Vertrag. Außerdem bleibt die Entscheidung beim Kunden.
Vorsicht ist bei Aussagen angebracht, die eine Kreditaufnahme unabhängig von Einkommen, Verpflichtungen oder Kreditwürdigkeit in Aussicht stellen. Eine Kreditwürdigkeitsprüfung ist vor dem Vertragsabschluss vorgeschrieben und lässt sich nicht umgehen. Eine Vergleichsseite oder Vorprüfung ersetzt diese Prüfung nicht.
Auch eine angebliche Verbesserung von Auskunfteidaten sollte kritisch geprüft werden. Eine Beratung kann fehlerhafte Einträge prüfen helfen. Sie kann eine korrekte negative Information jedoch nicht einfach entfernen. Ebenso entscheidet ein einzelner Schufa-Score nicht allein über die Kreditvergabe.
Vor der Unterschrift sollte der Kunde die Vergütung des Beraters, die Gesamtkosten des Kredits und die Folgen einer vorzeitigen Rückzahlung schriftlich erhalten haben. Die Verbraucherzentrale warnt außerdem davor, dass Banken und Kreditvermittler eigene wirtschaftliche Interessen verfolgen können. Eine zweite unabhängige Einschätzung ist bei hohen Kreditbeträgen sinnvoll.
Kernaussagen
- Vergütung klären: Prüfe vor dem ersten ausführlichen Termin, ob der Berater durch Bankprovision, Kundenhonorar oder beide Modelle bezahlt wird.
- Gesamtkosten vergleichen: Bewerte effektiven Jahreszins, Gesamtbetrag, Laufzeit und Sondertilgungen gemeinsam; eine niedrige Monatsrate allein reicht nicht.
- Finanzpuffer einplanen: Setze die Rate unter die persönliche Obergrenze und berücksichtige Rücklagen, unregelmäßige Ausgaben sowie mögliche Mehrkosten.
- Zeit richtig wählen: Beginne die Baufinanzierungsberatung vor einer verbindlichen Kaufentscheidung und bereite die Anschlussfinanzierung rechtzeitig vor Ende der Zinsbindung vor.
- Vertrag selbst prüfen: Eine Vergleichsanfrage ist keine Kreditbewilligung. Entscheidend sind die Kreditwürdigkeitsprüfung und die schriftlichen Vertragsunterlagen.
FAQ
Was kostet eine professionelle Kreditberatung?
Das hängt vom Anbieter und vom Umfang der Beratung ab. Bei manchen Vermittlern zahlt der Kunde kein gesondertes Honorar, weil der Vermittler bei erfolgreicher Finanzierung eine Provision von der Bank erhält. Für Honorarberatung gibt es keine allgemeingültige Preisliste; die Vergütung sollte deshalb vorab schriftlich vereinbart werden.
Ist eine kostenlose Kreditberatung wirklich kostenlos?
Kostenlos bezieht sich meist auf das Beratungshonorar des Kunden. Der Kredit selbst verursacht weiterhin Zinsen und möglicherweise vertraglich vereinbarte Kosten. Prüfe, ob der Vermittler Provisionen erhält und welche Anbieter er tatsächlich vergleicht.
Wie lange dauert eine Kreditberatung?
Eine feste Dauer gibt es nicht. Eine einfache Ratenkreditanfrage ist weniger aufwendig als eine Baufinanzierung mit Objektunterlagen, Eigenkapital und mehreren Darlehensbausteinen. Vollständige Unterlagen und eine klare Zielrate verkürzen die Prüfung.
Wie bereite ich mich auf das Beratungsgespräch vor?
Sammle Einkommensnachweise sowie Angaben zu laufenden Krediten, Wohnkosten, Versicherungen und regelmäßigen Ausgaben. Notiere den gewünschten Kreditbetrag, den Verwendungszweck und eine Monatsrate, die auch bei ungeplanten Ausgaben tragbar bleibt.
Ist ein Vergleichsergebnis bereits eine Kreditzusage?
Nein. Ein Vergleichsergebnis zeigt passende oder vorläufig mögliche Angebote. Der konkrete Kreditgeber entscheidet erst nach der Kreditwürdigkeitsprüfung und der Prüfung der eingereichten Unterlagen über den Vertrag.
Kann eine Beratung eine schlechte Schufa löschen?
Eine Beratung kann dabei helfen, fehlerhafte Einträge prüfen und berichtigen zu lassen. Korrekte Daten lassen sich nicht einfach entfernen. Kreditgeber berücksichtigen neben Auskunfteidaten auch Einkommen, Beschäftigung, bestehende Verpflichtungen und frei verfügbares Einkommen.
Was passiert, wenn ich die Rate später nicht zahlen kann?
Mehrere ausbleibende Zahlungen gefährden den Vertrag und können zur Kündigung durch die Bank führen. Bei absehbaren Problemen sollte der Kontakt zur Bank oder zu einer anerkannten Schuldnerberatung frühzeitig erfolgen, bevor Rückstände anwachsen.