
Nach einem abgelehnten Kreditantrag sollten Sie Ihre Finanzen prüfen. Banken berücksichtigen dabei unter anderem Einkommen, feste Ausgaben, bestehende Schulden, Zahlungsverhalten und die gewünschte Kreditsumme. Die Bonität zeigt, wie wahrscheinlich ein Kreditgeber die Rückzahlung einschätzt. Die SCHUFA liefert dazu Daten über Verträge und Zahlungsverhalten. Über die Kreditvergabe entscheidet sie jedoch nicht allein.
Gehen Sie nach der Ablehnung in dieser Reihenfolge vor. Fragen Sie zunächst nach dem Grund und prüfen Sie Ihre SCHUFA-Daten. Erstellen Sie anschließend eine realistische Haushaltsrechnung und senken Sie Ihre finanziellen Belastungen. Stellen Sie erst dann weitere Anträge bei Banken, wenn Sie den Grund für die Ablehnung kennen. Viele Kreditanfragen in kurzer Zeit können die Bewertung verschlechtern. Reine Konditionsanfragen bleiben dagegen bonitätsneutral, wie die Informationen der Hanseatic Bank erläutern.
Warum Banken einen Kredit ablehnen
Ein Kreditgeber muss keinen Kreditvertrag abschließen. Er prüft, ob die monatliche Rate zum Einkommen passt und ob das Ausfallrisiko vertretbar ist. Häufige Gründe sind:
- zu wenig Einkommen, das für die gewünschte Rate frei verfügbar ist,
- hohe feste Ausgaben oder bestehende Kredite,
- negative Zahlungserfahrungen,
- unsicheres oder schwankendes Einkommen,
- fehlende Sicherheiten,
- fehlerhafte oder unvollständige Angaben,
- ein zu hoher Kreditbetrag im Verhältnis zur finanziellen Situation,
- formale oder technische Probleme bei den Unterlagen.
Entscheidend ist meist die Haushaltsrechnung. Die Bank zieht von den Einnahmen Miete, Energie, Versicherungen, Lebenshaltungskosten und bestehende Raten ab. Der Rest muss für die neue Rate ausreichen. Wenn die Rechnung nur knapp aufgeht, bleibt wenig Geld für Reparaturen, Nachzahlungen oder einen Einkommensausfall.
Eine Ablehnung bedeutet daher nicht automatisch, dass ein SCHUFA-Eintrag vorliegt. Vielleicht reicht das Einkommen nicht aus, die gewünschte Summe ist zu hoch oder die Bank kann die Angaben nicht vollständig prüfen. Eine Übersicht zu typischen Gründen bietet easyCredit zum abgelehnten Kreditantrag.
Erst den Ablehnungsgrund klären
Bitten Sie die Bank oder den Vermittler um eine konkrete Erklärung. Fragen Sie insbesondere:
- War die Haushaltsrechnung ausschlaggebend?
- Hat ein SCHUFA- oder anderer Auskunftsdienst einen negativen Hinweis geliefert?
- Reichten Einkommen, Beschäftigungsdauer oder Unterlagen nicht aus?
- Hat die Kreditsumme oder Laufzeit nicht zur finanziellen Situation gepasst?
- Gab es einen formalen Fehler bei den Angaben?
Eine Bank muss ihre interne Risikobewertung nicht vollständig offenlegen. Für die nächsten Schritte reicht aber oft die Unterscheidung zwischen „Rate nicht tragbar“, „Unterlagen unvollständig“ und „Bonitätsmerkmal auffällig“.
Prüfen Sie anschließend, ob im Antrag alle Angaben korrekt waren. Häufige Fehler sind eine veraltete Adresse, ein falsch eingetragenes Einkommen oder vergessene laufende Verpflichtungen. Korrigieren Sie solche Angaben, bevor Sie erneut eine Finanzierung anfragen.
Die eigene Haushaltsrechnung erstellen
Eine realistische Haushaltsrechnung zeigt, ob Geld für eine neue Rate übrig bleibt. Notieren Sie zuerst die monatlichen Nettoeinnahmen. Dazu gehören regelmäßige Löhne, Renten und andere verlässliche Einnahmen. Planen Sie unregelmäßige Zahlungen nicht fest für die Rate ein.
Notieren Sie danach alle Ausgaben. Dazu gehören neben Miete und Strom auch Versicherungen, Fahrtkosten, Unterhalt, Abonnements, Raten, Dispozinsen, Lebenshaltungskosten sowie regelmäßige Ausgaben für Kinder oder Haustiere. Prüfen Sie Kontoauszüge aus mehreren Monaten. So finden Sie auch unregelmäßige Kosten.
| Prüfung | Was Sie eintragen | Welche Entscheidung daraus folgt |
|---|---|---|
| Einnahmen | Regelmäßiges Nettoeinkommen | Nur dauerhaft verlässliche Beträge einplanen |
| Feste Ausgaben | Miete, Energie, Versicherungen, Unterhalt | Verträge und Laufzeiten prüfen |
| Bestehende Schulden | Raten, Dispo, Kreditkarten, Inkasso | Zinsen und Restbeträge erfassen |
| Variable Ausgaben | Lebensmittel, Freizeit, Kleidung, Mobilität | Durchschnitt aus mehreren Monaten bilden |
| Freier Monatsbetrag | Einnahmen minus alle Ausgaben | Keine neue Rate einplanen, wenn der Betrag bereits knapp ist |
Kündigen Sie zuerst Ausgaben, die Sie nicht benötigen, und prüfen Sie teure Verträge. Eine dauerhafte Senkung der Fixkosten verbessert die Haushaltsrechnung stärker als ein kurzfristiger Verzicht auf einzelne Einkäufe. Gleichzeitig sollten Sie keine wichtigen Versicherungen oder notwendigen Zahlungen aussetzen, um eine Kreditrate künstlich möglich zu machen.
Schulden ordnen und Rate senken
Listen Sie alle Verbindlichkeiten mit Restbetrag, Zinssatz, Monatsrate und Fälligkeit auf. Dazu gehören auch der Dispositionskredit, Kreditkartenrückstände, Rechnungskäufe und offene Inkassoforderungen. So erkennen Sie, welche Schuld besonders teuer ist und wo Zahlungsrückstände drohen.
Haben Sie mehrere Kredite, kann eine Umschuldung die monatliche Belastung übersichtlicher machen. Dabei ersetzt ein neuer Kredit mehrere alte Verbindlichkeiten. Die Monatsrate sinkt dadurch manchmal. Bei einer längeren Laufzeit steigen jedoch die Gesamtkosten. Vergleichen Sie deshalb den gesamten Rückzahlungsbetrag und nicht nur die Monatsrate.
Eine Umschuldung trotz negativer SCHUFA hängt vom Einzelfall ab. Weiche Merkmale, teilweise beglichene Inkassoforderungen oder vorhandene Sicherheiten lassen mehr Spielraum als titulierte Forderungen, Pfändungen oder laufende Vollstreckungsverfahren. Die Informationen zu Umschuldung trotz SCHUFA beschreiben diese Unterschiede.
Bei Zahlungsproblemen sollten Sie Gläubiger frühzeitig kontaktieren. Eine schriftliche Ratenvereinbarung ist besser als unbeantwortete Mahnungen. Wenn mehrere Forderungen offen sind oder die Übersicht fehlt, hilft eine kostenlose oder gemeinnützige Schuldnerberatung bei der Priorisierung. Nehmen Sie dafür Einkommensnachweise, Kontoauszüge, Mahnungen und Kreditverträge mit.
Bestehenden Kredit vorzeitig zurückzahlen
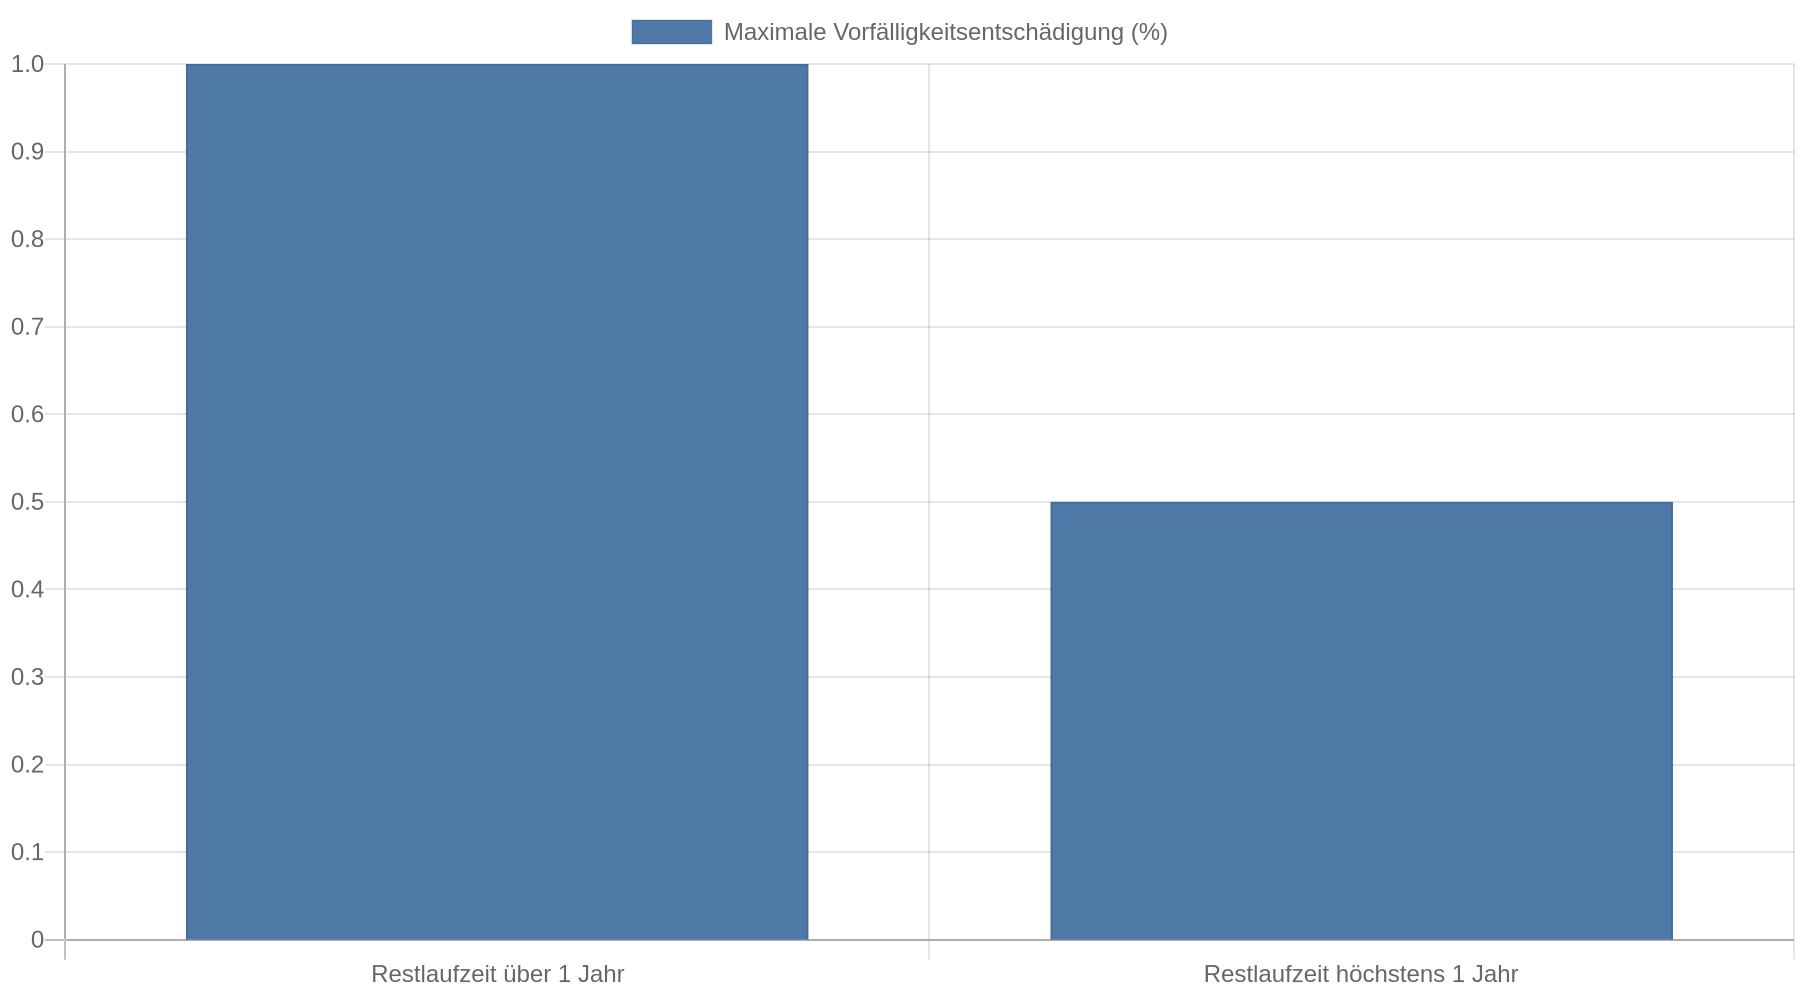
Ein bestehender Verbraucherdarlehensvertrag lässt sich grundsätzlich ganz oder teilweise vorzeitig zurückzahlen. Eine Vorfälligkeitsentschädigung darf bei vielen Verbraucherdarlehen höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags betragen, bei einer verbleibenden Laufzeit von höchstens einem Jahr 0,5 Prozent.
 Die Verbraucherzentrale erklärt die Rechte bei Kreditverträgen.
Fordern Sie vor der Ablösung den genauen Ablösebetrag an. Vergleichen Sie die gesparten Zinsen mit der möglichen Entschädigung und weiteren Kosten. Zahlen Sie eine Schuld nicht vollständig zurück, wenn danach Geld für Miete, Strom oder andere notwendige Ausgaben fehlt.
SCHUFA-Daten prüfen und Fehler berichtigen
Fordern Sie eine kostenlose Datenkopie an und kontrollieren Sie:
- persönliche Daten einschließlich früherer Anschriften,
- gemeldete Kredite und Kreditkarten,
- erledigte oder noch offene Forderungen,
- Zahlungsstörungen,
- Anfragen und Vertragsdaten,
- mögliche Verwechslungen mit einer anderen Person.
Die SCHUFA speichert Informationen zu Verträgen und Zahlungsverhalten. Angaben zu Einkommen, Arbeitgeber, Nationalität, Familienstand, Guthaben und Wertpapierdepots gehören nach den Informationen von Finanztip zur SCHUFA nicht zu den dort gespeicherten Daten.
Ein Eintrag ist nicht automatisch falsch, weil er den Kreditantrag erschwert. Prüfen Sie bei jeder Auffälligkeit, wer die Information gemeldet hat, ob der Betrag stimmt und ob die Forderung erledigt ist. Falsche, nicht zuordenbare oder unzulässige Daten können Sie beim meldenden Unternehmen und bei der SCHUFA beanstanden. Die Schritte zur Berichtigung eines SCHUFA-Eintrags beginnen daher mit der genauen Prüfung des Eintrags.
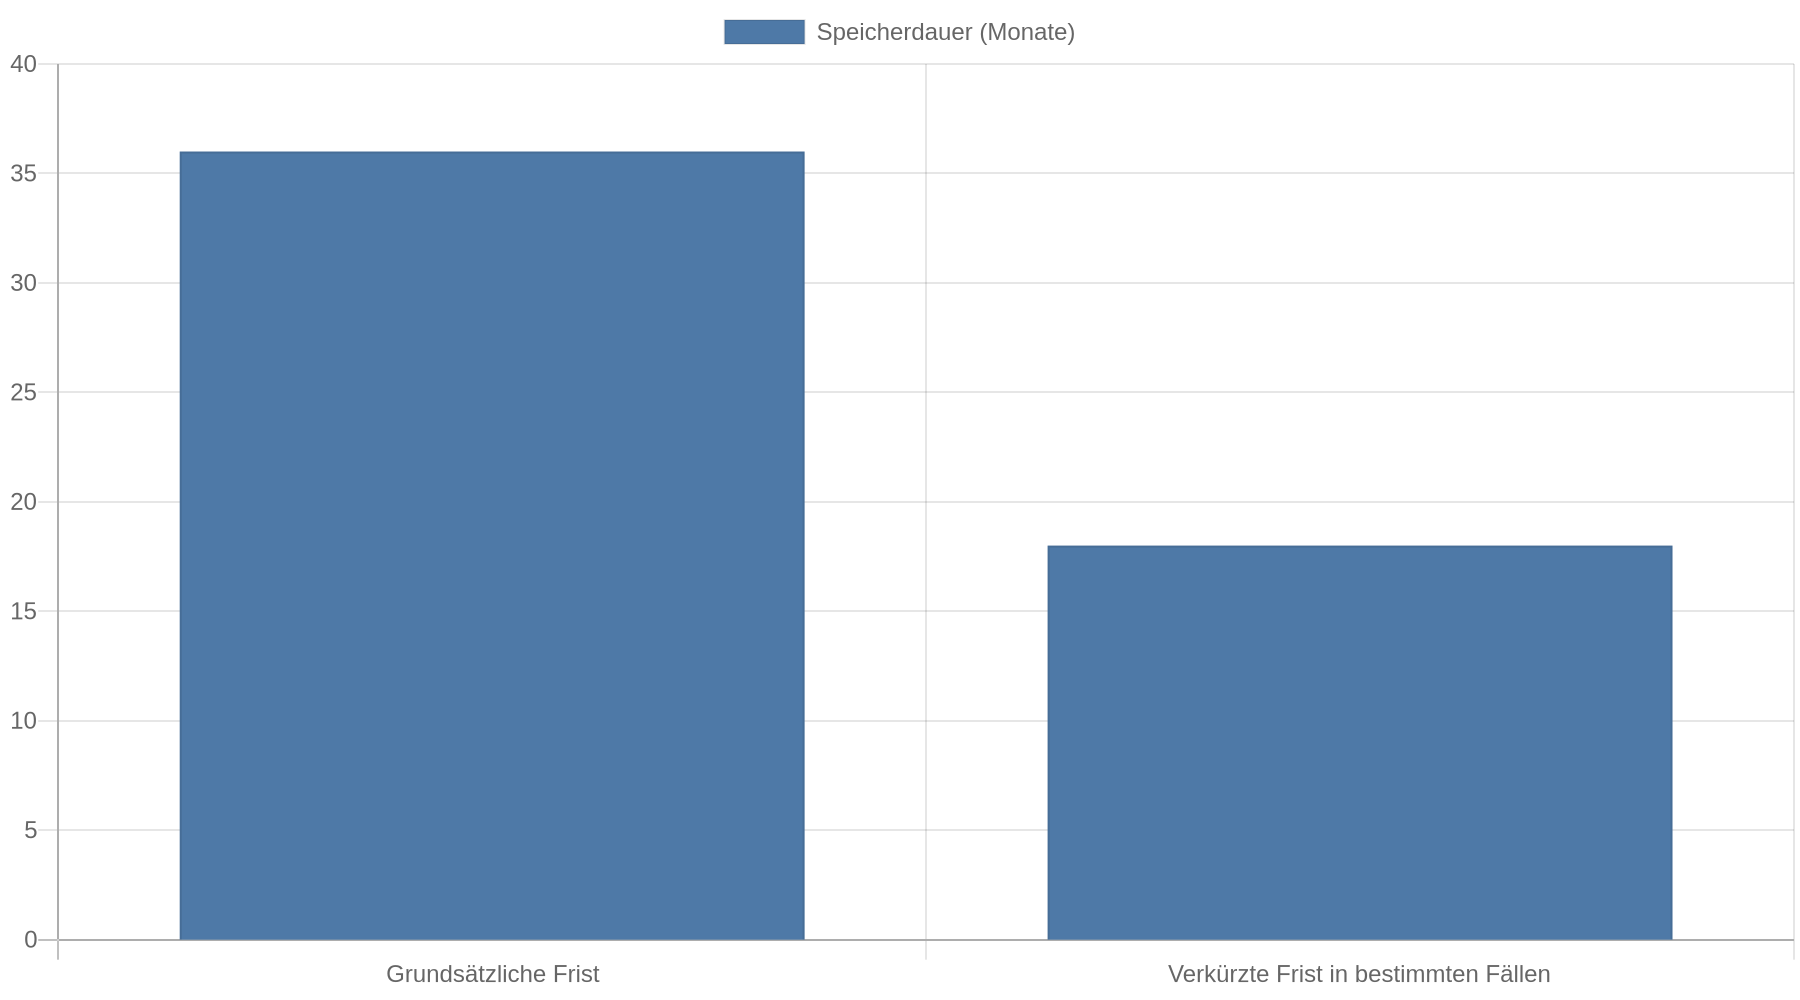
Erledigte Zahlungsstörungen verschwinden außerdem nicht in jedem Fall sofort. Nach den genannten Verbraucherinformationen werden viele erledigte Forderungen grundsätzlich drei Jahre gespeichert. Für bestimmte Fälle gilt eine verkürzte Frist von 18 Monaten, wenn die Voraussetzungen dafür erfüllt sind.
 Die konkrete Speicherung hängt vom Eintrag und den geltenden Regeln ab. Verlassen Sie sich daher nicht auf eine automatische sofortige Entfernung nach der Zahlung.
Bewahren Sie Zahlungsbelege und Schreiben zum Forderungsausgleich auf. Wenn ein Unternehmen die Korrektur ablehnt, können Sie eine Beschwerde bei der zuständigen Datenschutzaufsicht prüfen. Bei einem strittigen oder umfangreichen Fall hilft eine Verbraucherzentrale oder eine Rechtsberatung.
Bonität Schritt für Schritt stabilisieren
Ihre Bonität verbessert sich vor allem durch verlässliches Zahlungsverhalten und eine überschaubare Verschuldung. Halten Sie für Miete, Strom, Versicherungen und Kreditraten einen festen Betrag auf dem Konto zurück. Prüfen Sie vor jeder Lastschrift, ob genug Geld auf dem Konto ist, und reagieren Sie sofort auf eine Rücklastschrift.
Reduzieren Sie den Dispositionskredit und vermeiden Sie dauerhafte Nutzung. Ein Dispo eignet sich für kurzfristige Engpässe, nicht für laufende Lebenshaltungskosten. Auch viele Rechnungskäufe, mehrere Kreditkarten und zahlreiche parallele Finanzierungen erschweren den Überblick.
Halten Sie Ihre Daten bei Banken und Vertragspartnern aktuell. Eine stabile Anschrift allein verbessert keinen Score automatisch, verhindert aber unnötige Rückfragen und Zuordnungsprobleme. Kontrollieren Sie Ihre SCHUFA-Daten regelmäßig, statt erst nach einer Kreditablehnung nach Fehlern zu suchen.
Stellen Sie Kreditanfragen gezielt. Wenn Sie Angebote vergleichen möchten, fragen Sie nach einer Konditionsanfrage und lassen Sie sich bestätigen, wie die Anfrage gemeldet wird. Mehrere vollständige Kreditanträge bei verschiedenen Banken in kurzer Zeit erhöhen den Druck auf Ihre Bonitätsbewertung.
Der SCHUFA-Score ist nur ein Teil der Kreditentscheidung. Für die Kreditentscheidung berücksichtigen Banken außerdem Einkommen, Ausgaben, bestehende Kredite und den Verwendungszweck. Eine bessere Bewertung allein führt deshalb nicht automatisch zu einer Zusage.
Wann eine erneute Anfrage sinnvoll ist
Stellen Sie einen neuen Antrag erst, wenn sich der Ablehnungsgrund konkret geändert hat. Das kann zum Beispiel eine korrigierte SCHUFA-Datei, ein abgebauter Dispo, eine niedrigere Kreditsumme oder ein dauerhaft höheres Einkommen sein. Bei einer unveränderten Haushaltsrechnung führt bloßes Warten nicht zu einem anderen Ergebnis.
Vergleichen Sie Angebote anhand dieser Punkte:
- effektiver Jahreszins,
- Gesamtbetrag der Rückzahlung,
- Monatsrate und Laufzeit,
- Kosten für Sondertilgungen,
- Bedingungen für vorzeitige Rückzahlung,
- mögliche Restschuldversicherung,
- Art der Kreditanfrage.
Eine lange Laufzeit senkt die Monatsrate, verlängert aber die Zinszahlung. Eine Restschuldversicherung verteuert den Vertrag und ist nicht für jede Situation sinnvoll. Lassen Sie sich alle Kosten vor der Unterschrift nennen.
Unterschreiben Sie keinen Vertrag unter Zeitdruck. Bei Verbraucherkreditverträgen besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Die Einzelheiten hängen vom Vertrag ab; die Verbraucherzentrale erläutert die Widerrufsfrist.
Vorsicht bei angeblich schufa-freien Krediten
Angebote ohne Prüfung der Zahlungsfähigkeit richten sich häufig an Menschen in finanzieller Not. Seien Sie besonders vorsichtig, wenn vor der Auszahlung Gebühren verlangt werden, eine Versicherung vermittelt werden soll oder der Anbieter eine Finanzierung ohne nachvollziehbare Prüfung verspricht.
Eine Bürgschaft durch Angehörige verschiebt das Risiko auf die bürgende Person. Sie haftet, wenn der Kreditnehmer nicht zahlt. Ein privates Darlehen innerhalb der Familie sollte deshalb schriftlich geregelt werden, mit Betrag, Rückzahlungsplan, Zinssatz und Folgen bei Zahlungsverzug.
Mikrokredite oder Darlehen über private Vermittlungsplattformen sind ebenfalls keine automatische Lösung. Vergleichen Sie Zinsen, Gebühren, Laufzeit und Datenschutz. Nehmen Sie keine neue Schuld auf, wenn sie lediglich alte Rückstände verdeckt und die Gesamtbelastung erhöht.
Kernaussagen
- Ablehnungsgrund erfragen: Klären Sie zuerst, ob Einkommen, Haushaltsrechnung, SCHUFA-Daten, Unterlagen oder die Kreditsumme ausschlaggebend waren.
- Haushalt vollständig erfassen: Stellen Sie Einnahmen, Fixkosten, variable Ausgaben und bestehende Schulden gegenüber, bevor Sie eine neue Rate planen.
- SCHUFA-Daten prüfen: Beanstanden Sie falsche oder nicht zuordenbare Einträge beim meldenden Unternehmen und bei der SCHUFA.
- Kreditanfragen bündeln: Vergleichen Sie Angebote über Konditionsanfragen und verzichten Sie auf ungeprüfte Vollanträge bei vielen Banken.
- Kosten statt nur Rate vergleichen: Eine niedrigere Monatsrate kann durch eine längere Laufzeit zu höheren Gesamtkosten führen.
FAQ
Warum wurde mein Kredit abgelehnt, obwohl ich ein regelmäßiges Einkommen habe?
Ein Einkommen allein reicht für die Kreditprüfung nicht aus. Die Bank berücksichtigt auch Miete, Lebenshaltung, bestehende Raten, Dispo, Zahlungsverhalten, Beschäftigungsdauer und die gewünschte Kreditsumme.
Verschlechtert eine Kreditablehnung meine SCHUFA?
Die Ablehnung selbst ist kein eigener negativer SCHUFA-Eintrag. Mehrere vollständige Kreditanfragen in kurzer Zeit können sich jedoch ungünstig auswirken. Fragen Sie beim Vergleich ausdrücklich nach einer Konditionsanfrage.
Wie kann ich einen falschen SCHUFA-Eintrag berichtigen lassen?
Prüfen Sie zuerst, welches Unternehmen den Eintrag gemeldet hat und welcher Teil falsch oder überholt ist. Widersprechen Sie schriftlich beim meldenden Unternehmen und bei der SCHUFA und legen Sie Belege wie Zahlungsbestätigungen oder Vertragsunterlagen bei.
Verschwindet ein erledigter negativer Eintrag sofort?
Nein. Die Speicherung endet nicht automatisch am Tag der Zahlung. Für viele erledigte Zahlungsstörungen gilt grundsätzlich eine längere Speicherfrist; unter bestimmten Voraussetzungen kommt eine verkürzte Frist infrage.
Wie ordne ich meine Finanzen nach der Kreditabsage?
Erstellen Sie eine vollständige Haushaltsrechnung. Listen Sie alle Schulden mit Rate und Restbetrag auf. Sichern Sie zuerst Miete, Energie, Versicherungen und laufende Kreditraten. Danach reduzieren Sie vermeidbare Fixkosten und sprechen bei Rückständen frühzeitig mit Gläubigern oder einer Schuldnerberatung.
Kann ich trotz negativer SCHUFA einen Kredit bekommen?
Das hängt vom Eintrag, Einkommen, freien Monatsbetrag, Kreditbetrag und möglichen Sicherheiten ab. Titulierte Forderungen, Pfändungen und laufende Vollstreckungen erschweren eine Finanzierung besonders. Angebote ohne nachvollziehbare Bonitätsprüfung sollten Sie sorgfältig prüfen.
Was passiert, wenn ich einen bereits unterschriebenen Kredit nicht mehr möchte?
Bei einem Verbraucherkredit besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Prüfen Sie die Widerrufsbelehrung und die Frist im Vertrag. Bei einer vorzeitigen Rückzahlung kann eine begrenzte Vorfälligkeitsentschädigung anfallen.