
Wenn eine Bank Ihren Kreditantrag wegen eines Formfehlers ablehnt, fehlen häufig Unterlagen, widersprechen sich Angaben oder ein Feld ist falsch ausgefüllt. Das bedeutet nicht automatisch, dass Sie grundsätzlich keinen Kredit bekommen. Die Bank prüft den Antrag mit den vorhandenen Daten und beendet die Prüfung, wenn wichtige Angaben oder Nachweise fehlen.
Prüfen Sie deshalb zuerst den Ablehnungsgrund und stellen Sie nicht sofort mehrere neue Anträge. Eine echte Kreditanfrage kann bei der SCHUFA sichtbar werden und den Score beeinflussen. Eine Konditionsanfrage vergleicht nur Zinssatz und mögliche Bedingungen und ist SCHUFA-neutral.
Gehen Sie in dieser Reihenfolge vor: Fragen Sie nach dem Ablehnungsgrund. Gleichen Sie Antrag und Unterlagen ab. Prüfen Sie fehlerhafte SCHUFA-Daten. Bereiten Sie erst danach einen neuen Antrag vor.
Welche Formfehler eine Kreditablehnung auslösen können
Banken prüfen den Antrag, die Nachweise und die Daten von Auskunfteien zusammen. Schon eine kleine Abweichung kann zu Rückfragen führen oder die weitere Prüfung stoppen. Welche Angaben die Bank besonders genau prüft, hängt von der Bank und dem Kreditprodukt ab.
Typische Prüfpunkte sind:
- persönliche Daten: Name, Geburtsdatum und aktuelle Anschrift,
- Angaben zum Arbeitsverhältnis und zur Dauer der Beschäftigung,
- Nettoeinkommen und weitere regelmäßige Einnahmen,
- Miete, Unterhalt, Versicherungen und bestehende Kreditraten,
- Bankverbindung und Kontoinhaber,
- unterschriebene Antragsseiten und Einwilligungen,
- Gehaltsabrechnungen, Kontoauszüge oder andere geforderte Nachweise.
Problematisch sind vor allem Angaben, die von den Dokumenten abweichen. Wer im Antrag ein höheres Nettoeinkommen einträgt als auf der aktuellen Gehaltsabrechnung steht, erschwert die Prüfung. Das gilt auch für eine veraltete Adresse, eine falsch eingeordnete selbstständige Tätigkeit oder eine fehlende monatliche Rate.
Auch unvollständige Unterlagen führen zu Verzögerungen oder einer Ablehnung. Ein einzelner Gehaltsnachweis reicht nicht aus, wenn die Bank mehrere Abrechnungen verlangt. Bei schwankendem Einkommen, Elternzeit, Probezeit oder befristeter Beschäftigung prüft die Bank häufig zusätzliche Angaben.
| Prüfstelle | Häufiges Problem | Sinnvolle Kontrolle |
|---|---|---|
| Persönliche Daten | Schreibfehler bei Name, Geburtsdatum oder Adresse | Angaben mit Ausweis und Meldeanschrift vergleichen |
| Einkommen | Brutto- und Nettoeinkommen verwechselt oder veralteter Betrag | Aktuelle Abrechnung verwenden und Feldbezeichnung genau lesen |
| Beschäftigung | Beginn, Befristung oder Arbeitgeber falsch angegeben | Arbeitsvertrag oder aktuelle Arbeitgeberdaten bereithalten |
| Ausgaben | Kreditraten, Unterhalt oder Miete fehlen | Kontoauszüge und Vertragsunterlagen für eine vollständige Haushaltsrechnung nutzen |
| Bankverbindung | IBAN oder Kontoinhaber stimmt nicht mit dem Antragsteller überein | IBAN aus dem Onlinebanking oder einem Kontoauszug übernehmen |
| Unterschrift | Seite oder Einwilligung fehlt | Vor dem Absenden jede Pflichtseite und Signatur prüfen |
| Nachweise | Dokumente fehlen, sind unleserlich oder nicht aktuell | Anforderungen der Bank Punkt für Punkt abarbeiten |
Diese Beispiele belegen keine allgemeine Rangfolge der Ablehnungsgründe. Sie zeigen, an welchen Stellen Antragsteller die Angaben besonders sorgfältig abgleichen sollten.
Was Sie direkt nach der Ablehnung tun sollten
Fordern Sie zuerst eine klare Erklärung an. Fragen Sie die Bank, ob ein Formfehler, ein fehlender Nachweis, die Haushaltsrechnung, die Bonitätsprüfung oder mehrere Gründe zur Ablehnung geführt haben. Verbraucherzentralen kritisieren, dass Banken die Gründe nicht immer verständlich nennen. Ohne diese Information können Sie den nächsten Antrag kaum gezielt verbessern. Der Verbraucherzentrale Bundesverband sammelt dazu Erfahrungsberichte.
Beruhte die Entscheidung wesentlich auf einer Abfrage bei einer Auskunftei, muss die Bank Sie unverzüglich und kostenlos über das Ergebnis und die verwendete Auskunftei informieren. Bewahren Sie die Ablehnung, die E-Mail der Bank und alle eingereichten Unterlagen auf. So sehen Sie später, welche Angaben die Bank geprüft hat.
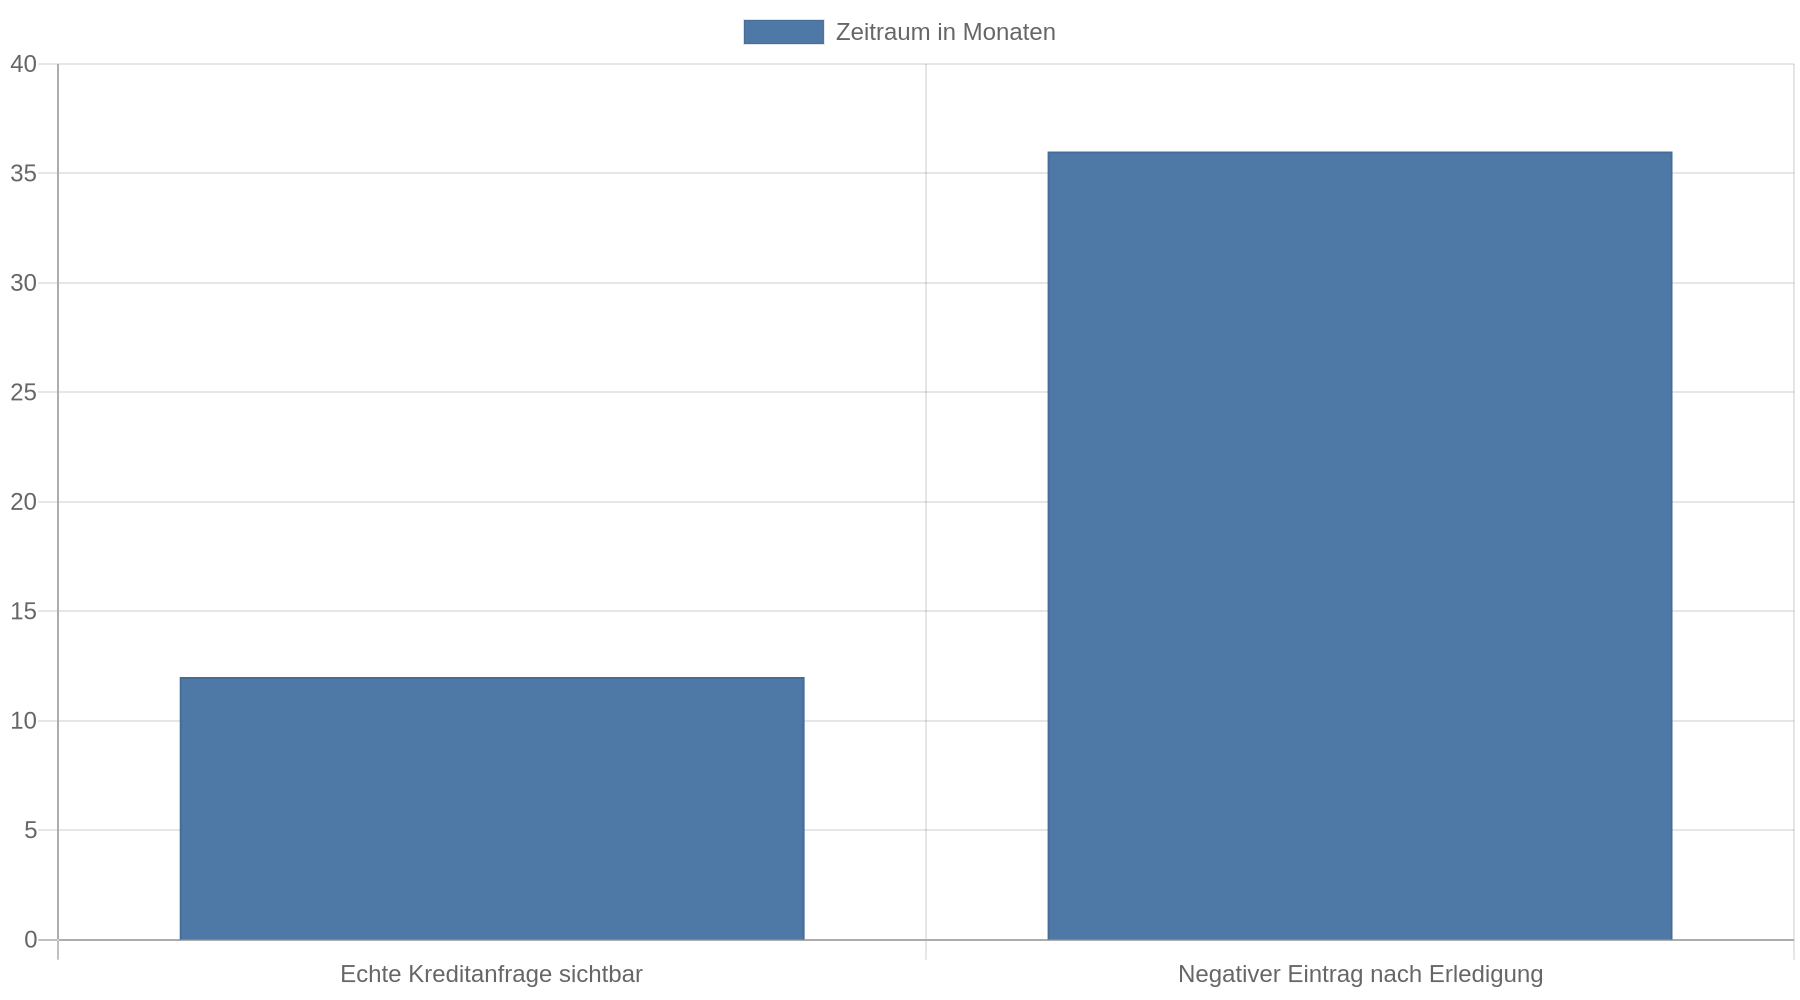
Stellen Sie danach nicht automatisch bei mehreren Banken neue Anträge. Lassen Sie sich zunächst nur unverbindliche Konditionen berechnen. Achten Sie darauf, dass die Bank ausdrücklich eine Konditionsanfrage verwendet. Eine echte Kreditanfrage bleibt nach den Angaben der einschlägigen Ratgeber zwölf Monate sichtbar und kann den SCHUFA-Score leicht senken. Eine Konditionsanfrage gilt als SCHUFA-neutral.
So prüfen Sie den Antrag vor dem nächsten Versuch
Legen Sie den ursprünglichen Antrag und die eingereichten Dokumente nebeneinander. Prüfen Sie jede Zahl und jedes Datum. Fehler entstehen häufig, wenn ein Formular nach Monatsbeträgen fragt, aber Jahreswerte eingetragen werden. Auch Brutto- und Nettoeinkommen werden oft verwechselt.
Achten Sie außerdem auf diese Punkte:
- Persönliche Daten abgleichen: Name, Geburtsdatum, Anschrift und Familienstand müssen mit den Nachweisen übereinstimmen.
- Einkommen richtig eintragen: Verwenden Sie den Betrag, nach dem das Formular fragt. Zusätzliche Einnahmen sollten Sie nur angeben, wenn sie regelmäßig und nachweisbar sind.
- Beschäftigung korrekt beschreiben: Tragen Sie Arbeitgeber, Beschäftigungsbeginn, Befristung und Probezeit so ein, wie sie im Arbeitsvertrag oder in den geforderten Unterlagen stehen.
- Haushaltskosten vollständig angeben: Berücksichtigen Sie Miete, Unterhalt, Versicherungen und bestehende Raten. Eine zu niedrige Kostenangabe macht die Haushaltsrechnung zwar zunächst günstiger, führt bei der Prüfung aber zu einer Abweichung.
- Unterlagen lesbar einreichen: Kontrollieren Sie, ob jede Seite sichtbar ist und ob Dateiuploads vollständig übertragen wurden.
- Pflichtfelder und Unterschriften prüfen: Speichern Sie eine Kopie des finalen Antrags und kontrollieren Sie vor dem Absenden alle Pflichtfelder.
Machen Sie keine Angaben, die Ihre Chancen nur scheinbar erhöhen. Falsche oder unvollständige Angaben können zur Ablehnung führen und bei einem späteren Vertrag zusätzliche rechtliche und finanzielle Probleme verursachen. Die Hinweise von S-Kreditpartner nennen falsche und unvollständige Angaben ausdrücklich als möglichen Ablehnungsgrund.
SCHUFA-Daten auf Fehler prüfen
Wenn die Bank keinen reinen Formfehler nennt oder Ihre Angaben stimmen, prüfen Sie Ihre Daten bei der SCHUFA und anderen Auskunfteien. Nach Artikel 15 der Datenschutz-Grundverordnung können Sie eine kostenlose Datenkopie anfordern. Sie zeigt, welche persönlichen Daten, Verträge und Zahlungsinformationen gespeichert sind.
Suchen Sie nach Krediten, die trotz Erledigung noch als offen erscheinen, bezahlten Forderungen ohne Erledigungsvermerk, falschen Beträgen, unberechtigten Zahlungsrückständen und veralteten persönlichen Daten. Solche Fehler können die Bonitätsbewertung verschlechtern. Die Verbraucherzentrale erklärt die Datenkopie und den Umgang mit SCHUFA-Einträgen.
Fordern Sie die Auskunftei schriftlich zur Berichtigung oder Löschung unrichtiger Daten auf und legen Sie geeignete Nachweise bei, etwa eine Erledigungsbestätigung des Gläubigers. Während der Klärung muss die Auskunftei den bestrittenen Eintrag sperren, wenn die gesetzlichen Voraussetzungen dafür vorliegen. Die Hinweise zu falschen SCHUFA-Einträgen erläutern das Vorgehen und mögliche Nachweise.
Eine berechtigte negative Zahlungshistorie verschwindet dagegen nicht sofort durch einen Antrag. Nach Angaben der Verbraucherzentrale werden negative Einträge in der Regel drei Jahre nach Erledigung gelöscht. Eine Korrektur kommt in Betracht, wenn der Eintrag falsch, unvollständig oder nicht mehr aktuell ist.
Wann ein neuer Antrag sinnvoll ist
Stellen Sie einen neuen Antrag erst, wenn Sie die Ursache behoben haben. Bei einem Formfehler reicht häufig eine vollständige Korrektur. Fehlt Einkommen oder ist die monatliche Belastung zu hoch, hilft ein unveränderter Antrag bei einer anderen Bank nicht.
Eine geringere Kreditsumme senkt die Monatsrate. Auch eine längere Laufzeit senkt die Rate, erhöht aber in der Regel wegen zusätzlicher Zinsen die Gesamtkosten. Vergleichen Sie deshalb immer Monatsrate und Gesamtbetrag. Die Informationen von Creditplus zu abgelehnten Krediten nennen eine niedrigere Kreditsumme und eine längere Laufzeit als mögliche Stellschrauben.
Ein zweiter Kreditnehmer oder eine Sicherheit kann die Prüfung verändern; ein Mitantragsteller haftet jedoch grundsätzlich für den gesamten Kredit. Das gilt auch dann, wenn nur eine Person das Geld verwendet. Besprechen Sie deshalb vorher, wer die Raten übernimmt und was bei Zahlungsschwierigkeiten geschieht.
Prüfen Sie außerdem, ob der Kreditbetrag wirklich erforderlich ist. Wenn eine Anschaffung warten kann, verbessert eine spätere Antragstellung nach dem Abbau bestehender Verpflichtungen die Haushaltsrechnung. Ein neuer Kredit zur Begleichung laufender Ausgaben verschärft dagegen die finanzielle Belastung.
Woran Sie unseriöse Kreditangebote erkennen
Nach einer Ablehnung suchen viele Verbraucher nach einer schnellen Alternative. Achten Sie auf drei Warnzeichen. Ein Anbieter verspricht eine Auszahlung unabhängig von Einkommen und Bonität. Er wirbt mit einer angeblichen „100% Zusage“ oder verlangt vorab Gebühren.
Zahlen Sie keine Vorkosten für die bloße Aussicht auf einen Kredit. Die Verbraucherinformationen von Creditplus und S-Kreditpartner warnen vor Anbietern, die Zahlungen vor der Auszahlung verlangen. Auch Angebote für einen angeblich SCHUFA-freien Kredit sollten Sie genau prüfen. Entscheidend sind effektiver Jahreszins, Gesamtkosten, Vertragsbedingungen und die Identität des Anbieters.
Unterschreiben Sie außerdem keine Zusatzverträge, die Sie nicht verstehen. Eine Restschuldversicherung kann den Kredit verteuern und ist für die Kreditzusage nicht automatisch erforderlich. Lassen Sie sich vor der Unterschrift den Tilgungsplan und den Gesamtbetrag aushändigen.
Weitere Rechte nach einem abgeschlossenen Kredit
Die Ablehnung eines Antrags betrifft andere Rechte als ein bereits geschlossener Verbraucherkredit. Bei einem Verbraucherkreditvertrag besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Das gilt nach Informationen der Verbraucherzentrale auch für Null-Prozent-Finanzierungen ab 200 Euro.
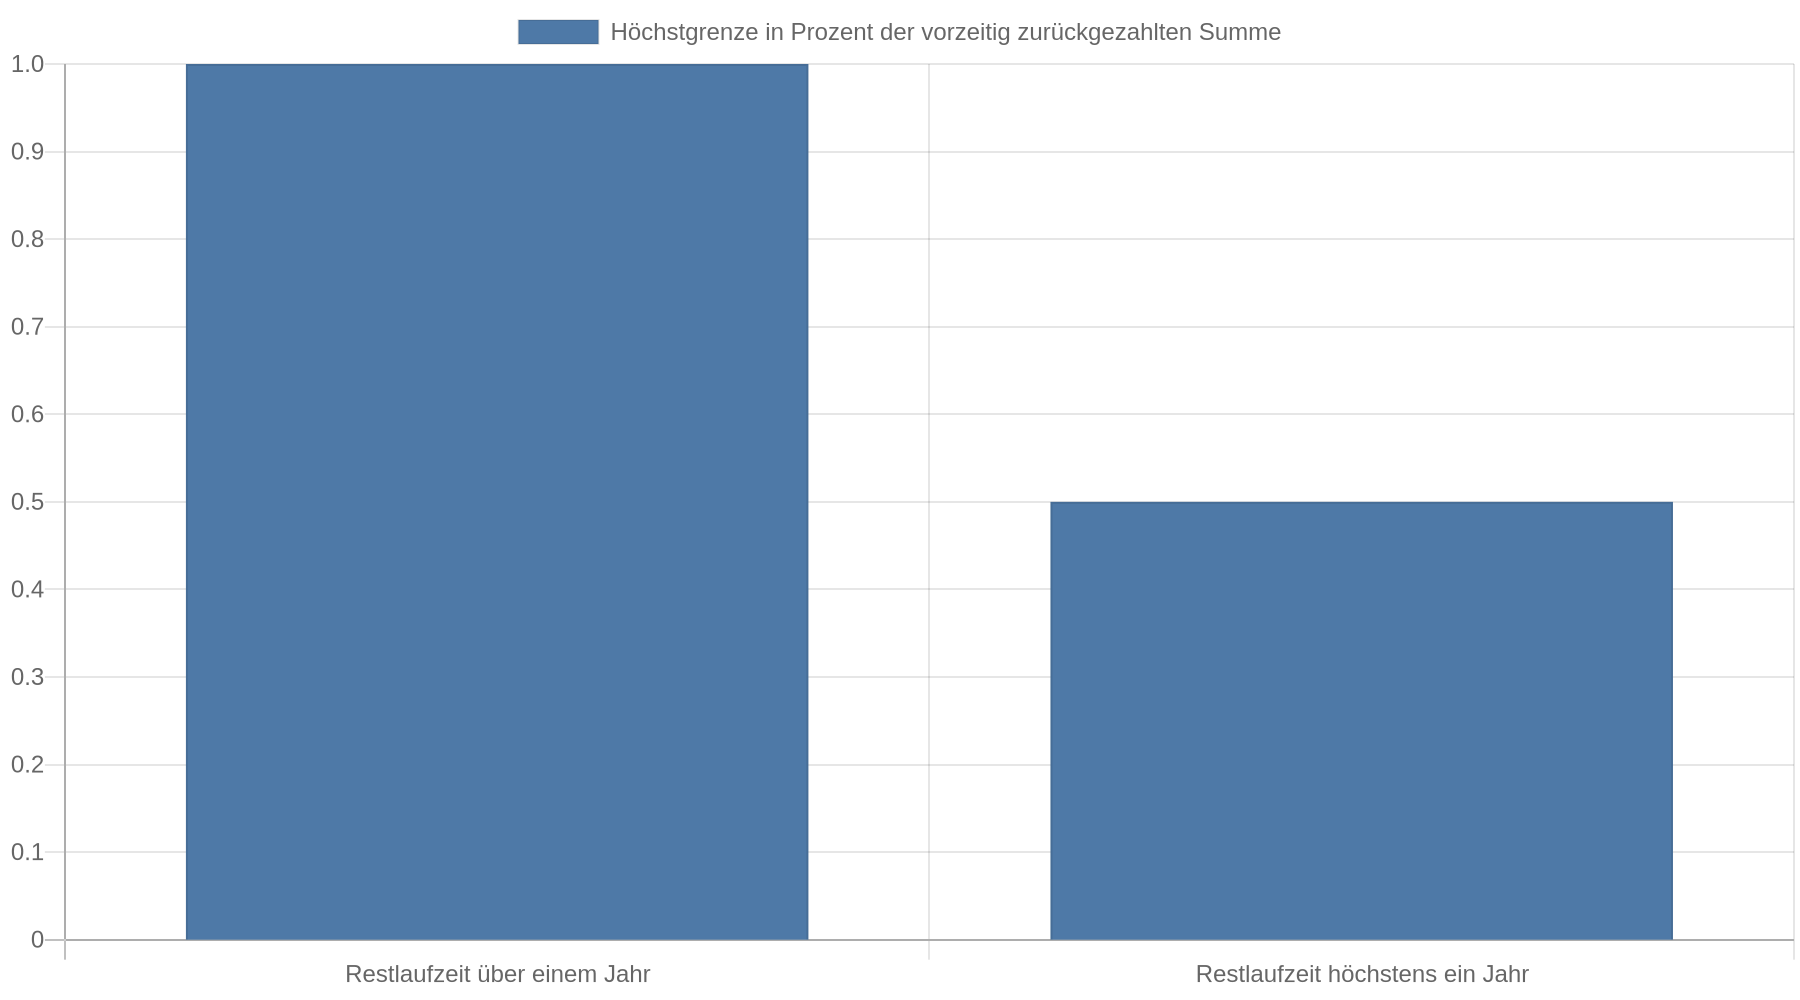
Bei einer vorzeitigen Rückzahlung darf die Bank unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Sie ist bei Verbraucherdarlehen auf höchstens 1 Prozent der vorzeitig zurückgezahlten Summe begrenzt, bei einer verbleibenden Laufzeit von höchstens einem Jahr auf 0,5 Prozent.
 Ablöse- oder Bearbeitungsgebühren halten die Verbraucherzentralen für unzulässig.
Diese Regeln helfen allerdings nicht dabei, eine aktuelle Kreditablehnung zu umgehen. Sie greifen erst, wenn ein Kreditvertrag zustande gekommen ist.
Kernaussagen
- Prüfen Sie zuerst den Ablehnungsgrund: Fragen Sie die Bank, ob ein konkreter Formfehler, ein fehlender Nachweis oder ein Bonitätsgrund zur Ablehnung geführt hat.
- Gleichen Sie jede Angabe mit den Unterlagen ab: Einkommen, Adresse, Beschäftigungsdaten, Raten, IBAN und Unterschriften müssen zusammenpassen.
- Vermeiden Sie mehrere echte Kreditanfragen: Vergleichen Sie zunächst mit einer SCHUFA-neutralen Konditionsanfrage.
- Fordern Sie die kostenlose Datenkopie an: Korrigieren Sie falsche oder veraltete Einträge mit geeigneten Nachweisen.
- Prüfen Sie Kosten statt Versprechen: Vorkosten und eine vermeintlich sichere Kreditzusage sprechen gegen ein seriöses Angebot.
FAQ
Wird ein Kreditantrag wegen eines kleinen Schreibfehlers sofort abgelehnt?
Das hängt vom Fehler und vom Prüfverfahren der Bank ab. Ein falsches Geburtsdatum, eine nicht passende IBAN oder eine fehlende Unterschrift kann die Prüfung stoppen, während die Bank bei anderen Abweichungen zunächst nachfragt. Klären Sie deshalb, ob eine Korrektur oder Nachreichung möglich ist.
Wie erfahre ich, warum die Bank meinen Kredit abgelehnt hat?
Bitten Sie die Bank schriftlich um den konkreten Ablehnungsgrund. Wenn eine Auskunftei-Abfrage maßgeblich war, muss die Bank Sie unverzüglich und kostenlos über das Ergebnis und die verwendete Auskunftei informieren.
Schadet jede Kreditanfrage meinem SCHUFA-Score?
Nein. Eine Konditionsanfrage für einen Angebotsvergleich ist SCHUFA-neutral. Eine echte Kreditanfrage kann dagegen sichtbar werden und den Score beeinflussen. Fragen Sie vor dem Vergleich ausdrücklich, welche Art von Anfrage gespeichert wird.
Wie kann ich einen falschen SCHUFA-Eintrag korrigieren lassen?
Fordern Sie zunächst kostenlos eine Datenkopie an. Schreiben Sie anschließend die Auskunftei und bei Bedarf den meldenden Vertragspartner an, beschreiben Sie den Fehler und fügen Sie Nachweise wie eine Zahlungs- oder Erledigungsbestätigung bei.
Hilft ein Mitantragsteller bei einer Kreditablehnung?
Ein zweiter Kreditnehmer mit ausreichender Bonität kann die gemeinsame Haushaltsrechnung verbessern. Er haftet jedoch für den gesamten Kredit und muss die Verpflichtung auch bei Zahlungsausfällen des anderen Kreditnehmers tragen.
Kann ich nach der Ablehnung sofort bei einer anderen Bank beantragen?
Warten Sie mit einer echten neuen Kreditanfrage, bis Sie den Grund der Ablehnung geklärt und den Antrag verbessert haben. Mehrere Anfragen kurz hintereinander erschweren die spätere Prüfung und können den SCHUFA-Score belasten.
Was passiert, wenn eine Bank wegen zu geringer Einnahmen ablehnt?
Prüfen Sie zunächst die Haushaltsrechnung und die Kreditsumme. Eine geringere Summe senkt die Rate; eine längere Laufzeit senkt sie ebenfalls, erhöht aber häufig die Gesamtkosten. Wenn die laufenden Ausgaben bereits zu hoch sind, verschärft ein weiterer Kredit die finanzielle Lage.