
Wenn eine Bank einen Ratenkredit ablehnt, liegen die Gründe meist in einer Kombination aus Einkommen, laufenden Verpflichtungen, beruflicher Situation und Bonität. Bonität beschreibt, wie wahrscheinlich jemand seine Raten vollständig und pünktlich bezahlt. Dafür prüfen Banken unter anderem das Einkommen, bestehende Kredite, regelmäßige Ausgaben, Sicherheiten und Informationen von Auskunfteien wie der SCHUFA.
Eine Ablehnung bewertet nicht Ihre Person. Sie zeigt, dass der beantragte Kredit unter den geprüften Bedingungen für die Bank nicht tragbar oder zu riskant war. Fragen Sie deshalb nach dem Grund, prüfen Sie Ihre Daten, vermeiden Sie weitere Anfragen und wählen Sie nur eine Rate, die dauerhaft in Ihr Budget passt.
Warum Banken Kredite ablehnen
Banken müssen die wirtschaftlichen Verhältnisse von Kreditnehmenden prüfen. Diese Pflicht folgt unter anderem aus § 18 Kreditwesengesetz. Die Bank betrachtet dabei nicht nur den gewünschten Kreditbetrag, sondern das gesamte finanzielle Bild.
Einkommen und monatlicher Spielraum
Ein regelmäßiges Einkommen allein genügt nicht. Die Bank zieht die monatlichen Belastungen vom verfügbaren Einkommen ab. Dazu gehören beispielsweise:
- Miete oder Baufinanzierung
- Unterhalt
- bestehende Kreditraten
- Leasingverträge
- Versicherungen
- Verbindlichkeiten aus Dispositionskrediten und Kreditkarten
- regelmäßige Lebenshaltungskosten
Bleibt danach nur wenig Geld übrig, hält die Bank eine weitere Rate für nicht tragbar. Das gilt auch bei einem Einkommen, das zunächst ausreichend aussieht.
Konkretes Vorgehen: Erstellen Sie vor einem neuen Antrag eine Haushaltsrechnung. Tragen Sie die durchschnittlichen Einnahmen und Ausgaben der letzten Monate ein und rechnen Sie eine mögliche Rate einschließlich Zinsen und Gebühren hinzu. Wenn die Rate nur funktioniert, solange keine unerwarteten Ausgaben entstehen, ist der Kredit zu hoch angesetzt.
Unsicheres oder schwankendes Beschäftigungsverhältnis
Eine Probezeit, ein befristeter Arbeitsvertrag, häufige Arbeitgeberwechsel oder stark schwankende Einnahmen erschweren die Kreditprüfung. Selbstständige müssen ihre Einkünfte häufig für mehrere Jahre nachweisen. Die Bank prüft, wie stabil die Einnahmen sind und wie lange sie voraussichtlich bestehen.
Auch ein ausreichendes Einkommen führt deshalb nicht automatisch zu einer Zusage. Ein befristeter Vertrag, der vor dem geplanten Ende der Kreditlaufzeit ausläuft, verschärft die Prüfung.
Negative oder unklare SCHUFA-Daten
Die SCHUFA ist eine Wirtschaftsauskunftei. Sie speichert bestimmte Daten zu Vertragsbeziehungen und Zahlungsstörungen und berechnet daraus einen statistischen Score. Der Score schätzt das Risiko ein, zeigt aber nicht Ihre gesamte finanzielle Situation. Laut Finanztip-Übersicht zur SCHUFA speichert die SCHUFA beispielsweise keine Angaben zu Einkommen, Arbeitgeber, Nationalität oder Familienstand. Auch Guthaben und Wertpapierdepots gehören nicht zu den gespeicherten Angaben.
Ein negativer Eintrag kann aus einer offenen oder verspätet bezahlten Forderung entstehen. Ebenso problematisch sind falsche Personendaten, veraltete Forderungen oder Einträge, die einer anderen Person zugeordnet wurden. Nicht jeder negative Eintrag ist daher korrekt. Ein korrekter Eintrag verschwindet allerdings auch nicht automatisch sofort nach einer Beschwerde.
Zu viele Kreditanfragen
Mehrere Kreditanfragen in kurzer Zeit können bei der SCHUFA und bei anderen Auskunfteien ungünstig wirken. Deshalb sollten Sie unterscheiden:
- Eine Konditionsanfrage dient dem Vergleich von Zinssatz und Kreditbedingungen. Sie bleibt für andere Banken grundsätzlich unsichtbar.
- Eine Kreditanfrage betrifft den konkreten Abschluss eines Kredits und wird gespeichert.
Fragen Sie vor dem Vergleich ausdrücklich, welche Art von Anfrage gestellt wird. Die SCHUFA erklärt den Unterschied zwischen Kreditanfrage und Konditionsanfrage. Stellen Sie nach einer Ablehnung nicht sofort bei vielen weiteren Banken Anträge.
Zu hoher Kreditbetrag oder fehlende Sicherheiten
Ein Kreditbetrag muss zum Einkommen, zum Zweck und zur Laufzeit passen. Ein Antrag über einen hohen Betrag bei knappem monatlichem Überschuss scheitert eher als ein kleinerer Antrag mit angemessener Rate. Für bestimmte Finanzierungen verlangt die Bank außerdem Sicherheiten oder Eigenkapital, weil deren Fehlen das Risiko für das Institut erhöht.
Eine längere Laufzeit senkt zwar die monatliche Rate, erhöht aber die Gesamtkosten und verlängert die Verschuldung. Eine kürzere Laufzeit reduziert die Zinskosten, führt jedoch zu einer höheren Rate. Beide Stellschrauben sollten Sie gemeinsam mit dem Kreditbetrag betrachten.
Alter und Laufzeit
Mit zunehmendem Alter prüft die Bank genauer, wie lange das Einkommen voraussichtlich zur Verfügung steht und wie die Rückzahlung abgesichert ist. Die konkrete Grenze hängt vom Institut, der Laufzeit, der Einkommenssituation und möglichen Sicherheiten ab. Ein bestimmtes Alter führt daher nicht automatisch zu einer Ablehnung.
Welche Folgen eine Ablehnung hat
Eine einzelne Ablehnung beendet Ihre Finanzierungsmöglichkeiten nicht automatisch. Weitere ungezielte Kreditanfragen können die Suche aber erschweren. Prüfen Sie daher zuerst Ihre Unterlagen, bevor Sie eine neue Anfrage stellen.
Die Bank muss den Ablehnungsgrund nicht immer ausführlich nennen. Deshalb bleibt zunächst oft unklar, ob das Einkommen, die Haushaltsrechnung, ein SCHUFA-Eintrag oder ein interner Prüfwert entscheidend war. Fragen Sie trotzdem nach einer allgemeinen Begründung. Klären Sie auch, ob Unterlagen fehlen oder Angaben nicht zusammenpassen. Die interne Bewertungsformel muss die Bank nicht offenlegen.
Bei einer Ablehnung entsteht normalerweise keine Kreditrate, weil kein Darlehensvertrag zustande gekommen ist. Kosten können trotzdem auftreten, wenn ein Anbieter bereits entgeltliche Zusatzleistungen, Vermittlungsgebühren oder Abonnements verkauft hat. Prüfen Sie solche Forderungen besonders sorgfältig. Die Verbraucherzentrale warnt vor Webseiten, die Kredite trotz negativer SCHUFA bewerben und anschließend Rechnungen für Aufnahmegebühren oder Abos verlangen, teilweise bis zu 700 Euro. Einzelheiten nennt die Verbraucherzentrale zu unseriösen Kreditwebseiten.
Die wichtigsten Folgen im Überblick
| Situation | Wahrscheinliche Folge | Sinnvoller nächster Schritt |
|---|---|---|
| Kredit einmal abgelehnt | Finanzierung kommt nicht zustande | Ablehnungsgrund und fehlende Unterlagen erfragen |
| Mehrere konkrete Kreditanfragen | Bonitätsprüfung kann ungünstiger wirken | Weitere Anträge stoppen und erst die Daten prüfen |
| Falscher SCHUFA-Eintrag | Kreditprüfung kann auf unzutreffenden Daten beruhen | Datenkopie anfordern und Fehler beim zuständigen Unternehmen klären |
| Zu hohe gewünschte Rate | Haushaltsrechnung reicht nicht aus | Betrag reduzieren oder Ausgaben und Laufzeit neu prüfen |
| Geld reicht bereits für laufende Rechnungen nicht | Neuer Kredit erhöht das Überschuldungsrisiko | Kosten senken und Schuldnerberatung kontaktieren |
Was Sie nach der Ablehnung konkret tun sollten
1. Grund und Unterlagen klären
Rufen Sie die Bank an oder schreiben Sie eine kurze Nachricht. Fragen Sie, ob die Ablehnung auf fehlenden Nachweisen, der Haushaltsrechnung, der beruflichen Situation, bestehenden Verpflichtungen oder einer Bonitätsinformation beruht. Bitten Sie um eine Korrektur, wenn die Bank von falschen Angaben ausgeht.
Prüfen Sie danach, ob alle wichtigen Unterlagen vollständig vorliegen. Häufig fehlen klare Kontoauszüge oder Nachweise über Nebeneinkünfte. Auch veraltete Adressdaten und nicht erklärte regelmäßige Belastungen führen zu Problemen.
2. Kostenlose Datenkopie anfordern
Nach Artikel 15 der Datenschutz-Grundverordnung können Sie bei der SCHUFA eine kostenlose Datenkopie anfordern. Vergleichen Sie die gespeicherten Daten mit Ihren Unterlagen. Achten Sie besonders auf:
- Name, Geburtsdatum sowie aktuelle Anschrift
- bereits erledigte Forderungen
- doppelte Einträge
- Forderungen, die Sie keiner Vertragsbeziehung zuordnen können
- gespeicherte Kreditanfragen
Bei falschen Personendaten wenden Sie sich an die SCHUFA. Bei einer bestrittenen oder fehlerhaften Forderung beginnt die Klärung häufig beim Unternehmen, das den Eintrag gemeldet hat. Belegen Sie Ihre Einwände mit Zahlungsnachweisen, Vertragsunterlagen oder Schriftverkehr. Hinweise zum Vorgehen bei fehlerhaften Einträgen bietet die Anleitung zur SCHUFA-Korrektur.
Eine Löschung lässt sich nicht pauschal verlangen. Für Kreditanfragen und erledigte Zahlungsstörungen gelten unterschiedliche Speicherfristen. Laut Finanztip werden Kreditanfragen nach zwölf Monaten gelöscht. Bei Zahlungsstörungen gelten je nach Zahlungszeitpunkt und Fallgestaltung andere Fristen.
3. Haushaltsrechnung neu aufstellen
Notieren Sie alle regelmäßigen Einnahmen und Ausgaben. Bei schwankenden Einnahmen rechnen Sie mit einem vorsichtigen Durchschnitt. Teilen Sie unregelmäßige Kosten wie Versicherungen, Reparaturen oder Nachzahlungen auf die einzelnen Monate um.
Setzen Sie die geplante Rate erst danach ein. Wenn bereits bestehende Raten einen großen Teil des freien Einkommens binden, hilft ein weiterer Kredit selten dauerhaft. Eine Umschuldung kann sinnvoll sein, wenn dadurch mehrere teure Verbindlichkeiten zu einer tragbaren Rate zusammengeführt werden. Sie lohnt sich nur, wenn Gebühren, Laufzeit und Gesamtkosten tatsächlich niedriger oder besser kontrollierbar sind.
4. Antrag gezielt anpassen
Ein neuer Antrag sollte erst erfolgen, wenn Sie den Ablehnungsgrund bearbeitet haben. Je nach Ursache kommen folgende Änderungen infrage:
- geringerer Kreditbetrag
- kürzere oder längere Laufzeit nach einem Kostenvergleich
- zusätzliche Sicherheit
- zweite kreditnehmende Person mit eigenem Einkommen
- Nachweis eines unbefristeten Arbeitsverhältnisses
- Ablösung bestehender teurer Verbindlichkeiten
- vollständige und aktuelle Unterlagen
Eine zweite Person haftet dabei grundsätzlich für den Kredit, wenn sie den Vertrag mit unterschreibt. Sie sollte diese Entscheidung nur treffen, wenn die gesamte Rate auch im eigenen Haushalt tragbar wäre.
Welche Alternativen zu einem Bankkredit bestehen
Eine Alternative hilft nur, wenn Sie das Geld zurückzahlen können. Ein anderer Anbieter ändert nichts an einem zu niedrigen Einkommen oder an einer bestehenden Überschuldung.
Kleinerer Kredit oder zweckgebundene Finanzierung
Reduzieren Sie den Betrag auf die notwendige Summe. Bei bestimmten Anschaffungen kann ein zweckgebundener Kredit günstiger sein, weil das finanzierte Gut der Bank als zusätzliche Sicherheit dient. Vergleichen Sie dabei den effektiven Jahreszins und den Gesamtbetrag, den Sie zurückzahlen.
Eine Ratenzahlung beim Händler verschiebt die Prüfung lediglich in einen anderen Vertrag. Prüfen Sie deshalb auch dort die Gesamtkosten, Zusatzversicherungen und Folgen bei Zahlungsverzug.
Privatdarlehen aus dem persönlichen Umfeld
Familie oder Freunde können eine kurzfristige Lösung anbieten. Halten Sie Betrag, Auszahlung, Rate, Laufzeit und Rückzahlungsbeginn schriftlich fest. Vereinbaren Sie außerdem, was bei einer verspäteten Rate geschieht. Ein schriftlicher Vertrag schützt beide Seiten und verhindert, dass finanzielle Fragen die persönliche Beziehung belasten.
Kredit von Privatpersonen über eine Plattform
Plattformen für Kredite zwischen Privatpersonen prüfen ebenfalls die Zahlungsfähigkeit und verlangen je nach Anbieter Zinsen oder Gebühren. Lesen Sie vor einer Registrierung die Kosten, Datenschutzbedingungen und Regeln für den Fall ausbleibender Zahlungen. Ein solcher Kredit ist keine Umgehung einer zu hohen Belastung.
Mikrokredit oder spezialisierter Kredit
Mikrokredite richten sich an kleine Finanzierungsbeträge und können besondere Voraussetzungen haben. Spezialisierte Anbieter nehmen teilweise andere Kundengruppen an als klassische Banken. Prüfen Sie jedoch besonders den effektiven Jahreszins, Bearbeitungs- und Vermittlungsgebühren, Zusatzverträge und die Gesamtlaufzeit.
Staatliche oder soziale Unterstützung
Wenn das Geld für Miete, Energie, Lebensmittel oder notwendige Anschaffungen fehlt, sollte zuerst geprüft werden, ob Sozialleistungen, Wohngeld, Beratungsstellen oder andere Hilfen infrage kommen. Für bestehende Schulden ist eine anerkannte Schuldnerberatung häufig geeigneter als ein weiterer Kredit. Die Verbraucherzentrale empfiehlt bei Geldproblemen ausdrücklich, eine Schuldnerberatung aufzusuchen.
Wovor Sie bei Kreditversprechen schützen sollten
Anbieter, die einen Kredit „trotz negativer SCHUFA“ versprechen, verlangen teilweise Geld, bevor sie den Antrag prüfen oder Geld auszahlen. Warnzeichen sind:
- Vorkasse oder Bearbeitungsgebühren vor der Kreditauszahlung
- Druck zur schnellen Unterschrift
- unklare Anbieteradresse und fehlende erreichbare Ansprechperson
- zusätzliche Verträge für Karten, Versicherungen oder Mitgliedschaften
- Werbung mit einer Zusage unabhängig von Einkommen und Bonität
- keine klare Angabe zum effektiven Jahreszins und Gesamtbetrag
Überweisen Sie kein Geld, nur damit ein Kreditantrag bearbeitet wird. Prüfen Sie das Impressum, den Vertrag und die Widerrufsbelehrung. Wenn Sie bereits unterschrieben haben, lassen Sie die Unterlagen schnell von der Verbraucherzentrale oder einer Schuldnerberatung prüfen.
Was gilt, wenn bereits ein Kredit läuft?
Eine Kreditablehnung betrifft häufig eine geplante Anschlussfinanzierung oder Umschuldung. Zahlen Sie bestehende Raten pünktlich weiter und verlassen Sie sich nicht allein auf einen neuen Kredit.
Verbraucherdarlehen können grundsätzlich innerhalb von 14 Tagen widerrufen werden. Eine vorzeitige vollständige oder teilweise Rückzahlung ist ebenfalls möglich. Bei einer zulässigen Vorfälligkeitsentschädigung ist diese laut Verbraucherzentrale auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt, bei einer Restlaufzeit von höchstens einem Jahr auf 0,5 Prozent.
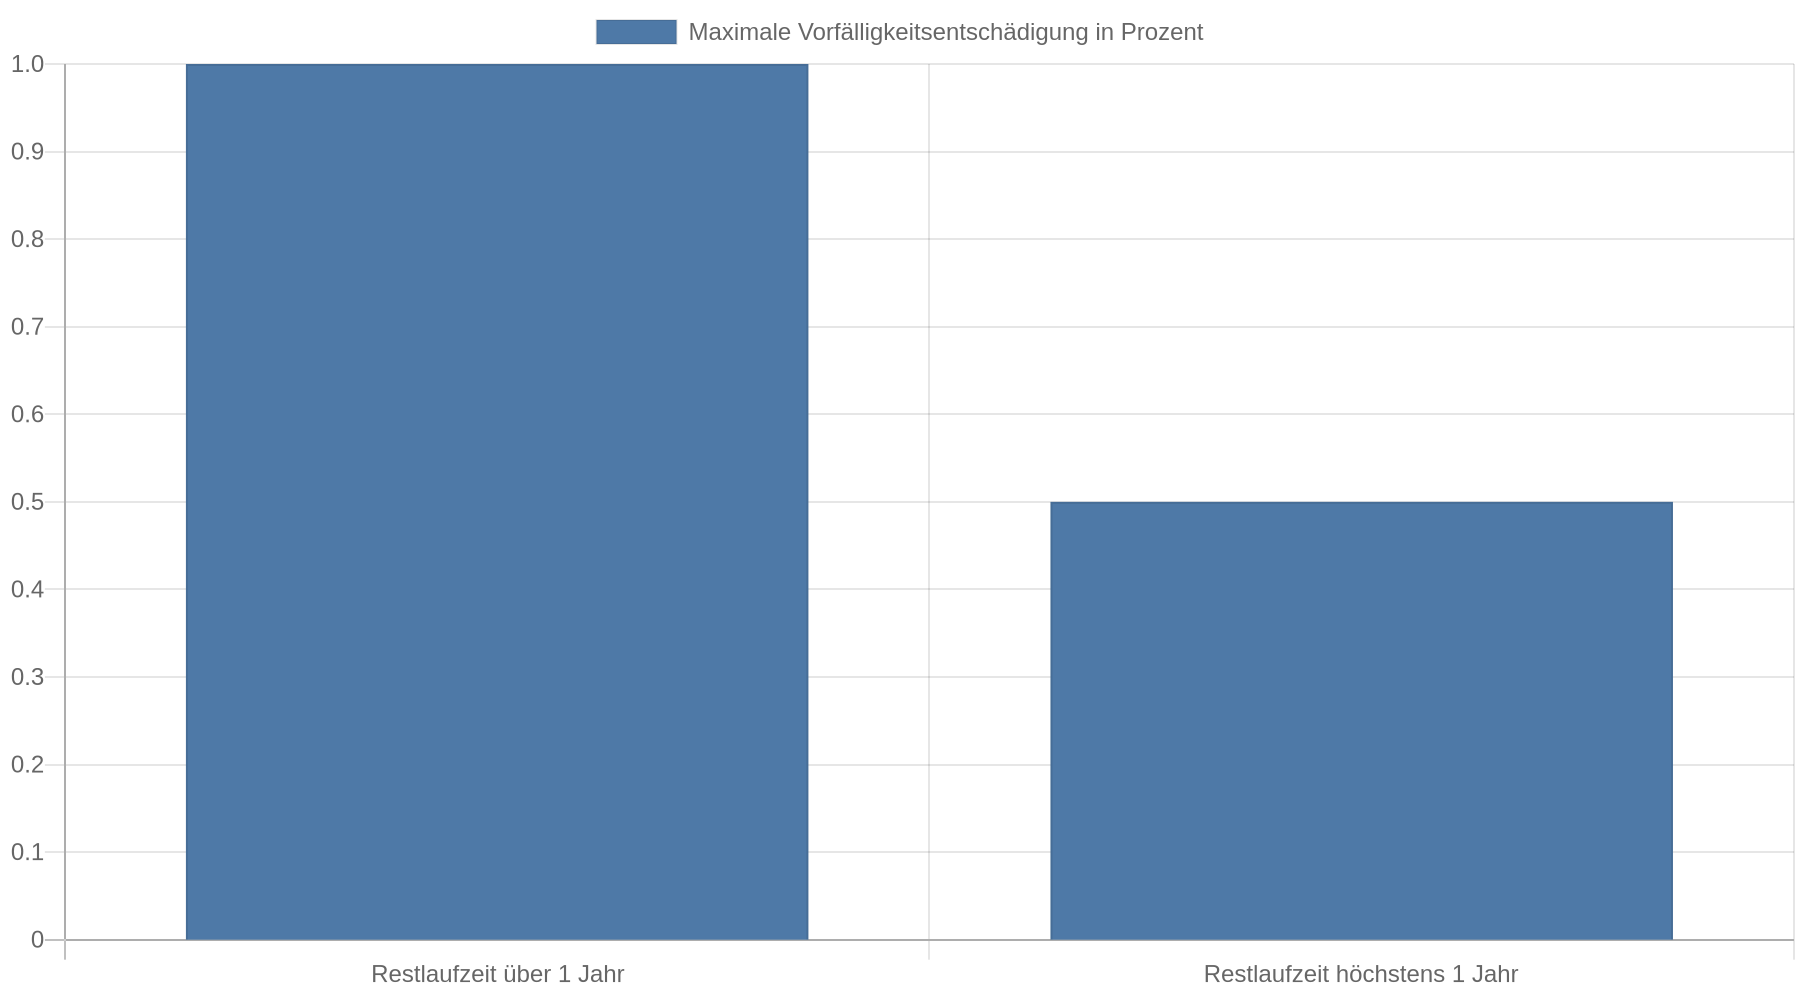 Prüfen Sie den konkreten Vertrag, bevor Sie umschulden oder vorzeitig ablösen. Die Verbraucherzentrale erklärt Rechte bei Kreditverträgen.
Wenn eine Rate nicht gezahlt werden kann, informieren Sie die Bank vor dem Fälligkeitstermin und lassen Sie sich beraten. Bei Verträgen ab dem 21. März 2016 gelten für eine Kündigung wegen Zahlungsverzugs besondere Voraussetzungen. Unter anderem müssen mindestens zwei aufeinanderfolgende Raten ganz oder teilweise ausstehen und der Rückstand muss eine gesetzlich festgelegte Mindesthöhe erreichen. Warten Sie trotzdem nicht ab, bis Mahnkosten, Verzugszinsen oder eine Kündigung entstehen.
Kernaussagen
- Erfragen Sie den Ablehnungsgrund: Klären Sie, ob Einkommen, Haushaltsrechnung, Beschäftigung, Sicherheiten oder Bonitätsdaten ausschlaggebend waren.
- Prüfen Sie Ihre SCHUFA-Daten: Fordern Sie eine kostenlose Datenkopie an und lassen Sie falsche Angaben beim zuständigen Unternehmen berichtigen.
- Vermeiden Sie viele Kreditanfragen: Nutzen Sie beim Vergleich eine Konditionsanfrage und stellen Sie keinen neuen Antrag, bevor die Ursache geklärt ist.
- Passen Sie die Finanzierung an: Die Ausgangslage kann sich durch einen geringeren Betrag, eine tragbare Rate oder eine zusätzliche Sicherheit verändern.
- Meiden Sie Vorkasse und Kreditversprechen ohne Prüfung: Gebühren vor der Auszahlung, Zusatzverträge und Werbung unabhängig von der Bonität sprechen gegen ein seriöses Angebot.
FAQ
Wirkt sich eine Kreditablehnung automatisch negativ auf die SCHUFA aus?
Die Ablehnung selbst ist kein eigener negativer SCHUFA-Eintrag. Eine konkrete Kreditanfrage wird jedoch gespeichert und kann bei mehreren Anfragen in kurzer Zeit ungünstig wirken. Fragen Sie deshalb nach einer Konditionsanfrage, wenn Sie nur Angebote vergleichen möchten.
Wie erfahre ich, warum die Bank meinen Kredit abgelehnt hat?
Bitten Sie die Bank schriftlich oder telefonisch um eine allgemeine Begründung. Sie muss ihre interne Berechnung nicht offenlegen. Sie sollte aber erklären, ob Unterlagen fehlen oder welche Angaben für die Entscheidung wichtig waren.
Kann ich einen falschen SCHUFA-Eintrag entfernen lassen?
Falsche oder nicht zu Ihnen gehörende Daten können Sie beanstanden. Bei Personendaten ist häufig die SCHUFA zuständig, bei einer gemeldeten Forderung zunächst das Unternehmen, das den Eintrag veranlasst hat. Belegen Sie den Fehler und verlangen Sie eine Korrektur.
Sollte ich nach einer Ablehnung sofort einen anderen Anbieter wählen?
Ein weiterer Antrag ist erst sinnvoll, wenn Sie den Ablehnungsgrund kennen und behoben haben. Mehrere konkrete Kreditanfragen in kurzer Zeit können die Suche erschweren. Vergleichen Sie zunächst die Kosten und fragen Sie nach der Art der Bonitätsanfrage.
Was mache ich, wenn ich dringend Geld für Miete oder Strom brauche?
Nehmen Sie nicht automatisch einen weiteren Kredit auf. Wenden Sie sich an das zuständige Amt, eine Sozialberatungsstelle, die Verbraucherzentrale oder eine Schuldnerberatung. Bei bestehenden Zahlungsproblemen lässt sich oft besser über Stundung, Ratenvereinbarung oder Unterstützung als über neue Schulden sprechen.
Ist ein Kredit von Familie oder Freunden eine gute Alternative?
Das hängt von Betrag und Rückzahlungsfähigkeit ab. Vereinbaren Sie alle Bedingungen schriftlich und wählen Sie nur eine Rate, die auch bei unerwarteten Ausgaben tragbar bleibt. Ohne klare Vereinbarung entstehen leicht Streit und finanzielle Belastungen auf beiden Seiten.
Kann eine zweite Person die Kreditchancen verbessern?
Eine zweite kreditnehmende Person mit stabilem Einkommen kann die Haushaltsrechnung und Absicherung verbessern. Sie haftet dann jedoch für den Vertrag und muss die Rate im Ernstfall vollständig tragen können. Eine Bürgschaft oder Mitunterschrift sollte deshalb nicht aus Gefälligkeit erfolgen.