
Wenn Sie einen Kredit vergleichen, sollten Sie vor der eigentlichen Antragstellung nur eine Konditionsanfrage auslösen. Damit prüfen Sie mögliche Zinsen und Kreditbedingungen, ohne Ihren SCHUFA-Score zu beeinflussen. Eine Kreditanfrage ist dagegen Teil des formellen Kreditantrags. Die SCHUFA speichert sie als risikorelevante Anfrage. Mehrere solcher Anfragen in kurzer Zeit können die Kreditbewertung beeinflussen.
Die SCHUFA ist eine Wirtschaftsauskunftei. Sie sammelt unter anderem Daten zu laufenden Verträgen und zum Zahlungsverhalten. Daraus berechnet sie Wahrscheinlichkeitswerte für die Kreditwürdigkeit. Die SCHUFA entscheidet nicht über Ihren Kredit. Die Bank bewertet zusätzlich Einkommen, Ausgaben, bestehende Verpflichtungen und weitere Unterlagen.
Für Sie gilt deshalb eine einfache Reihenfolge: Erst Konditionen vergleichen, dann genau einen passenden Kreditantrag stellen.
Die beiden Anfragearten im Vergleich
| Merkmal | Konditionsanfrage | Kreditanfrage |
|---|---|---|
| Zweck | Mögliche Kreditbedingungen vergleichen | Formellen Kreditantrag prüfen |
| Einfluss auf den SCHUFA-Score | SCHUFA-neutral | Kann den Score negativ beeinflussen |
| Sichtbarkeit für andere Banken | Nicht für andere Kreditgeber sichtbar | Zehn Tage für andere Banken sichtbar |
| Speicherung bei der SCHUFA | Nach den genannten Anbieterinformationen zwölf Monate intern gespeichert | Zwölf Monate gespeichert |
| Geeignet für | Mehrere Angebote und Zinsvergleiche | Die ausgewählte Finanzierung |
| Zeitpunkt | Vor der Entscheidung | Erst nach der Entscheidung für einen Anbieter |
Die SCHUFA speichert eine Konditionsanfrage technisch. So bleibt die Abfrage nachvollziehbar und ihre Kennzeichnung lässt sich prüfen. Sie ist für andere Banken nicht sichtbar und beeinflusst den Score nicht. Das erläutert unter anderem smava zur SCHUFA-neutralen Kreditanfrage.
Eine Kreditanfrage zeigt dagegen, dass Sie einen bestimmten Kredit beantragen.
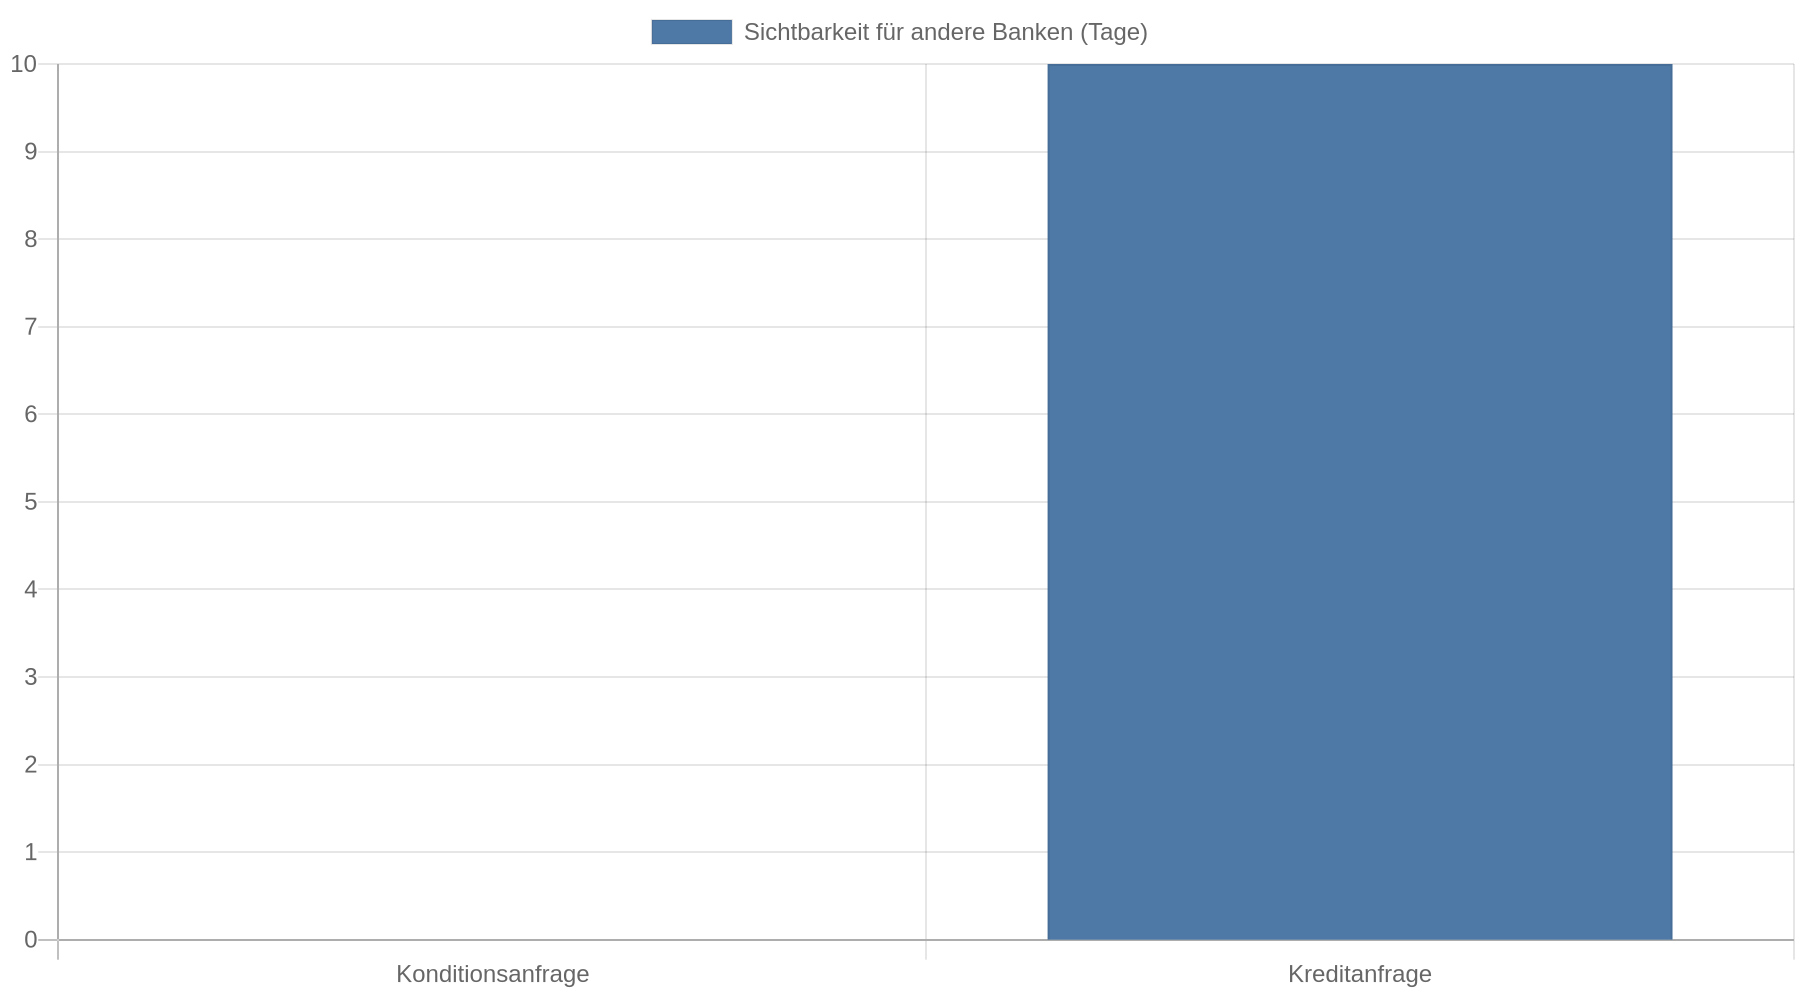 Sie wird zwölf Monate gespeichert und ist zehn Tage lang für andere Banken sichtbar. Mehrere Kreditanfragen in kurzer Zeit können den Eindruck eines akuten Finanzbedarfs vermitteln und die Kreditbewertung erschweren.
Woran Sie eine SCHUFA-neutrale Abfrage erkennen
Achten Sie im Antrag auf Formulierungen wie „Konditionen prüfen“, „Kreditvergleich“ oder „unverbindliche Anfrage“. Diese Hinweise allein reichen jedoch nicht aus. Entscheidend ist die tatsächliche Meldung an die SCHUFA. Die Werbung eines Vergleichsportals allein gibt darüber keine sichere Auskunft.
Fragen Sie vor dem Absenden konkret:
„Wird meine Anfrage als Anfrage nach Kreditkonditionen gemäß § 24c BDSG oder als Kreditanfrage an die SCHUFA übermittelt?“
Die Formulierung „Anfrage Kreditkonditionen“ bezeichnet das für den Vergleich passende Merkmal. Lassen Sie sich die Antwort im Zweifel schriftlich bestätigen und speichern Sie die Bestätigung zusammen mit dem Angebot.
Eine Konditionsanfrage kann trotzdem eine vollständige Prüfung Ihrer Angaben erfordern. Sie müssen daher häufig Einkommen, Beschäftigung, Wohnsituation und bestehende Kredite angeben. Der Unterschied betrifft die Art der SCHUFA-Meldung. Auch bei einer Konditionsanfrage verlangt der Anbieter häufig persönliche Angaben.
So vergleichen Sie Kredite ohne unnötige Anfragen
Wählen Sie zunächst eine realistische Kreditsumme und Laufzeit. Eine längere Laufzeit senkt häufig die Monatsrate, erhöht aber die Gesamtkosten. Vergleichen Sie deshalb den effektiven Jahreszins, die Gesamtrückzahlung und mögliche Zusatzkosten. Der effektive Jahreszins berücksichtigt neben dem Sollzins weitere preisbestimmende Kosten des Kredits.
Lassen Sie sich anschließend mehrere Angebote über eine Konditionsanfrage berechnen. Prüfen Sie dabei nicht nur den niedrigsten beworbenen Zinssatz. Dieser gilt häufig nur für eine bestimmte Bonitätsstufe oder einen Teil der Kundschaft. Entscheidend ist der Zinssatz, den der Anbieter Ihnen aufgrund Ihrer Angaben tatsächlich anbietet.
Dokumentieren Sie jede Anfrage mit Datum, Anbieter, Kreditsumme und Anfrageart. So behalten Sie den Überblick und verhindern, dass Sie denselben Kredit versehentlich bei mehreren Banken verbindlich beantragen.
Wenn Sie sich für ein Angebot entschieden haben, stellen Sie den formellen Kreditantrag bei diesem Anbieter. Erst an diesem Punkt ist die Kreditanfrage sachgerecht. Bei einer Baufinanzierung werden in der Angebotsphase ebenfalls mehrere Konditionen verglichen; die relevante Kreditanfrage folgt nach der Auswahl der Bank und der Einreichung der Finanzierungsunterlagen, wie Interhyp zur Rolle der SCHUFA bei der Baufinanzierung beschreibt.
Was eine Kreditanfrage für Ihre nächsten Schritte bedeutet
Eine einzelne Kreditanfrage führt nicht automatisch zu einer Ablehnung. Andere Banken sehen sie jedoch zehn Tage lang. Wenn in diesem Zeitraum weitere Kreditanfragen folgen, sehen diese Anbieter mehrere formelle Kreditanträge. Wie stark sich das konkret auf eine Entscheidung auswirkt, hängt von der jeweiligen Bank, Ihrem übrigen Profil und der gesamten finanziellen Situation ab.
Eine Kreditanfrage ist außerdem kein abgeschlossener Kreditvertrag. Auch ein abgelehnter oder unpassender Antrag bedeutet daher nicht, dass Sie einen Kredit aufgenommen haben. Er kann aber als Information in der SCHUFA gespeichert bleiben und die kurzfristige Bewertung beeinflussen.
Der SCHUFA-Score ist nicht dasselbe wie Ihre vollständige Bonität. Er ist nur eines von mehreren Merkmalen. Einkommen, regelmäßige Ausgaben, Beschäftigung, vorhandene Kredite und die gewünschte Kreditsumme fließen ebenfalls in die Entscheidung ein. Die Bank trifft die Kreditentscheidung, nicht die SCHUFA.
Prüfen Sie Ihre SCHUFA-Daten vor dem Kreditantrag
Fehlerhafte oder veraltete Einträge können Ihre Kreditbedingungen verschlechtern. Prüfen Sie deshalb vor einem größeren Kreditantrag die über Sie gespeicherten Daten. Die Verbraucherzentrale erklärt die kostenlose SCHUFA-Datenkopie und Ihre Auskunftsrechte.
Kontrollieren Sie insbesondere:
- Ihre persönlichen Daten und frühere Anschriften
- bereits zurückgezahlte oder erledigte Verträge
- offene Forderungen und deren Status
- gespeicherte Anfragen und Vertragspartner
- Angaben, die Sie nicht zuordnen können
Fordern Sie bei einem Fehler eine Berichtigung und legen Sie geeignete Nachweise vor. Wenden Sie sich bei einer unbekannten Anfrage zusätzlich an den genannten Vertragspartner. Bewahren Sie Ihre Meldungen und Antworten auf, damit Sie die Korrektur nachvollziehen können.
Die SCHUFA ist nicht die einzige Auskunftei in Deutschland. Je nach Anbieter können auch Daten von Creditreform, CRIF oder infoscore eine Rolle spielen. Ein guter Wert bei einer Auskunftei führt daher nicht automatisch zur gleichen Bewertung bei einer anderen Auskunftei.
„Kredit ohne SCHUFA“ ist kein sicherer Ausweg
Ein Angebot „ohne SCHUFA“ bedeutet meist, dass der Anbieter keine SCHUFA-Abfrage vornimmt. Die gesetzlich erforderliche Prüfung der Kreditwürdigkeit entfällt dadurch nicht. Solche Kredite kommen häufig von ausländischen Banken oder Vermittlern und sind oft mit höheren Zinsen, begrenzten Kreditsummen und weniger flexiblen Bedingungen verbunden. Vor unseriösen Angeboten warnt auch die Verbraucherzentrale bei Krediten und Scoring.
Seien Sie besonders vorsichtig bei Versprechen wie einer garantierten Zusage oder Auszahlung. Ein seriöser Anbieter entscheidet über einen Kredit erst nach der Prüfung von Einkommen, Rückzahlungsfähigkeit und Vertrag. Auch ein „Kredit ohne Bonitätsprüfung“ ist kein realistisches Angebot für einen regulären Verbraucherkredit in Deutschland. Die Hinweise von easyCredit zu Krediten ohne SCHUFA ordnen diese Angebote entsprechend ein.
„Kredit trotz SCHUFA“ bedeutet wiederum etwas anderes: Die Bank fragt SCHUFA-Daten ab, bewertet aber nicht automatisch jeden negativen Eintrag als Ablehnungsgrund. Entscheidend bleibt die gesamte finanzielle Situation. Prüfen Sie deshalb bei solchen Angeboten besonders den effektiven Jahreszins, Vermittlungsgebühren, Versicherungen und Bedingungen vor einer Auszahlung.
Was Sie bei einer Ablehnung erfragen können
Wurde Ihr Kreditantrag abgelehnt, fragen Sie den Anbieter, ob ein Scoring stattgefunden hat und welcher Score verwendet wurde. Die Entscheidung kann auf SCHUFA-Daten, einer anderen Auskunftei oder internen Kriterien beruhen. Die pauschale Aussage „Die SCHUFA hat abgelehnt“ beschreibt den Ablauf daher meist nicht genau.
Beantragen Sie Ihre Datenkopie, wenn Sie den Grund nicht nachvollziehen können, und prüfen Sie die gespeicherten Informationen. Stellen Sie erst danach bei weiteren Banken neue Kreditanfragen. Weitere formelle Anträge lösen das eigentliche Problem nicht und können die kurzfristige Bewertung zusätzlich erschweren.
Ihre konkrete nächste Handlung
Bevor Sie einen Kreditvergleich absenden, schreiben Sie dem Anbieter diese Frage:
„Bestätigen Sie bitte, dass die Prüfung ausschließlich als SCHUFA-neutrale Konditionsanfrage und nicht als Kreditanfrage übermittelt wird.“
Vergleichen Sie danach die tatsächlich angebotenen effektiven Jahreszinsen und Gesamtkosten. Entscheiden Sie sich erst dann für einen Anbieter und stellen Sie nur dort den formellen Kreditantrag.
Kernaussagen
- Vergleichen Sie zuerst per Konditionsanfrage: Diese Anfrage ist für mehrere Angebote geeignet und bleibt für Ihren SCHUFA-Score neutral.
- Stellen Sie den Kreditantrag erst nach der Auswahl: Mehrere Kreditanfragen in kurzer Zeit können sichtbar werden und Ihre Kreditbewertung belasten.
- Fragen Sie nach dem exakten SCHUFA-Merkmal: Lassen Sie sich „Anfrage Kreditkonditionen gemäß § 24c BDSG“ bestätigen.
- Prüfen Sie Ihre Daten vor größeren Finanzierungen: Fehlerhafte oder veraltete Einträge können Zins und Kreditsumme beeinflussen.
- Meiden Sie Versprechen ohne Bonitätsprüfung: „Kredit ohne SCHUFA“ bringt häufig höhere Kosten, geringere Summen und zusätzliche Risiken mit sich.
FAQ
Beeinflusst eine Konditionsanfrage meinen SCHUFA-Score?
Nein. Eine korrekt übermittelte Konditionsanfrage bleibt SCHUFA-neutral und ist für andere Banken nicht sichtbar. Sie wird intern gespeichert, damit die Anfrage nachvollziehbar bleibt.
Wie viele Konditionsanfragen darf ich stellen?
Mehrere Konditionsanfragen beeinflussen den SCHUFA-Score nicht. Trotzdem sollten Sie den Überblick behalten und bei jedem Anbieter prüfen, dass tatsächlich eine Konditionsanfrage und keine Kreditanfrage übermittelt wird.
Ist eine Kreditanfrage schon ein Kreditvertrag?
Nein. Eine Kreditanfrage ist ein formeller Antrag und noch kein abgeschlossener Darlehensvertrag. Sie wird jedoch als risikorelevante Anfrage gespeichert und zehn Tage lang für andere Banken sichtbar.
Wie erkenne ich, ob ein Vergleich SCHUFA-neutral ist?
Suchen Sie nach Begriffen wie „Konditionen prüfen“ oder „unverbindliche Anfrage“. Fragen Sie zusätzlich ausdrücklich nach der Übermittlung als „Anfrage Kreditkonditionen gemäß § 24c BDSG“, weil die Werbung allein die technische Meldung nicht sicher belegt.
Was mache ich, wenn der Anbieter eine Kreditanfrage statt einer Konditionsanfrage gestellt hat?
Bitten Sie den Anbieter um eine schriftliche Erklärung und prüfen Sie Ihre SCHUFA-Datenkopie. Wenn die Anfrage falsch gekennzeichnet wurde, verlangen Sie eine Korrektur und legen Sie Nachweise über den gewünschten Vergleich vor.
Wie lange bleibt eine Kreditanfrage gespeichert?
Nach den genannten Informationen wird eine Kreditanfrage zwölf Monate gespeichert. Für andere Banken ist sie zehn Tage sichtbar. Die kurzfristige Sichtbarkeit ist besonders relevant, wenn Sie in dieser Zeit weitere Kreditanträge stellen.
Kann ich trotz eines negativen SCHUFA-Eintrags einen Kredit bekommen?
Ja, ein negativer Eintrag führt nicht automatisch zu einer Ablehnung. Die Bank berücksichtigt auch Einkommen, Ausgaben, bestehende Verpflichtungen und die gesamte Rückzahlungsfähigkeit.