
Lehnt eine Bank oder ein Kreditvermittler in Deutschland einen Kreditantrag ab, sollten Sie nicht sofort mehrere neue Anträge stellen. Klären Sie zuerst den Ablehnungsgrund, prüfen Sie Ihre Daten und erstellen Sie einen realistischen Finanzplan. Danach können Sie entscheiden, ob ein neuer Antrag sinnvoll ist.
Eine Kreditzentrale oder ein Kreditvermittler nimmt Ihre Unterlagen entgegen und leitet die Anfrage gegebenenfalls an passende Partnerbanken weiter. Über den Kredit entscheidet aber die jeweilige Bank. Für einen Zweitantrag gibt es in Deutschland keine allgemein vorgeschriebene Wartefrist. Die richtige Zeit hängt davon ab, ob sich der Grund für die Ablehnung geändert oder aufgeklärt hat.
Kosten entstehen vor allem durch höhere Zinsen, Zusatzversicherungen oder unseriöse Vermittler. Ein seriöser Vermittler verlangt keine Vorabgebühr. Mehrere Kreditanfragen gleichzeitig können außerdem die Bonitätsprüfung erschweren.
Was nach der Ablehnung zuerst geklärt werden muss
Fragen Sie die Bank oder den Vermittler nach dem konkreten Grund. Banken prüfen unter anderem Ihr Einkommen, laufende Verpflichtungen, SCHUFA-Daten und eigene Risikomodelle. Welche Kriterien wie stark zählen, ist von Bank zu Bank verschieden. Das erläutert auch der Beitrag zu den Entscheidungskriterien von Banken.
Typische Gründe lassen sich in drei Gruppen einteilen:
- Finanzielle Gründe: Die gewünschte Rate passt nicht zum frei verfügbaren Einkommen. Auch zu hohe Fixkosten oder bestehende Kredite belasten das Budget.
- Bonitätsgründe: Offene Forderungen, Inkassofälle, Mahnverfahren, titulierte Forderungen oder frühere Zahlungsausfälle verschlechtern die Kreditbewertung.
- Formale Gründe: Unterlagen fehlen, Einkommensnachweise sind veraltet, persönliche Daten enthalten Tippfehler oder die Identitätsprüfung ist gescheitert.
Auch ein gutes Gehalt reicht daher nicht automatisch aus. Wer bereits mehrere Raten sowie hohe Wohn- oder Unterhaltskosten zahlt, hat für die gewünschte Kreditsumme möglicherweise zu wenig monatlichen Spielraum. Eine ausführliche Übersicht zu solchen Ablehnungsgründen nennt außerdem ein unsicheres Einkommen und einen Kreditwunsch, der nicht zur finanziellen Situation passt.
Bitten Sie bei einem formalen Problem um eine Korrektur oder reichen Sie die fehlenden Nachweise nach. Bei einer zu hohen Rate hilft ein unveränderter Zweitantrag dagegen wenig. Dann müssen Sie die Berechnung anpassen.
Ein sinnvoller Zeitplan für den Zweitversuch
Stellen Sie den Zweitantrag erst nach einer konkreten Änderung. In Deutschland gibt es nach einer Ablehnung keine feste Frist. Warten verbessert die Kreditwürdigkeit nicht, wenn Einkommen, Schuldenstand und Daten unverändert bleiben.
Ein praktikabler Ablauf sieht so aus:
- Ablehnungsgrund erfragen: Notieren Sie, ob die Bank einen finanziellen, bonitätsbezogenen oder formalen Grund genannt hat.
- Eigene Daten prüfen: Fordern Sie eine kostenlose Datenkopie bei der SCHUFA an. Verbraucher haben nach den Angaben der genannten Informationsquellen einmal jährlich Anspruch auf eine kostenlose Selbstauskunft. Prüfen Sie Namen, Anschriften, Konten und gemeldete Forderungen.
- Fehler berichtigen lassen: Widersprechen Sie falschen oder veralteten Angaben beim zuständigen Unternehmen und bei der Auskunftei. Bewahren Sie Nachweise über die Korrektur auf.
- Haushaltsrechnung neu aufstellen: Ziehen Sie von den regelmäßigen Nettoeinnahmen alle festen Ausgaben, bestehenden Raten und einen realistischen Puffer ab.
- Kreditsumme oder Laufzeit anpassen: Eine kleinere Summe senkt die Rate. Auch eine längere Laufzeit senkt die Rate, erhöht aber die gesamten Zinskosten.
- Nur eine gezielte Konditionsanfrage stellen: Lassen Sie vor einem verbindlichen Antrag prüfen, ob die geänderten Daten grundsätzlich zur gewünschten Finanzierung passen.
Bei einer Konditionsanfrage fragen Sie nach möglichen Kreditbedingungen. Nach den Angaben von smava zur SCHUFA-neutralen Anfrage belastet sie die Bonität nicht in gleicher Weise wie mehrere Kreditanträge. Achten Sie darauf, dass der Anbieter ausdrücklich eine SCHUFA-neutrale Konditionsanfrage nennt.
Zeitaufwand und Kosten im Überblick
Die Übersicht nennt realistische Planungsgrößen, ist aber keine feste Zusage für den Einzelfall:
| Schritt | Zeitplanung | Mögliche Kosten |
|---|---|---|
| Ablehnungsgrund erfragen | kurzfristig, abhängig von Bank oder Vermittler | normalerweise keine |
| Eigene SCHUFA-Daten prüfen | nach Erhalt der Auskunft | jährliche Datenkopie kostenlos |
| Unterlagen korrigieren und ergänzen | abhängig vom fehlenden Nachweis | meist keine, eventuell eigene Beschaffungskosten |
| Neue Konditionsanfrage | nach der Daten- und Haushaltsprüfung | normalerweise keine Vorabgebühr |
| Prüfung durch Vermittler und Partnerbanken | einige Tage oder länger | keine Vorkosten bei seriösen Anbietern |
| Vertrag, Identifizierung und Auszahlung | nach Zusage meist weitere Werktage | Zinsen und vertraglich ausgewiesene Kosten |
Eine seriöse Kreditvermittlung braucht laut den verfügbaren Informationen Zeit, um Unterlagen zu prüfen, mit Partnerbanken zu sprechen und die Konditionen zu erklären. Eine Prüfung ohne Vorkosten spricht für ein seriöses Angebot. Nach einer Zusage folgen in der Regel Vertragsprüfung und eine Identifizierung per Video oder Post. Die Auszahlung erfolgt danach häufig innerhalb weniger Werktage.
Welche Kosten beim zweiten Antrag tatsächlich entstehen
Bei einer seriösen Bank oder Vermittlung sollte der Antrag selbst keine Vorauszahlung auslösen. [Forderungen über 200, 300 oder 500 Euro
 ](https://www.bekannt-im-web.de/181080/bavaria-finanz-erfahrungen-bei-krediten-ohne-schufa-transparenz-statt-abzocke.html) für angebliche Bearbeitung, Aktenanlage oder eine besondere Prüfung sind ein Warnsignal. Zahlen Sie keine Rechnung, bevor ein Kreditvertrag zustande gekommen ist, und prüfen Sie, ob der Anbieter überhaupt als seriöser Kreditgeber oder Vermittler erkennbar ist.
Meist entstehen die höchsten Kosten durch den Kredit selbst. Nach den verfügbaren Angaben liegen die Zinsen für deutsche Ratenkredite je nach Bonität und Bank ungefähr zwischen 3 und 8 Prozent.
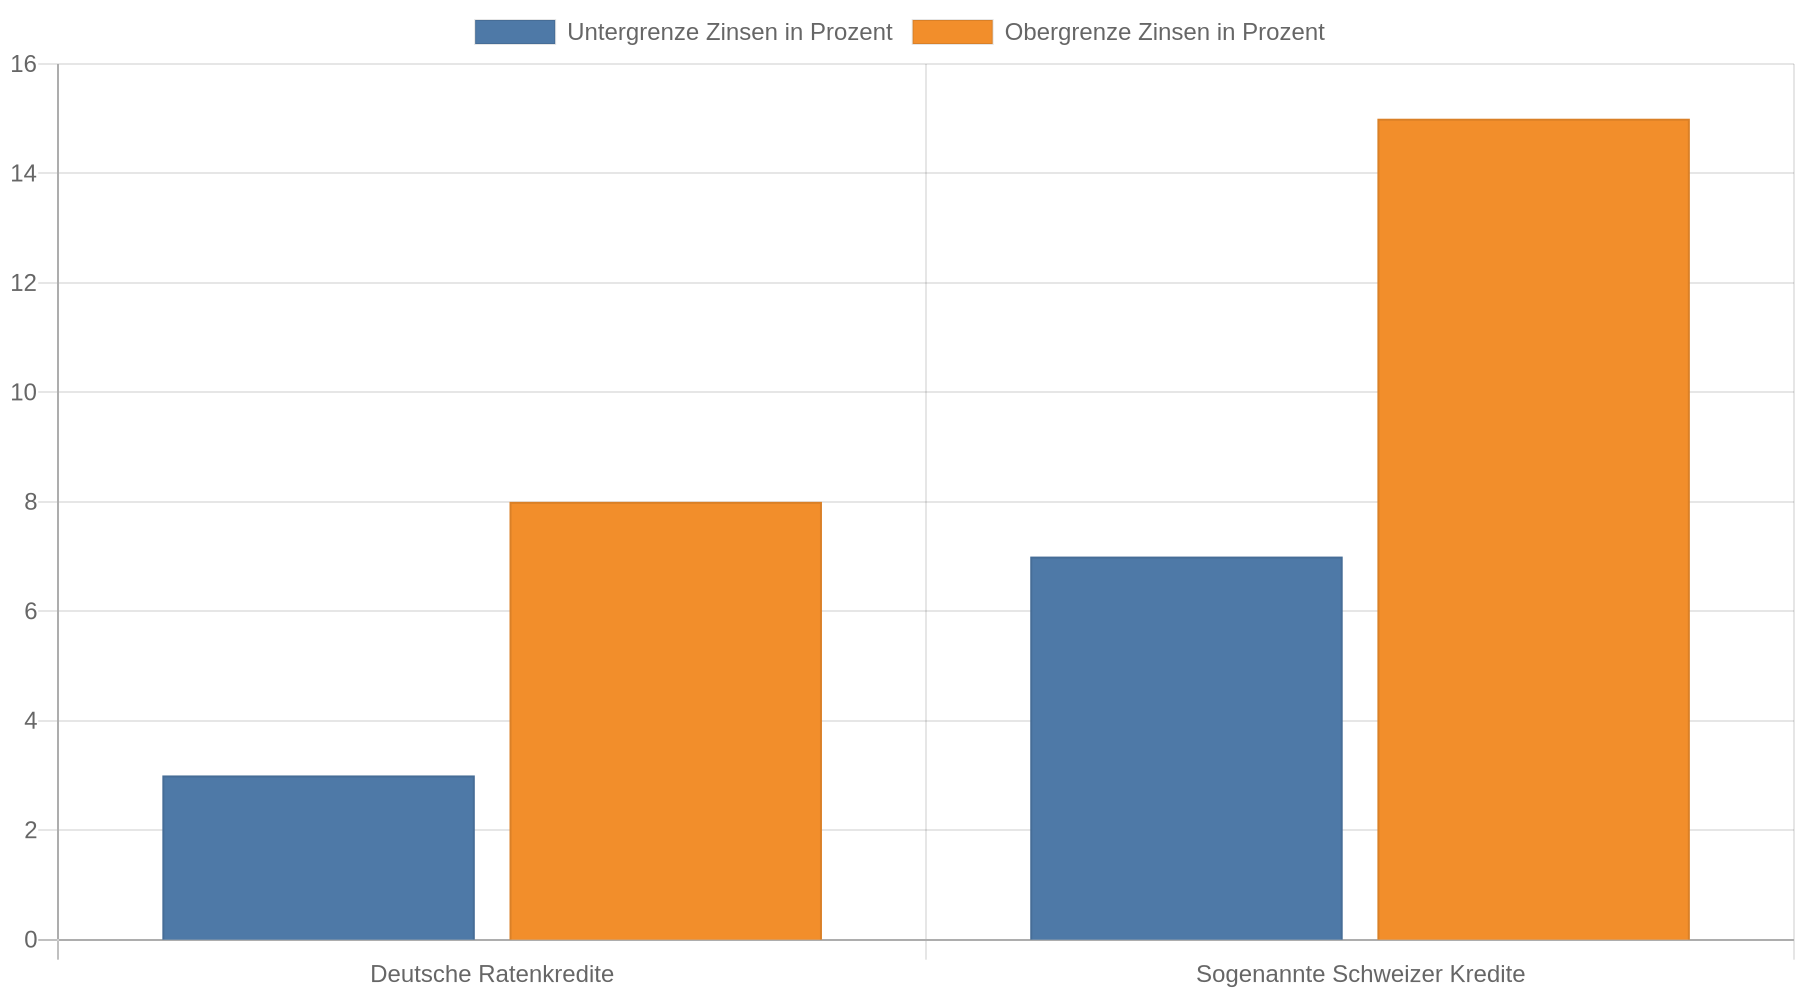 Das sind keine festen Marktpreise für jeden Antrag. Maßgeblich sind der persönliche effektive Jahreszins, die Laufzeit, die Kreditsumme und die vertraglichen Nebenkosten.
Eine längere Laufzeit senkt die Monatsrate, erhöht bei gleichem Zinssatz aber die Summe der gezahlten Zinsen. Berechnen Sie deshalb beide Werte:
- die monatliche Belastung,
- die gesamte Rückzahlung,
- der effektive Jahreszins,
- mögliche Gebühren,
- die Bedingungen für Sondertilgungen.
Beispiel: Wird die Kreditsumme reduziert, sinkt die monatliche Rate unmittelbar. Wird stattdessen nur die Laufzeit verlängert, bleibt die finanzierte Summe gleich, während die Rückzahlung über mehr Monate läuft. Für den Zweitversuch sollte die Rate in das Haushaltsbudget passen, ohne dass notwendige Ausgaben oder Rücklagen entfallen.
Vorsicht bei schufafreien Angeboten und Zusatzversicherungen
Nach einer Ablehnung werben manche Anbieter mit Krediten ohne SCHUFA oder mit einer Finanzierung trotz schwacher Bonität. Solche Angebote verdienen besondere Prüfung. Sie können höhere Zinsen und zusätzliche Kosten enthalten. Für sogenannte Schweizer Kredite werden in den verfügbaren Quellen Zinssätze von etwa 7 bis 15 Prozent genannt. Die dort beschriebenen Kredite bewegen sich häufig in einem begrenzten Betragsbereich und haben feste Laufzeiten. Die verlinkten Angaben sind keine Zusage und kein Preisvergleich für einen individuellen Antrag.
Ein Angebot ohne SCHUFA-Prüfung löst das Problem nicht, wenn Ihr Einkommen die Rate nicht trägt. Prüfen Sie deshalb besonders den effektiven Jahreszins, die Gesamtrückzahlung, die Laufzeit und die Möglichkeit einer vorzeitigen Rückzahlung. Im deutschen Markt gelten Werbeaussagen wie „ohne Prüfung“ nicht als Ersatz für eine tragfähige Haushaltsrechnung.
Auch eine Restschuldversicherung verteuert den Kredit häufig deutlich. Sie soll beispielsweise bei Tod, Arbeitslosigkeit oder Arbeitsunfähigkeit einspringen, leistet aber nach Einschätzung der Verbraucherzentrale oft nur eingeschränkt. Seit dem 2. Januar 2025 darf sie erst eine Woche nach dem Kreditvertrag abgeschlossen werden. Prüfen Sie daher, ob Sie diese Versicherung wirklich brauchen, und vergleichen Sie die Gesamtkosten ohne Versicherung.
Wann ein Zweitantrag sinnvoll ist
Ein neuer Antrag passt eher, wenn sich die Ausgangslage nachvollziehbar verändert hat. Das kann eine niedrigere Kreditsumme, ein höheres oder stabileres Einkommen, eine bezahlte Verbindlichkeit oder ein korrigierter SCHUFA-Eintrag sein. Auch zusätzliche Sicherheiten oder mehr Eigenkapital können die Prüfung verbessern. Creditplus nennt mehrere solche Anpassungen, darunter eine geringere Summe, eine längere Laufzeit und angebotene Sicherheiten.
Bleibt der Ablehnungsgrund unverändert, stabilisieren Sie zuerst Ihre Finanzlage. Dazu gehören der Abbau teurer Dispokredite, das Begleichen offener Forderungen und eine realistische Anpassung des Kreditwunsches. Bei unregelmäßigem Einkommen hilft es, mehrere aktuelle Einkommensnachweise und eine nachvollziehbare Übersicht über die Einnahmen vorzulegen.
Stellen Sie nicht gleichzeitig bei vielen Banken einen vollständigen Antrag. Mehrere Anfragen können die Bonitätsbewertung nachteilig beeinflussen. Der bessere Weg ist eine einzelne, klar bezeichnete Konditionsanfrage nach der Vorbereitung der Unterlagen.
Wenn auch der Zweitversuch scheitert
Nach einer zweiten Ablehnung sollten Sie den Kreditbedarf prüfen. Überlegen Sie, ob Sie die Anschaffung verschieben, günstiger umsetzen oder teilweise aus eigenen Rücklagen bezahlen können. Familie oder Freunde können eine Alternative sein, brauchen aber ebenfalls einen schriftlichen Rückzahlungsplan, damit keine unklaren Erwartungen entstehen.
Mikrokredite, private Darlehen oder ausländische Kreditangebote lösen das Problem nicht automatisch. Entscheidend bleiben Rate, Gesamtkosten und Rückzahlungsrisiko. Besonders bei ausländischen oder SCHUFA-freien Angeboten müssen Zinssatz, Laufzeit und Vertragsrecht sorgfältig geprüft werden. Eine Vorabgebühr sollten Sie nicht akzeptieren.
Die sechsmonatige Frist, die gelegentlich im Zusammenhang mit einem abgelehnten Antrag genannt wird, betrifft das Schweizer ZEK-System und gilt nicht als deutsche Regel. Übertragen Sie diese Angabe deshalb nicht auf Kreditanträge in Deutschland.
Kernaussagen
- Erfragen Sie den Ablehnungsgrund: Die konkrete Ursache ist nötig, um den Zweitversuch sinnvoll zu planen und gezielt zu verbessern.
- Prüfen Sie Ihre Daten vor dem neuen Antrag: Eine kostenlose jährliche SCHUFA-Selbstauskunft kann formale Fehler oder unbekannte Einträge sichtbar machen.
- Ändern Sie die Finanzierung messbar: Konkrete Ansatzpunkte sind eine kleinere Kreditsumme, mehr Eigenkapital, zusätzliche Sicherheiten oder eine passende Laufzeit.
- Vermeiden Sie mehrere vollständige Anträge: Stellen Sie zunächst eine ausdrücklich SCHUFA-neutrale Konditionsanfrage.
- Zahlen Sie keine Vorkosten: Forderungen von 200 bis 500 Euro für eine angebliche Kreditvermittlung sind ein Warnsignal.
FAQ
Wie lange sollte ich nach einer Kreditablehnung warten?
In Deutschland gibt es keine allgemein vorgeschriebene Wartefrist. Ein neuer Antrag ist sinnvoll, sobald der Ablehnungsgrund geklärt und die Ausgangslage tatsächlich verbessert oder ein Fehler korrigiert wurde.
Kostet ein Zweitantrag Geld?
Eine seriöse Bank oder Kreditvermittlung verlangt normalerweise keine Vorabgebühr für die Prüfung. Kosten entstehen durch den Kreditvertrag, insbesondere Zinsen und vereinbarte Nebenkosten. Vorkosten für eine angebliche Bearbeitung sind ein Warnsignal.
Wie prüfe ich meine SCHUFA-Daten?
Fordern Sie eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung bei der SCHUFA an. Prüfen Sie persönliche Daten, Anschriften, Forderungen und Erledigungsdaten und verlangen Sie bei falschen Angaben eine Korrektur.
Verschlechtert ein zweiter Kreditantrag meine SCHUFA?
Mehrere vollständige Kreditanfragen in kurzer Zeit können die Bonitätsbewertung belasten. Lassen Sie deshalb vorab eine Konditionsanfrage stellen und prüfen Sie, ob der Anbieter sie ausdrücklich SCHUFA-neutral verarbeitet.
Sollte ich beim Zweitversuch eine längere Laufzeit wählen?
Eine längere Laufzeit senkt die Monatsrate, erhöht aber bei gleichem Zinssatz häufig die Gesamtkosten. Wählen Sie sie nur, wenn die Rate sonst nicht tragbar wäre, und vergleichen Sie die gesamte Rückzahlung.
Was mache ich, wenn ich dringend Geld brauche und erneut abgelehnt werde?
Vermeiden Sie teure Sofortlösungen und Vorabzahlungen. Prüfen Sie zunächst eine kleinere Finanzierung, eine Verschiebung der Ausgabe, vorhandene Rücklagen oder ein klar geregeltes privates Darlehen. Bei offenen Forderungen oder dauerhaft fehlendem Budget ist Schuldnerberatung sinnvoller als ein weiterer Kreditantrag.