
Wer in Deutschland einen Kredit beantragen möchte, geht in fünf Schritten vor: Bedarf berechnen, Angebote vergleichen, Unterlagen einreichen, Identität bestätigen und den Vertrag unterschreiben. Danach prüft die Bank den Antrag endgültig und veranlasst die Auszahlung.
Mit einer Konditionsanfrage können Sie erste Angebote vergleichen. Sie zeigt, unter welchen Bedingungen ein Kredit infrage kommt, ohne die Bonität zu belasten. Eine verbindliche Kreditanfrage ist Teil des eigentlichen Antrags und wird bei der Schufa erfasst. Vergleichen Sie deshalb zuerst die Konditionen und stellen Sie den konkreten Antrag erst danach.
Bei einer vollständig digitalen Abwicklung erfolgt die Auszahlung teilweise innerhalb von 24 bis 48 Stunden. Eine vorläufige Zusage bedeutet jedoch noch nicht, dass die Bank das Geld überweist. Sie muss zuerst die Unterlagen prüfen, die Identität bestätigen und den unterschriebenen Vertrag erhalten.
Die fünf Schritte bis zur Auszahlung
1. Kreditbedarf und tragbare Rate berechnen
Beantragen Sie nur den Betrag, den Sie brauchen. Bei gleicher Laufzeit führt eine höhere Kreditsumme zu einer höheren Monatsrate und zu höheren Gesamtkosten. Schreiben Sie deshalb zuerst auf, wofür Sie das Geld verwenden und wie viel dafür nötig ist.
Erstellen Sie anschließend eine einfache Haushaltsrechnung:
- Nettoeinkommen pro Monat
- Miete oder Baufinanzierung
- Versicherungen und laufende Verträge
- Kosten für Lebensmittel, Mobilität und Kinder
- bestehende Kredit- und Ratenzahlungen
- Rücklage für unerwartete Ausgaben
Die Rate muss nach diesen Ausgaben dauerhaft bezahlbar bleiben. Banken nennen häufig höchstens 40 Prozent des Nettoeinkommens als grobe Belastungsgrenze. Die Verbraucherzentrale zur Haushaltsrechnung empfiehlt außerdem, zwischen dem monatlichen Überschuss und der Kreditrate einen Abstand zu lassen. Wenn die Rate den gesamten Überschuss aufbraucht, bleibt kein Geld für Reparaturen, Nachzahlungen oder Einkommensausfälle.
Legen Sie außerdem den Verwendungszweck fest. Autokredite, Modernisierungskredite, freie Ratenkredite und Umschuldungen haben unterschiedliche Bedingungen. Bei einer Umschuldung benötigen Sie meist eine Ablösebescheinigung und eine Ablösevollmacht, damit der neue Kreditgeber den alten Kredit korrekt ablösen kann.
2. Angebote mit einer Konditionsanfrage vergleichen
Vergleichen Sie Kredite anhand des effektiven Jahreszinses. Er berücksichtigt neben dem Sollzins weitere verpflichtende Kreditkosten und macht Angebote mit unterschiedlicher Laufzeit besser vergleichbar. Achten Sie außerdem auf Kreditbetrag, Laufzeit, Monatsrate, Gesamtbetrag und mögliche Sondertilgungen.
Der Zinssatz hängt unter anderem von Kreditsumme, Laufzeit, Verwendungszweck, Einkommen, Arbeitsvertrag und Bonität ab. Ein beworbener niedrigster Zinssatz gilt daher nicht automatisch für jeden Antragsteller.
Für den ersten Vergleich stellen Sie eine Konditionsanfrage. Sie geben Einkommen, Ausgaben und Beschäftigung an und erhalten eine Einschätzung möglicher Angebote. Ein verbindlicher Kreditvertrag entsteht dadurch noch nicht. Die Schritte der Kreditaufnahme unterscheiden zwischen dieser unverbindlichen Anfrage und der verbindlichen Kreditanfrage.
Prüfen Sie vor dem Absenden, welche Art von Anfrage das jeweilige Formular auslöst. Mehrere verbindliche Kreditanfragen in kurzer Zeit erschweren den Vergleich und werden bei der Schufa dokumentiert. Erst wenn ein Angebot zu Rate und Gesamtkosten passt, stellen Sie den eigentlichen Antrag.
3. Unterlagen und Angaben vollständig vorbereiten
Die Bank prüft, ob Einkommen und finanzielle Belastung zur gewünschten Rate passen. Dafür benötigt sie meist persönliche Daten, Angaben zu Beruf und Haushaltsgröße sowie Informationen zu Einnahmen, Ausgaben und bestehenden Verpflichtungen.
Welche Nachweise erforderlich sind, hängt von der Bank, der Kreditsumme und Ihrer Einkommenssituation ab. Häufig werden verlangt:
- Gehaltsabrechnungen oder Kontoauszüge
- Steuerbescheide bei Selbstständigen
- Rentenbescheid bei Rentnern
- BAföG- oder Sozialleistungsbescheide bei Studierenden
- Bei Selbstständigen: Jahresabschlüsse, Einnahmenüberschussrechnung oder betriebswirtschaftliche Auswertung
Als Einkommensnachweis akzeptierte Unterlagen können je nach Fall auch Kontoauszüge dienen. Für Selbstständige sind Kontoauszüge der vergangenen drei bis sechs Monate besonders relevant, weil das Einkommen stärker schwanken kann.
Laden Sie die Dokumente vollständig und gut lesbar hoch. Falsche Angaben, fehlende Seiten oder unleserliche Dateien verlängern die Prüfung und können zur Ablehnung führen. Bei einzelnen Banken ersetzt ein digitaler Kontoblick den separaten Einkommensnachweis. Dafür erlaubt der Antragsteller der Bank, für den Antrag zeitlich begrenzt in das Gehaltskonto zu schauen.
Die Bank prüft außerdem die Bonität. Damit ist gemeint, ob der Kreditnehmer seine Zahlungsverpflichtungen voraussichtlich erfüllt. Der Kreditgeber nutzt dafür eigene Angaben, Einkommens- und Kontodaten sowie Auskunfteien wie die Schufa. Vor einem Kreditvertrag holen Banken in Deutschland eine Schufa-Auskunft ein, wie Creditplus zum Kredit ohne Einkommensnachweis erläutert.
4. Antrag einreichen, Identität bestätigen und Vertrag unterschreiben
Nach dem Vergleich geben Sie den gewünschten Betrag, die Laufzeit und den Verwendungszweck ein. Zusätzlich benötigt der Kreditgeber unter anderem Ihren Namen, Ihr Geburtsdatum, Ihre Telefonnummer und Ihren Beruf. Dazu kommen Angaben zu Einnahmen und Ausgaben.
Die Identifizierung erfolgt online meist über Video-Ident oder einen elektronischen Identitätsnachweis. Alternativ steht PostIdent in einer Postfiliale zur Verfügung. Bei einer digitalen Abwicklung können Sie den Kreditvertrag anschließend elektronisch unterschreiben. Die digitale Kreditbeantragung der Bank of Scotland beschreibt einen Ablauf mit Dateneingabe, Kontoblick, Identitätsprüfung und digitaler Unterschrift.
Lesen Sie den Vertrag vor der Unterschrift vollständig. Kontrollieren Sie besonders:
- effektiven Jahreszins und Gesamtbetrag
- Monatsrate und Fälligkeit
- Laufzeit
- Regelungen zu Sondertilgung und vorzeitiger Rückzahlung
- Kosten, die bei Zahlungsverzug entstehen
- freiwillige Restschuldversicherung oder andere Zusatzprodukte
Eine Restschuldversicherung ist nicht automatisch erforderlich. Prüfen Sie Kosten und Nutzen getrennt vom Kredit. Zusatzprodukte erhöhen die monatliche Belastung und sollten nicht allein wegen einer Werbeaussage abgeschlossen werden.
Eine vorläufige Zusage nach dem Online-Formular ist noch keine endgültige Entscheidung. Diese fällt erst, wenn die Bank alle Angaben und Nachweise geprüft hat.
5. Auszahlung abwarten und Rückzahlung einplanen
Nach der Identitätsprüfung und der Vertragsannahme prüft die Bank den Antrag abschließend. Danach überweist sie den Kreditbetrag auf das angegebene Konto. Wie lange das dauert, hängt von der Bank, dem Prüfverfahren, dem Eingang der Unterlagen und dem Zeitpunkt des Antrags ab.
Bei vollständig digitaler Abwicklung nennen Anbieter teilweise 24 bis 48 Stunden bis zur Auszahlung.
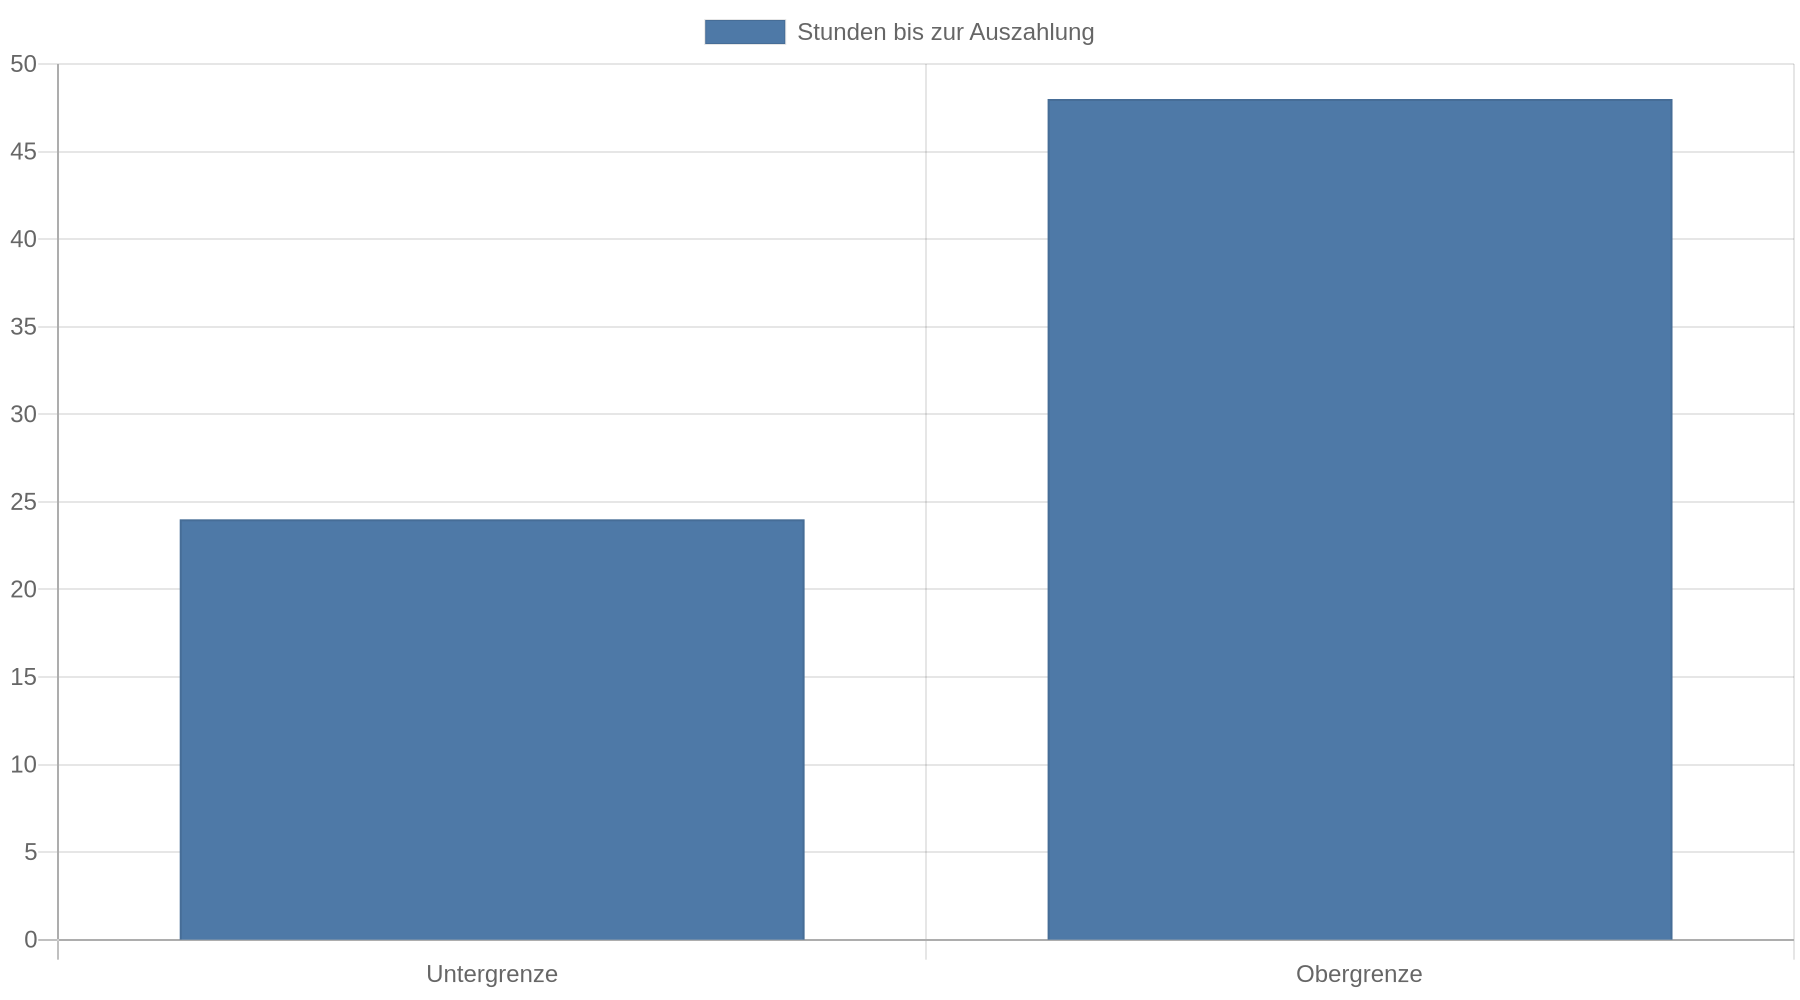 Andere Online-Anträge mit Unterlagenprüfung dauern ein bis vier Bankarbeitstage. PostIdent verlängert den Ablauf, weil Unterlagen zusätzlich postalisch übermittelt werden. Die Bearbeitungszeiten bei Kreditauszahlungen zeigen deshalb eine große Spannbreite zwischen einzelnen Anbietern.
| Abschnitt | Typische Orientierung | Was die Dauer verlängert |
|---|---|---|
| Online-Formular | etwa 5 bis 10 Minuten bei einem Sofortkredit | fehlende Angaben oder Rückfragen |
| Identitätsprüfung | digital meist direkt im Anschluss | PostIdent und Postlaufzeit |
| Unterlagenprüfung | bei Online-Anträgen häufig 1 bis 4 Bankarbeitstage | unleserliche oder unvollständige Dokumente |
| Überweisung nach finaler Prüfung | bei einzelnen digitalen Angeboten 24 bis 48 Stunden | Bankarbeitstage, interne Prüfungen und falsche Kontodaten |
Die Angaben sind Orientierungswerte und keine Auszahlungsgarantie. Werbung mit einer Auszahlung in wenigen Minuten beschreibt einen Idealfall. Prüfen Sie nach der Überweisung, ob der Betrag und der vereinbarte Rückzahlungsplan stimmen.
Für Verbraucherdarlehen gilt grundsätzlich ein 14-tägiges Widerrufsrecht. Die Frist und die Voraussetzungen ergeben sich aus den Vertragsunterlagen. Wer widerruft, muss den ausgezahlten Betrag und die bis dahin angefallenen Zinsen nach den gesetzlichen und vertraglichen Vorgaben zurückzahlen. Einzelheiten zum Widerruf nennt auch der Ratgeber zu Kreditzinsen und Kreditverträgen.
Kredit ohne Einkommensnachweis: Was möglich ist
Ein klassischer Ratenkredit ohne irgendeinen Nachweis zur Rückzahlung ist bei traditionellen Banken in den meisten Fällen nicht erhältlich. Die Bank muss das Ausfallrisiko bewerten und verlangt deshalb Informationen zu Einkommen und laufenden Belastungen.
Wer keine Gehaltsabrechnung vorlegen kann, hat je nach Lebenssituation andere Nachweise. Selbstständige reichen beispielsweise Steuerbescheide, Kontoauszüge, Jahresabschlüsse oder eine betriebswirtschaftliche Auswertung ein. Studierende können BAföG-Bescheide vorlegen. Rentner nutzen in der Regel den Rentenbescheid.
Zusätzliche Sicherheiten oder ein Bürge können die Kreditentscheidung beeinflussen. Ein Dispositions- oder Rahmenkredit über das Girokonto ist ebenfalls eine mögliche Finanzierung, verursacht aber häufig hohe Zinsen. Er eignet sich deshalb nicht automatisch als günstige Alternative für eine langfristige Finanzierung. Angebote ohne klare Angaben zu effektivem Jahreszins, Gesamtbetrag und Gebühren sollten Sie meiden.
Was die Auszahlung beschleunigt
Die Auszahlung geht am schnellsten, wenn die Kreditsumme zur Haushaltsrechnung passt und alle Nachweise vollständig vorliegen. Bereiten Sie gut lesbare Dateien vor, prüfen Sie die Kontonummer und halten Sie Ihr Mobiltelefon für die Identifizierung bereit.
Ein digitaler Antrag spart Wege, ersetzt aber keine Kreditprüfung. Wochenenden und Feiertage verlängern die Bearbeitung ebenso wie PostIdent. Auch Rückfragen und manuelle Nachweise führen zu längeren Bearbeitungszeiten. Wenn die Bank zusätzliche Dokumente verlangt, antworten Sie vollständig und verwenden Sie genau das angeforderte Format.
Prüfen Sie nach der Antragstellung Ihre E-Mails und das Nachrichtenfach des Kreditgebers. Eine vorläufige Zusage, eine Aufforderung zur Identifizierung oder eine fehlende Datei verlangt jeweils einen weiteren Schritt. Ohne unterschriebenen Vertrag und abgeschlossene Prüfung zahlt die Bank den Kredit nicht aus.
Kernaussagen
- Berechnen Sie zuerst die tragbare Rate: Lassen Sie nach allen Ausgaben eine Reserve für unerwartete Kosten und beantragen Sie nur den tatsächlich benötigten Betrag.
- Vergleichen Sie zunächst Konditionen: Für den Vergleich eignet sich eine unverbindliche Konditionsanfrage. Die verbindliche Kreditanfrage wird bei der Schufa erfasst.
- Bereiten Sie Nachweise vollständig vor: Zu den Nachweisen zählen Gehaltsabrechnungen, Kontoauszüge, Steuerbescheide oder Leistungsbescheide. Sie müssen lesbar und aktuell sein.
- Unterschreiben Sie erst nach der Prüfung: Die vorläufige Zusage wird erst nach Identitätsprüfung, Unterlagenkontrolle und Vertragsannahme zur endgültigen Kreditentscheidung.
- Planen Sie die Auszahlung realistisch: Digitale Verfahren können schnell sein, doch fehlende Unterlagen, PostIdent und Bankarbeitstage verlängern den Ablauf.
FAQ
Wie beantrage ich einen Kredit online?
Sie berechnen zunächst Bedarf und Rate, vergleichen Angebote per Konditionsanfrage und füllen anschließend den konkreten Antrag aus. Danach reichen Sie die geforderten Nachweise ein, identifizieren sich und unterschreiben den Vertrag digital oder schriftlich.
Welche Unterlagen brauche ich für einen Kredit?
Typisch sind Gehaltsabrechnungen, Kontoauszüge und Angaben zu bestehenden Zahlungsverpflichtungen. Selbstständige benötigen je nach Bank zusätzlich Steuerbescheide, Jahresabschlüsse, eine Einnahmenüberschussrechnung oder eine betriebswirtschaftliche Auswertung.
Beeinflusst ein Kreditvergleich meine Schufa?
Eine Konditionsanfrage ist für den unverbindlichen Vergleich vorgesehen und wirkt sich nach den genannten Anbieterangaben nicht auf die Bonität aus. Eine verbindliche Kreditanfrage wird dagegen bei der Schufa vermerkt und sollte erst erfolgen, wenn Sie sich für ein Angebot entschieden haben.
Wie schnell wird ein Online-Kredit ausgezahlt?
Bei vollständig digitaler Prüfung erfolgt die Auszahlung bei manchen Angeboten innerhalb von 24 bis 48 Stunden. Unterlagenprüfung, Rückfragen, Wochenenden und PostIdent verlängern den Ablauf; einzelne Online-Anträge benötigen ein bis vier Bankarbeitstage.
Was passiert, wenn mein Kreditantrag abgelehnt wird?
Prüfen Sie zuerst, ob Einkommen, Ausgaben, bestehende Kredite oder unvollständige Nachweise die Entscheidung beeinflusst haben. Stellen Sie nicht unmittelbar mehrere verbindliche Anträge. Eine kleinere Kreditsumme, eine längere Laufzeit oder ein späterer Antrag mit vollständigen Unterlagen verändert die Ausgangslage, senkt aber nicht automatisch den Zinssatz.
Kann ich einen Kredit nach der Auszahlung widerrufen?
Bei einem Verbraucherdarlehen besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Die genauen Fristen und Folgen stehen in der Widerrufsinformation des Vertrags; nach einem Widerruf müssen Kreditbetrag und angefallene Zinsen entsprechend den Vorgaben zurückgezahlt werden.