
Wer in Deutschland einen Ratenkredit sucht, hat meist zwei Möglichkeiten: Ein Verbraucherportal vergleicht Angebote mehrerer Kreditgeber. Eine Bank prüft und berät nur zur eigenen Finanzierung. Die Wahl wirkt sich auf Zinssatz, Auswahl, Transparenz und den Umgang mit der eigenen Bonität aus.
Ein Verbraucherportal ist häufig ein Kreditvermittler mit Vergleichsrechner. Es fragt den gewünschten Betrag, die Laufzeit und die finanzielle Situation ab und leitet passende Anfragen an mehrere Anbieter weiter. Eine Bank berät dagegen nur zu ihren eigenen Kreditprodukten. Beides ist keine unabhängige Verbraucherberatung. Diese vermittelt in der Regel keinen Kredit, sondern hilft dabei, Kosten, Risiken und die finanzielle Tragbarkeit einzuschätzen.
Für eine selbstbestimmte Entscheidung zählt nicht nur der niedrigste Werbezins. Wichtig sind der effektive Jahreszins, die monatliche Belastung, die Gesamtkosten, die Vergütung des Vermittlers und die Frage, ob die Beratung die eigenen Interessen berücksichtigt. Ein Portal bietet oft mehr Auswahl und einen besseren Preisvergleich. Bei einer schwierigen Haushaltslage oder drohender Überschuldung ist zuerst eine unabhängige Beratung nötig.
Was Verbraucherportale und Banken jeweils leisten
Ein Portal bündelt Kreditangebote verschiedener Banken und Kreditvermittler. So sehen Verbraucher schneller, wie stark sich die Konditionen für denselben Betrag und dieselbe Laufzeit unterscheiden. Bei Kreditsummen zwischen 5.000 und 30.000 Euro können Online- und Filialangebote laut Handelsblatt-Kreditvergleich mehrere hundert Euro bei den Gesamtkosten auseinanderliegen.
Banken prüfen eine Anfrage aus Sicht ihrer eigenen Produkte und Risiken. Eine Hausbank kennt möglicherweise bereits Kontobewegungen und bestehende Verpflichtungen. Das kann den Ablauf erleichtern, beschränkt die Auswahl aber auf die Konditionen dieser Bank. In einem persönlichen Gespräch lassen sich Fragen zur Rate oder Laufzeit klären. Ein Vergleich mit anderen Anbietern bleibt trotzdem nötig.
Verbraucherportale arbeiten häufig auf Provisionsbasis. Für vermittelte Verträge erhalten sie Geld vom Kreditgeber. Bei Check24 ist die Höhe der Provision laut der verfügbaren Darstellung nicht offengelegt, wie die Zusammenfassung zum Geschäftsmodell festhält. Die Vergütung macht ein Angebot nicht automatisch schlecht. Sie ist aber für die Bewertung der Ergebnisse wichtig. Ein Treffer in der Ergebnisliste ist keine unabhängige Empfehlung.
Die Verbraucherzentrale warnt allgemein, dass Finanzgespräche die Interessen von Banken und Vermittlern stärker berücksichtigen können als den Bedarf der Kundschaft. Ein Verkaufsgespräch ist daher keine neutrale Beratung. Wer im Gespräch nur ein bestimmtes Produkt angeboten bekommt, sollte nach Gesamtkosten, Alternativen und möglichen Zusatzleistungen fragen.
Kosten: Warum Portale oft günstiger wirken
Online-Kredite haben oft einen Kostenvorteil. Digitale Anträge verringern den Bearbeitungsaufwand. Direktbanken brauchen außerdem kein dichtes Filialnetz. Diese Einsparungen können zu niedrigeren Zinsen führen. Klassische Banken haben ihre Online-Angebote zugleich an den Wettbewerb angepasst, wie der Vergleich zu Online-Krediten beschreibt.
Für den Vergleich zählt der effektive Jahreszins.
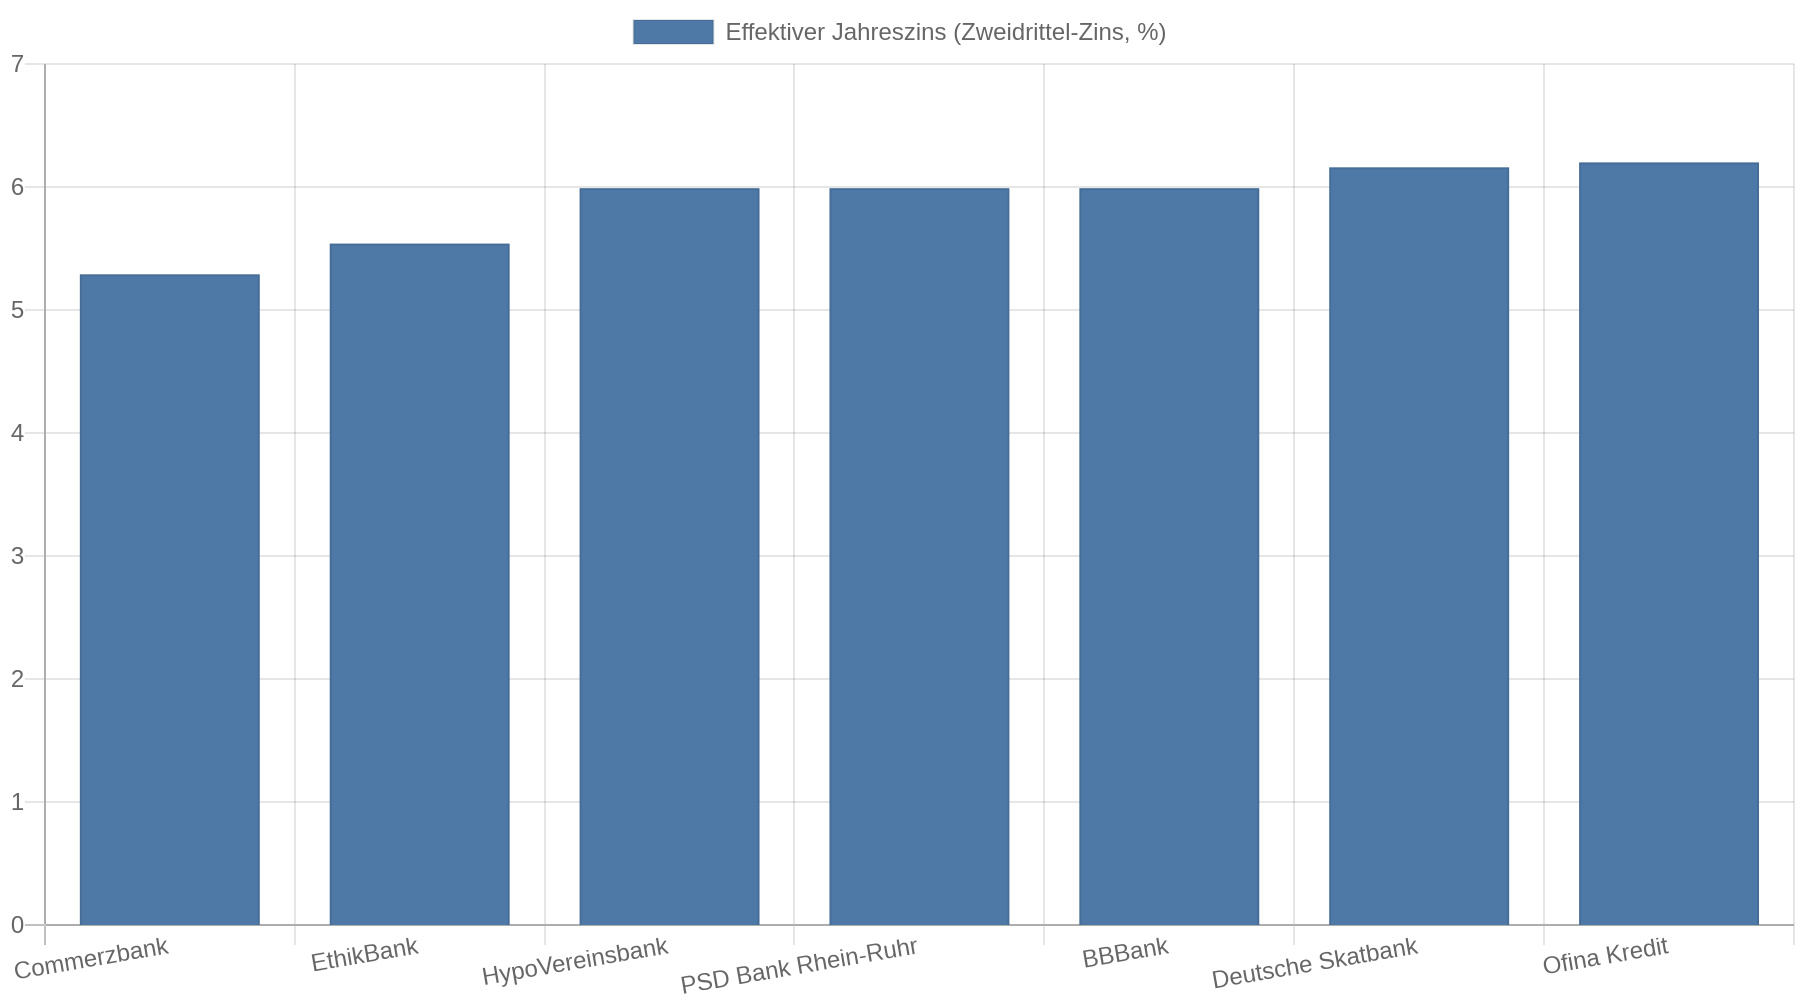 Er enthält neben dem Sollzins weitere verpflichtende Kosten. Dadurch lassen sich Angebote mit gleicher Kreditsumme und Laufzeit besser vergleichen. Eine Anzeige mit „ab“-Zins gilt nur für den günstigsten möglichen Fall. Der sogenannte Zweidrittel-Zins zeigt dagegen den Zinssatz, den mindestens zwei Drittel der Kundinnen und Kunden eines Angebots tatsächlich erhalten. Stiftung Warentest und Handelsblatt empfehlen diesen Wert als bessere Orientierung.
Zinsen verändern sich zudem mit Marktbedingungen, Entscheidungen der Europäischen Zentralbank und der Strategie einzelner Banken. Wer mehrere Wochen mit dem Antrag wartet, vergleicht deshalb möglicherweise andere Konditionen. Vor der Unterschrift sollte der konkrete effektive Jahreszins im individuellen Angebot maßgeblich sein, nicht eine ältere Vergleichstabelle.
Datenvisualisierung: Der Vergleich in einer Entscheidungsmatrix
Die folgende Matrix ordnet die wichtigsten Unterschiede ein. Sie bewertet keine einzelne Marke, sondern die jeweiligen Entscheidungswege.
| Kriterium | Verbraucherportal | Einzelne Bank |
|---|---|---|
| Auswahl | Mehrere Banken und Kreditgeber in einer Abfrage | Angebote der eigenen Bank |
| Preisvergleich | Effektive Jahreszinsen und Laufzeiten lassen sich direkt gegenüberstellen | Vergleich mit anderen Anbietern fehlt zunächst |
| Bearbeitung | Online und außerhalb klassischer Öffnungszeiten möglich | Je nach Bank online, telefonisch oder in der Filiale |
| Vergütung | Häufig Provision bei erfolgreicher Vermittlung | Bank verdient an Zinsen und möglichen Zusatzprodukten |
| Beratung | Schwerpunkt liegt auf Vergleich und Vermittlung | Beratung zum eigenen Produkt |
| Transparenzrisiko | Rangfolge kann durch Geschäftsmodell und Auswahlkriterien beeinflusst sein | Empfehlung bleibt auf das eigene Angebot begrenzt |
| Geeignet bei | Standardisiertem Ratenkredit und ausreichender eigener Vergleichskompetenz | Wunsch nach persönlichem Gespräch und bestehender Bankbeziehung |
| Grenze | Kein Ersatz für unabhängige Schulden- oder Budgetberatung | Kein Marktüberblick über fremde Angebote |
Die Matrix führt zu einer praktischen Regel: Wer einen einfachen Kreditfall mit stabilen Einnahmen und klarer Rückzahlungsfähigkeit hat, kann ein Portal für den Marktüberblick nutzen und anschließend das konkrete Angebot prüfen. Wer bereits Rechnungen nicht pünktlich bezahlt, mehrere Kredite bedient oder die Rate nur durch Kürzungen bei Grundausgaben tragen könnte, sollte vor jeder Kreditanfrage eine unabhängige Schuldnerberatung einbeziehen.
Bonität entscheidet über Preis und Zugang
Kreditgeber schätzen ein, wie wahrscheinlich eine Person ihre Raten zurückzahlt. Auskunfteien wie die SCHUFA berechnen dafür einen Bonitäts-Score. Dieser Wert beschreibt das erwartete Zahlungsverhalten. Ein höherer Wert steht für eine bessere Kreditwürdigkeit. Nach den Angaben im Überblick zur Kreditwürdigkeit gelten Werte über 95 Prozent als gut und über 97,5 Prozent als sehr gut.
Viele Menschen kennen ihren eigenen Score nicht. In der genannten Erhebung konnten nur 14 Prozent ihren Wert nennen.
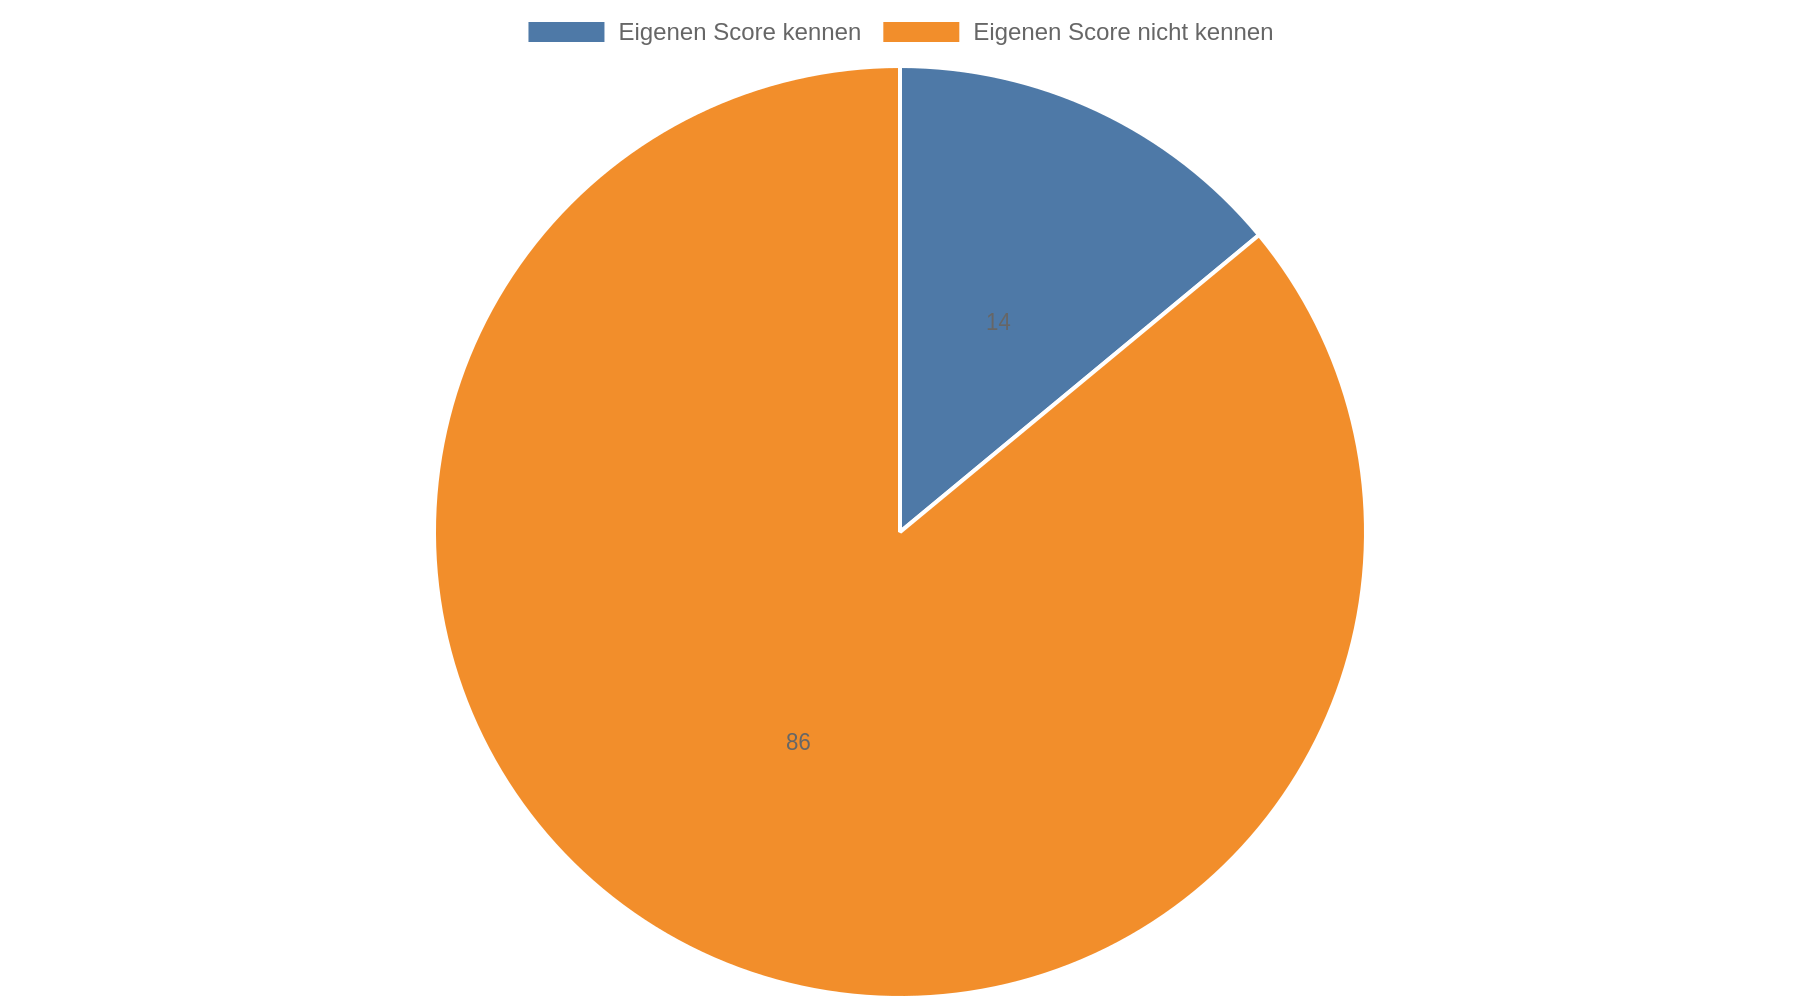 Gleichzeitig enthalten nach derselben Quelle etwa ein Drittel der Kreditberichte Fehler. Eine falsche Adresse, ein bereits erledigter Vertrag oder eine unzutreffende Forderung kann deshalb die Kreditprüfung erschweren.
Vor einem Kreditantrag lohnt sich eine kostenlose Datenkopie beziehungsweise Selbstauskunft. Die SCHUFA bietet außerdem einen digitalen Zugang, über den gespeicherte Daten eingesehen und der Score neu berechnet werden kann. Die kostenpflichtige SCHUFA-BonitätsAuskunft für Vermieter oder Arbeitgeber ist davon zu unterscheiden und kostet laut SCHUFA einmalig 29,95 Euro. Für die Vorbereitung eines Kreditantrags ist zunächst die Einsicht in die eigenen Daten entscheidend.
Fehler sollten Verbraucher bei der zuständigen Auskunftei überprüfen und korrigieren lassen. Zusätzlich helfen pünktliche Zahlungen, der Abbau bestehender Schulden und eine realistische Prüfung der festen Ausgaben. Bei Überschuldung führt ein weiterer Kredit häufig tiefer in das Problem. Dann ist eine Schuldnerberatung der passendere erste Schritt.
Mehrere Anfragen: Auswahl erhöhen, Score schützen
Ein einzelnes Kreditangebot sagt wenig über den gesamten Markt aus. Banken bewerten Risiken unterschiedlich. Nach einer von Tagesschau aufgegriffenen Verivox-Auswertung erhielt im August 2025 nur 46,8 Prozent der Interessierten, die einen Ratenkredit anfragten, mindestens ein Angebot. Keine einzelne Bank bot in mehr als 30 Prozent der Fälle einen Kredit an; über mehrere Banken hinweg erhielt etwa die Hälfte ein Angebot. Die Werte beziehen sich auf diese Auswertung und sind kein Versprechen für einen individuellen Antrag.
Mehrere Anfragen können also die Auswahl erhöhen. Dabei kommt es auf die Art der Anfrage an. Verbraucher sollten ausdrücklich eine Anfrage von Kreditkonditionen verlangen und nicht eine formelle Kreditanfrage, wenn zunächst nur Preise verglichen werden. Stiftung Warentest weist darauf hin, dass eine falsch erfasste Kreditanfrage den SCHUFA-Score negativ beeinflussen kann.
Legen Sie zuerst Kreditsumme, Laufzeit und die monatlich tragbare Rate fest. Vergleichen Sie danach Angebote unter denselben Bedingungen. Vor der Übermittlung persönlicher Daten muss klar sein, ob das Portal nur Konditionen prüft oder bereits einen verbindlichen Kreditantrag weiterleitet.
Wann die Bank die bessere Anlaufstelle ist
Eine Bank kann sinnvoll sein, wenn ein persönliches Gespräch gebraucht wird oder die eigene Kontoverbindung den Nachweis von Einnahmen und Ausgaben erleichtert. Auch Fragen zu einer bestehenden Finanzierung lassen sich dort direkt klären. Der Preisvorteil einer Hausbank steht allerdings erst fest, wenn der effektive Jahreszins mit externen Angeboten verglichen wurde.
Die Beratung bleibt an das Produkt der Bank gebunden. Deshalb sollte die Kundin oder der Kunde konkret nach dem effektiven Jahreszins, der Gesamtrückzahlung, Sondertilgungen, möglichen Zusatzversicherungen und den Folgen einer vorzeitigen Rückzahlung fragen. Eine Restschuldversicherung verteuert einen Kredit und sollte nicht automatisch Bestandteil des Abschlusses werden. Für diese konkrete Aussage liefert die vorliegende Quellenbasis allerdings keine Detailangaben zu einzelnen Versicherungsprodukten. Maßgeblich bleibt daher, welche Kosten im individuellen Vertrag tatsächlich ausgewiesen sind.
Wer bei der Bank abgelehnt wird, sollte die Ablehnung nicht durch zahlreiche unkontrollierte Anträge umgehen. Zuerst gehören die SCHUFA-Daten, das monatliche Budget und bestehende Verpflichtungen auf den Prüfstand. Banken sind bei der Kreditvergabe wegen geringerer Risikobereitschaft und höherem Ausfallrisiko strenger geworden. Ein Portal kann mehrere Anbieter erreichen, beseitigt aber keine fehlende Rückzahlungsfähigkeit.
Wann ein Portal die bessere Anlaufstelle ist
Ein Portal bietet einen schnellen Überblick über mehrere Angebote und ist außerhalb klassischer Geschäftszeiten erreichbar. Das hilft besonders Berufstätigen, die Filialtermine schwer einrichten können. Stiftung Warentest vergleicht in seiner Ratenkreditübersicht ungefähr 40 regionale und überregionale Banken sowie Kreditvermittler und fragt Konditionen für unterschiedliche Beträge und Laufzeiten ab.
Der Vorteil entsteht nur, wenn die Ergebnisse richtig gelesen werden. Ein niedriger „ab“-Zins genügt nicht. Verbraucher sollten den Zweidrittel-Zins, den effektiven Jahreszins und die Gesamtsumme der Rückzahlung prüfen. Außerdem gehört die Frage dazu, ob der Portalbetreiber an der Vermittlung verdient und welche Anbieter überhaupt in die Auswahl einbezogen werden.
Eine Vergleichsliste hilft bei der Vorauswahl. Die endgültige Entscheidung fällt erst anhand des persönlichen Angebots und des Vertrags. Wer 20.000 Euro mit einer Laufzeit von sechs Jahren vergleicht, sollte die monatliche Rate und die Gesamtkosten gegenüberstellen. Eine längere Laufzeit senkt die Rate, kann den Kredit insgesamt aber verteuern.
Finanzielle Selbstbestimmung beginnt vor dem Antrag
Bei einem Kredit bedeutet finanzielle Selbstbestimmung, die eigene Belastungsgrenze zu kennen und sich nicht von Werbung oder Zeitdruck leiten zu lassen. Die Rate muss nach Abzug von Miete, Energie, Lebensmitteln, Versicherungen, Unterhalt und anderen festen Ausgaben bezahlbar bleiben. Ein Haushaltsplan zeigt, ob das möglich ist. Die Consors-Finanz-Übersicht nennt die 50-30-20-Regel als einfache Orientierung für die Aufteilung des verfügbaren Einkommens. Sie ersetzt keine persönliche Budgetprüfung.
Besondere Vorsicht gilt bei „Kauf jetzt, zahl später“-Angeboten, also kurzfristigen Teilzahlungen beim Onlinekauf. Der Verbraucherzentrale Bundesverband bewertet diese Finanzierungen als bequem, weist aber auf Überschuldungsrisiken hin und fordert klarere Regeln. Mehrere kleine Teilzahlungen können im Haushaltsplan untergehen, obwohl sie gemeinsam eine hohe monatliche Belastung erzeugen.
Die rechtlichen Rahmenbedingungen für Verbraucherkredite verändern sich außerdem. Die Bundesregierung beschloss 2025 einen Gesetzentwurf zur Umsetzung der EU-Verbraucherkreditrichtlinie. Vorgesehen sind unter anderem strengere Prüfungen der Kreditwürdigkeit, ein stärkerer Schutz bei kurzfristigen Teilzahlungen und der Wegfall der Schriftform für bestimmte allgemeine Verbraucherkreditverträge. Die Richtlinie soll bis zum 20. November 2025 in deutsches Recht umgesetzt und ab dem 20. November 2026 angewendet werden.
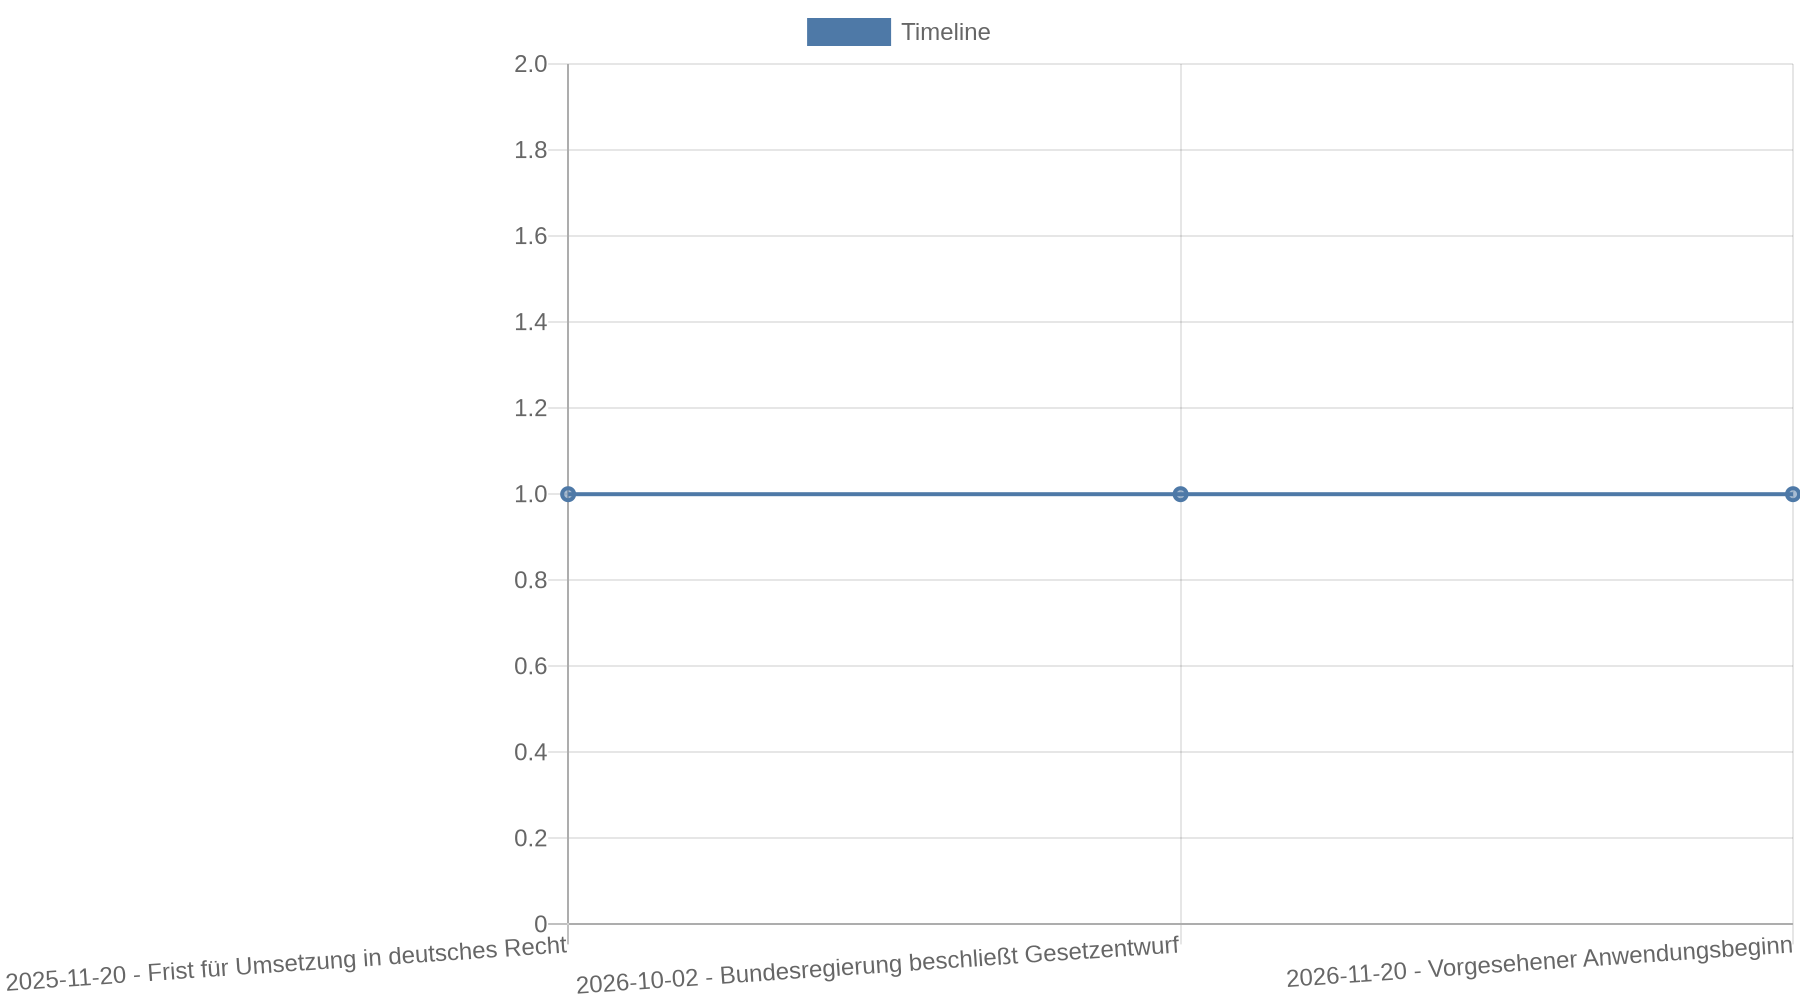 Für einen konkreten Vertrag gilt die Rechtslage, die zum Zeitpunkt des Abschlusses anwendbar ist.
FAQ
Ist ein Kredit über ein Verbraucherportal automatisch günstiger?
Nein. Portale erleichtern den Vergleich und führen häufig zu günstigen Online-Angeboten, weil digitale Abläufe Kosten senken. Entscheidend bleibt das individuelle Angebot mit effektivem Jahreszins, Zweidrittel-Zins und Gesamtrückzahlung.
Verdient ein Verbraucherportal an meiner Kreditvermittlung?
Viele Vergleichsportale finanzieren sich über Provisionen für vermittelte Verträge. Prüfen Sie deshalb, wer das Portal bezahlt, welche Anbieter berücksichtigt werden und ob die Rangfolge erklärt wird. Eine Provision beweist keine schlechte Kondition, beeinflusst aber die Einordnung der Ergebnisse.
Wie vergleiche ich Angebote richtig?
Geben Sie bei allen Anbietern dieselbe Kreditsumme und Laufzeit an. Vergleichen Sie anschließend den effektiven Jahreszins, den Zweidrittel-Zins, die monatliche Rate und den Gesamtbetrag. Der beworbene „ab“-Zins reicht für die Entscheidung nicht aus.
Wie vermeide ich eine unnötige Belastung meiner SCHUFA-Daten?
Bitten Sie bei einem reinen Konditionsvergleich ausdrücklich um eine Anfrage von Kreditkonditionen. Lassen Sie keine formelle Kreditanfrage auslösen, solange Sie nur Preise prüfen. Vorher sollten Sie Ihre gespeicherten SCHUFA-Daten auf Fehler kontrollieren.
Was mache ich, wenn meine SCHUFA-Auskunft fehlerhaft ist?
Fordern Sie Ihre gespeicherten Daten an und prüfen Sie Adressen, Vertragsstatus und Forderungen. Fehler sollten Sie bei der zuständigen Auskunftei mit geeigneten Nachweisen beanstanden. Ein neuer Kreditantrag löst das eigentliche Datenproblem nicht.
Ist eine Bankberatung unabhängiger als ein Portal?
Eine Bank berät zu den eigenen Produkten. Ein Portal vermittelt Angebote mehrerer Anbieter, arbeitet aber häufig ebenfalls mit Provisionen. Keine der beiden Optionen ist automatisch unabhängig; die Interessen und Vergütungsstrukturen müssen offengelegt und in die Entscheidung einbezogen werden.
Was ist besser, wenn ich bereits mehrere Schulden habe?
Prüfen Sie zunächst Ihre monatliche Gesamtbelastung und holen Sie bei finanziellen Schwierigkeiten Hilfe bei einer Schuldnerberatung. Ein weiterer Kredit kann die Rückzahlung ordnen, erhöht aber zugleich die laufenden Verpflichtungen. Eine neue Finanzierung sollte nicht die einzige Antwort auf unbezahlte Rechnungen sein.
Was passiert, wenn ich bei einer Bank abgelehnt werde?
Eine Ablehnung sagt nichts darüber aus, ob jede andere Bank ebenfalls ablehnt. Kreditgeber bewerten Risiken unterschiedlich, und mehrere Anbieter können zusammen eine höhere Chance auf ein Angebot bieten. Prüfen Sie trotzdem zuerst Bonitätsdaten und Budget, bevor Sie weitere Anfragen stellen.
Kernaussagen
- Vergleichen Sie den Zweidrittel-Zins: Er beschreibt die Kondition, die mindestens zwei Drittel der Kundschaft erhalten, und ist aussagekräftiger als ein niedriger „ab“-Zins.
- Prüfen Sie die Vergütung des Portals: Provisionen können die Auswahl und Darstellung beeinflussen, auch wenn ein Portal mehrere Anbieter vergleicht.
- Kontrollieren Sie Ihre SCHUFA-Daten vor dem Antrag: Fehlerhafte Einträge erschweren den Kreditzugang; eine kostenlose Selbstauskunft schafft eine bessere Entscheidungsgrundlage.
- Fordern Sie nur eine Konditionsanfrage an: So vermeiden Sie bei einem reinen Vergleich eine unnötige formelle Kreditanfrage.
- Berechnen Sie die Rate aus dem Haushaltsbudget: Bei mehreren Schulden oder Zahlungsproblemen sollten Sie zuerst eine unabhängige Schuldnerberatung aufsuchen.