
Wer einen Ratenkredit oder eine Baufinanzierung plant, sollte zuerst drei Zahlen kennen: die Monatsrate, die gesamten Kreditkosten und die verbleibende Restschuld. Ein Kreditrechner ermittelt diese Werte aus Kreditsumme, Zinssatz, Laufzeit und Tilgung. Bei einer Baufinanzierung bezieht er außerdem zum Beispiel Eigenkapital, Kaufnebenkosten, Zinsbindung und Sondertilgungen ein.
Der wichtigste Vergleichswert ist der effektive Jahreszins. Er umfasst neben dem Sollzins, also dem Preis für das geliehene Geld, weitere verpflichtende Kreditkosten. So lassen sich Angebote mit gleicher Kreditsumme und Laufzeit besser vergleichen. Die Stiftung Warentest und die Verbraucherzentrale empfehlen, mehrere Angebote einzuholen und die Rate an das dauerhaft verfügbare Haushaltsbudget anzupassen.
Ein Rechner ersetzt keine Kreditzusage. Er zeigt, wie sich Zins, Laufzeit, Tilgung und Eigenkapital auf die Kosten auswirken. Der tatsächliche Zinssatz hängt unter anderem von Bonität, Einkommen, Sicherheiten, Verwendungszweck und den Bedingungen des Anbieters ab.
Welche Angaben ein Kreditrechner benötigt
Für einen Ratenkredit reichen meist vier Eingaben:
- Kreditbetrag
- Laufzeit
- Sollzins oder effektiver Jahreszins
- gewünschte Monatsrate oder Rückzahlungsdauer
Einige Rechner fragen zusätzlich nach dem Verwendungszweck, dem Einkommen oder der gewünschten Auszahlung. Diese Angaben beeinflussen den Zinssatz, weil Banken das Risiko eines Zahlungsausfalls unterschiedlich bewerten. Selbst bei gleichen Eckdaten können verschiedene Banken unterschiedliche Zinssätze anbieten, wie die Erklärung zur Berechnung von Kreditzinsen zeigt.
Für eine Baufinanzierung kommen weitere Angaben hinzu:
- Kaufpreis oder Baukosten
- vorhandenes Eigenkapital
- Grunderwerbsteuer
- Kosten für Notar und Grundbuch
- Maklerprovision
- gewünschte anfängliche Tilgung
- Dauer der Sollzinsbindung
- mögliche Sondertilgungen
- vorhandene Förderdarlehen
Die Kaufnebenkosten müssen Sie einrechnen. Die Grunderwerbsteuer hängt vom Bundesland ab. Auch die Maklerprovision kann laut Dr. Klein einen erheblichen Teil des Kaufpreises ausmachen. Wer nur den Kaufpreis eingibt, unterschätzt daher den Finanzierungsbedarf.
Ratenkredit berechnen
Beim klassischen Ratenkredit zahlt der Kreditnehmer jeden Monat dieselbe Rate. Sie enthält Zinsen und Tilgung. Mit jeder Zahlung sinkt die Restschuld. Deshalb wird der Zinsanteil der nächsten Rate kleiner.
Eine grobe Überschlagsrechnung lautet:
Kreditbetrag × Sollzins × Laufzeit = überschlägige Zinskosten
Die Formel dient nur als erste Orientierung. Sie berücksichtigt nicht, dass die Bank die Zinsen regelmäßig auf die verbleibende Restschuld berechnet. Ein Kreditrechner stellt die monatlichen Zahlungen und die sinkende Restschuld genauer dar.
Beispiel für die Eingabe
Wenn Sie einen Ratenkredit für eine größere Anschaffung brauchen, geben Sie zuerst den Betrag und die gewünschte Laufzeit ein. Vergleichen Sie anschließend mehrere Angebote anhand des effektiven Jahreszinses und der Gesamtkosten. Eine längere Laufzeit senkt häufig die Monatsrate. Dafür fallen länger Zinsen an.
Die entscheidende Frage lautet deshalb nicht nur: „Wie niedrig ist die Monatsrate?“ Sie lautet auch: „Wie viel zahle ich am Ende insgesamt zurück?“ Ein Angebot mit einer etwas höheren Rate kann günstiger sein, wenn es die Laufzeit deutlich verkürzt und der effektive Jahreszins niedriger ist.
| Eingabe oder Ergebnis | Bedeutung für den Ratenkredit |
|---|---|
| Kreditbetrag | Summe, die ausgezahlt wird |
| Laufzeit | Zeitraum bis zur vollständigen Rückzahlung |
| Sollzins | Reiner Zins für das geliehene Geld |
| Effektiver Jahreszins | Vergleichswert einschließlich verpflichtender Kreditkosten |
| Monatsrate | Regelmäßiger Betrag aus Zins und Tilgung |
| Gesamtbetrag | Summe aller Rückzahlungen |
| Restschuld | Offener Betrag zu einem bestimmten Zeitpunkt |
Achten Sie bei Angeboten auf zusätzliche Kosten und Bedingungen. Dazu zählen etwa Gebühren für eine Restschuldversicherung, Kosten für eine vorzeitige Rückzahlung oder Einschränkungen bei Sonderzahlungen. Eine Versicherung gegen Zahlungsausfall verteuert den Kredit und ist nicht automatisch sinnvoll. Prüfen Sie, welchen konkreten Schutz sie bietet und ob Sie dieses Risiko bereits anderweitig abgesichert haben.
Kreditkarten und kleine Teilzahlungen können besonders teuer werden. Die BaFin weist darauf hin, dass effektive Jahreszinsen bei Kreditkartenkrediten bis zu 25 Prozent erreichen können, während der durchschnittliche Zinssatz für Ratenkredite laut der dort zitierten Bundesbank-Angabe 2025 bei 8,1 bis 8,6 Prozent lag.
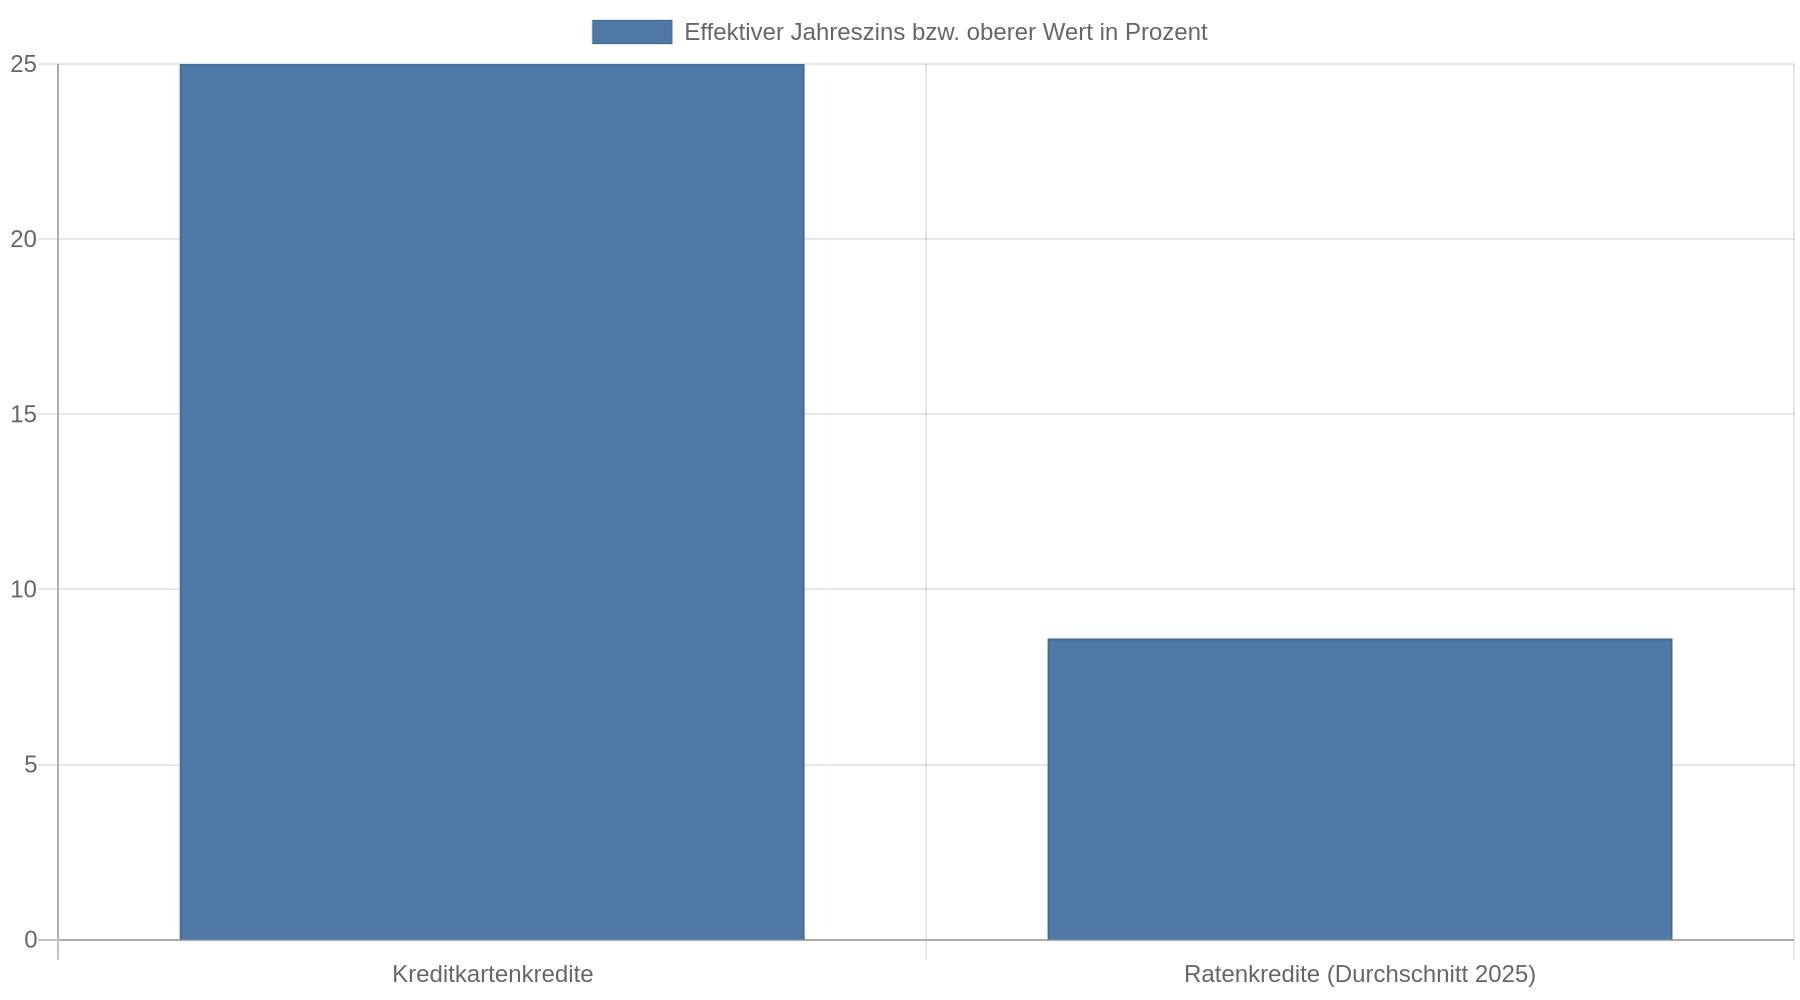 Prüfen Sie deshalb den Zinssatz, bevor Sie eine Kreditkartenabrechnung in Raten zurückzahlen.
Baufinanzierung mit dem Rechner planen
Eine Baufinanzierung besteht meistens aus einem langfristigen Immobiliendarlehen. Die Bank sichert dieses Darlehen in der Regel durch eine Grundschuld ab. Weil die Immobilie als Sicherheit dient, liegen die Zinsen typischerweise niedriger als bei einem unbesicherten Ratenkredit. Die Erklärung zum Immobilienkredit beschreibt die Grundschuld als Sicherheit, die nach der Rückzahlung im Grundbuch bestehen bleiben und später erneut genutzt werden kann.
Die monatliche Rate eines Annuitätendarlehens setzt sich aus Zins und Tilgung zusammen. Zu Beginn ist der Zinsanteil höher, weil die Restschuld noch groß ist. Mit jeder Tilgung sinkt die Restschuld. Dadurch fällt der Zinsanteil, während der Tilgungsanteil steigt.
Für die erste Kalkulation sind drei Fragen entscheidend:
- Wie hoch ist der gesamte Finanzierungsbedarf einschließlich Nebenkosten?
- Welche Monatsrate bleibt dauerhaft bezahlbar?
- Wie viel Restschuld bleibt nach Ablauf der Zinsbindung?
Die Sollzinsbindung bezeichnet den Zeitraum, in dem der vereinbarte Sollzins festgeschrieben ist. Eine längere Bindung erleichtert die langfristige Planung, führt aber häufig zu einem höheren Zinssatz. Nach Ablauf der Bindung muss eine verbleibende Restschuld über eine Anschlussfinanzierung weiter zurückgezahlt werden.
Tilgung und Restschuld vergleichen
Die anfängliche Tilgung bestimmt, wie schnell die Darlehensschuld sinkt. Eine niedrigere Tilgung senkt die Monatsrate, erhöht aber die Restschuld und die Zinskosten. Dr. Klein zeigt als Beispiel den Unterschied zwischen 1 und 3 Prozent anfänglicher Tilgung: Bei 1 Prozent fällt die Rate niedriger aus, nach zehn Jahren bleiben jedoch mehr Schulden und höhere Zinskosten bestehen. Ein Tilgungsrechner stellt diese Entwicklung in einem Tilgungsplan dar.
Geben Sie deshalb mehrere Varianten ein. Vergleichen Sie etwa eine niedrigere Tilgung mit einer höheren Rate und prüfen Sie jeweils:
- die Monatsrate
- die Restschuld am Ende der Zinsbindung
- die gesamten Zinskosten
- die voraussichtliche Laufzeit
- wie sich eine jährliche Sondertilgung auswirkt
Eine Sondertilgung ist eine zusätzliche Zahlung neben der Monatsrate. Sie reduziert die Restschuld und damit die künftigen Zinsen. Ob und in welcher Höhe Sondertilgungen möglich sind, steht im Darlehensvertrag. Tragen Sie eine realistische Sondertilgung in den Rechner ein, nicht einen Betrag, den Sie nur in einem besonders guten Jahr aufbringen können.
Die tragbare Rate aus dem Haushalt ableiten
Die höchstmögliche Rechner-Rate ist nicht automatisch die tragbare Rate. Beginnen Sie mit einer Haushaltsrechnung. Ermitteln Sie Ihre regelmäßigen Nettoeinnahmen und ziehen Sie alle laufenden Ausgaben ab. Dazu gehören auch unregelmäßige Kosten wie Versicherungen, Reparaturen, Urlaub, Rücklagen, Kinderbetreuung und Instandhaltung.
Die Verbraucherzentrale empfiehlt, die dauerhaft verfügbare Sparsumme und die bisherige Kaltmiete als Orientierung zu verwenden. Zwischen dem monatlichen Überschuss und der Kreditrate sollte ungefähr zehn Prozent Luft bleiben. Die häufig genannte Grenze von 40 Prozent des Nettoeinkommens ist laut Verbraucherzentrale nur ein Durchschnittswert; je nach persönlicher Ausgabenstruktur kann eine deutlich niedrigere Rate erforderlich sein.
Eine Rate hängt immer von der finanziellen Situation des Haushalts ab. Hohe Betreuungskosten, ein unsicheres Einkommen oder anstehende Renovierungen lassen weniger Spielraum als stabile Einnahmen und große Rücklagen.
Bei einer Baufinanzierung müssen Sie zusätzlich laufende Eigentümerkosten einplanen. Dazu gehören Instandhaltung, Versicherungen, Grundsteuer und gegebenenfalls Hausgeld. Wer die Rate zu knapp kalkuliert und sie mehrfach nicht zahlt, riskiert nach Angaben der Verbraucherzentrale eine Kündigung des Kredits durch die Bank.
Was ein Kreditrechner zuverlässig zeigt
Mit einem Rechner lassen sich Varianten unter denselben Bedingungen gut vergleichen. Sie sehen direkt, wie sich eine längere Laufzeit, mehr Eigenkapital oder eine andere Tilgung auswirken.
| Veränderung | Typische rechnerische Folge |
|---|---|
| Höherer Kreditbetrag | Höhere Rate oder längere Laufzeit |
| Längere Laufzeit | Niedrigere Rate, aber mehr Zinskosten |
| Höhere Tilgung | Höhere Rate, niedrigere Restschuld |
| Mehr Eigenkapital | Geringerer Kreditbedarf und häufig bessere Konditionen |
| Längere Zinsbindung | Mehr Planungssicherheit, häufig höherer Zinssatz |
| Sondertilgung | Schnellere Rückzahlung und geringere Zinskosten |
Mehr Eigenkapital senkt den Finanzierungsbedarf und führt nach Angaben von Dr. Klein häufig zu besseren Konditionen, einer niedrigeren Rate und geringeren Zinskosten. Setzen Sie aber nicht Ihre gesamte verfügbare Liquidität für den Kauf ein. Sie brauchen weiterhin Rücklagen für Reparaturen und unerwartete Ausgaben.
Bei Baufinanzierungsrechnern unterscheiden sich die Ergebnisse je nach Anbieter. Der Rechner von Dr. Klein greift laut Anbieter täglich auf Daten von rund 600 Bankpartnern zurück, verwendet aber zunächst exemplarische Zinsen und fragt nicht alle persönlichen Daten ab. Für ein verbindliches persönliches Angebot ist daher eine konkrete Finanzierungsanfrage erforderlich. Der Rechner der Stiftung Warentest kann unter anderem die Restschuld am Ende der Zinsbindung, den passenden Tilgungssatz und Sondertilgungen berechnen.
Angebote richtig vergleichen
Vergleichen Sie Angebote immer unter denselben Bedingungen. Verwenden Sie denselben Kreditbetrag, dieselbe Laufzeit, dieselbe Zinsbindung und dieselbe Tilgung. Sonst wirkt ein Angebot nur günstiger, weil es eine längere Rückzahlung oder eine höhere Restschuld vorsieht.
Beim Ratenkredit sollten Sie den effektiven Jahreszins und den Gesamtbetrag zuerst prüfen. Bei der Baufinanzierung kommen die Restschuld nach der Zinsbindung, der Tilgungsplan und die Bedingungen für Sondertilgungen hinzu. Der niedrigste angezeigte Zinssatz gilt nicht automatisch für jeden Antragsteller.
Holen Sie mehrere Angebote ein. Die Stiftung Warentest empfiehlt mindestens ein Angebot von einem Kreditvermittler oder einer Bank, die Kredite verschiedener Anbieter vermittelt. Ein Vergleich mit nur der Hausbank zeigt nicht, ob der angebotene Zinssatz im Markt günstig ist. Der Bauzinsvergleich der Stiftung Warentest stellt dafür monatlich Konditionen von mehr als 60 Banken, Versicherern, Bausparkassen und Kreditvermittlern gegenüber.
Aktuelle Bauzinsen sind stichtagsabhängig. Veröffentlichte Werte verschiedener Anbieter lassen sich deshalb nicht ohne Weiteres als einheitlicher Marktpreis lesen. Eine langfristige Vorhersage ist wegen der Abhängigkeit von Wirtschaftsentwicklung und Inflation unsicher. Entscheiden Sie sich daher nicht allein aufgrund einer Zinsprognose, sondern prüfen Sie, ob die Finanzierung auch bei einer höheren Anschlussrate tragbar bleibt.
Typische Fehler bei der Berechnung
Der häufigste Fehler ist ein zu niedrig angesetzter Finanzierungsbedarf. Neben dem Kaufpreis fallen bei Immobilien Grunderwerbsteuer, Notar- und Grundbuchkosten sowie möglicherweise eine Maklerprovision an. Beim Bauen kommen Kosten für Außenanlagen, Baunebenkosten und Nachträge hinzu. Tragen Sie alle bekannten Positionen in den Rechner ein und behalten Sie eine Reserve.
Ein weiterer Fehler ist, nur auf die Monatsrate zu schauen. Eine niedrige Rate entsteht oft durch eine lange Laufzeit oder eine geringe Tilgung. Prüfen Sie deshalb immer den Gesamtbetrag und die Restschuld. Bei einer Baufinanzierung ist die Restschuld nach der Zinsbindung besonders wichtig, weil dann eine neue Zinsvereinbarung nötig wird.
Vermeiden Sie außerdem mehrere unkoordinierte Kreditanfragen. Lassen Sie sich zunächst unverbindliche Konditionen nennen und klären Sie, wie der Anbieter die Anfrage an Auskunfteien wie die SCHUFA übermittelt. Eine konkrete Kreditanfrage kann anders behandelt werden als eine reine Konditionsanfrage. Fragen Sie den Anbieter deshalb vorab nach der Art der Anfrage.
Auch kleine Teilbeträge sollten Sie nicht unterschätzen. Die BaFin warnt vor einer steigenden Nutzung von Ratenkrediten und Kleinstkrediten. Bei Zahlungsaufschüben für einzelne Käufe fehlt zudem in bestimmten Fällen die Prüfung, die für Allgemein-Verbraucherdarlehen gilt. Prüfen Sie daher, ob der Kauf wirklich sofort notwendig ist und welche Gesamtkosten bei verspäteter Zahlung entstehen.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Er bildet die verpflichtenden Kreditkosten besser ab als der reine Sollzins.
- Berechnen Sie die vollständige Finanzierungssumme: Berücksichtigen Sie bei Immobilien neben dem Kaufpreis auch Steuern, Notar, Grundbuch, Makler und Rücklagen.
- Prüfen Sie Rate und Restschuld gemeinsam: Eine niedrige Rate durch lange Laufzeit oder geringe Tilgung erhöht die späteren Zinskosten.
- Holen Sie mehrere Angebote ein: Mit gleichen Eckdaten werden Unterschiede zwischen Banken und Vermittlern sichtbar.
- Lassen Sie finanzielle Luft: Richten Sie die Rate am dauerhaft verfügbaren Haushaltsüberschuss aus und planen Sie Rücklagen für unerwartete Ausgaben ein.
FAQ
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt die reinen Zinsen für das geliehene Geld. Der effektive Jahreszins berücksichtigt zusätzlich verpflichtende Kosten des Kredits und eignet sich deshalb besser zum Vergleich verschiedener Angebote.
Wie berechne ich die Zinsen für einen Ratenkredit?
Für eine grobe Schätzung können Sie Kreditbetrag, Sollzins und Laufzeit miteinander multiplizieren. Da die Restschuld bei einem Ratenkredit monatlich sinkt, berechnet ein Kreditrechner die tatsächlichen Zinsen genauer und zeigt außerdem Monatsrate und Gesamtbetrag.
Wie viel Rate kann ich mir leisten?
Erstellen Sie eine Haushaltsrechnung und ziehen Sie regelmäßige und unregelmäßige Ausgaben von Ihrem Nettoeinkommen ab. Orientieren Sie sich an dem Betrag, den Sie dauerhaft sparen können. Lassen Sie zwischen dem Überschuss und der Kreditrate einen Puffer.
Warum bleibt bei einer Baufinanzierung eine Restschuld?
Die Sollzinsbindung endet häufig, bevor das gesamte Darlehen zurückgezahlt ist. Der verbleibende Betrag muss dann über eine Anschlussfinanzierung weiterfinanziert werden. Eine höhere Anfangstilgung oder Sondertilgungen senken diese Restschuld.
Sind Zinsen aus einem Online-Rechner verbindlich?
Nein. Ein Rechner liefert eine Modellrechnung. Der persönliche Zinssatz hängt unter anderem von Bonität, Einkommen, Eigenkapital, Sicherheiten und dem konkreten Anbieter ab. Verbindlich werden Konditionen erst mit dem konkreten Angebot und dem Darlehensvertrag.
Was passiert, wenn ich die Monatsrate nicht mehr zahlen kann?
Wenden Sie sich sofort an die Bank und lassen Sie die Rate nicht einfach ausfallen. Mehrere ausbleibende Zahlungen können eine Kündigung des Kredits nach sich ziehen. Prüfen Sie frühzeitig, ob eine Anpassung, Stundung oder andere vertragliche Lösung möglich ist.