
Wenn Sie einen Ratenkredit aufnehmen möchten, zeigt ein Kreditrechner meist die Monatsrate, die Laufzeit und den Zinssatz. An der Monatsrate sehen Sie, ob die Belastung in Ihr Budget passt. Wie viel der Kredit insgesamt kostet, erkennen Sie am effektiven Jahreszins und am Gesamtbetrag, den Sie zurückzahlen.
Vergleichen Sie Angebote deshalb bei gleicher Kreditsumme und Laufzeit. Achten Sie besonders auf den effektiven Jahreszins, den gesamten Rückzahlungsbetrag und zusätzliche Kosten. Die angezeigten Werte helfen Ihnen bei der Planung. Das konkrete Angebot hängt auch von Ihrer persönlichen Situation ab.
Die Monatsrate sagt wenig über den Gesamtpreis
Eine Kreditrate besteht aus Tilgung und Zinsen. Mit der Tilgung zahlen Sie den geliehenen Betrag zurück. Die Zinsen zahlen Sie dafür, dass Ihnen das Geld zur Verfügung steht. Zu Beginn eines Ratenkredits fließt meist ein größerer Teil der Rate in die Zinsen. Wenn die Restschuld, also der noch offene Kreditbetrag, sinkt, steigt der Anteil der Tilgung. Die Commerzbank erklärt den Aufbau einer Kreditrate.
Eine niedrige Monatsrate zeigt allein nicht, wie viel Sie insgesamt zahlen. Oft ist die Laufzeit länger: Sie zahlen dann über mehr Monate zurück und zahlen länger Zinsen. Eine kürzere Laufzeit senkt in der Regel die Gesamtkosten, erhöht aber die Monatsrate.
Addieren Sie alle Monatsraten, um den Rückzahlungsbetrag zu ermitteln. Ziehen Sie davon den tatsächlich ausgezahlten Betrag ab, um die Kreditkosten des Angebots zu berechnen.
Laufzeit und Zins verändern, was Sie insgesamt zahlen
Die Laufzeit ist der Zeitraum, in dem Sie den Kredit vollständig zurückzahlen. Bei einem üblichen Ratenkredit senkt eine längere Laufzeit die Monatsrate, erhöht aber meistens die Summe der Zinsen. Überlegen Sie deshalb, welche Rate langfristig in Ihr Budget passt. Wie sich die Kreditlaufzeit auswirkt ist dabei ebenfalls wichtig.
Der Sollzins gibt den jährlichen Zinssatz auf den geliehenen Betrag an. Er enthält nicht alle Kosten, die beim Kredit anfallen können. Der effektive Jahreszins berücksichtigt neben dem Sollzins auch bestimmte weitere Kosten und den zeitlichen Abstand zwischen den Raten. Deshalb ist er für den Vergleich ähnlicher Kreditangebote die wichtigere Zinszahl. Der Unterschied zwischen Sollzins und effektivem Jahreszins erklärt, warum ein niedriger Sollzins allein kein günstiges Angebot garantiert.
Ein Vergleich der Verbraucherzentrale Finanzen und Versicherungen veranschaulicht das: Angebot A hat einen Sollzins von 4,9 Prozent und einen effektiven Jahreszins von 6,1 Prozent. Angebot B nennt einen höheren Sollzins von 5,2 Prozent, aber einen niedrigeren effektiven Jahreszins von 5,4 Prozent.
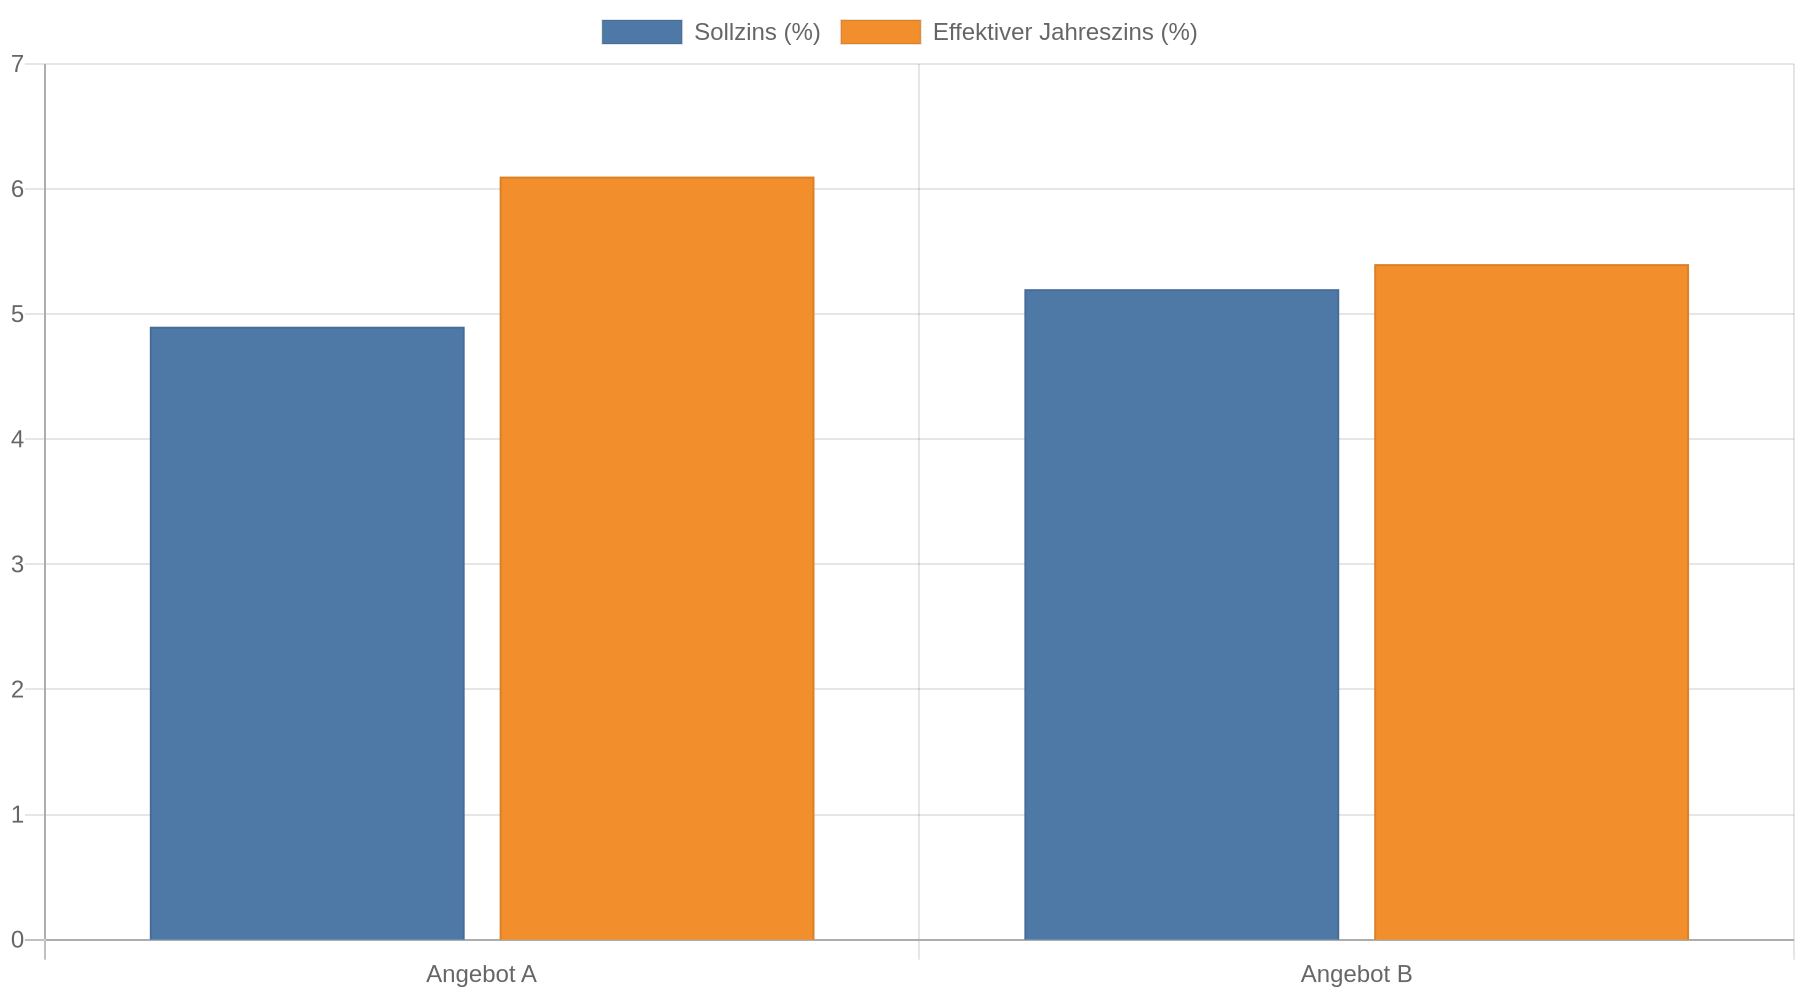 In diesem Beispiel fällt also der effektive Jahreszins bei Angebot B günstiger aus. Die Zahlen sind ein Vergleichsbeispiel und kein aktueller Marktmaßstab. Die Verbraucherzentrale empfiehlt, den effektiven Jahreszins in den Mittelpunkt zu stellen.
Auch ein beworbener Zinssatz ist nicht automatisch der Zinssatz, den Sie erhalten. Bei bonitätsabhängigen Angeboten hängt der konkrete Zins von der Prüfung Ihrer finanziellen Situation ab. Achten Sie deshalb auf den repräsentativen Beispielzins: Er muss für mindestens zwei Drittel der abgeschlossenen Verträge gelten oder unterschritten werden. Er sagt mehr aus als ein besonders niedriger Werbezins, ist aber ebenfalls keine Zusage für Ihr persönliches Angebot.
Der Gesamtbetrag zeigt die Rückzahlung
Der Gesamtbetrag zeigt, wie viel Sie während der vereinbarten Laufzeit zurückzahlen. Ziehen Sie davon den Betrag ab, der Ihnen tatsächlich ausgezahlt wird, erhalten Sie die Kreditkosten, die sich aus den im Angebot genannten Bedingungen ergeben. Prüfen Sie genau, ob die Kreditsumme vollständig ausgezahlt wird oder ob zum Beispiel eine Zusatzleistung mitfinanziert wird.
Der effektive Jahreszins und der Gesamtbetrag beantworten unterschiedliche Fragen: Der effektive Jahreszins hilft beim Vergleich der jährlichen Kreditkosten. Der Gesamtbetrag zeigt, welche Summe Sie laut Angebot zurückzahlen sollen. Vergleichen Sie beide Zahlen bei gleicher Kreditsumme und gleicher Laufzeit. Bei unterschiedlichen Laufzeiten ist der Gesamtbetrag allein kein fairer Preisvergleich, weil die Zinsen über unterschiedlich viele Monate anfallen.
Zusatzversicherungen sind ein wichtiger Sonderfall. Eine freiwillige Restschuldversicherung ist nicht automatisch im effektiven Jahreszins enthalten. Die Versicherung soll die Kreditraten etwa bei Arbeitsunfähigkeit oder Arbeitslosigkeit übernehmen. Auch im Todesfall soll sie einspringen. Sie kostet zusätzlich. Fragen Sie deshalb ausdrücklich, ob Sie die Versicherung für den Kredit abschließen müssen und ob ihr Preis in der Monatsrate und im Gesamtbetrag enthalten ist. Die Verbraucherzentralen bewerten Restschuldversicherungen als teuer und raten generell zur Vorsicht. Worauf Sie bei einer Restschuldversicherung achten sollten.
So nutzen Sie den Rechner für einen vorsichtigen Vergleich
Wählen Sie zuerst den Betrag, den Sie tatsächlich brauchen. Legen Sie dann eine Laufzeit fest, bei der Sie die Rate auch bei unerwarteten Ausgaben zahlen können. Lassen Sie genug Geld für Miete, laufende Rechnungen und Rücklagen übrig. Wenn Sie eine Rate nur mit einem optimistischen Einkommen oder ohne finanzielle Reserve stemmen könnten, ist der Kredit zu hoch oder die Laufzeit zu kurz.
Vergleichen Sie anschließend mindestens drei Angebote mit denselben Eckdaten. Dazu gehören Kreditsumme, Laufzeit und Verwendungszweck. Prüfen Sie bei jedem Angebot den effektiven Jahreszins, die Monatsrate und den Gesamtbetrag. Lesen Sie außerdem nach, ob eine Versicherung, ein Konto oder eine andere Zusatzleistung verlangt wird und welche Kosten dafür anfallen. Der ADAC empfiehlt den Vergleich mehrerer Angebote mit gleichen Eckdaten.
Ein Vergleichsportal kann bei der Suche helfen, sollte aber nicht Ihre einzige Informationsquelle sein. Fragen Sie auch direkt bei Anbietern nach und lassen Sie sich ein konkretes Angebot mit allen Kosten geben. Unterschreiben Sie nicht allein wegen einer niedrigen Monatsrate oder eines auffällig niedrigen Werbezinses. Bei einer Null-Prozent-Finanzierung sollten Sie zusätzlich den Kaufpreis mit anderen Angeboten vergleichen und prüfen, ob ein weiterer Kredit oder eine Kreditkarte dazugehört. Die Verbraucherzentrale warnt vor möglichen Zusatzkosten bei Null-Prozent-Finanzierungen.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Der Sollzins allein zeigt nicht alle Kreditkosten.
- Prüfen Sie den Gesamtbetrag: Der Gesamtbetrag zeigt, welche Summe Sie laut Angebot zurückzahlen.
- Bewerten Sie die Rate zusammen mit der Laufzeit: Eine niedrigere Monatsrate bedeutet bei längerer Laufzeit meistens höhere Gesamtkosten.
- Rechnen Sie Zusatzleistungen ein: Eine freiwillige Versicherung kann die tatsächliche Belastung erhöhen und ist nicht automatisch im effektiven Jahreszins enthalten.
- Holen Sie mehrere Angebote mit gleichen Eckdaten ein: Nur so lassen sich Zinssatz, Rate und Gesamtrückzahlung sinnvoll vergleichen.
FAQ
Welche Zahl ist beim Kreditvergleich am wichtigsten?
Für den Preisvergleich ähnlicher Kredite ist der effektive Jahreszins besonders aussagekräftig, weil er neben dem Sollzins bestimmte weitere Kosten einbezieht. Prüfen Sie zusätzlich den Gesamtbetrag, denn er zeigt die Rückzahlungssumme für das konkrete Angebot.
Warum ist meine Rate niedriger, wenn ich eine längere Laufzeit wähle?
Bei einer längeren Laufzeit verteilen sich die Rückzahlungen auf mehr Monate. Dadurch sinkt die monatliche Belastung, während Sie länger Zinsen zahlen und insgesamt meistens mehr zurückzahlen.
Ist der Zinssatz aus dem Kreditrechner verbindlich?
Nein. Der Rechner berechnet den Zinssatz anhand Ihrer Angaben und der angenommenen Kreditbedingungen. Der endgültige Zinssatz hängt unter anderem davon ab, wie der Anbieter Ihre persönliche Situation bewertet. Verbindlich ist das konkrete Angebot.
Ist eine Restschuldversicherung im effektiven Jahreszins enthalten?
Eine freiwillige Versicherung ist nicht automatisch im effektiven Jahreszins enthalten. Lassen Sie sich den Preis gesondert nennen und prüfen Sie, ob die Versicherung tatsächlich Voraussetzung für den Kredit ist.