
Wenn Sie einen Ratenkredit, Autokredit oder eine Baufinanzierung vergleichen, finden Sie in der Regel zwei Zinssätze: den Sollzins und den effektiven Jahreszins. Der Sollzins zeigt die reinen Zinsen. Der effektive Jahreszins zeigt die jährlichen Gesamtkosten des Kredits. Dabei werden verpflichtende Gebühren und die Zahlungsweise berücksichtigt.
Der effektive Jahreszins ist die wichtigste Zahl, um vergleichbare Kreditangebote zu prüfen. Er zeigt die tatsächliche Belastung nur zuverlässig, wenn Kreditsumme, Laufzeit, Rückzahlungsart und weitere Bedingungen gleich sind. Freiwillige Zusatzprodukte, Verzugszinsen und bestimmte Kosten außerhalb des Kredits werden nicht berücksichtigt.
Was der effektive Jahreszins berechnet
Der effektive Jahreszins gibt die Kreditkosten als Prozentsatz des Nettodarlehensbetrags an. Der Nettodarlehensbetrag ist der Betrag, den Sie tatsächlich ausgezahlt bekommen oder für den Kauf verwenden können.
In die Berechnung fließen unter anderem ein:
- der Sollzinssatz,
- verpflichtende Bearbeitungs- und Vermittlungskosten,
- verpflichtende Kontoführungsgebühren,
- ein möglicher Abschlag vom Kreditbetrag, das sogenannte Disagio,
- der Zeitpunkt sowie der Rhythmus Ihrer Zahlungen,
- die Laufzeit und Rückzahlungsstruktur des Kredits,
- bei bestimmten Kreditformen eine verbleibende Restschuld.
Bei Verbraucherkrediten in Deutschland richtet sich die Berechnung nach der Preisangabenverordnung. Sie legt fest, welche verpflichtenden Kreditkosten Anbieter in den effektiven Jahreszins einbeziehen müssen.
Sobald zusätzliche verpflichtende Kosten anfallen, ist der effektive Jahreszins höher als der reine Sollzins.
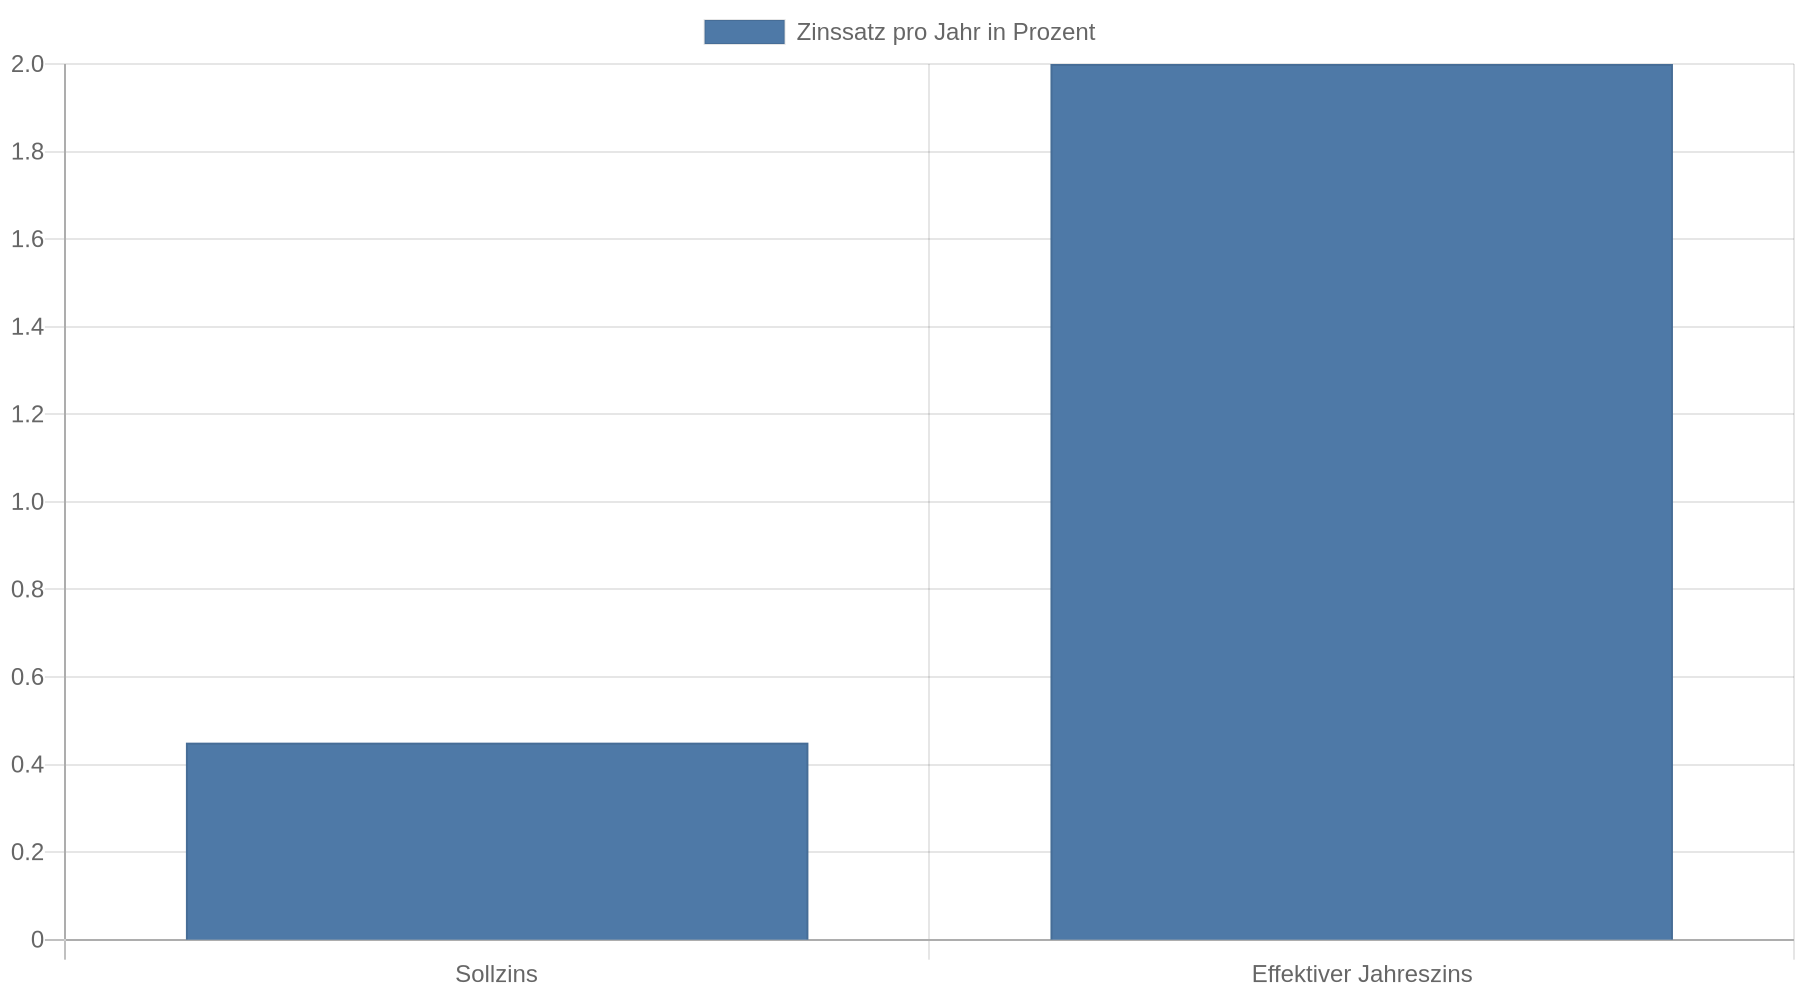 Auch die Zahlungsintervalle zählen: Monatliche Raten verteilen die Kosten anders als eine einzelne Zahlung am Jahresende.
Ein vereinfachtes Beispiel
Angenommen, zwei Anbieter nennen für denselben Kredit:
| Merkmal | Angebot A | Angebot B |
|---|---|---|
| Nettodarlehensbetrag | gleich | gleich |
| Laufzeit | gleich | gleich |
| Sollzins | niedriger | höher |
| Zusatzgebühren | vorhanden | keine |
| Effektiver Jahreszins | höher | niedriger |
Der niedrigere Sollzins bei Angebot A macht den Kredit nicht automatisch günstiger. Entscheidend ist der effektive Jahreszins bei denselben Kreditbedingungen. Verpflichtende Gebühren können den Vorteil des niedrigeren Sollzinses aufheben.
Sollzins und effektiver Jahreszins im Vergleich
Der Sollzins zeigt den Zinssatz für das geliehene Geld. Gebühren und bestimmte Zahlungsbedingungen werden dabei nicht berücksichtigt. Der effektive Jahreszins umfasst die verpflichtenden Gesamtkosten des Kredits und eignet sich deshalb besser für den Vergleich.
Die Verbraucherzentrale empfiehlt, Kreditangebote mit gleicher Kreditsumme, gleicher Laufzeit und vergleichbarer Rückzahlung anhand des effektiven Jahreszinses zu prüfen. Eine kleine Monatsrate sagt allein wenig aus. Bei einer längeren Laufzeit zahlen Sie insgesamt oft mehr.
Für einen fairen Vergleich prüfen Sie daher in dieser Reihenfolge:
- Vergleichen Sie nur Angebote mit derselben Kreditsumme.
- Setzen Sie die Laufzeiten gleich.
- Achten Sie auf dieselbe Rückzahlungsart und feste oder variable Zinsen.
- Vergleichen Sie den effektiven Jahreszins.
- Prüfen Sie zusätzlich die Gesamtsumme aller Rückzahlungen und freiwillige Zusatzkosten.
Welche Kosten der effektive Jahreszins nicht abbildet
Der effektive Jahreszins umfasst verpflichtende Kosten, die zum Kreditpreis gehören. Andere Ausgaben rund um die Finanzierung sind nicht automatisch enthalten.
Dazu gehören je nach Vertrag beispielsweise:
- eine freiwillige Restschuldversicherung,
- Verzugszinsen bei verspäteten Raten,
- Notar- und Grundbuchkosten bei einer Immobilienfinanzierung,
- Kosten für bestimmte Sondertilgungen oder eine vorzeitige Rückzahlung,
- Wechselkursrisiken bei einem Fremdwährungskredit,
- Kosten, die nur bei einem bestimmten Verhalten entstehen.
Das ist für Ihre Entscheidung wichtig. Eine zusätzliche Versicherung oder andere freiwillige Leistung kann einen Kredit mit niedrigem effektivem Jahreszins teurer machen als erwartet.
Restschuldversicherung besonders genau prüfen
Eine Restschuldversicherung soll Kreditraten etwa bei Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod absichern. Die Verbraucherzentrale bewertet solche Versicherungen als häufig teuer und leistungsschwach. Prüfen Sie deshalb, welche Risiken tatsächlich versichert sind, welche Wartezeiten gelten und welche Ausschlüsse im Vertrag stehen.
Seit dem 2. Januar 2025 dürfen Kreditvertrag und Restschuldversicherung nicht mehr zeitgleich abgeschlossen werden. Die Versicherung bleibt trotzdem ein möglicher Zusatzkostenpunkt, den Sie getrennt vom effektiven Jahreszins bewerten müssen. Die Verbraucherzentrale informiert zu Restschuldversicherungen über Kosten und typische Leistungsausschlüsse.
Warum die Gesamtkosten neben dem Zinssatz zählen
Der effektive Jahreszins ist ein Prozentsatz. Für Ihr Haushaltsbudget zählt aber der Betrag in Euro, den Sie insgesamt zurückzahlen.
Ein Angebot sollte deshalb mindestens diese Angaben enthalten:
- den Nettodarlehensbetrag,
- die monatliche Rate,
- die Anzahl der Raten,
- den effektiven Jahreszins,
- den Gesamtbetrag der Rückzahlungen,
- mögliche Schlussraten oder verbleibende Restschulden,
- Gebühren für Sondertilgung oder vorzeitige Rückzahlung,
- separat angebotene Versicherungen und Zusatzleistungen.
Eine niedrige Monatsrate kann die Gesamtkosten verdecken. Bei längerer Laufzeit zahlen Sie über einen längeren Zeitraum Zinsen. Bei einer Finanzierung mit Schlussrate bleibt am Ende außerdem ein größerer Betrag offen.
Praktische Entscheidungsregel: Vergleichen Sie zuerst den effektiven Jahreszins bei gleichen Bedingungen und entscheiden Sie anschließend anhand des Gesamtbetrags und der monatlich tragbaren Rate. Die Rate muss auch bei unerwarteten Ausgaben in Ihr Budget passen.
Variable Zinsen schränken die Aussage ein
Bei einem Kredit mit variablem Zinssatz wird der effektive Jahreszins nach den Bedingungen zum Vertragsabschluss berechnet. Ändert sich der Zinssatz später, ändert sich auch Ihre Rate oder der Gesamtbetrag.
Der angegebene effektive Jahreszins beschreibt in diesem Fall die Kosten nach den zugrunde gelegten Annahmen. Er gilt nicht dauerhaft für den gesamten Kreditzeitraum. Lesen Sie deshalb nach, woran die Zinsänderung gekoppelt ist und wie häufig der Anbieter den Zinssatz anpassen darf.
Bei einem festen Zinssatz bleibt der vereinbarte Zins während der festgelegten Laufzeit oder Zinsbindung gleich. Solche Angebote lassen sich leichter vergleichen, wenn Kreditsumme, Laufzeit und Rückzahlungsplan übereinstimmen.
Was bei einer zinsfreien Finanzierung gilt
Eine sogenannte zinsfreie Finanzierung hat einen ausgewiesenen Sollzins von null. Der Kredit kann trotzdem weitere Kosten enthalten, etwa verpflichtende Kontoführungs- oder Vermittlungsgebühren. Diese Kosten müssen in den effektiven Jahreszins einfließen, wenn sie zum Kreditpreis gehören.
Die Verbraucherzentrale erklärt die Risiken von Null-Prozent-Finanzierungen. Prüfen Sie neben dem effektiven Jahreszins auch den Barpreis des gekauften Produkts. Ein vermeintlich zinsfreier Kredit kann an einen höheren Kaufpreis, eingeschränkte Rückgaberechte oder einen zusätzlichen Kreditrahmen gebunden sein.
Achten Sie besonders auf Formulierungen, die besonders günstige Zinsen versprechen. Sie bedeuten, dass nicht jeder Kunde dieselben Konditionen erhält. Maßgeblich ist das persönliche Angebot, das Ihnen der Anbieter vor Vertragsabschluss vorlegt.
So vergleichen Sie zwei Kreditangebote richtig
Nehmen Sie beide Angebote zur Hand und tragen Sie die Angaben in eine einfache Vergleichstabelle ein:
| Prüfpunkte | Angebot A | Angebot B |
|---|---|---|
| Nettodarlehensbetrag | ||
| Laufzeit | ||
| Fester oder variabler Zins | ||
| Sollzins | ||
| Effektiver Jahreszins | ||
| Monatliche Rate | ||
| Anzahl der Raten | ||
| Gesamtbetrag | ||
| Schlussrate oder Restschuld | ||
| Kosten für Sondertilgung | ||
| Freiwillige Zusatzprodukte |
Vergleichen Sie Angebote nicht direkt, wenn Kreditsumme oder Laufzeit voneinander abweichen. Ein Kredit mit niedrigerem effektivem Jahreszins kann wegen einer deutlich längeren Laufzeit zu höheren Gesamtkosten führen. Dann vergleichen Sie unterschiedliche Finanzierungsmodelle und nicht nur zwei Preise.
Fragen Sie vor der Unterschrift außerdem nach der vorzeitigen Rückzahlung. Für eine frühere Ablösung oder Sondertilgungen können vertragliche Kosten anfallen. Ihre geplante Rückzahlung wird bei der ursprünglichen Berechnung des effektiven Jahreszinses nicht automatisch berücksichtigt.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Nutzen Sie ihn bei gleicher Kreditsumme, Laufzeit und Rückzahlungsart als zentrale Vergleichszahl.
- Prüfen Sie den Gesamtbetrag: Die gesamte Rückzahlung in Euro zeigt, was der Kredit Ihr Budget tatsächlich kostet.
- Lesen Sie Zusatzkosten separat: Restschuldversicherung, Verzugszinsen, Notarkosten und bestimmte Gebühren stehen nicht automatisch im effektiven Jahreszins.
- Bewerten Sie variable Zinsen vorsichtig: Der angegebene effektive Jahreszins beruht auf den zugrunde gelegten Zinsannahmen.
- Fordern Sie ein vollständiges Angebot an: Notieren Sie Rate, Laufzeit, Schlussrate, Gesamtbetrag und alle freiwilligen Zusatzprodukte, bevor Sie unterschreiben.
FAQ
Ist der effektive Jahreszins immer der tatsächliche Preis eines Kredits?
Er bildet die verpflichtenden Kreditkosten nach den gesetzlichen Berechnungsvorgaben ab. Freiwillige Zusatzleistungen und Kosten, die erst durch Zahlungsverzug, eine Sondertilgung oder besondere Umstände entstehen, sind nicht automatisch enthalten.
Warum ist der effektive Jahreszins höher als der Sollzins?
Der effektive Jahreszins berücksichtigt neben dem Sollzins weitere verpflichtende Kosten und den Zahlungsrhythmus. Sobald solche Kosten anfallen, liegt der effektive Jahreszins bei üblichen Ratenkrediten über dem Sollzins.
Wie vergleiche ich Kredite mit unterschiedlichen Monatsraten?
Vergleichen Sie zuerst Kreditsumme und Laufzeit. Danach helfen effektiver Jahreszins und Gesamtbetrag bei der Preisbewertung. Eine niedrigere Monatsrate ist wegen einer längeren Laufzeit nicht automatisch günstiger.
Sind Kosten für eine Restschuldversicherung im effektiven Jahreszins enthalten?
Das hängt davon ab, ob die Versicherung verpflichtender Bestandteil des Kreditvertrags ist und wie sie rechtlich und vertraglich eingebunden wird. Prüfen Sie die Versicherung immer als eigenen Vertragsposten und rechnen Sie ihre Prämie zum Gesamtaufwand hinzu.
Was muss ich bei einem variablen Zinssatz beachten?
Der effektive Jahreszins beruht auf den Bedingungen zum Zeitpunkt des Angebots. Steigt der variable Zinssatz später, erhöhen sich Ihre Kreditkosten. Prüfen Sie daher die Regel zur Zinsanpassung und ob Ihre Rate auch bei höheren Zinsen tragbar bleibt.
Was mache ich, wenn nur der Sollzins angegeben ist?
Bitten Sie um ein vollständiges schriftliches Angebot mit effektivem Jahreszins, Gesamtbetrag, Rate und Laufzeit. Fehlen diese Angaben, können Sie die tatsächlichen Kosten nur unvollständig vergleichen.