
Wer einen Kredit aufnehmen möchte, sollte vor der Anfrage die Monatsrate und die Laufzeit kennen. Ein Online-Kreditrechner berechnet beide Werte aus Kreditsumme, Zinssatz und Rückzahlungsdauer. Je nach Rechner können Sie auch umgekehrt berechnen, welche Kreditsumme zu einer bestimmten Monatsrate passt.
Für den Vergleich ist vor allem der effektive Jahreszins wichtig. Er zeigt die jährlichen Gesamtkosten des Kredits und berücksichtigt neben dem Sollzins weitere Kosten. Für die Entscheidung zählt neben der Monatsrate auch die Laufzeit: Eine niedrige Rate kann durch eine lange Laufzeit insgesamt teuer werden.
Ein Kreditrechner hilft bei der Planung, ersetzt aber keine Kreditzusage. Den persönlichen Zinssatz bestimmen unter anderem Einkommen, Ausgaben, bestehende Verpflichtungen und Kreditwürdigkeit.
Welche Angaben der Kreditrechner braucht
Das Ergebnis ist nur brauchbar, wenn die Eingaben zum geplanten Kredit passen. Die wichtigsten Felder sind:
- Kreditsumme: der Betrag, den Sie benötigen
- Laufzeit: die Zahl der Monate oder Jahre bis zur Rückzahlung
- Sollzins: der vertraglich vereinbarte nominale Zinssatz
- Effektiver Jahreszins: die Vergleichsgröße einschließlich bestimmter Kreditkosten
- Zahlungsintervall: meist monatlich
- Sondertilgungen: zusätzliche Zahlungen, sofern der Vertrag sie erlaubt
- Verwendungszweck: etwa Auto, Modernisierung oder freie Verwendung
Viele Rechner bestimmen den fehlenden Wert automatisch. Sie geben also entweder die Kreditsumme, die Laufzeit oder die gewünschte Rate vor. Der Kreditrechner von Finanztip arbeitet mit nicht personalisierten Konditionen. Für eine konkrete Zusage muss die Bank die persönlichen Daten prüfen.
Bei einer Baufinanzierung brauchen Sie weitere Angaben. Dazu gehören die Zinsbindung, der anfängliche Tilgungssatz und die Restschuld am Ende der Zinsbindung. Die Berechnung von Smart-Rechner kann unter anderem Sondertilgungen, unterschiedliche Zahlungsintervalle und eine Zinsbindung berücksichtigen.
Monatsrate aus Kreditsumme, Zins und Laufzeit berechnen
Bei einem klassischen Annuitätendarlehen bleibt die Monatsrate während der vereinbarten Zinsbindung gleich. Die Anteile ändern sich jedoch: Anfangs ist der Zinsanteil höher und der Tilgungsanteil niedriger. Mit der Restschuld sinkt der Zinsanteil, während der Tilgungsanteil steigt.
Für eine grobe Berechnung mit monatlichen Zahlungen verwenden Sie diese Formel:
Monatsrate = Kreditsumme × Monatszins × (1 + Monatszins)^Anzahl der Raten
             ---------------------------------------------------------
             ((1 + Monatszins)^Anzahl der Raten - 1)
Bei einem festen nominalen Jahreszins entspricht der Monatszins ungefähr dem Jahreszins geteilt durch zwölf. Die Bank berücksichtigt zusätzlich Vertragsdetails, Gebühren, den Auszahlungstermin und die Zahlungsweise. Die Formel eignet sich deshalb nur als Plausibilitätskontrolle.
Die Auswirkungen von Laufzeit und Zinssatz zeigt diese Übersicht:
| Änderung | Monatsrate | Gesamte Zinskosten | Rückzahlung |
|---|---|---|---|
| Kürzere Laufzeit | steigt | sinken | schneller |
| Längere Laufzeit | sinkt | steigen | langsamer |
| Höherer Zinssatz | steigt | steigen | unverändert lange oder länger |
| Sondertilgung | kann sinken oder gleich bleiben | sinken | schneller |
Die niedrigste Monatsrate ist deshalb nicht automatisch das günstigste Angebot. Wenn ein Rechner nur die Rate hervorhebt, bleibt die höhere Gesamtbelastung durch eine längere Laufzeit leicht unbemerkt.
Laufzeit aus einer tragbaren Monatsrate ableiten
Wenn Sie Ihre monatliche Belastungsgrenze kennen, können Sie den Kreditrechner rückwärts nutzen. Geben Sie dazu die gewünschte Rate und den Zinssatz ein. Der Rechner ermittelt dann entweder die mögliche Kreditsumme oder die notwendige Laufzeit.
Eine feste Prozentzahl des Einkommens reicht für Ihre persönliche Obergrenze nicht aus. Die Verbraucherzentrale empfiehlt, zunächst die aktuellen Einnahmen und Ausgaben zu erfassen, absehbare Veränderungen zu berücksichtigen und private Pläne einzubeziehen. Der verbleibende monatliche Überschuss bildet die Grundlage für die Rate.
Prüfen Sie außerdem, welchen Betrag Sie im vergangenen Jahr tatsächlich zurücklegen konnten. Wenn Sie zurzeit Miete zahlen, sehen Sie sich an, welcher Betrag nach allen Lebenshaltungskosten am Jahresende übrig blieb. Lassen Sie zwischen diesem Überschuss und der Kreditrate einen Puffer. Die Verbraucherzentrale nennt hierfür etwa zehn Prozent des monatlichen Überschusses.
Die häufig genannte Grenze von 40 Prozent des Nettoeinkommens stammt vor allem aus der Immobilienfinanzierung und ist kein allgemeingültiger Wert für jeden Ratenkredit. Haushaltsgröße, Wohnkosten, Unterhalt, Rücklagen und Einkommenssicherheit verändern die tragbare Rate.
Sollzins, Effektivzins und Gesamtkosten richtig vergleichen
Der Sollzins ist der nominale Preis für das geliehene Geld. Der effektive Jahreszins eignet sich besser für den Vergleich, weil er weitere Kosten berücksichtigt. Banken müssen ihn in ihren Kreditinformationen angeben.
Vergleichen Sie deshalb Angebote mit derselben Kreditsumme und derselben Laufzeit anhand dieser Werte:
- effektiver Jahreszins
- Monatsrate
- Gesamtbetrag der Rückzahlung
- mögliche Gebühren und Versicherungen
- Bedingungen für Sondertilgung und vorzeitige Rückzahlung
Der effektive Jahreszins enthält nicht jede mögliche Ausgabe. Kontoführungsentgelte, Bereitstellungszinsen oder eine Vorfälligkeitsentschädigung können außerhalb dieser Kennzahl liegen. Lesen Sie deshalb das Preis- und Leistungsverzeichnis sowie die Vertragsbedingungen.
Eine Restschuldversicherung erhöht die Kosten häufig deutlich. Finanztip rät, solche Versicherungen bei Ratenkrediten kritisch zu prüfen. Der Kreditzins berücksichtigt das Ausfallrisiko bereits, und die Versicherung verursacht zusätzliche Kosten.
Die persönliche Rate steht erst nach der Prüfung fest
Vergleichsportale zeigen mögliche Angebote verschiedener Banken. Der angezeigte Zinssatz ist nicht automatisch Ihr persönlicher Zinssatz. Banken prüfen Ihre Angaben und bewerten unter anderem Einkommen, Beschäftigung, bestehende Kredite und Daten von Auskunfteien wie der Schufa.
Manche Portale weisen einen sogenannten Zweidrittelzins aus. Das ist der [Zinssatz, den mindestens zwei Drittel der Kunden
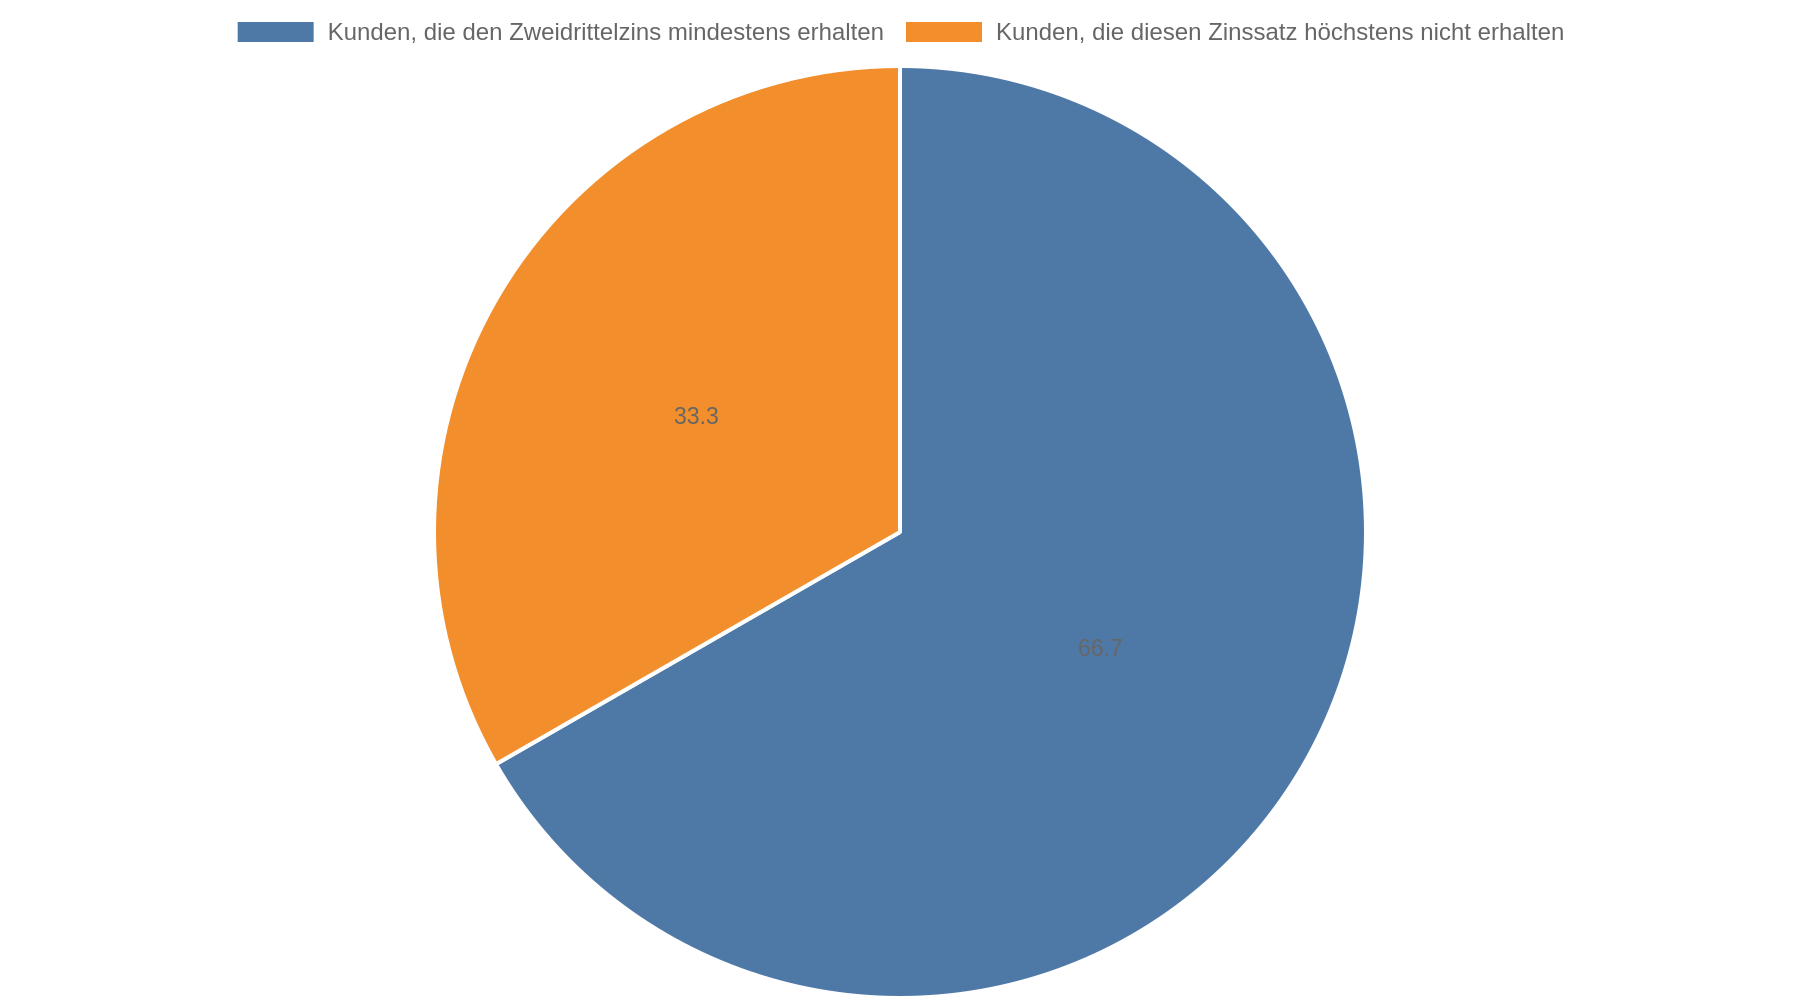 ](https://www.finanztip.de/kredit-rechner) mit vergleichbaren Anträgen erhalten haben. Ihr persönlicher Zinssatz kann höher liegen.
Achten Sie darauf, welche Anfrage das Portal auslöst. Eine Konditionsanfrage dient dazu, Kreditbedingungen unverbindlich zu ermitteln. Eine formelle Kreditanfrage kann anders behandelt werden. Das Portal sollte klar erklären, welche Anfrage es übermittelt.
Unstimmige Angaben verfälschen die Berechnung und können zu einem unpassenden Angebot führen. Prüfen Sie vor dem Absenden besonders:
- monatliches Nettoeinkommen
- Wohnkosten und weitere regelmäßige Ausgaben
- bestehende Darlehen und Leasingraten
- gewünschte Kreditsumme und Laufzeit
- Verwendungszweck
- Beschäftigungsstatus
Sondertilgung, Zinsbindung und Restschuld berücksichtigen
Eine Sondertilgung ist eine zusätzliche Zahlung neben den vereinbarten Raten. Sie senkt die Restschuld und damit die künftigen Zinsen. Je nach Vertrag verkürzt sich danach die Laufzeit oder die Monatsrate sinkt. Banken begrenzen Sondertilgungen teilweise, zum Beispiel auf einen bestimmten Anteil der ursprünglichen Kreditsumme pro Jahr.
Bei einer Immobilienfinanzierung endet die Zinsbindung häufig vor der vollständigen Rückzahlung. Der Tilgungsplan zeigt dann die verbleibende Restschuld. Für die Anschlussfinanzierung sind neben der bisherigen Rate auch die dann geltenden Zinsen wichtig.
Ein Kreditrechner sollte deshalb mehr als die Monatsrate anzeigen. Nützlich sind:
- Tilgungsplan mit jeder Rate
- Restschuld zu bestimmten Zeitpunkten
- Anteil von Zins und Tilgung
- Gesamtrückzahlung
- Auswirkungen einer Sondertilgung
- Restschuld am Ende der Zinsbindung
Die Smart-Rechner-Berechnung stellt diese Größen einschließlich des Verlaufs von Zins- und Tilgungsanteil grafisch dar.
So vergleichen Sie zwei Kreditangebote
Vergleichen Sie zwei Angebote immer unter denselben Bedingungen. Unterschiedliche Laufzeiten können den Vergleich verfälschen, auch wenn beide Kredite denselben Betrag finanzieren.
Gehen Sie in dieser Reihenfolge vor:
- Tragen Sie dieselbe Kreditsumme und denselben Verwendungszweck ein.
- Vergleichen Sie Angebote mit gleicher Laufzeit.
- Prüfen Sie den effektiven Jahreszins und den Gesamtbetrag.
- Lesen Sie die Regelungen zu Sondertilgung und vorzeitiger Rückzahlung.
- Prüfen Sie, ob eine Versicherung oder Zusatzleistung Bestandteil des Angebots ist.
- Bewerten Sie die Rate anhand Ihres Haushaltsüberschusses und eines finanziellen Puffers.
Ein Angebot mit geringerer Monatsrate ist nur dann besser, wenn die längere Laufzeit und die höheren Gesamtkosten zu Ihrer Planung passen. Zweckgebundene Kredite, etwa für ein Fahrzeug, haben teilweise günstigere Konditionen als frei verwendbare Ratenkredite. Entscheidend ist der konkrete effektive Jahreszins.
Woran Sie seriöse Online-Kreditangebote erkennen
Ein seriöser Anbieter nennt Kreditbetrag, Laufzeit, Monatsrate, Sollzins, effektiven Jahreszins und Gesamtbetrag klar. Eine Auszahlung gegen Vorabgebühr ist ein Warnsignal. Auch eine Rate ohne Zinssatz zeigt die tatsächlichen Kosten nicht.
In Deutschland vergeben Banken und zugelassene Finanzdienstleister Kredite unter der Aufsicht der zuständigen Behörden. Kreditvermittler verleihen dagegen nicht ihr eigenes Geld und brauchen deshalb eine andere gewerberechtliche Erlaubnis. Prüfen Sie den Anbieter im Impressum und lesen Sie die Vertragsunterlagen vor der Unterschrift.
Bei Online-Krediten gelten gesetzliche Informationspflichten und ein 14-tägiges Widerrufsrecht für Verbraucher. Einzelheiten hängen vom Vertrag und vom Anbieter ab. Eine Kreditzusage lässt sich aus einer unverbindlichen Online-Berechnung nicht ableiten.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Er eignet sich besser als der Sollzins oder die Monatsrate, um Kreditangebote mit gleicher Laufzeit zu bewerten.
- Berechnen Sie zuerst Ihre tragbare Rate: Setzen Sie den Haushaltsüberschuss an und behalten Sie einen Puffer für unerwartete Ausgaben.
- Prüfen Sie die Gesamtkosten: Eine längere Laufzeit senkt die Monatsrate, erhöht aber regelmäßig die Zinsbelastung.
- Kontrollieren Sie Sondertilgung und Restschuld: Diese Vertragsdetails bestimmen, wie schnell der Kredit tatsächlich sinkt und wie flexibel Sie bleiben.
- Behandeln Sie Vergleichsergebnisse als Vorschläge: Der persönliche Zinssatz steht erst nach der Kreditwürdigkeitsprüfung fest.
FAQ
Wie berechne ich die Monatsrate eines Kredits?
Geben Sie Kreditsumme, Zinssatz und Laufzeit in einen Kreditrechner ein. Daraus berechnet er die Monatsrate und zeigt meist auch den Gesamtbetrag sowie den effektiven Jahreszins an.
Welche Laufzeit ist bei einem Kredit sinnvoll?
Eine kurze Laufzeit senkt in der Regel die Gesamtkosten, erhöht aber die Monatsrate. Wählen Sie eine Rate, die dauerhaft zu Ihrem Haushaltsbudget passt. Vergleichen Sie danach die Gesamtkosten verschiedener Laufzeiten.
Ist die niedrigste Monatsrate automatisch das beste Angebot?
Nein. Eine niedrige Rate entsteht häufig durch eine längere Laufzeit. Vergleichen Sie deshalb immer den effektiven Jahreszins, den Gesamtbetrag und die Laufzeit.
Wie viel Kredit kann ich mir leisten?
Ermitteln Sie zuerst den monatlichen Überschuss nach Abzug aller regelmäßigen Ausgaben. Berücksichtigen Sie geplante Veränderungen und lassen Sie einen Puffer zwischen Überschuss und Rate. Eine feste Prozentgrenze des Einkommens ersetzt diese Rechnung nicht.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins bezeichnet den nominalen Kreditzins. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten und Zahlungsbedingungen und eignet sich deshalb besser für den Vergleich verschiedener Angebote.
Wird der im Vergleichsportal angezeigte Zinssatz garantiert?
Nein. Das Portal zeigt ein mögliches Angebot oder einen statistischen Vergleichswert. Die Bank legt den persönlichen Zinssatz erst nach Prüfung Ihrer Angaben und Kreditwürdigkeit fest.
Wie berücksichtige ich eine Sondertilgung im Kreditrechner?
Tragen Sie die geplante einmalige oder jährliche Sonderzahlung ein, sofern der Rechner diese Funktion anbietet. Prüfen Sie im Kreditvertrag, ob die Bank Sondertilgungen zulässt und ob sie dafür Grenzen oder Kosten vorsieht.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Setzen Sie sich sofort mit der Bank in Verbindung und warten Sie nicht mehrere Mahnungen ab. Zahlungsrückstände können zusätzliche Kosten verursachen und unter bestimmten Voraussetzungen die Kündigung des Kredits auslösen.