
Wer zum ersten Mal Geld von einer Bank oder einem Kreditvermittler leihen möchte, sollte drei Fragen beantworten: Was kostet der Kredit insgesamt? Welche Monatsrate passt zum eigenen Budget? Welche Rechte gelten nach dem Vertragsabschluss? Ein Kredit ist ein Darlehen mit festen Rückzahlungsregeln. Die Bank zahlt einen Betrag aus, den Sie später in Raten oder einmalig zurückzahlen. Für die Überlassung des Geldes berechnet sie Zinsen.
Prüfen Sie den Kredit vor der Unterschrift vollständig. Die gewünschte Summe allein reicht als Kriterium nicht aus. Die Rückzahlung muss auch bei unerwarteten Ausgaben dauerhaft in Ihr Budget passen.
Was beim ersten Kredit wirklich zählt
Ein Ratenkredit besteht aus vier Grundgrößen:
- Kreditbetrag: das Geld, das Sie sich leihen.
- Laufzeit: der Zeitraum bis zur vollständigen Rückzahlung.
- Monatsrate: der Betrag, den Sie regelmäßig zahlen.
- Gesamtrückzahlung: geliehenes Geld plus alle verpflichtenden Kosten.
Die Zinsen bezahlen Sie für das geliehene Geld. Der Sollzins zeigt die reinen Zinskosten. Der effektive Jahreszins enthält zusätzlich die verpflichtenden Kreditkosten. Deshalb eignet er sich besser, um Angebote zu vergleichen. Die Höhe des Zinssatzes hängt unter anderem von Leitzinsen, persönlicher Bonität, Einkommen, Laufzeit, Sicherheiten und Verwendungszweck ab. Eine verständliche Erklärung zu diesen Faktoren bietet der Überblick zu Kreditzinsen.
Eine längere Laufzeit senkt häufig die Monatsrate. Sie verlängert aber die Zinszahlung, sodass die Gesamtrückzahlung steigt. Bei einer kurzen Laufzeit sind die Raten meist höher, der Kredit kann insgesamt aber günstiger sein. Vergleichen Sie deshalb immer die Monatsrate und den Gesamtbetrag.
Beispiel für die Kreditentscheidung
Angenommen, Sie benötigen Geld für eine notwendige Anschaffung. Vor dem Antrag sollten Sie nicht einfach die maximal angebotene Summe auswählen. Prüfen Sie zuerst:
- Wie viel Geld fehlt tatsächlich?
- Wie viel bleibt nach Miete, Energie, Versicherungen, Lebensmitteln und bestehenden Verpflichtungen für die Rate übrig?
- Bleibt noch ein Puffer für Reparaturen, Krankheit oder andere ungeplante Ausgaben?
- Wie verändert sich die Gesamtrückzahlung bei einer längeren oder kürzeren Laufzeit?
Die Rate muss unter dem Betrag liegen, der nach allen regelmäßigen Ausgaben übrig bleibt. Ein vollständiger Haushaltsplan mit einem zusätzlichen Puffer verhindert, dass Sie die monatliche Belastung zu knapp berechnen.
So prüfen Sie die eigene Kreditfähigkeit
Bei Verbraucherkrediten prüfen Banken meist, ob Sie volljährig sind, in Deutschland wohnen, ein eigenes Bankkonto haben, regelmäßig verdienen und ausreichend kreditwürdig sind. Die Bonität beschreibt, wie wahrscheinlich eine Person ihre finanziellen Verpflichtungen zurückzahlt.
Kreditgeber nutzen dafür unter anderem Informationen von Auskunfteien wie der SCHUFA. Dort können zum Beispiel Zahlungserfahrungen, laufende Verträge und Kontoeröffnungen gespeichert sein. Ein Score ist ein statistischer Wert, der das Ausfallrisiko einschätzt. Was ein bestimmter Wert bedeutet, hängt vom Verfahren und von der Bewertung des Kreditgebers ab. Die Darstellung von Bonitätsstufen bei Finanzen.net nennt einen Score von mehr als 97,5 Prozent als sehr geringes und einen Wert unter 90 Prozent als höheres Ausfallrisiko.
Vor dem Antrag sollten Sie daher prüfen, ob Ihre persönlichen Daten bei der Auskunftei korrekt sind. Falsche oder veraltete Angaben lassen sich berichtigen. Ein Kreditangebot ohne Bonitätsprüfung ist kein sicherer Ausweg. Seriöse Kreditgeber prüfen die Rückzahlungsfähigkeit, weil der Kredit sonst für beide Seiten ein hohes Risiko darstellt.
Für den Antrag sollten Sie Ihre regelmäßigen Einnahmen und Ausgaben vollständig zusammentragen. Dazu gehören auch Unterhaltszahlungen, andere Kredite, Ratenkäufe und wiederkehrende Kartenzahlungen. Verschweigt ein Antrag bestehende Verpflichtungen, entsteht kein sicherer Kredit, sondern eine unvollständige Entscheidungsgrundlage.
Angebote richtig vergleichen
Vergleichen Sie Kreditangebote nach dem effektiven Jahreszins und der Gesamtrückzahlung. Eine niedrige Monatsrate zeigt allein nicht, wie teuer der Kredit ist. Prüfen Sie, ob der Vertrag Sondertilgungen erlaubt, welche Kosten eine vorzeitige Rückzahlung verursacht und ob eine Restschuldversicherung enthalten ist.
Eine Restschuldversicherung übernimmt unter bestimmten Bedingungen Raten, etwa bei Arbeitsunfähigkeit oder Arbeitslosigkeit. Sie erhöht die Kreditkosten und passt nicht zu jedem Kredit. Lassen Sie sich die Versicherungskosten getrennt vom Kreditbetrag ausweisen und prüfen Sie die Ausschlüsse.
Auch der Verwendungszweck beeinflusst den Zinssatz. Ein zweckgebundener Kredit für ein Fahrzeug oder eine Immobilie kann andere Bedingungen haben als ein frei verwendbarer Ratenkredit. Bei einer Baufinanzierung gehört außerdem das Eigenkapital zu den wichtigen Einflussgrößen für den Zinssatz. Für langfristige Immobilienkredite empfiehlt der Ratgeber der Sparda-Bank Berlin, auf Tilgung und Sondertilgungsrechte zu achten. Eine Baufinanzierung sollte getrennt von einem gewöhnlichen Konsumentenkredit betrachtet werden, weil Laufzeit, Sicherheiten und Risiken deutlich größer sind.
Kreditkosten im Vergleich
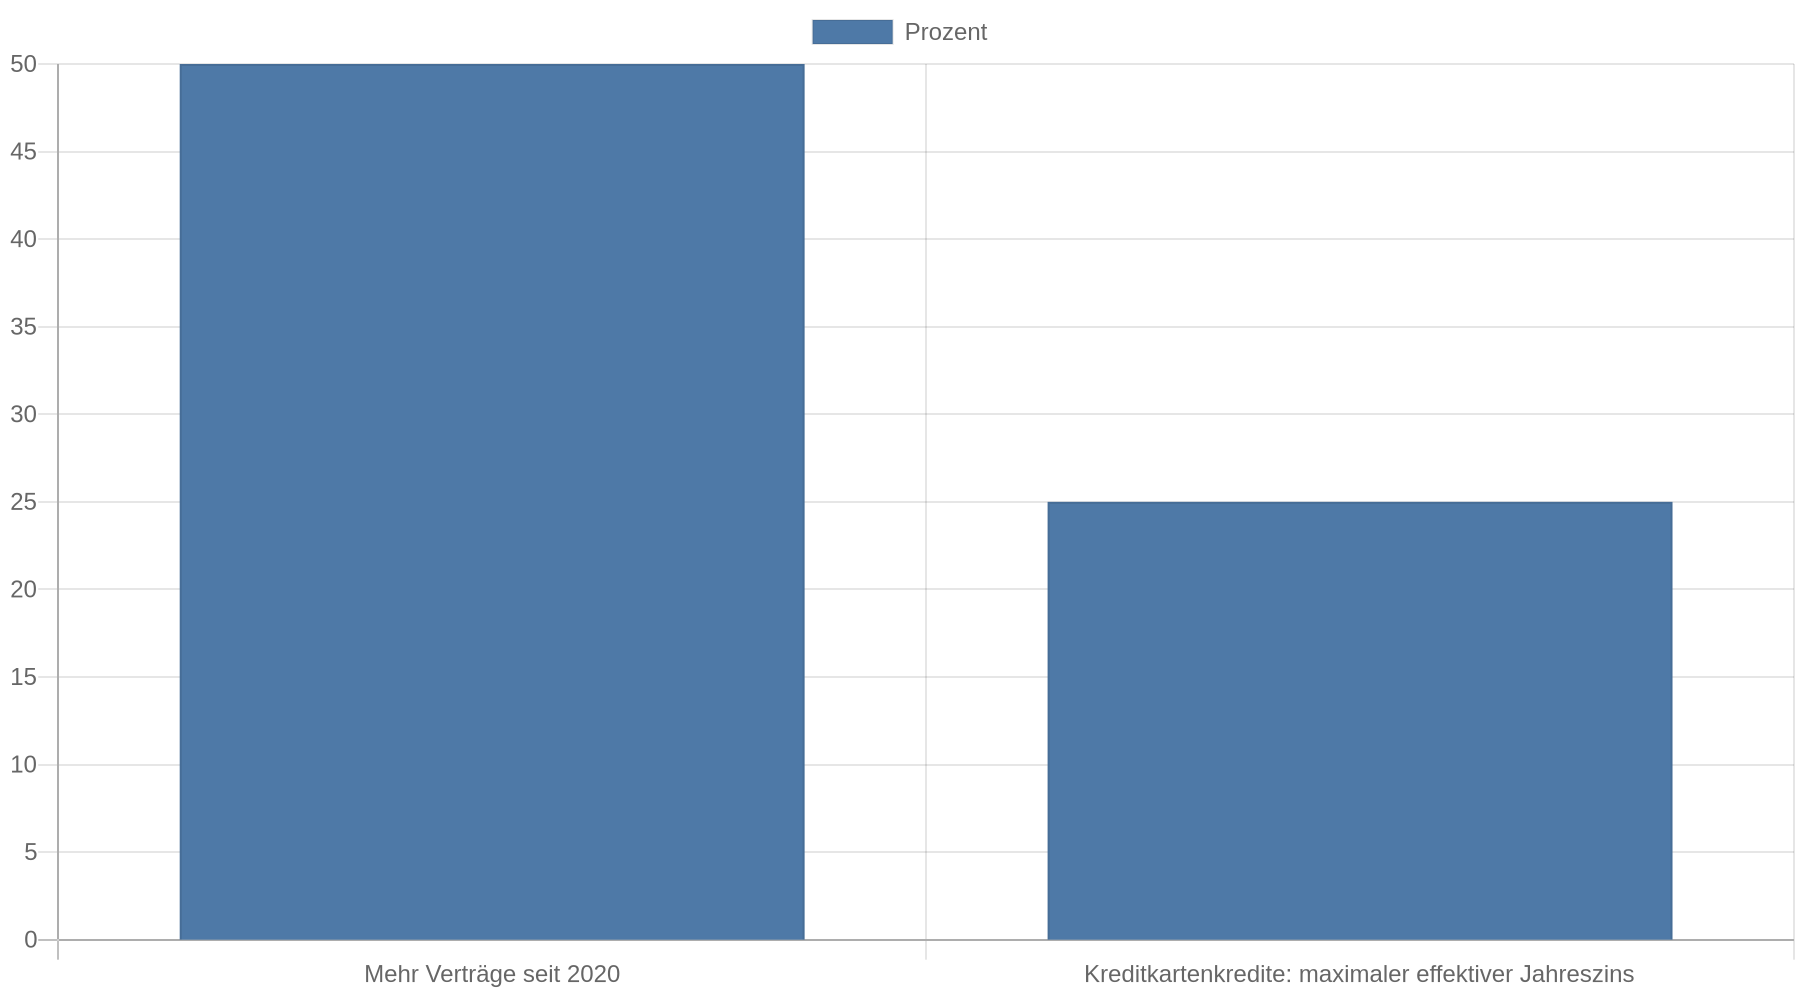
Die folgenden Zahlen zeigen, warum der Zinssatz und die Produktart eine Rolle spielen:
| Bereich | Zahl oder Größenordnung | Bedeutung |
|---|
| Entwicklung seit 2020 | rund 50 Prozent mehr Verträge | Besonders kleinere Kredite prägen den Markt |
| Kreditkartenkredite | bis zu 25 Prozent effektiver Jahreszins | Teilzahlung kann deutlich teurer sein |
Die Angaben stammen aus der BaFin-Einschätzung zur Konsumfinanzierung. Ein Kreditkartenrahmen ist deshalb nicht automatisch eine günstige Alternative zum Ratenkredit. Besonders riskant wird die Teilzahlung, wenn nur die niedrige Mindestrate beglichen wird. Prüfen Sie den Zinssatz Ihrer Kreditkarte und zahlen Sie offene Beträge möglichst vollständig zurück, wenn das finanziell möglich ist.
Welche Rechte Kreditnehmer haben
Bei einem Verbraucherdarlehen gilt grundsätzlich ein 14-tägiges Widerrufsrecht. Die Frist beginnt, wenn der Vertrag vollständig vorliegt und die gesetzlich erforderlichen Informationen erteilt wurden. Das Widerrufsrecht gilt nach den Informationen der Verbraucherzentrale grundsätzlich auch für Null-Prozent-Finanzierungen ab 200 Euro.
Lesen Sie die Widerrufsinformation im Vertrag genau. Wenn das Geld bereits ausgezahlt wurde, müssen Sie die erhaltenen Beträge nach einem wirksamen Widerruf zurückzahlen. Wie die Rückabwicklung abläuft, hängt vom Vertrag und vom Zeitpunkt der Auszahlung ab.
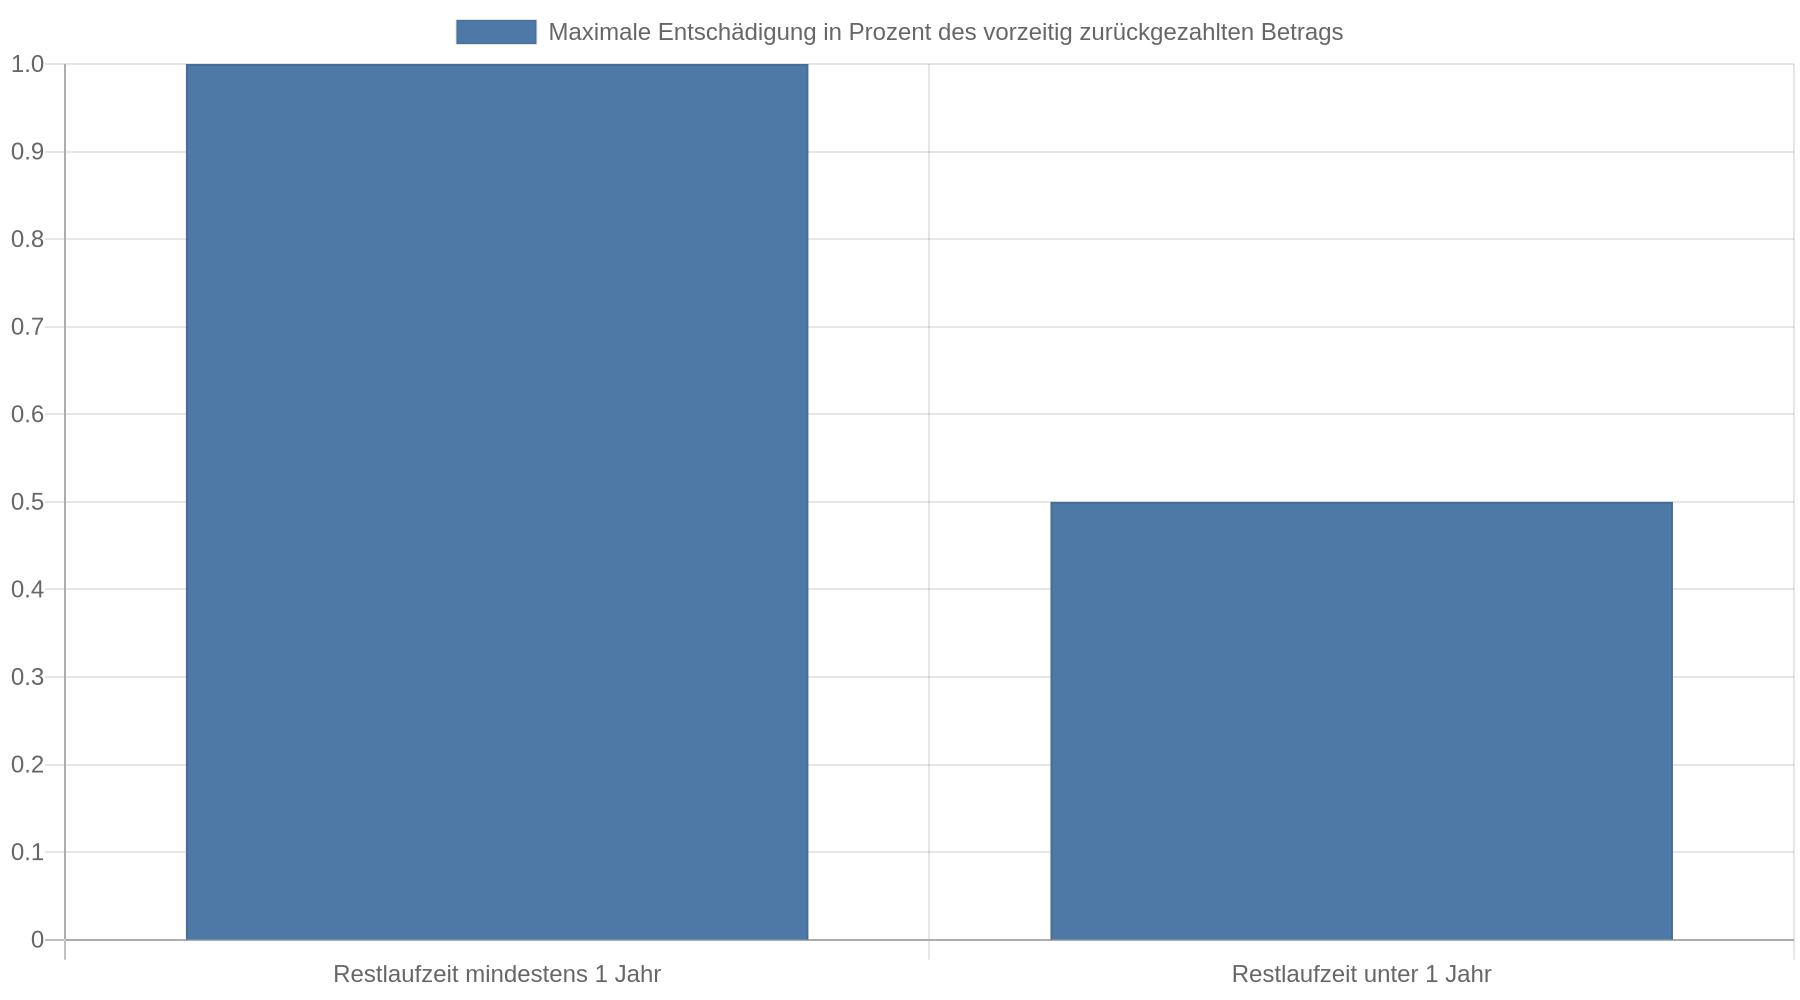
Sie dürfen Verbindlichkeiten aus einem Verbraucherdarlehen jederzeit ganz oder teilweise vorzeitig zurückzahlen; bei einem fest verzinsten Kredit kann die Bank dafür eine Vorfälligkeitsentschädigung verlangen. Sie ist grundsätzlich auf 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt. Bei einer Restlaufzeit von weniger als einem Jahr liegt die Obergrenze bei 0,5 Prozent.
 Prüfen Sie vor einer Sondertilgung, ob Ihr Vertrag zusätzliche kostenfreie Rückzahlungen erlaubt.
Ratenrückstände sollten Sie sofort mit dem Kreditgeber klären. Bei Verträgen ab dem 21. März 2016 darf die Bank wegen Zahlungsverzugs nur unter bestimmten gesetzlichen Voraussetzungen kündigen. Dazu müssen mindestens zwei aufeinanderfolgende Raten ganz oder teilweise ausstehen und der Rückstand muss einen bestimmten Mindestanteil erreichen. Warten Sie bei Zahlungsschwierigkeiten nicht auf die Kündigung, sondern suchen Sie frühzeitig eine anerkannte Schuldnerberatung auf.
Mini- und Kurzzeitkredite besonders genau prüfen
Kredite unter 200 Euro sowie bestimmte kurzfristige Kleinkredite unterliegen nicht in allen Fällen den üblichen Verbraucherschutzregeln. Die BaFin weist darauf hin, dass bei solchen Produkten ein schriftlicher Vertrag nicht immer vorgeschrieben ist und ein Widerrufsrecht nur bei Fernabsatzverträgen oder Verträgen außerhalb von Geschäftsräumen besteht. Einzelne Zusatzkosten, etwa für eine besonders schnelle Auszahlung oder eine Ratenverlängerung, können den tatsächlichen Preis deutlich erhöhen.
Achten Sie bei einem Mini- oder Kurzzeitkredit nicht nur auf den beworbenen Betrag. Prüfen Sie den Gesamtbetrag, jeden Aufpreis und die Folgen einer verspäteten Zahlung. Schließen Sie den Vertrag nicht ab, wenn eine klare Kostenübersicht fehlt.
Unseriöse Kreditangebote erkennen
Seien Sie vorsichtig, wenn ein Anbieter Geld verlangt, bevor ein Kreditvertrag zustande kommt. Zu den Warnzeichen gehören Vorauszahlungen, kostenpflichtige Nachnahmen, unnötige Versicherungen und eine Prepaid-Karte als angebliche Voraussetzung. Diese Warnzeichen nennt die Verbraucherzentrale zu unseriösen Krediten.
Auch Versprechen eines Kredits ohne jede Bonitätsprüfung sollten Sie kritisch prüfen. Eine seriöse Kreditentscheidung berücksichtigt Einkommen, bestehende Schulden und Rückzahlungsfähigkeit. Ein Vermittler, der vorab Gebühren fordert oder den Abschluss weiterer Produkte verlangt, erhöht Ihr Risiko, ohne die Finanzierung zu sichern.
Brechen Sie den Kontakt ab, wenn Kosten und Vertragspartner unklar bleiben. Überweisen Sie kein Geld für eine angebliche Bearbeitung, bevor Sie einen vollständigen Vertrag geprüft haben. Prüfen Sie außerdem, ob der Anbieter eine ladungsfähige Anschrift und nachvollziehbare Kontaktmöglichkeiten nennt.
Geld von Freunden oder Familie leihen
Ein privates Darlehen kann unkomplizierter wirken als ein Bankkredit. Es birgt jedoch zwei Risiken: Die Rückzahlung kann ausfallen, und die persönliche Beziehung kann darunter leiden. Die Commerzbank empfiehlt bei privaten Darlehen eine schriftliche Vereinbarung, damit Betrag, Auszahlung, Rückzahlung und mögliche Zinsen eindeutig feststehen.
Halten Sie mindestens diese Punkte schriftlich fest:
- Namen und Anschriften beider Personen
- Darlehensbetrag und Auszahlungsdatum
- Höhe der Raten und ihre Fälligkeit
- vereinbarte Zinsen oder der ausdrückliche Verzicht darauf
- Vorgehen bei einer verspäteten Zahlung
- Unterschriften beider Seiten
Eine klare Vereinbarung schützt beide Beteiligten. Sie ersetzt aber nicht die Prüfung, ob die Rückzahlung tatsächlich möglich ist.
Ein sinnvoller Ablauf für den ersten Kredit
Gehen Sie in dieser Reihenfolge vor:
- Bedarf bestimmen: Leihen Sie nur den für den konkreten Zweck benötigten Betrag.
- Haushalt rechnen: Ziehen Sie alle festen Ausgaben und bestehenden Verpflichtungen vom Einkommen ab.
- Puffer einplanen: Lassen Sie Raum für unregelmäßige Kosten und Einkommensänderungen.
- Angebote vergleichen: Nutzen Sie effektiven Jahreszins, Gesamtrückzahlung und Vertragsbedingungen.
- Vertrag lesen: Prüfen Sie Laufzeit, Rate, Widerruf, Sondertilgung, Verzugsfolgen und Zusatzprodukte.
- Zahlungen sichern: Richten Sie die Rate erst dann ein, wenn die monatliche Belastung dauerhaft tragbar ist.
Wenn die Rate nur ohne ungeplante Rechnungen bezahlbar ist, ist der Kredit zu hoch oder die Laufzeit zu kurz. Bei bestehenden Zahlungsschwierigkeiten sollten Sie vor einem neuen Kredit eine unabhängige Schuldnerberatung aufsuchen.
Kernaussagen
- Rechnen Sie die Gesamtkosten: Vergleichen Sie den effektiven Jahreszins und die Gesamtrückzahlung, nicht nur die Monatsrate.
- Prüfen Sie Ihr Budget: Nach allen festen Ausgaben bleibt bei einer tragfähigen Rate noch ein finanzieller Puffer.
- Lesen Sie Ihre Rechte: Für Verbraucherdarlehen gilt grundsätzlich ein 14-tägiges Widerrufsrecht; vorzeitige Rückzahlungen sind möglich, wobei Grenzen für Entschädigungen gelten.
- Meiden Sie Vorkosten: Vorauszahlungen, Prepaid-Karten und unklare Zusatzverträge sprechen gegen ein seriöses Kreditangebot.
- Halten Sie private Darlehen schriftlich fest: Ein klarer Vertrag schützt Beziehung und Rückzahlungsanspruch.
FAQ
Wie viel Kredit kann ich mir leisten?
Leisten können Sie nur eine Rate, die nach allen regelmäßigen Ausgaben und bestehenden Verpflichtungen dauerhaft übrig bleibt. Planen Sie zusätzlich einen Puffer für unerwartete Kosten ein und wählen Sie den Kreditbetrag nicht nach dem maximal angebotenen Rahmen.
Was ist wichtiger: Monatsrate oder effektiver Jahreszins?
Beide Werte sind wichtig, beantworten aber unterschiedliche Fragen. Die Monatsrate zeigt die laufende Belastung, während der effektive Jahreszins und die Gesamtrückzahlung den Preis des Kredits besser vergleichbar machen.
Wie prüfe ich ein Kreditangebot?
Vergleichen Sie Kreditbetrag, Laufzeit, Monatsrate, effektiven Jahreszins und Gesamtrückzahlung. Lesen Sie die Regelungen zu Widerruf, Sondertilgung, Verzugszinsen, Vorfälligkeitsentschädigung und optionalen Versicherungen.
Kann ich einen Verbraucherkredit widerrufen?
Grundsätzlich besteht bei Verbraucherdarlehen ein 14-tägiges Widerrufsrecht. Die Frist und die Rückabwicklung hängen davon ab, ob der Vertrag vollständig informiert wurde und ob das Geld bereits ausgezahlt wurde.
Sind Kreditkarten günstiger als Ratenkredite?
Das lässt sich nicht pauschal sagen. Bei Kreditkarten kann der effektive Jahreszins für Teilzahlungen laut BaFin bis zu 25 Prozent betragen, weshalb Sie den konkreten Zinssatz und die Kosten der Ratenzahlung prüfen sollten.
Was mache ich, wenn ich eine Rate nicht zahlen kann?
Informieren Sie den Kreditgeber sofort und lassen Sie sich die möglichen Lösungen schriftlich bestätigen. Bei mehreren offenen Rechnungen oder dauerhaft fehlendem Einkommen hilft eine anerkannte Schuldnerberatung besser als ein weiterer kurzfristiger Kredit.
Ist ein privates Darlehen ohne Vertrag gültig?
Eine mündliche Vereinbarung kann zu Beweisproblemen führen und lässt wichtige Fragen offen. Halten Sie Betrag, Auszahlung, Rückzahlung, Zinsen und Fälligkeiten deshalb immer schriftlich fest.