
Wenn Kundinnen und Kunden noch nicht gezahlt haben, aber Miete, Löhne oder Lieferantenrechnungen fällig sind, kann ein Überbrückungskredit die Zeit bis zum erwarteten Zahlungseingang überbrücken. Für Selbstständige und Kleinfirmen müssen Kredithöhe und Rückzahlung zu diesem erwarteten Geldfluss passen. Eine schnelle Auszahlung lässt sich nicht allgemein zusagen: Wie lange die Bearbeitung dauert und ob die Bank den Kredit bewilligt, hängt von der Bank, den Unterlagen und dem Einzelfall ab.
Ein Überbrückungskredit ist ein kurzfristiges Darlehen für eine vorübergehende Finanzierungslücke. Vor der Anfrage sollten Sie deshalb zwei Fragen beantworten: Wie viel Geld fehlt tatsächlich, und aus welcher konkreten Einnahme wird der Kredit zurückgezahlt? Ein Kredit löst keine dauerhaft negative Geschäftsentwicklung.
Berechnen Sie die Lücke und den Rückzahlungsweg
Ermitteln Sie zuerst, wann Geld eingeht und wann Zahlungen fällig werden. Vergleichen Sie dafür die erwarteten betrieblichen Einnahmen mit den Ausgaben im gleichen Zeitraum. Berücksichtigen Sie auch laufende Kosten sowie Steuern und Kreditraten. Der benötigte Kreditbetrag ist die verbleibende Lücke, nicht automatisch die Summe aller offenen Rechnungen.
Legen Sie außerdem fest, welche Einnahme den Kredit tilgen soll. Das kann zum Beispiel eine bereits vereinbarte Kundenzahlung sein. Ist der Zahlungstermin unsicher, planen Sie eine Rückzahlung, die auch bei einer Verzögerung tragbar bleibt. Ein kurzer Liquiditätsplan zeigt, wann Zahlungen fällig werden, welche Zahlungseingänge erwartet werden und welche Rücklagen verfügbar sind. Das hilft der Bank, den Bedarf nachzuvollziehen.
Hier geht es zum passenden Kredit für Selbstständige
Stellen Sie die Unterlagen zusammen, die Ihre Zahlen belegen: etwa aktuelle Geschäftszahlen, Kontoauszüge, offene Forderungen und die dazugehörigen Aufträge oder Rechnungen. Welche Nachweise die Bank verlangt, hängt vom Kredit und vom Institut ab. Ein Ratgeber zu Privatkrediten nennt Einkommensteuerbescheide und eine aktuelle betriebswirtschaftliche Auswertung als häufige Nachweise für Selbstständige. Das ist ein Hinweis auf mögliche Nachfragen, aber keine feste Unterlagenliste für betriebliche Überbrückungskredite.
Vergleichen Sie Kredit, Kontokorrent und Fördermöglichkeiten
Die passende Finanzierung hängt davon ab, wie groß und wie lange die Lücke ist. Ein Kontokorrentrahmen auf dem Geschäftskonto eignet sich für kurzfristige Schwankungen, sofern die Bank ihn einräumt und die Nutzungskosten tragbar sind. Ein festes Darlehen schafft einen klaren Rückzahlungsplan. Bei beiden Varianten sollten Sie Gesamtkosten und Gebühren ebenso vergleichen wie Laufzeit und Bedingungen für eine vorzeitige Rückzahlung.
| Finanzierung | Eignet sich, wenn … | Prüfen Sie besonders … |
|---|---|---|
| Geschäftskonto mit Kontokorrentrahmen | Zahlungseingänge und Ausgaben kurzfristig schwanken | Sollzins, eingeräumten Rahmen und Rückführung |
| Festes betriebliches Darlehen | der Betrag und der Rückzahlungszeitpunkt absehbar sind | Gesamtkosten, Laufzeit und Tilgungsplan |
| Förderkredit oder Bürgschaft | ein Förderprogramm passt oder Sicherheiten fehlen | Förderberechtigung, Antrag vor Kreditvergabe und Bearbeitungsweg |
Ein Förderkredit ist nicht automatisch eine schnelle Notfallfinanzierung. Der ERP-Gründerkredit – StartGeld der KfW richtet sich laut KfW an Gründende, Freiberufler und junge Unternehmen bis zu fünf Jahren. Seit dem 1. Dezember 2025 gelten angepasste Förderbedingungen; auch Betriebsmittel können finanziert werden. Der Antrag läuft über die Hausbank; die KfW übernimmt 80 Prozent des Kreditausfallrisikos. Diese Risikoübernahme ist keine Kreditzusage und sagt nichts über die Bearbeitungszeit aus. Prüfen Sie die aktuellen Bedingungen vor der Antragstellung.
Wenn Sicherheiten fehlen, kann eine Bürgschaft den Zugang zu einem Bankkredit erleichtern. Eine Bürgschaftsbank übernimmt einen Teil des Ausfallrisikos gegenüber der finanzierenden Bank. Nach dem Fördermittelkompass zu Rückbürgschaften von Bund und Ländern sind Bürgschaften grundsätzlich bis zu 80 Prozent des Kreditrisikos möglich; die Bank muss mindestens 20 Prozent selbst tragen
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
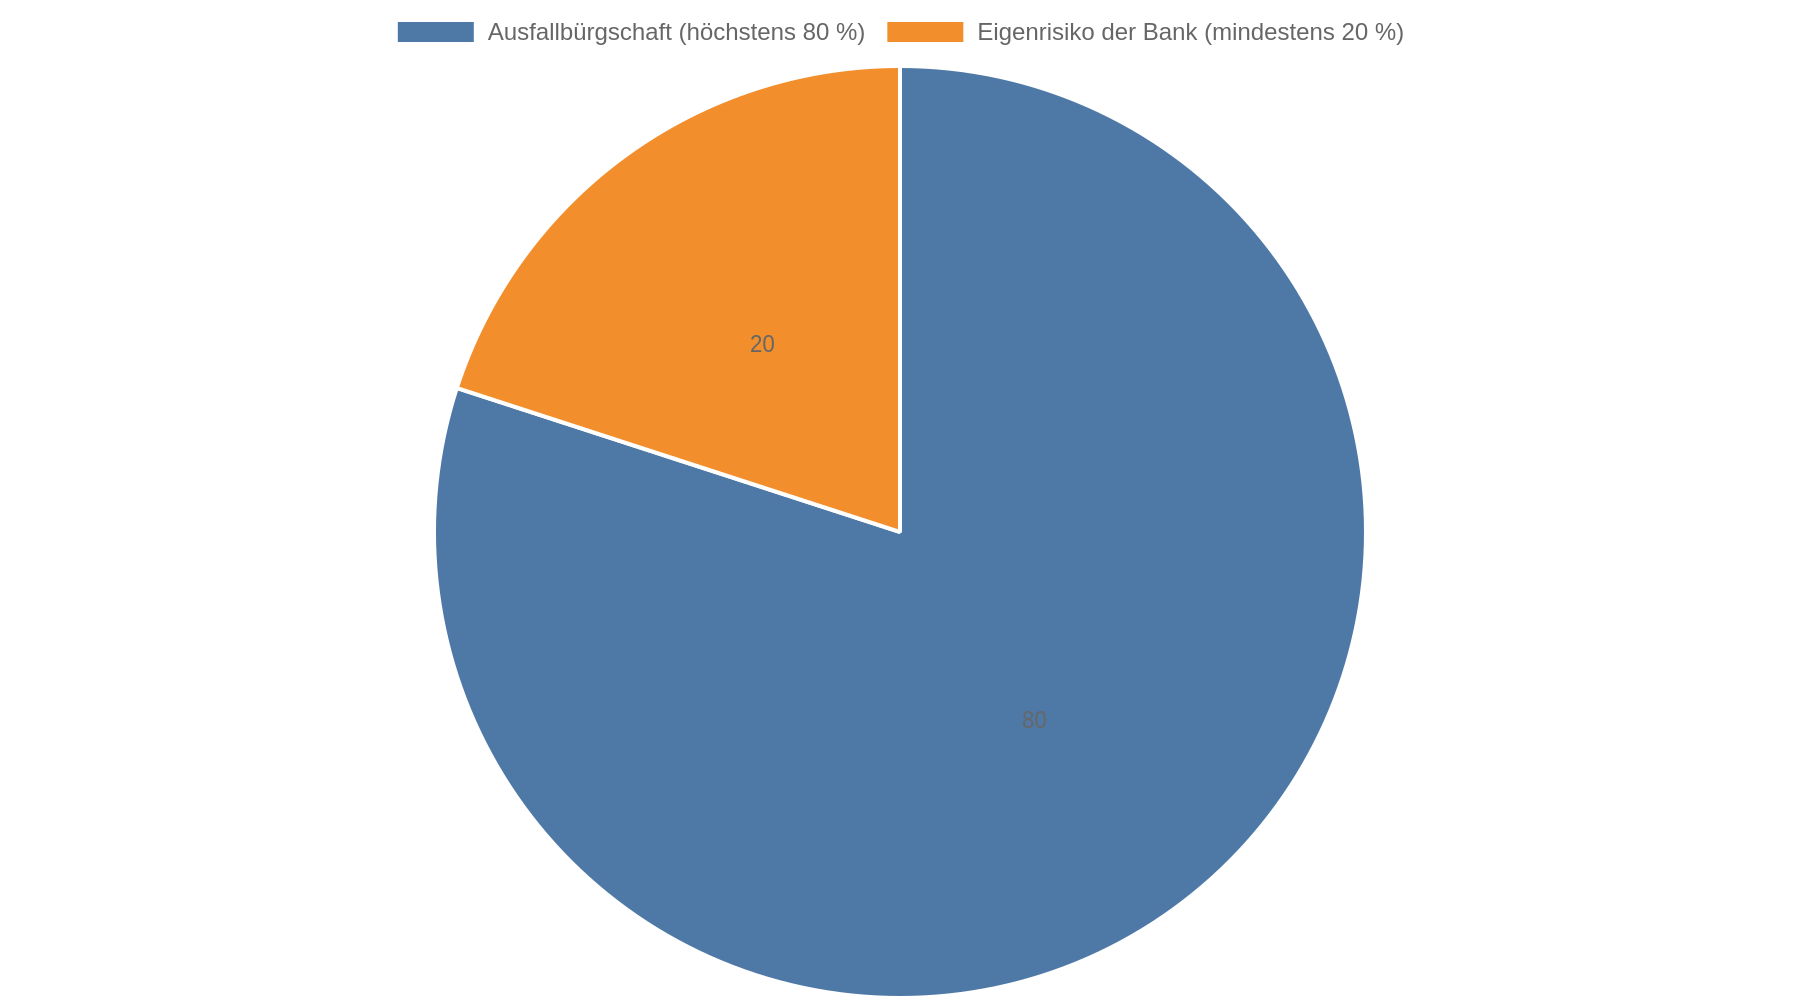 . Der Eintrag nennt Bürgschaften bis zu zwei Millionen Euro pro Kredit- oder Leasingnehmer und eine Förderperiode bis zum 31. Dezember 2027. Es fällt ein Entgelt an. Ob Selbstständige und Freiberufler infrage kommen, hängt auch von der regional zuständigen Bürgschaftsbank ab.
Der Bürgschaftsantrag muss vor der Kreditvergabe gestellt werden. Bereits gewährte Kredite und grundsätzlich auch Umschuldungen bestehender Kredite sind laut Fördermittelkompass ausgeschlossen. Fragen Sie deshalb Ihre Hausbank früh, ob eine Bürgschaft infrage kommt und welche Stelle in Ihrem Bundesland zuständig ist.
Für Bayern gelten bei Staatsbürgschaften eigene Regeln. Das Bürgerserviceportal Büchenbach nennt für diese Bürgschaften ein einmaliges Antragsentgelt von 0,5 Prozent des Bürgschaftsbetrags, mindestens 250 Euro, sowie ein jährliches Entgelt von mindestens 0,5 Prozent. Diese Angaben gelten für Bayern und lassen sich nicht auf andere Bundesländer übertragen.
Prüfen Sie Kosten und Vertragsbedingungen
Vergleichen Sie nicht allein den Zinssatz. Entscheidend ist, was Sie über die gesamte Laufzeit zahlen und welche Kosten zusätzlich anfallen. Lassen Sie sich die monatliche Rate, die Gesamtsumme und mögliche Gebühren schriftlich nennen. Klären Sie außerdem, ob Sie den Kredit vorzeitig zurückzahlen dürfen und ob dafür Kosten entstehen.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
Ein Kredit mit kurzer Laufzeit kann die Zinskosten begrenzen, setzt aber voraus, dass die Rückzahlung dann tatsächlich möglich ist. Wenn ein Zahlungseingang verspätet kommt, kann eine zu knappe Laufzeit die nächste Liquiditätslücke verursachen. Prüfen Sie deshalb, ob Rate und Laufzeit auch dann tragbar bleiben, wenn sich der erwartete Geldeingang verschiebt.
Bei einem privaten Ratenkredit für Selbstständige gelten andere Maßstäbe als bei einem betrieblichen Darlehen. Ein privat aufgenommener Kredit kann die geschäftliche Lücke zwar finanzieren, belastet aber Ihre persönliche Rückzahlungsfähigkeit. Vergleichen Sie auch hier die Gesamtkosten und lesen Sie genau, ob der Vertrag eine vorzeitige Ablösung regelt. Verbraucherzentrale-Hinweise zu Restschuldversicherungen beziehen sich auf Verbraucherkredite; ihre Aussagen lassen sich nicht ohne Weiteres auf betriebliche Finanzierungen übertragen.
So gehen Sie bei dringendem Finanzbedarf vor
Rufen Sie zuerst Ihre Hausbank an und nennen Sie den konkreten Fehlbetrag, die Fälligkeit der Zahlungen und den erwarteten Rückzahlungseingang. Fragen Sie nach einem kurzfristigen betrieblichen Darlehen, einem Kontokorrentrahmen und, falls Sicherheiten fehlen, nach einer möglichen Bürgschaft. Lassen Sie sich sagen, welche Unterlagen noch fehlen und ob ein Förderkredit für Ihren Fall überhaupt passt.
Holen Sie, soweit die Frist es zulässt, weitere Angebote ein. Vergleichen Sie dabei dieselbe Kreditsumme und Laufzeit, damit Kosten und Raten nebeneinander verständlich sind. Prüfen Sie den Vertrag auch dann genau, wenn Sie den Kredit über eine Vermittlung oder online finden. Zahlen Sie keine Vorabgebühr für eine angebliche Kreditzusage, ohne Zweck, Empfänger und Vertragsgrundlage genau zu prüfen.
Wenn die Bank ablehnt, fragen Sie nach dem konkreten Grund. Fehlende Unterlagen lassen sich nachreichen; bei fehlenden Sicherheiten kann eine Bürgschaft eine mögliche Gesprächsoption sein. Ist die Rückzahlung dagegen aus den erwarteten Einnahmen nicht darstellbar, vergrößert ein zusätzlicher Kredit die Belastung. Dann sollten Sie mit Gläubigern früh über Zahlungsziele sprechen und eine unabhängige Schuldner- oder Unternehmensberatung einbeziehen.
Kernaussagen
- Berechnen Sie den Fehlbetrag genau: Nehmen Sie nur den Betrag auf, der bis zum erwarteten Zahlungseingang tatsächlich fehlt.
- Belegen Sie die Rückzahlung: Ordnen Sie dem Kredit eine konkrete Einnahme zu und planen Sie eine Verzögerung ein.
- Vergleichen Sie die Gesamtkosten: Prüfen Sie neben dem Zinssatz auch Gebühren, Laufzeit, Rate und Kosten einer vorzeitigen Ablösung.
- Beantragen Sie Bürgschaften früh: Der Antrag muss vor der Kreditvergabe gestellt werden; eine Bürgschaft garantiert keine Kreditentscheidung oder schnelle Auszahlung.
- Prüfen Sie Förderkredite auf Eignung: KfW-Programme haben bestimmte Zielgruppen und Antragswege und sind nicht automatisch eine kurzfristige Notfalllösung.
FAQ
Wie schnell bekomme ich einen Überbrückungskredit?
Eine verlässliche allgemeine Bearbeitungs- oder Auszahlungsfrist gibt es nicht. Sie hängt unter anderem von der Bank, der Vollständigkeit Ihrer Unterlagen und einer möglichen Bürgschaft ab. Fragen Sie das Institut direkt, wann es voraussichtlich über den Kredit entscheidet und das Geld auszahlt.
Bekomme ich einen Kredit, wenn mir Sicherheiten fehlen?
Fehlende Sicherheiten schließen eine Finanzierung nicht automatisch aus. Eine Bürgschaftsbank kann einen Teil des Kreditrisikos übernehmen, sofern Betrieb, Vorhaben und Antrag die jeweiligen Voraussetzungen erfüllen. Die Bank prüft den Kredit weiterhin selbst.
Kann ich einen KfW-Kredit direkt bei der KfW beantragen?
Beim ERP-Gründerkredit – StartGeld läuft der Antrag über die Hausbank. Klären Sie dort zunächst, ob Ihr Unternehmen und der Finanzierungszweck die aktuellen Voraussetzungen erfüllen.
Was mache ich, wenn die erwartete Zahlung später eingeht?
Kontaktieren Sie die Bank, bevor Sie eine Rate oder andere Zahlung nicht leisten können, und teilen Sie den neuen Zahlungstermin mit. Prüfen Sie zugleich, ob Sie Ausgaben verschieben oder mit Gläubigern eine spätere Fälligkeit vereinbaren können. Nehmen Sie nicht ungeprüft einen zweiten Kredit auf, um den ersten zu bedienen.