
Wer in Deutschland Geld leihen möchte, sollte zuerst die Monatsrate, die Gesamtkosten und die Vertragsbedingungen prüfen. Ein fairer Kredit passt zum Einkommen, nennt alle Kosten offen und verlangt keine Vorauszahlung für die Vermittlung.
Vor der Zusage prüft die Bank die Kreditwürdigkeit. Dazu fragt sie häufig die SCHUFA an, die größte deutsche Auskunftei für Zahlungsdaten. Diese Anfrage verschlechtert den Vergleich nicht automatisch. Einige Kreditvergleiche nutzen eine SCHUFA-neutralen Anfrage, die nicht als konkreter Kreditantrag gilt.
In fünf Schritten geht es von der Finanzplanung über den Angebotsvergleich bis zur Vertragsprüfung. Eine längere Laufzeit senkt zwar die Monatsrate, verlängert aber die Zinszahlung. Berechnen Sie deshalb vor der Entscheidung die Gesamtkosten.
Schritt 1: Den tatsächlichen Finanzbedarf berechnen
Leihen Sie nur den Betrag, den Sie für einen konkreten Zweck brauchen. Eine Reserve „für alle Fälle“ erhöht die Kreditsumme und damit die Rückzahlung. Bei einer Umschuldung ermitteln Sie zuerst die alten Restschulden, Ablösebeträge und Gebühren.
Prüfen Sie anschließend Ihr monatliches Budget. Ziehen Sie von den regelmäßigen Einnahmen alle festen Ausgaben ab, darunter:
- Miete oder Baufinanzierung
- Energie, Versicherungen und Abonnements
- Unterhalt und regelmäßige Zahlungen
- bestehende Kreditraten
- Ausgaben für Lebensmittel und Mobilität sowie für Rücklagen
Der verbleibende Betrag ist nicht automatisch eine sichere Kreditrate. Rechnen Sie auch mit einer ungeplanten Reparatur, einem höheren Energieabschlag oder einem vorübergehenden Einkommensausfall. Setzen Sie die Rate deshalb niedriger an als den gesamten Überschuss.
Beispiel für die Budgetprüfung
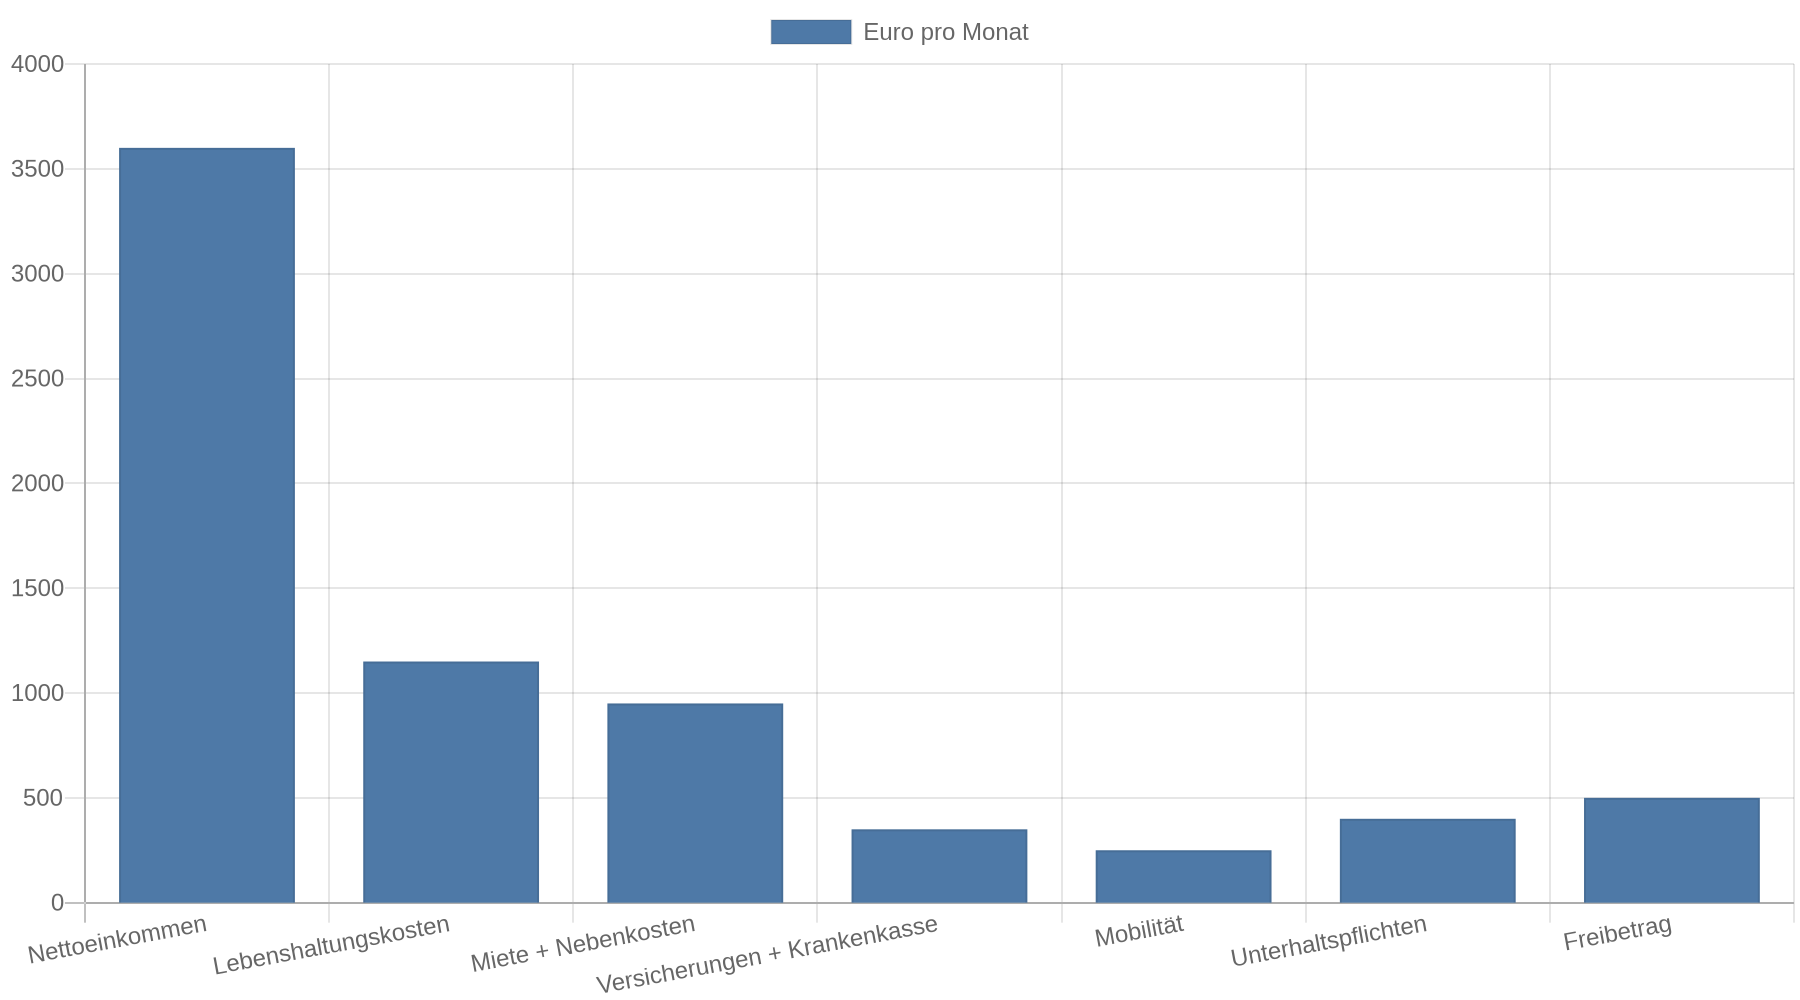
Die Bank nimmt eine ähnliche Prüfung vor. Wenn die Rate den sogenannten Freibetrag übersteigt, also den Betrag, der nach berücksichtigten Ausgaben und gesetzten Pauschalen für die Rückzahlung verfügbar bleibt, wird der Kreditantrag abgelehnt. Eine längere Laufzeit senkt die Monatsrate und erhöht damit die Chance, dass die Rate in das Budget passt. Sie macht den Kredit jedoch teurer, wenn der Zinssatz gleich bleibt. Die Auswirkungen der Laufzeit auf Rate und Annahme sollten deshalb gemeinsam betrachtet werden.
Schritt 2: Angebote nach Gesamtkosten vergleichen
Vergleichen Sie Kredite anhand des effektiven Jahreszinses und des Gesamtbetrags. Der effektive Jahreszins umfasst den nominalen Zinssatz und bestimmte weitere Kreditkosten. Der Gesamtbetrag zeigt, wie viel Sie während der gesamten Laufzeit zurückzahlen.
Eine niedrige Monatsrate sagt allein wenig über den Preis aus. Sie entsteht häufig durch eine lange Laufzeit. Stellen Sie deshalb mindestens diese Angaben nebeneinander:
| Vergleichspunkt | Woran Sie ihn erkennen | Warum er zählt |
|---|---|---|
| Kreditsumme | Auszahlungsbetrag im Angebot | Zeigt, wie viel Geld tatsächlich zur Verfügung steht |
| Effektiver Jahreszins | Prozentangabe im Kreditangebot | Erleichtert den Vergleich verschiedener Angebote |
| Monatsrate | Fester oder variabler Rückzahlungsbetrag | Muss dauerhaft ins Haushaltsbudget passen |
| Laufzeit | Anzahl der Raten oder Monate | Eine längere Laufzeit senkt die Rate, verlängert aber die Zinszahlung |
| Gesamtbetrag | Summe aller Rückzahlungen | Zeigt die tatsächlichen Gesamtkosten |
| Sondertilgung | Regelung für zusätzliche Rückzahlungen | Kann die Laufzeit und Zinskosten verkürzen |
| Ratenpause | Bedingungen für eine Zahlungspause | Hilft nur, wenn die Voraussetzungen und Kosten klar sind |
Achten Sie außerdem auf freiwillige Zusatzprodukte. Eine Restschuldversicherung, eine Prepaid-Karte oder ein angebliches Servicepaket erhöht den Preis und gehört nicht automatisch zu einem sinnvollen Kredit. Fragen Sie ausdrücklich, ob ein Zusatzprodukt Voraussetzung für die Auszahlung ist und welche Kosten es verursacht.
Bei einer Umschuldung zählt der Vergleich mit dem bestehenden Kredit. Ein neuer Vertrag lohnt sich nur, wenn die Gesamtkosten einschließlich möglicher Ablöse- und Zusatzkosten niedriger sind oder die neue Rate das Budget nachweisbar entlastet.
Schritt 3: Anbieter und Vermittler auf Seriosität prüfen
Ein Kreditvermittler vergibt das Geld nicht selbst. Er leitet Ihre Anfrage an Banken weiter. Bei seriösen Angeboten erhält er eine Vergütung, wenn der Kredit zustande kommt und ausgezahlt wird. Die Verbraucherzentrale warnt vor Vorauszahlungen, Nachnahmegebühren und unnötigen Zusatzverträgen.
Brechen Sie den Vorgang ab, wenn ein Anbieter vor der Prüfung oder Auszahlung Geld verlangt. Das gilt etwa für:
- Bearbeitungsgebühren im Voraus
- Gebühren für einen angeblich sicheren Zugang zu einer Bank
- kostenpflichtige Nachnahme-Sendungen
- Prepaid-Karten als Bedingung für den Kredit
- Versicherungen oder Mitgliedschaften ohne klaren Nutzen
Seien Sie auch bei Versprechen wie „ohne SCHUFA“ oder besonders schneller Hilfe vorsichtig. Kreditgeber müssen die Kreditwürdigkeit prüfen. Ein Angebot ohne jede Bonitätsprüfung passt deshalb nicht zu einer normalen seriösen Kreditvergabe. Kredite aus dem Ausland, die als „Schweizer Kredite“ beworben werden, haben laut Verbraucherzentrale häufig höhere Kosten und begrenzte Kreditsummen.
Eine negative SCHUFA-Auskunft lässt sich nicht durch eine kostenpflichtige „Löschung“ beseitigen. Prüfen Sie stattdessen, ob die gespeicherten Daten richtig und noch zulässig gespeichert sind. Falsche Angaben sollten Sie beim Unternehmen und bei der Auskunftei korrigieren lassen.
Schritt 4: Identität und Unterlagen sicher übermitteln
Vor der Auszahlung muss die Bank feststellen, wer den Kredit beantragt. Je nach Verfahren identifizieren Sie sich per Video, mit einem Ausweisdokument oder über das Online-Banking. Die Begriffe bedeuten Verschiedenes: Identifizieren heißt, die Person festzustellen. Legitimieren heißt, diesen Nachweis rechtlich zu bestätigen. Authentifizieren heißt, den Zugang oder die Handlung zu prüfen. Eine verständliche Erklärung dieser Schritte der Identitätsprüfung zeigt, wie der Ablauf funktioniert.
Übermitteln Sie persönliche Unterlagen nur über die sichere Internetseite oder App des Kreditgebers. Prüfen Sie die Internetadresse, den Namen des Unternehmens und die Kontaktdaten. Senden Sie Ausweiskopien nicht an eine unbekannte Adresse aus einer Werbe-E-Mail.
Typische Nachweise sind Einkommensbelege, Kontoauszüge oder Angaben zu bestehenden Verbindlichkeiten. Machen Sie keine falschen Angaben zu Einkommen, Beschäftigung oder Schulden. Die Bank bewertet diese Informationen gemeinsam mit der SCHUFA-Auskunft und weiteren Kriterien. Eine bewusste Falschangabe gefährdet den Vertrag und die Rückzahlung.
Bevor Sie eine Anfrage absenden, klären Sie, ob sie SCHUFA-neutral erfolgt oder bereits als konkreter Kreditantrag gilt. Ein Vergleich mit neutraler Anfrage kann Angebote sammeln, ohne mehrere förmliche Kreditanträge auszulösen. Die genaue Bezeichnung steht in den Bedingungen des Vergleichsportals.
Schritt 5: Vertrag prüfen und Widerrufsfrist nutzen
Lesen Sie vor der Unterschrift die Europäische Standardinformation für Verbraucherkredite und den Kreditvertrag. Prüfen Sie vor allem Kreditsumme, Rate, Laufzeit, effektiven Jahreszins, Gesamtbetrag und Zusatzkosten. Die Rate muss auch bezahlbar bleiben, wenn einzelne Ausgaben steigen oder Ihr Einkommen vorübergehend sinkt.
Achten Sie auf die Bedingungen für Sondertilgungen, Ratenpausen und eine vorzeitige Rückzahlung. Banken bieten solche Möglichkeiten an, aber die konkreten Voraussetzungen stehen im Vertrag. Eine Ratenpause verschiebt die Belastung und beseitigt die Zahlungspflicht nicht. Bei einer vorzeitigen Rückzahlung oder Umschuldung sollten Sie deshalb nach möglichen Kosten und dem genauen Ablauf fragen.
Bei einem Verbraucherdarlehen besteht grundsätzlich ein Widerrufsrecht. Sie müssen den Widerruf nicht begründen. Prüfen Sie die Widerrufsinformation sorgfältig und bewahren Sie Vertrag, E-Mails und Nachweise über den Versand auf. Eine fehlerhafte oder fehlende Belehrung kann die Frist beeinflussen. Zur Reichweite eines sogenannten fortbestehenden Widerrufsrechts gibt es jedoch unterschiedliche Gerichtsentscheidungen, weshalb eine individuelle rechtliche Prüfung sinnvoll ist. Creditplus erläutert Frist und Folgen des Kreditwiderrufs.
Nach einem wirksamen Widerruf muss der Kreditnehmer den erhaltenen Betrag zurückzahlen. Prüfen Sie vor einem Widerruf den konkreten Vertrag und die dort genannte Abwicklung.
So beeinflussen Laufzeit und Rate die Kosten
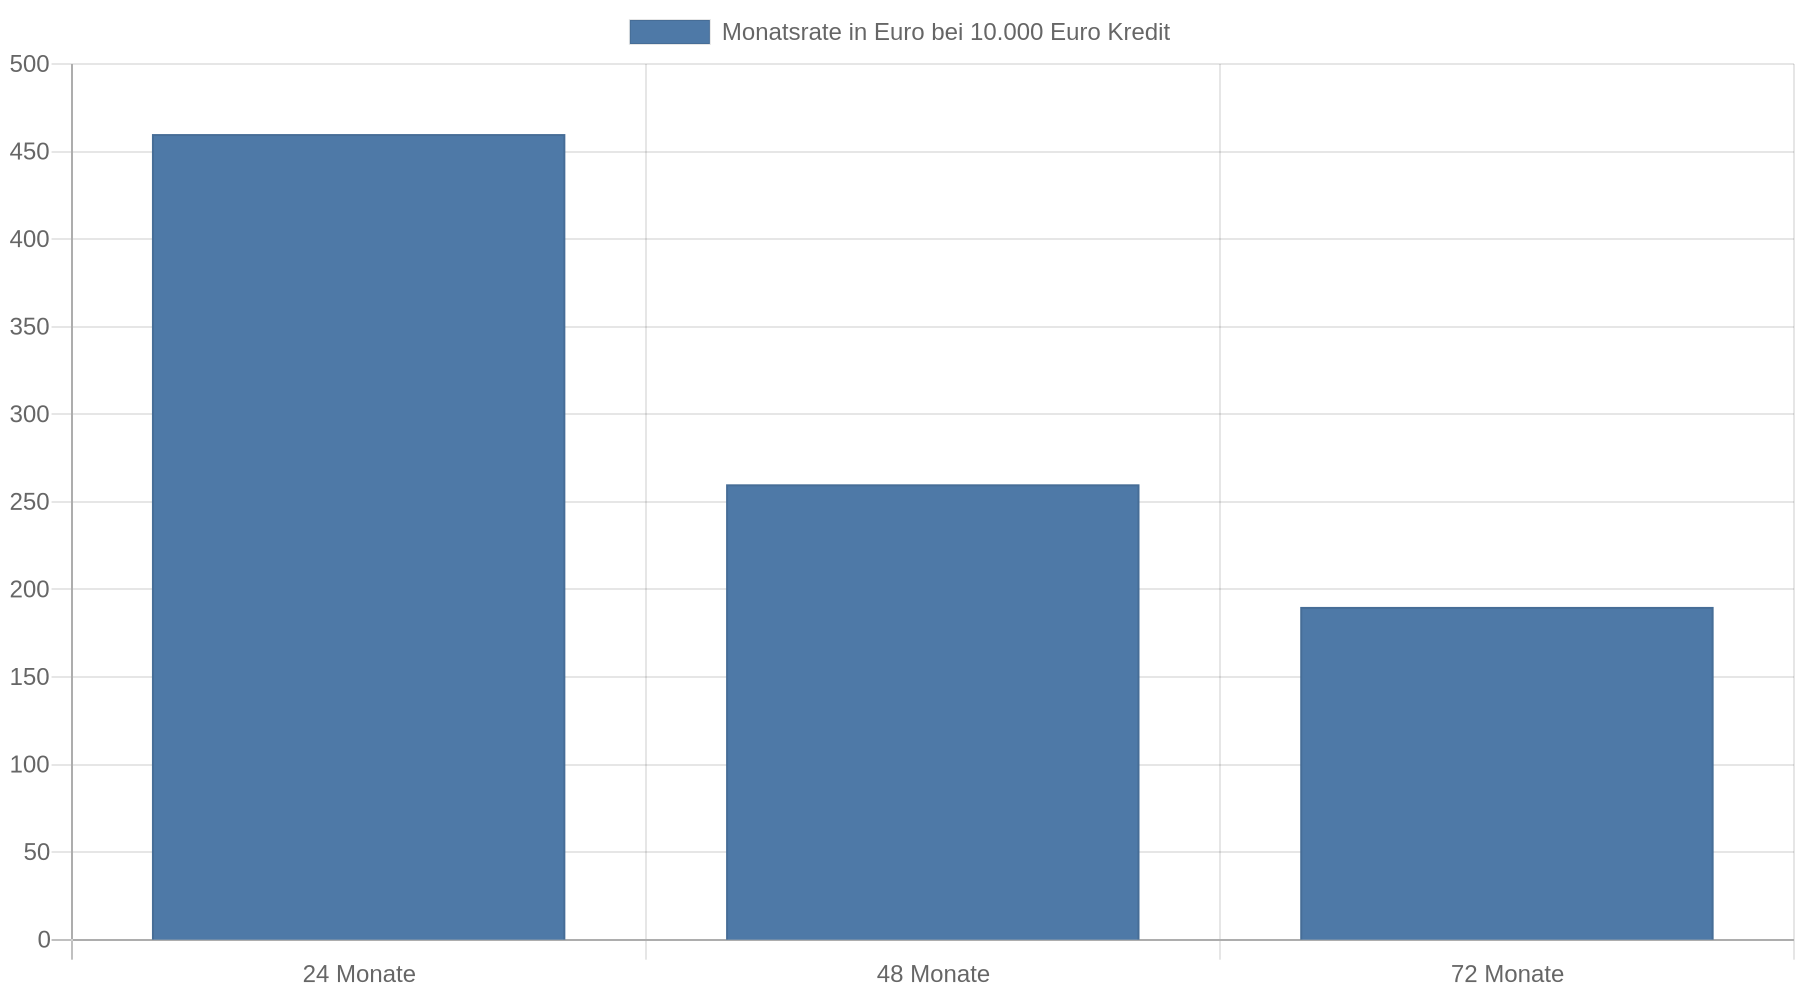
Die wichtigste Zielkonkurrenz lässt sich ohne komplizierte Rechnung erklären:
Kürzere Laufzeit  → höhere Monatsrate  → meist geringere Zinskosten
Längere Laufzeit  → niedrigere Monatsrate → meist höhere Zinskosten
Eine längere Laufzeit ist sinnvoll, wenn die kurze Rate das Haushaltsbudget übersteigt und dadurch eine Ablehnung oder Zahlungsprobleme drohen. Wählen Sie die Laufzeit trotzdem nicht nur nach der niedrigsten Monatsrate. Vergleichen Sie immer den Gesamtbetrag und prüfen Sie, ob Sondertilgungen ohne hohe Zusatzkosten möglich sind.
Ein fairer Kredit ist daher die Kombination aus tragbarer Rate, überschaubarer Laufzeit und transparentem Gesamtpreis. Die niedrigste Rate erfüllt diese drei Bedingungen nicht automatisch.
Kernaussagen
- Berechnen Sie zuerst die tragbare Rate: Ziehen Sie feste Ausgaben, bestehende Schulden und einen Puffer vom Einkommen ab, bevor Sie einen Kreditbetrag auswählen.
- Vergleichen Sie den Gesamtbetrag: Eine lange Laufzeit senkt die Monatsrate, verlängert aber die Zinszahlung und erhöht häufig die Gesamtkosten.
- Zahlen Sie keine Vorausgebühren: Seriöse Kreditvermittler verlangen kein Geld, bevor ein Kredit tatsächlich zustande kommt und ausgezahlt wird.
- Prüfen Sie den Vertrag vor der Unterschrift: Achten Sie auf effektiven Jahreszins, Zusatzprodukte, Sondertilgungen, Ratenpausen und Widerrufsinformationen.
- Behandeln Sie „ohne SCHUFA“-Versprechen kritisch: Eine seriöse Kreditvergabe setzt eine Prüfung der Kreditwürdigkeit voraus.
FAQ
Was bedeutet ein fairer Kredit?
Ein fairer Kredit hat eine dauerhaft bezahlbare Rate, transparente Gesamtkosten und verständliche Vertragsbedingungen. Der Anbieter verlangt keine Vorauszahlung und drängt keine unnötigen Zusatzprodukte auf.
Verschlechtert jede Kreditanfrage meine SCHUFA?
Nein. Ein Kreditvergleich kann mit einer SCHUFA-neutralen Anfrage erfolgen. Klären Sie vor dem Absenden, ob der Anbieter nur Konditionen anfragt oder bereits einen konkreten Kreditantrag übermittelt.
Was mache ich, wenn meine Rate zu hoch ist?
Reduzieren Sie zunächst die Kreditsumme oder wählen Sie eine längere Laufzeit und vergleichen Sie anschließend den Gesamtbetrag. Passt die Rate weiterhin nicht sicher ins Budget, sollten Sie den Kredit nicht aufnehmen.
Sind Kredite ohne SCHUFA seriös?
Eine normale seriöse Kreditvergabe kommt ohne Prüfung der Kreditwürdigkeit nicht aus. Angebote mit „ohne SCHUFA“ oder besonders schneller Zusage verdienen deshalb eine genaue Prüfung, vor allem wenn Vorauszahlungen oder Zusatzprodukte verlangt werden.
Wie erkenne ich einen unseriösen Kreditvermittler?
Verlangen Sie keine Vorauszahlung, bevor ein Kredit ausgezahlt wurde. Brechen Sie den Kontakt ab, wenn eine Prepaid-Karte, eine Versicherung oder eine Gebühr als Bedingung für die Bearbeitung verkauft wird.
Kann ich einen Verbraucherkredit widerrufen?
Bei einem Verbraucherdarlehen gilt grundsätzlich ein Widerrufsrecht ohne Begründung. Prüfen Sie die Widerrufsinformation im Vertrag; bei fehlerhaften Angaben können besondere rechtliche Fragen entstehen.