
Wer ein Auto finanzieren möchte, steht meist vor zwei Optionen: Ein Autokredit ist ausdrücklich für den Fahrzeugkauf bestimmt. Ein freier Ratenkredit wird ohne festen Verwendungszweck ausgezahlt und lässt sich grundsätzlich flexibler einsetzen. Bei beiden Krediten zahlen Sie gleichbleibende Monatsraten.
Welche Lösung günstiger ist, hängt vom Angebot ab. Ein Autokredit hat wegen seines festen Zwecks und der möglichen Sicherheit durch das Fahrzeug oft einen niedrigeren Zinssatz. Mit einem freien Ratenkredit können Sie das Geld flexibler verwenden und beim Händler wie ein Barzahler auftreten. Vergleichen Sie deshalb den effektiven Jahreszins und die Gesamtkosten. Prüfen Sie außerdem die Vertragsbedingungen und den möglichen Rabatt beim Händler.
Die wichtigsten Unterschiede im Überblick
| Merkmal | Autokredit | Freier Ratenkredit |
|---|---|---|
| Verwendungszweck | Fahrzeugkauf | Frei verwendbar |
| Zinssatz | Kann wegen des festgelegten Zwecks günstiger sein | Hängt vor allem von Bonität, Laufzeit und Kreditsumme ab |
| Verhandlung beim Händler | Finanzierung über den Händler ist häufig naheliegend | Auszahlung ermöglicht einen Barkauf |
| Flexibilität | An den Autokauf gebunden | Auch für Zulassung, Reparaturen oder andere Ausgaben nutzbar |
| Vergleich | Angebote für Auto- oder Motorradfinanzierung vergleichen | Allgemeine Ratenkredite vergleichen |
| Wichtigste Kennzahl | Effektiver Jahreszins und Gesamtrückzahlung | Effektiver Jahreszins und Gesamtrückzahlung |
Ein Autokredit passt besonders gut, wenn der Kreditgeber den Verwendungszweck berücksichtigt und dafür einen niedrigeren Zinssatz anbietet. Ein freier Ratenkredit passt besser, wenn Sie den Kreditbetrag flexibel einsetzen oder als Käufer mit sofortiger Zahlung auftreten möchten.
Wann ein Autokredit die bessere Wahl ist
Ein Autokredit eignet sich, wenn der gesamte Kreditbetrag in den Fahrzeugkauf fließt und Sie die Rückzahlung von Anfang an genau planen können. Im Antrag nennen Sie den Verwendungszweck, zum Beispiel „Auto“ oder „Motorrad“. Nach Angaben von smava zum Autokredit kann die Bank dadurch das Fahrzeug als zusätzliche Sicherheit berücksichtigen und einen niedrigeren Zinssatz anbieten.
Ein zweckgebundener Kredit ist deshalb nicht automatisch günstiger. Der persönliche Zinssatz hängt auch von Einkommen, Beschäftigung, bestehenden Verpflichtungen, Kreditsumme und Laufzeit ab. Eine gute Bonität, also eine positive Einschätzung der Zahlungsfähigkeit, verbessert die Konditionen. Banken müssen vor der Kreditvergabe prüfen, ob Sie die Raten voraussichtlich zurückzahlen können. Diese Pflicht ergibt sich aus § 18a Kreditwesengesetz; smava erläutert den Einfluss der Bonität.
Die Zweckbindung hat einen weiteren Vorteil: Sie leihen nur so viel Geld, wie Sie für das Auto brauchen. Das begrenzt das Risiko, zusätzliches Geld für andere Ausgaben einzuplanen. Prüfen Sie trotzdem, ob die Finanzierung auch laufende Kosten wie Versicherung, Wartung, Steuer und Kraftstoff in Ihrem Haushaltsbudget berücksichtigt.
Beispiel für die passende Entscheidung
Sie haben ein konkretes Fahrzeug ausgewählt und kennen den Kaufpreis. Der Autokredit ist dann die erste Vergleichsoption. Lassen Sie sich zusätzlich einen freien Ratenkredit über denselben Betrag und dieselbe Laufzeit berechnen. Nur so erkennen Sie, ob der Zinsvorteil des zweckgebundenen Kredits tatsächlich besteht.
Wann ein freier Ratenkredit sinnvoller ist
Ein freier Ratenkredit eignet sich, wenn Sie den Betrag flexibel verwenden möchten. Neben dem Kaufpreis können Sie damit beispielsweise auch notwendige Reparaturen, die Zulassung oder weiteres Fahrzeugzubehör finanzieren. Ein Ratenkredit besteht grundsätzlich aus festen Monatsraten und einer festgelegten Laufzeit.
Der freie Kredit kann den Autokauf günstiger machen. Sie treten gegenüber dem Händler als Barzahler auf und können den Fahrzeugpreis unabhängig von dessen Finanzierungsangebot verhandeln. Nach Angaben von smava sind bei Barzahlung [Rabatte von bis zu 20 Prozent
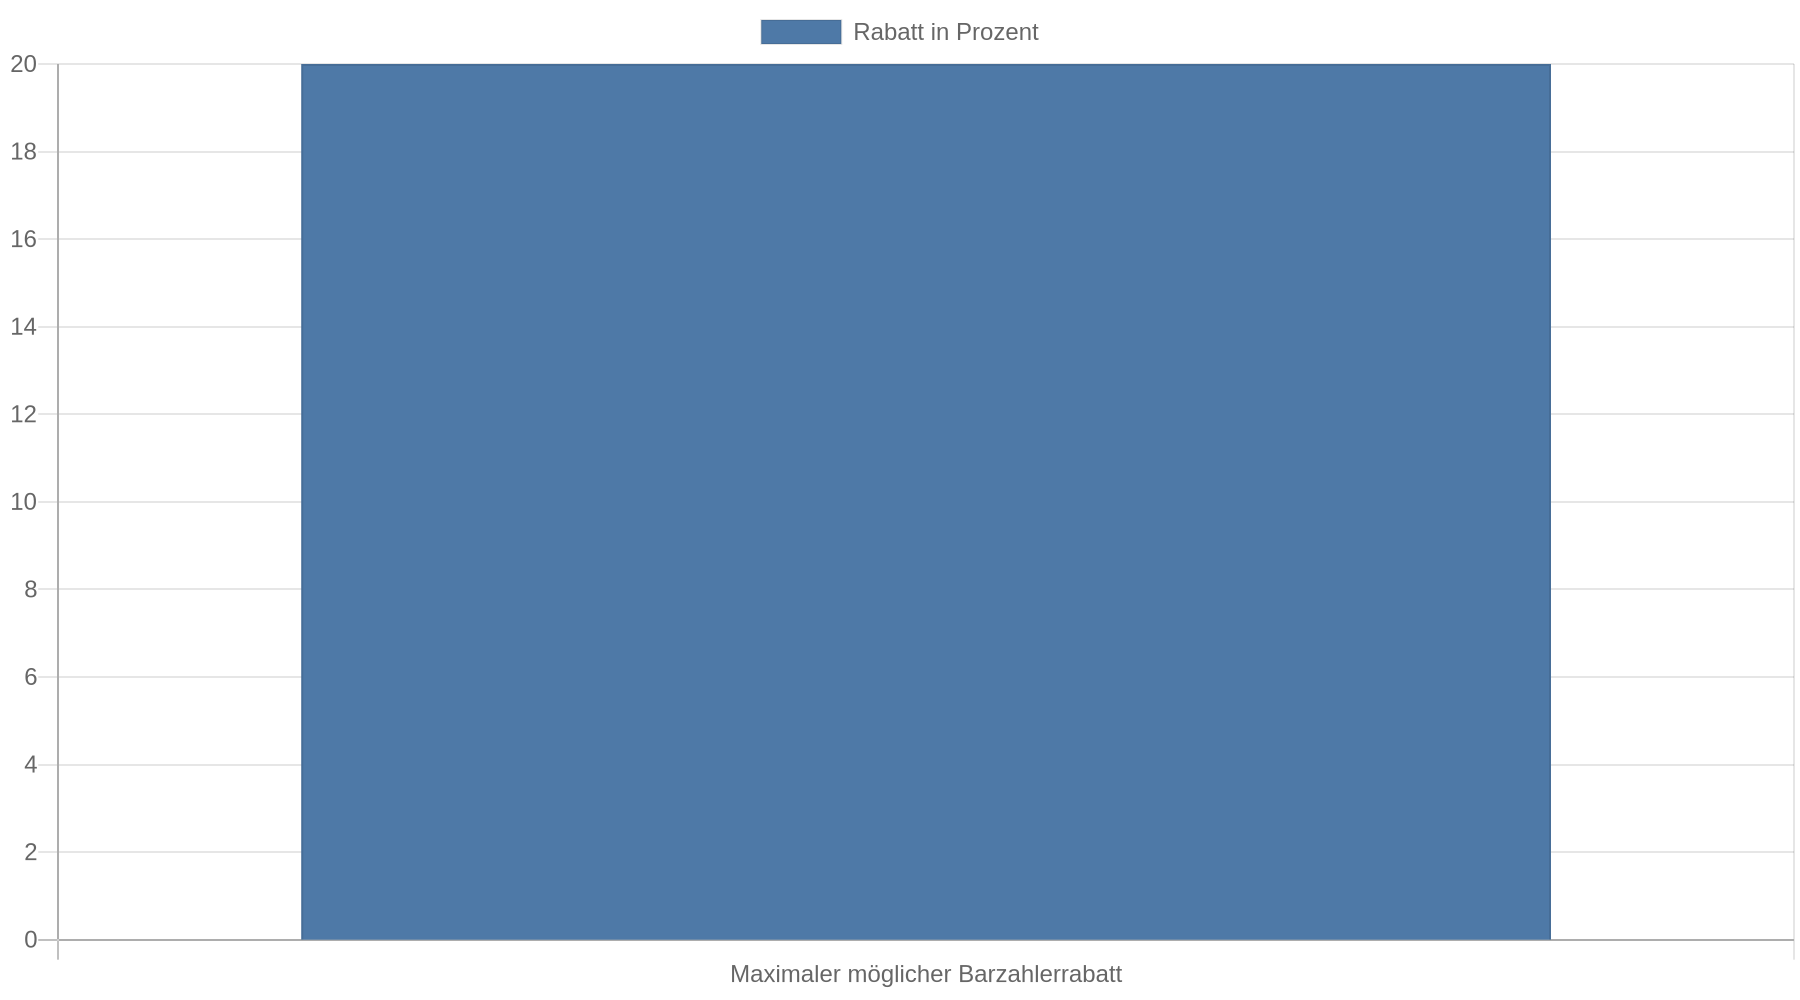 ](https://www.smava.de/autokredit) möglich. Ob ein solcher Nachlass tatsächlich erreichbar ist, hängt vom Händler, Fahrzeug, Zustand und Verhandlungsspielraum ab. Entscheidend ist deshalb die Rechnung aus Kaufpreisnachlass plus Kreditkosten.
Ein freier Kredit ist auch hilfreich, wenn Sie ein älteres Fahrzeug kaufen und der Kreditgeber für einen Autokredit bestimmte Voraussetzungen verlangt. Prüfen Sie in diesem Fall, ob der freie Ratenkredit trotz eines möglicherweise höheren Zinssatzes insgesamt günstiger bleibt.
Händlerfinanzierung und Null-Prozent-Angebote richtig prüfen
Die Händlerfinanzierung ist bequem, weil Sie Kreditvertrag und Kaufvertrag am selben Ort abschließen. Der Zinssatz allein zeigt die Kosten nicht vollständig. Bei einer Null-Prozent-Finanzierung kann der Händler Finanzierungskosten in den Kaufpreis einrechnen. Die Verbraucherzentrale warnt außerdem vor zusätzlichen Rahmenkrediten, Kreditkarten und Ratenschutzversicherungen.
Lesen Sie deshalb vor der Unterschrift:
- den Gesamtbetrag, den Sie zurückzahlen,
- wie hoch die Raten sind und wie viele Sie zahlen,
- mögliche Schlussraten,
- zusätzliche Versicherungen,
- Gebühren für eine Kreditkarte oder einen Rahmenkredit,
- Regeln für Sondertilgungen und vorzeitige Rückzahlung.
Vergleichen Sie außerdem den Fahrzeugpreis mit Angeboten anderer Händler. Ein Kredit mit niedrigem Zins ist nicht automatisch günstig, wenn der Kaufpreis höher liegt oder zusätzliche Produkte die Schuld vergrößern.
Der effektive Jahreszins entscheidet über den Vergleich
Der effektive Jahreszins zeigt den Kreditpreis einschließlich der bekannten Kosten und Gebühren. Er eignet sich deshalb besser für den Vergleich als der reine Sollzins. Die Stiftung Warentest nennt den effektiven Jahreszins als zentrale Vergleichsgröße.
Vergleichen Sie immer Angebote mit denselben Eckdaten:
- gleiche Kreditsumme,
- gleiche Laufzeit,
- gleicher Verwendungszweck,
- gleicher Auszahlungsbetrag,
- gleiche Berücksichtigung von Sonderzahlungen und Zusatzkosten.
Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber in der Regel die gesamten Zinskosten. Wählen Sie daher nicht automatisch die kleinste Rate. Entscheidend ist, ob die Rate dauerhaft zu Ihrem frei verfügbaren Einkommen passt und die Gesamtrückzahlung überschaubar bleibt.
Die Monatsrate ohne Überlastung planen
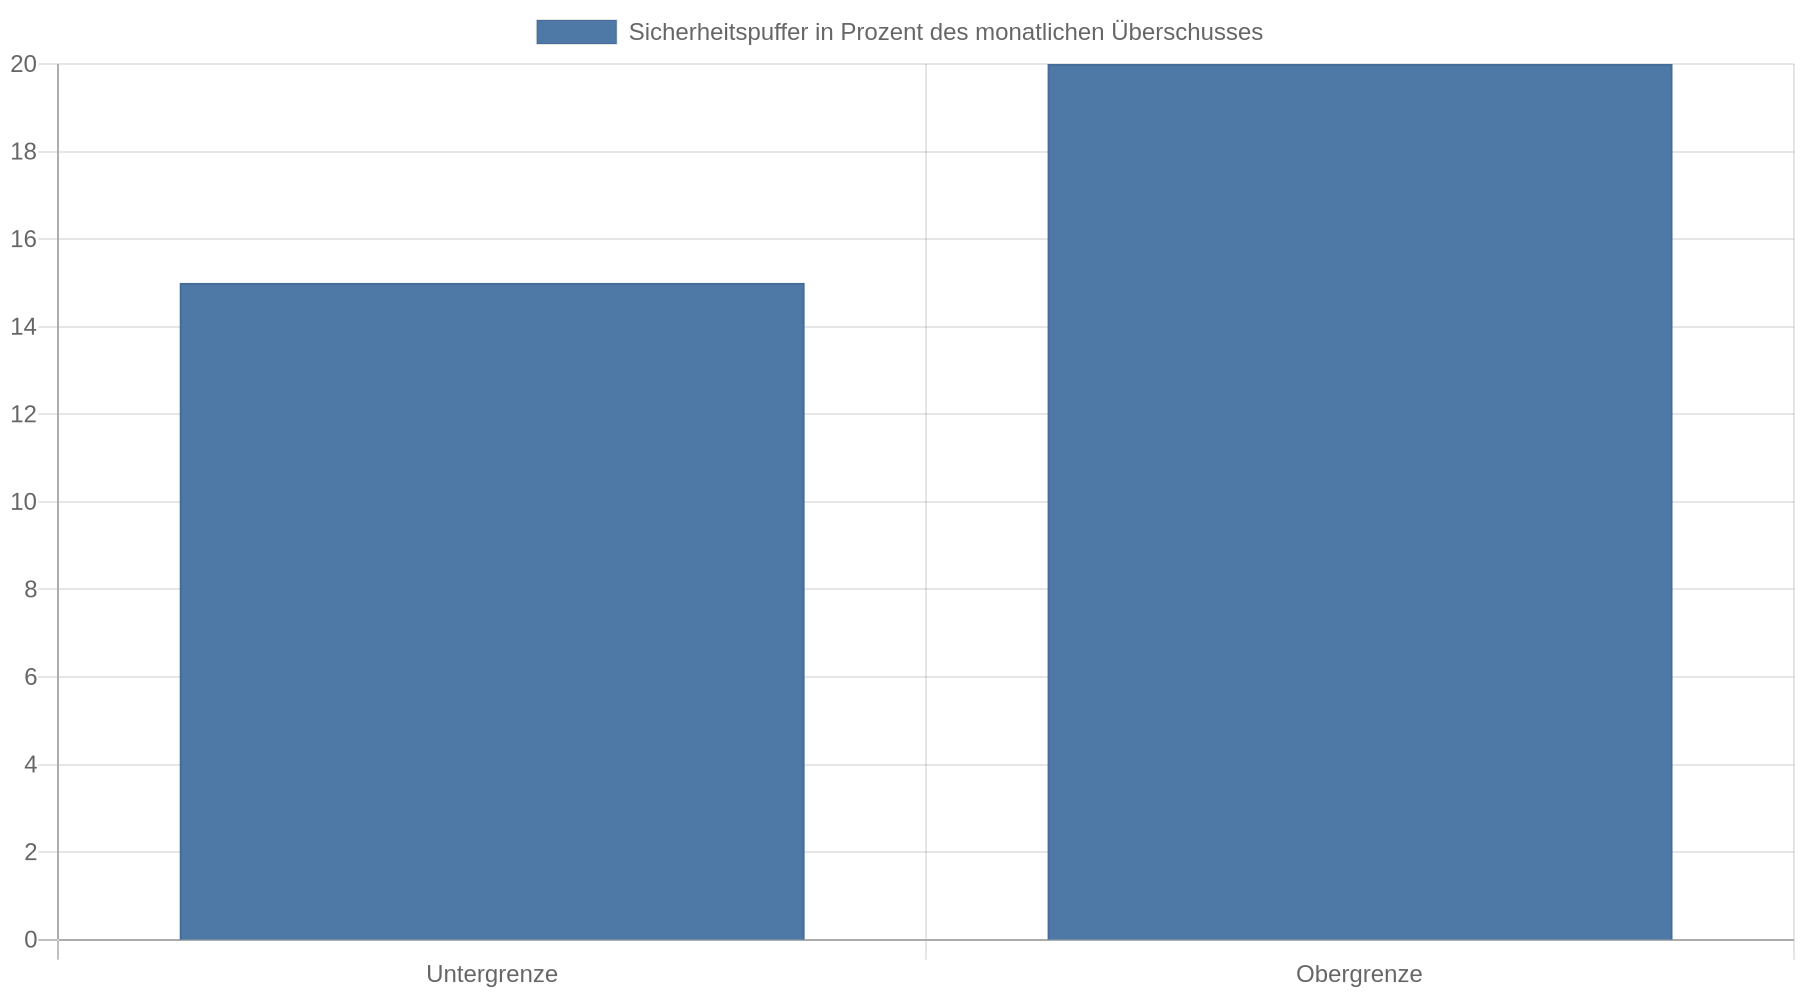
Rechnen Sie vor dem Kreditantrag aus, wie viel Geld nach Miete und Nebenkosten sowie nach Versicherungen und Lebensmitteln übrig bleibt. Ziehen Sie auch Unterhalt, bestehende Raten und Rücklagen ab. Die neue Rate sollte deutlich unter diesem Betrag liegen. Die Verbraucherzentrale empfiehlt bei Finanzierungen eine Reserve zwischen dem monatlichen Überschuss und der Kreditrate. Ihre häufig genannte Orientierung von 40 Prozent bezieht sich auf Immobilienfinanzierungen und ist keine feste Regel für Autokredite.
Rechnen Sie zusätzlich mit den laufenden Autokosten. Ein günstiger Kaufpreis hilft wenig, wenn Versicherung, Wartung oder Reparaturen das Budget regelmäßig übersteigen. Bei einem gebrauchten Fahrzeug gehört deshalb ein Reparaturpuffer in die Haushaltsplanung.
Eine Anzahlung reduziert die Kreditsumme und damit die Zinskosten. Sie sollte jedoch nicht die gesamte verfügbare Reserve aufzehren. Eine kleinere Rate durch Anzahlung ist nur dann sinnvoll, wenn danach noch Geld für unvorhergesehene Ausgaben bleibt.
Bonität beeinflusst beide Kreditarten
Die Bonität zeigt, wie wahrscheinlich die Bank eine pünktliche Rückzahlung einschätzt. Einkommen, Arbeitsverhältnis, bestehende Kredite und gespeicherte Zahlungserfahrungen fließen in die Bewertung ein. Eine bessere Bonität führt häufig zu günstigeren Zinsen; bei schwächerer Bonität steigen die Kosten oder ein Antrag wird abgelehnt. Die Bonitätsinformationen von smava zeigen zugleich, dass Banken die Kriterien unterschiedlich gewichten.
Geben Sie bei einem Vergleich möglichst nur eine Konditionsanfrage ab. Sie dient dazu, mögliche Kreditbedingungen zu ermitteln. Eine echte Kreditanfrage kann dagegen in der SCHUFA-Auskunft sichtbar werden und den Score beeinflussen. Die Stiftung Warentest empfiehlt deshalb, ausdrücklich nach einer Anfrage zu Kreditkonditionen zu fragen.
Ein Vergleichsportal arbeitet nicht automatisch unabhängig. Manche Vergleichsportale ordnen Angebote nach Vermittlungsprovisionen oder zeigen nur einen Teil des Marktes. Prüfen Sie, wie viele Banken einbezogen werden, ob der Vergleich seine Vergütung offenlegt und ob mehr als die ersten drei Ergebnisse berücksichtigt werden.
Vertragsbedingungen, die später Geld sparen können
Der Zinssatz entscheidet über die Kosten, die Vertragsfreiheit entscheidet über Ihr Risiko. Achten Sie besonders auf folgende Punkte:
- Sondertilgung: Können Sie zusätzlich zurückzahlen, wenn Sie später Geld übrig haben?
- Vorzeitige Rückzahlung: Welche Kosten entstehen bei einer vollständigen Ablösung?
- Ratenpause: Unter welchen Bedingungen dürfen Sie eine Rate aussetzen?
- Laufzeit: Wie lange besteht die monatliche Verpflichtung?
- Schlussrate: Bleibt am Ende ein großer Betrag offen?
- Restschuldversicherung: Was kostet sie, und welche Fälle deckt sie tatsächlich ab?
Eine Restschuldversicherung erhöht die Kreditkosten und ist bei Verbraucherkrediten häufig wirtschaftlich wenig attraktiv. Lassen Sie sich den Kredit deshalb immer einmal ohne Zusatzversicherung und einmal mit Versicherung berechnen. Vergleichen Sie die Gesamtsumme, nicht nur die Monatsrate.
So vergleichen Sie beide Varianten in der Praxis
Holen Sie für das konkrete Fahrzeug mindestens zwei Berechnungen ein: einen zweckgebundenen Autokredit und einen freien Ratenkredit. Nutzen Sie bei beiden Varianten dieselbe Kreditsumme und Laufzeit. Danach stellen Sie den möglichen Händlerpreis bei Finanzierung dem Preis bei Barzahlung gegenüber.
Rechnen Sie so:
Gesamtkosten des Kredits = Summe aller Raten + Schlussrate + Gebühren + Kosten für verpflichtende Zusatzprodukte
Von den Gesamtkosten ziehen Sie den tatsächlichen Preisnachlass ab, den Sie beim Barkauf erhalten. Das Ergebnis vergleichen Sie mit dem Gesamtpreis der Händlerfinanzierung. So vermeiden Sie, dass ein niedriger Monatsbetrag oder ein beworbener Zinssatz die Entscheidung allein bestimmt.
Entscheidungshilfe
- Autokredit wählen: Der Autokredit passt, wenn der effektive Jahreszins für den Fahrzeugkauf günstiger ist, die Laufzeit passt und keine problematischen Zusatzprodukte verlangt werden.
- Freien Ratenkredit wählen: Wenn Sie flexibel bleiben möchten, der Barkauf einen echten Preisnachlass ermöglicht oder der Autokredit schlechtere Bedingungen hat.
- Kauf verschieben: Wenn die Rate nur ohne Reserve tragbar wäre, bereits mehrere Kredite laufen oder die Gesamtkosten des Autos das Budget übersteigen.
Unseriöse Kreditangebote erkennen
Seien Sie bei Versprechen wie „Soforthilfe“ oder „ohne SCHUFA“ vorsichtig. Die Verbraucherzentrale weist darauf hin, dass seriöse Kredite praktisch nie ohne angemessene Prüfung der Zahlungsfähigkeit vergeben werden. Ein Kreditvermittler vergibt den Kredit nicht selbst. Er leitet Ihre Anfrage an Banken weiter.
Leisten Sie keine Vorauszahlung an einen Vermittler, akzeptieren Sie keine Unterlagen per Nachnahme und prüfen Sie das Impressum, eine erreichbare Telefonnummer sowie den Sitz des Anbieters. Seien Sie skeptisch, wenn eine Prepaid-Karte, Versicherung oder ein anderer Vertrag zwingend zum Kredit gehören soll. Die Verbraucherzentrale nennt typische Fallen bei Kreditangeboten.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins bei gleicher Kreditsumme und Laufzeit, weil erst dadurch die tatsächlichen Kreditkosten sichtbar werden.
- Prüfen Sie zuerst den Autokredit, wenn der Zweckzins günstiger ausfällt und Sie den gesamten Betrag für das Fahrzeug benötigen.
- Nutzen Sie einen freien Ratenkredit, wenn Sie flexibel bleiben oder durch einen Barkauf einen echten Preisnachlass beim Händler erzielen.
- Planen Sie eine Reserve ein, bevor Sie die Monatsrate festlegen, und berücksichtigen Sie zusätzlich Versicherung, Wartung und mögliche Reparaturen.
- Unterschreiben Sie keine Zusatzprodukte automatisch: Rahmenkredit, Kreditkarte und Restschuldversicherung können eine scheinbar günstige Finanzierung verteuern.
FAQ
Ist ein Autokredit immer günstiger als ein freier Ratenkredit?
Nein. Ein Autokredit kann wegen des festgelegten Zwecks günstiger sein, der konkrete Zinssatz hängt aber auch von Bonität, Laufzeit und Kreditsumme ab. Vergleichen Sie beide Angebote mit denselben Eckdaten.
Kann ich mit einem freien Ratenkredit beim Händler günstiger kaufen?
Das ist möglich, wenn der Händler bei sofortiger Zahlung einen Preisnachlass gewährt. Entscheidend ist, ob dieser Rabatt die möglichen Mehrkosten des freien Kredits übersteigt.
Was ist wichtiger: Monatsrate oder effektiver Jahreszins?
Beides gehört zusammen. Der effektive Jahreszins zeigt den Kreditpreis, während die Monatsrate zur Haushaltsplanung passen muss. Eine niedrige Rate durch eine lange Laufzeit erhöht die Gesamtkosten.
Wie vermeide ich Nachteile bei der SCHUFA?
Fragen Sie beim Kreditvergleich ausdrücklich nach einer Anfrage zu Kreditkonditionen. Eine echte Kreditanfrage kann in der SCHUFA-Auskunft sichtbar werden und den Score beeinflussen.
Lohnt sich eine Null-Prozent-Finanzierung?
Nur wenn der gesamte Kaufpreis und alle Vertragsbedingungen günstig sind. Prüfen Sie insbesondere Rahmenkredite, Kreditkarten, Versicherungen, Gebühren und den Preis des Fahrzeugs.
Was passiert, wenn meine Bonität schwächer ist?
Die Bank kann einen höheren Zinssatz verlangen oder den Antrag ablehnen. Vergleichen Sie mehrere seriöse Angebote, reduzieren Sie nach Möglichkeit die Kreditsumme und vermeiden Sie Vermittler, die Vorauszahlungen verlangen.