
Wenn Sie als Selbständige oder Inhaber eines kleinen Betriebs Aufträge vorfinanzieren, Personal bezahlen oder Material einkaufen müssen, bevor Kundinnen und Kunden zahlen, fehlt Ihrer Firma vorübergehend Geld. Eine Überbrückungsfinanzierung deckt diesen Zeitraum ab. Sie eignet sich, wenn eine konkrete Zahlung ansteht und die Firma den Kredit mit diesem Geld zurückzahlen kann.
Es gibt kein bundesweit einheitliches Kreditprodukt namens „Überbrückungskredit für Kleinfirmen“. Infrage kommen je nach Alter des Betriebs und Bundesland Förderdarlehen, ein Betriebsmittelkredit oder eine Bürgschaft als Sicherheit für die Bank. Entscheidend ist, wie viel Geld Sie brauchen, wie Sie den Kredit zurückzahlen und ob das Geld rechtzeitig verfügbar ist.
Erst die Zahlungslücke berechnen
Richten Sie den Kreditbedarf nach dem höchsten erwarteten Fehlbetrag, nicht nach einem pauschal gewählten Betrag. Erstellen Sie dafür eine Liquiditätsplanung, die Sie regelmäßig aktualisieren. Darin halten Sie fest, wann Geld eingeht und wann Ausgaben fällig werden. Berücksichtigen Sie dabei auch Umsatzsteuer, Löhne, Miete, Lieferantenrechnungen und bestehende Kreditraten.
Eine einfache Rechenlogik lautet:
Benötigter Kredit = größter erwarteter Kassenfehlbetrag + unmittelbar anfallende Finanzierungskosten − verfügbare eigene Liquidität
Legen Sie anschließend fest, aus welchem Geld und wann Sie den Kredit zurückzahlen. Dafür kann eine vertraglich vereinbarte Kundenzahlung dienen oder ein dauerhaft höherer Überschuss aus dem laufenden Geschäft. Ein erwarteter Zahlungseingang ist dabei nicht automatisch sicher: Bei verspäteter Abnahme, Streit über eine Rechnung oder ausbleibender Anschlussfinanzierung bleibt die Kreditrate fällig.
Hier geht es zum passenden Kredit für Selbstständige
| Phase | Was passiert? | Was Sie prüfen sollten |
|---|---|---|
| Vor dem Engpass | Material, Personal oder andere Betriebskosten müssen bezahlt werden | Welche Ausgaben sind notwendig, und wann werden sie fällig? |
| Während der Lücke | Die Firma hat Kosten, aber noch nicht alle erwarteten Einnahmen | Wie hoch ist der größte Fehlbetrag, und wie lange dauert er voraussichtlich? |
| Beim Rückfluss | Kundenzahlungen oder andere Mittel gehen ein | Reicht der tatsächliche Überschuss für Zins und Rückzahlung? |
| Bei Verzögerung | Geld kommt später oder fällt niedriger aus | Welche Ausgaben lassen sich verschieben, und welche Ersatzfinanzierung ist realistisch? |
Diese Darstellung ist ein einfacher Zeitplan, keine Zusage, dass ein bestimmter Zahlungseingang rechtzeitig eintrifft. Wenn die Planung auch bei einer Verzögerung nicht mehr tragfähig ist, verkleinern Sie den Kreditbedarf oder suchen Sie vor der Aufnahme nach einer längerfristigen Finanzierung.
Förderdarlehen passen nicht immer zu einer akuten Lücke
Förderprogramme können Betriebsmittel finanzieren, doch Antrag und Auszahlung folgen eigenen Regeln. Viele Förderdarlehen laufen über die Hausbank. Die Hausbank prüft den Antrag und leitet ihn an die Förderbank weiter. Dadurch dauert die Auszahlung länger. Für einen sofortigen Engpass eignen sich solche Kredite deshalb weniger. Bei manchen Programmen muss der Antrag zudem gestellt werden, bevor das Vorhaben beginnt.
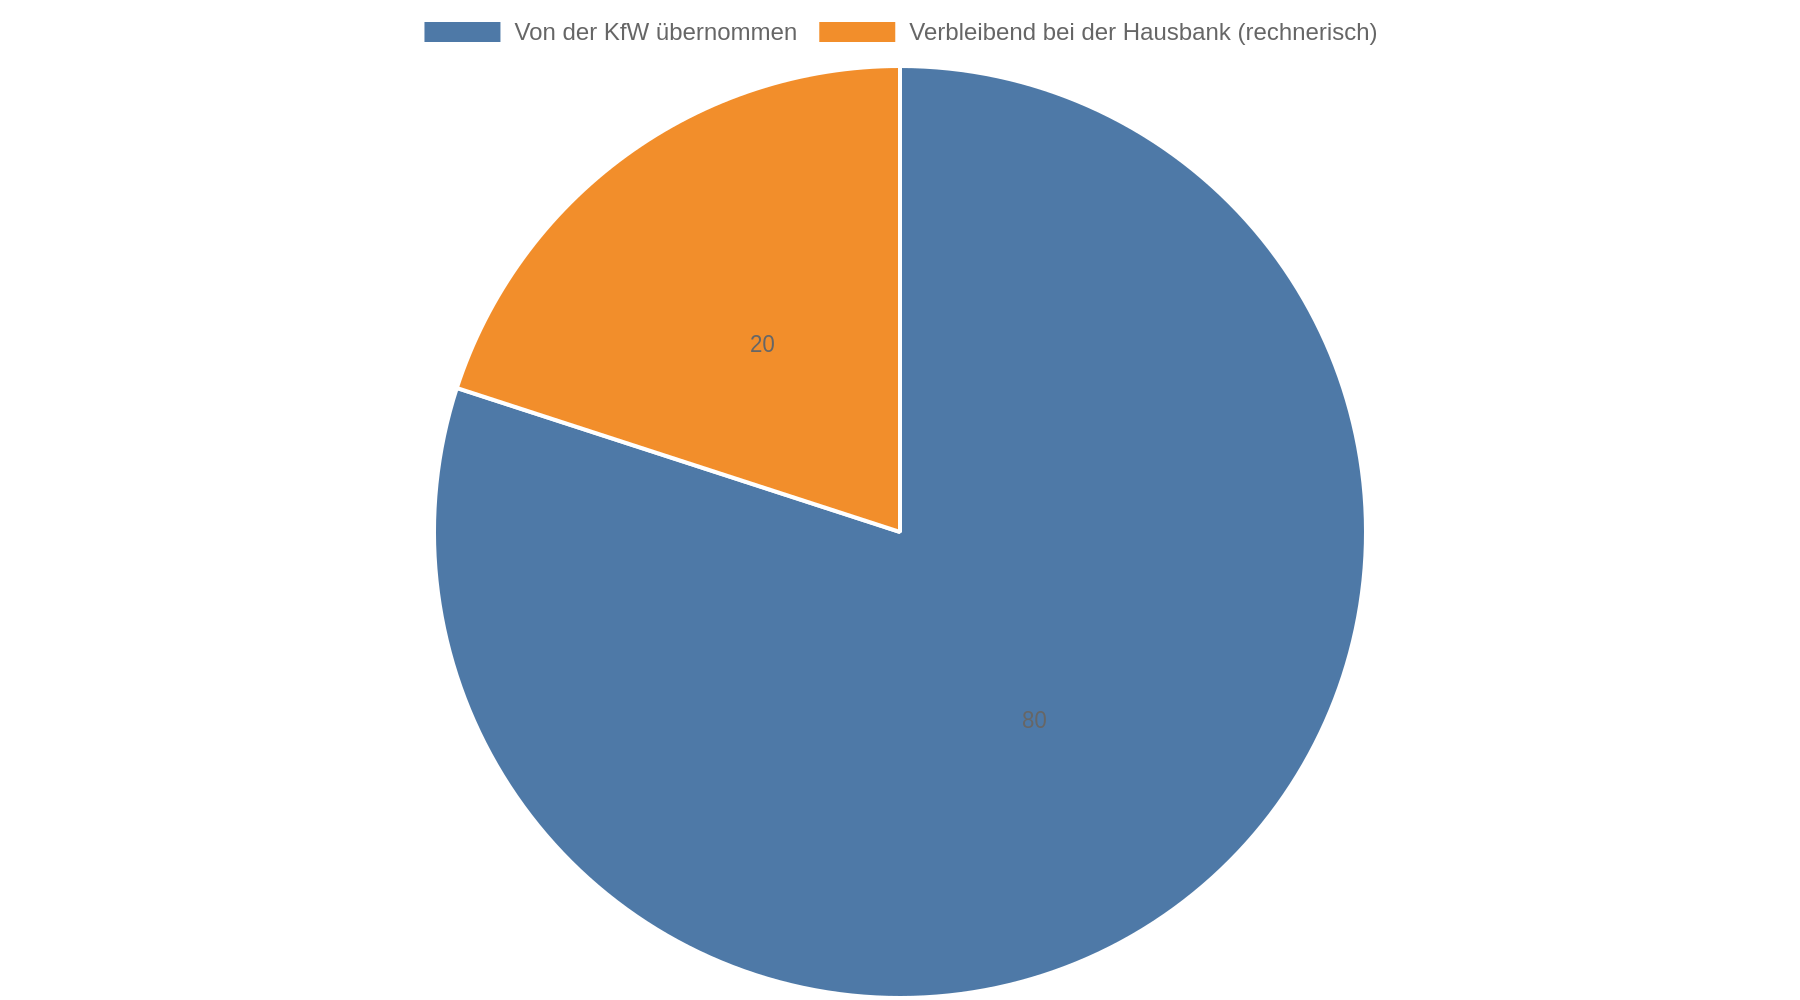
Für Gründerinnen, Gründer und junge Unternehmen bietet der ERP-Gründerkredit StartGeld der KfW eine mögliche Finanzierung für Investitionen und laufende Kosten. Nach den KfW-Angaben vom Januar 2025 richtet er sich an Gründende, Freiberuflerinnen und Freiberufler sowie junge Unternehmen bis fünf Jahre nach Aufnahme der Geschäftstätigkeit. Seit Januar 2025 können auch dauerhaft nebenberuflich geführte Gründungen darunterfallen. Der Antrag läuft über die Hausbank. Die KfW übernimmt dabei 80 Prozent des Ausfallrisikos der Hausbank; für Kreditnehmende bedeutet das weder einen Schuldenerlass noch eine automatische Kreditzusage.
Die KfW-Mitteilung nennt für das StartGeld eine Kredithöhe von bis zu 125.000 Euro. Fragen Sie die KfW oder Ihre Hausbank nach der gültigen Obergrenze, dem Anteil für Betriebsmittel und den übrigen Bedingungen, bevor Sie mit dem Kredit planen.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
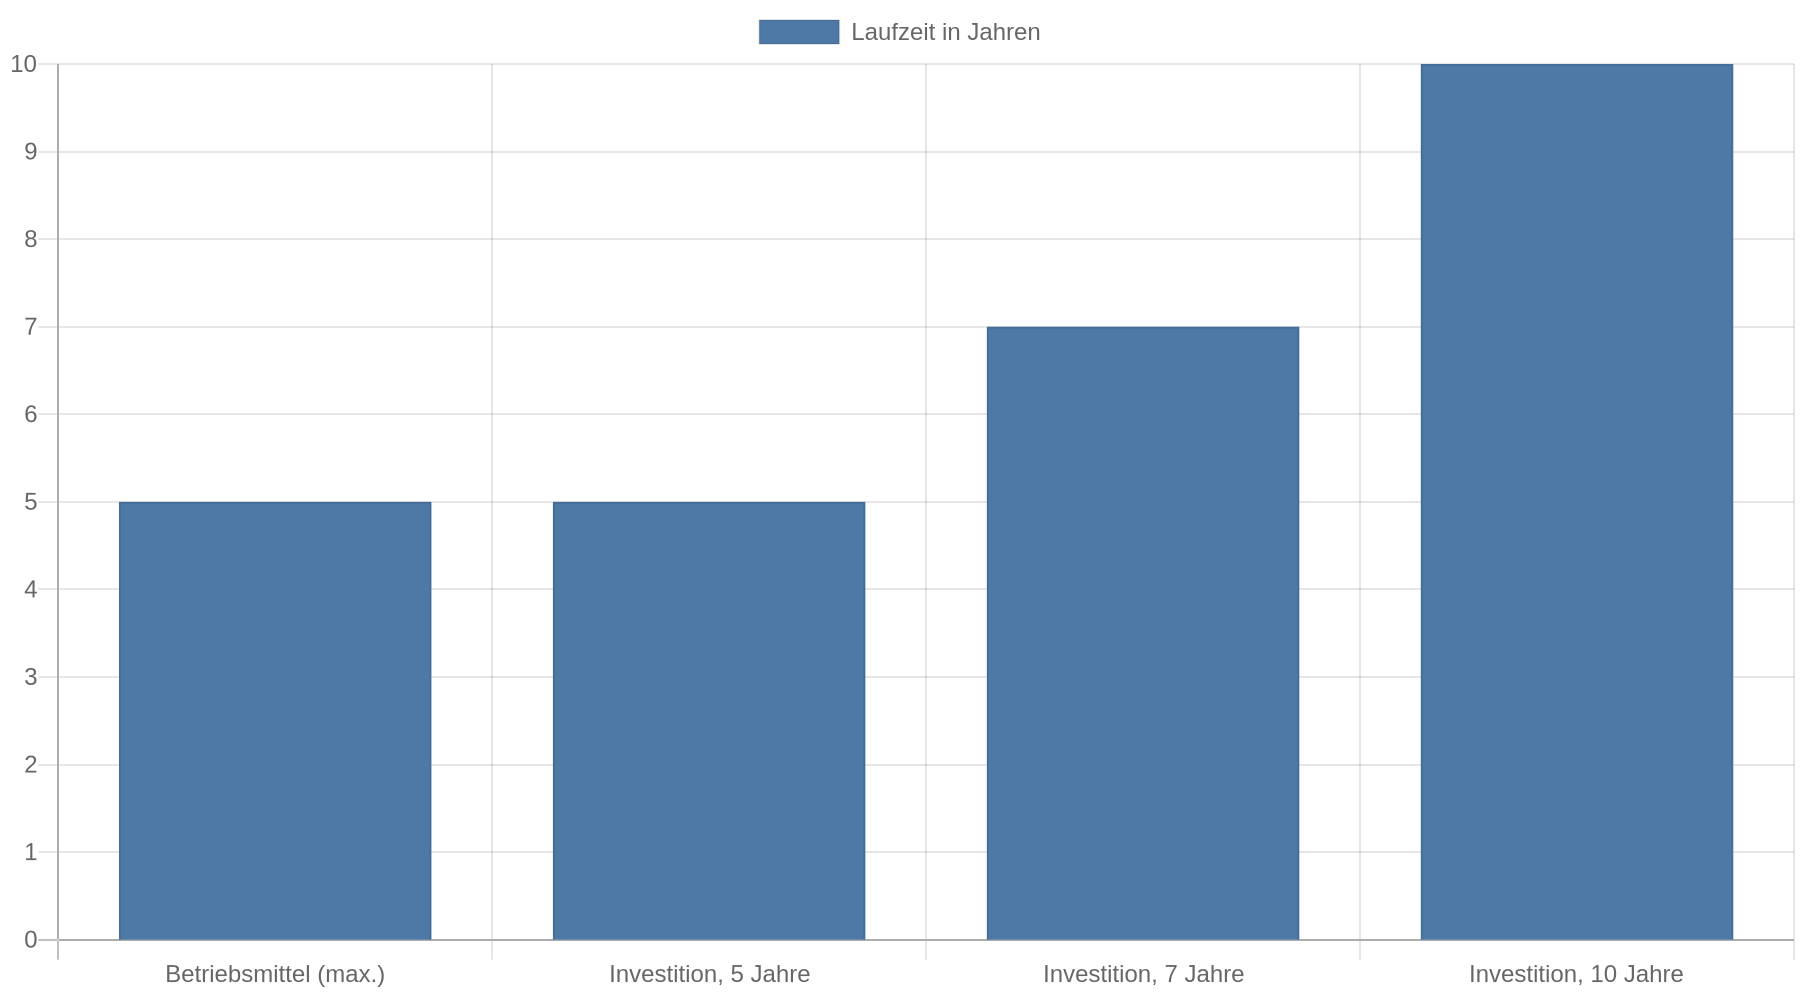
Für etablierte kleine Betriebe hängt die Auswahl stärker vom Bundesland ab. In Niedersachsen richtet sich der NBank Investkredit.html) an Unternehmen, die seit mindestens drei Jahren bestehen, sowie an Freiberuflerinnen und Freiberufler. Er umfasst auch Betriebsmittel und die Überbrückung vorübergehender Liquiditätsengpässe. Der Kredit wird über die Hausbank beantragt; Betriebsmittel sind laut NBank auf eine Laufzeit von höchstens fünf Jahren begrenzt. Das Programm ist regional gebunden und verlangt einen Antrag vor Beginn des Vorhabens. Prüfen Sie deshalb die Fristen, bevor Sie Ausgaben auslösen.
Rückzahlung und Gesamtkosten gemeinsam planen
Auch ein kurzfristiger Kredit kann teuer sein. Vergleichen Sie Sollzins, effektiven Jahreszins, Gebühren, Rückzahlungsplan und mögliche Kosten einer vorzeitigen Ablösung. Der Sollzins hilft bei der laufenden Liquiditätsplanung; der effektive Jahreszins bildet zusätzlich bestimmte Kosten wie Gebühren ab. Die IHK Hannover weist außerdem darauf hin, dass bei einer vorzeitigen Rückzahlung von Förderdarlehen grundsätzlich eine Vorfälligkeitsentschädigung anfallen kann. Wenn Sie den Kredit nach wenigen Monaten mit einer eingehenden Zahlung zurückzahlen möchten, lassen Sie sich diese Kosten vor Vertragsabschluss nennen.
Bei langfristigen Förderdarlehen verteilen sich die Raten häufig auf mehrere Jahre. Ein Überbrückungskredit braucht dagegen einen Rückzahlungsweg, der zur erwarteten Dauer der Zahlungslücke passt. Planen Sie deshalb nicht nur den Auszahlungszeitpunkt. Legen Sie auch fest, ob Sie den Kredit auf einmal, in regelmäßigen Raten oder später mit einem neuen Kredit zurückzahlen. Eine Anschlussfinanzierung zählt erst dann als Rückzahlungsquelle, wenn deren Bedingungen und Verfügbarkeit hinreichend geklärt sind.
Die Bank prüft auch, wie sicher die Rückzahlung ist. Eine Bürgschaft kann fehlende Sicherheiten teilweise ersetzen. Eine Bürgschaftsbank oder ein öffentlicher Träger verspricht der Bank, bei einem Kreditausfall einen Teil des Schadens zu übernehmen. Die Bürgschaft ist kein zusätzliches Geld für Sie. Grundsätzlich müssen Sie das Darlehen weiterhin zurückzahlen. Die Landesbürgschaft in Nordrhein-Westfalen ist beispielsweise eine Ausfallbürgschaft. Sie greift erst, wenn der Kredit tatsächlich ausfällt, und ist an Voraussetzungen gebunden. Region, Unternehmenslage und Finanzierungszweck entscheiden darüber, ob eine Bürgschaft infrage kommt.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
So wird aus einer Finanzierungslücke ein belastbarer Antrag
Bereiten Sie den Antrag so vor, dass die Bank den Engpass und den Rückzahlungsweg nachvollziehen kann. Listen Sie in Ihrer Liquiditätsplanung für die kommenden Monate alle erwarteten Zahlungseingänge und fälligen Ausgaben einzeln auf. Ergänzen Sie sie um aktuelle betriebswirtschaftliche Auswertungen, Jahresabschlüsse, offene Kundenforderungen und, falls vorhanden, Auftrags- oder Lieferverträge.
Beschreiben Sie außerdem, welche Kosten durch das Wachstum hinzugekommen sind. Mehr Aufträge können höhere Vorleistungen, längere Zahlungsziele oder zusätzliche Personalkosten auslösen. Zeigen Sie, welche Kosten nur einmal anfallen und welche dauerhaft bleiben. Wenn der Betrieb Monat für Monat mehr ausgibt als einnimmt, behebt ein kurzfristiger Kredit die Ursache nicht. Dann braucht es zusätzlich Anpassungen bei Preisen, Kosten, Zahlungsbedingungen oder Kapitalstruktur.
Klären Sie möglichst früh mit der Hausbank, welches Programm sie prüft und bis wann Sie den Antrag einreichen müssen. Fragen Sie genau nach dem Ablauf, den nötigen Unterlagen, den Sicherheiten, den Gesamtkosten und den Bedingungen für eine vorzeitige Rückzahlung. Bei Förderdarlehen zählt der Zeitpunkt: Ein bereits begonnenes Vorhaben kann die Förderfähigkeit gefährden. Für eine akute Lücke sollten Sie daher parallel klären, ob die Bank eine kurzfristige Betriebsmittellinie oder eine andere Zwischenlösung prüft.
Kernaussagen
- Berechnen Sie den Spitzenbedarf aus dem größten erwarteten Kassenfehlbetrag und ziehen Sie verfügbare eigene Mittel ab.
- Benennen Sie die Rückzahlungsquelle konkret und planen Sie eine Verzögerung oder einen geringeren Zahlungseingang mit ein.
- Prüfen Sie Förderbedingungen vor dem Start: Hausbankverfahren, Unternehmensalter, Bundesland und Antragsfrist unterscheiden sich je nach Programm.
- Vergleichen Sie die Gesamtkosten einschließlich Gebühren und möglicher Vorfälligkeitsentschädigung, besonders wenn Sie früh zurückzahlen wollen.
- Verstehen Sie Bürgschaften als Banksicherheit: Sie erleichtern unter Voraussetzungen den Kreditzugang, tilgen aber nicht Ihre eigene Schuld.
FAQ
Was gilt bei einer kleinen Firma als Überbrückungsfinanzierung?
Damit ist ein Kredit oder eine andere Finanzierung gemeint, die eine zeitlich begrenzte Lücke zwischen fälligen Ausgaben und erwarteten Einnahmen schließt. Sie ist tragfähig, wenn der Rückzahlungsweg plausibel ist und die Firma nicht dauerhaft mehr Geld ausgibt, als sie einnimmt.
Kann ich einen Förderkredit für laufende Kosten nutzen?
Das hängt vom konkreten Programm ab. Der KfW-StartGeld-Kredit kann laut KfW auch laufende Kosten abdecken; der NBank Investkredit nennt Betriebsmittel und vorübergehende Liquiditätsengpässe als mögliche Zwecke. Prüfen Sie vor dem Antrag die aktuellen Bedingungen und die regionale Zuständigkeit.
Was passiert, wenn die erwartete Kundenzahlung ausbleibt?
Die vereinbarte Rückzahlung bleibt fällig, auch wenn ein Kunde später zahlt oder nicht zahlt. Erstellen Sie deshalb vor dem Kreditabschluss einen Plan für diesen Fall und sprechen Sie frühzeitig mit der Bank, sobald sich eine Verzögerung abzeichnet.
Übernimmt eine Bürgschaft meine Kreditschuld?
Nein. Eine Bürgschaft sichert der Bank einen Teil des Ausfallrisikos ab. Sie zahlt den Kredit nicht für Sie zurück und ersetzt keine Prüfung Ihrer Rückzahlungsfähigkeit.