
Wenn eine Bank Ihren Kreditantrag ablehnt, hält sie die Rückzahlung unter den aktuellen Bedingungen meist für nicht ausreichend gesichert. Vor einem Verbraucherdarlehen müssen Banken Ihre Kreditwürdigkeit prüfen. Nach § 505a BGB dürfen sie einen Kredit nicht einfach bewilligen, wenn Zweifel an Ihrer Rückzahlungsfähigkeit bestehen.
„Bonität“ bedeutet Ihre Kreditwürdigkeit. Die Bank prüft unter anderem Ihr Einkommen, Ihre Ausgaben, bestehende Schulden, bisherige Zahlungen, Ihre Beschäftigung und gegebenenfalls Sicherheiten. Eine Absage bedeutet deshalb nicht automatisch, dass Sie überhaupt keinen Kredit bekommen. Sie bezieht sich zunächst auf diesen Antrag, diese Kreditsumme und die Kriterien dieser Bank.
Viele Gründe können Sie prüfen und teilweise beeinflussen. Stellen Sie nach der Absage deshalb nicht sofort weitere Kreditanträge. Klären Sie zuerst den Grund und prüfen Sie Ihre Daten. Passen Sie den Finanzierungswunsch nur an, wenn die Rate in Ihr Haushaltsbudget passt.
Die häufigsten Gründe für eine Kreditablehnung
Einkommen und Haushaltsrechnung passen nicht zusammen
Die Bank vergleicht Ihre regelmäßigen Einnahmen mit den laufenden Ausgaben. Dazu gehören neben Miete und Lebenshaltungskosten auch Unterhalt, Versicherungen, bestehende Kreditraten, Leasingverträge und mögliche Schulden auf dem Dispositionskonto. Bleibt nach dieser Rechnung zu wenig Spielraum für die neue Rate, lehnt die Bank den Antrag ab.
Auch ein grundsätzlich ausreichendes Einkommen kann für die gewünschte Kreditsumme zu niedrig sein. Eine Rate, die bei einem kleinen Darlehen tragbar ist, passt bei einem deutlich höheren Kredit möglicherweise nicht mehr zu Ihrem Haushalt. Eine geringere Kreditsumme oder eine längere Laufzeit senkt die monatliche Rate. Die längere Laufzeit erhöht allerdings in der Regel die Gesamtzinskosten.
Prüfen Sie deshalb selbst:
- Welche Einnahmen gehen regelmäßig und nachweisbar ein?
- Welche Ausgaben fallen jeden Monat tatsächlich an?
- Welche Kredit-, Leasing- oder Ratenzahlungsverträge laufen noch?
- Welcher Betrag bleibt nach allen laufenden Kosten frei?
Setzen Sie für die neue Rate nicht den gesamten rechnerischen Überschuss ein. Ungeplante Ausgaben, steigende Kosten oder ein vorübergehender Einkommensausfall müssen ebenfalls finanzierbar bleiben.
Die Bonität oder SCHUFA-Daten wirken ungünstig
Die SCHUFA ist eine Wirtschaftsauskunftei. Sie speichert unter anderem Informationen zu bestimmten Kreditverhältnissen und Zahlungserfahrungen und berechnet daraus Wahrscheinlichkeitswerte für das Ausfallrisiko. Banken nutzen solche Daten neben ihren eigenen Angaben und internen Prüfungen.
Problematisch sind zum Beispiel offene Zahlungsstörungen, titulierte Forderungen, eine Privatinsolvenz oder viele laufende Verbindlichkeiten. Auch ein ausgeschöpfter Dispositionskredit kann die finanzielle Lage ungünstig erscheinen lassen. Die Bank betrachtet dabei nicht nur einen einzelnen Score, sondern Ihre gesamte finanzielle Situation.
Fordern Sie nach einer Absage eine kostenlose Datenkopie nach Artikel 15 Datenschutz-Grundverordnung bei der SCHUFA an. Prüfen Sie Namen, Anschriften, Vertragsdaten und erledigte Forderungen. Falsche oder nicht mehr zulässige Daten sollten Sie mit Belegen bei der SCHUFA und dem meldenden Unternehmen beanstanden. Die jeweiligen Speicherfristen hängen von der Datenart ab. Eine Kreditanfrage wird beispielsweise anders behandelt als ein erledigtes Inkasso- oder Mahnverfahren.
Ein einzelner veröffentlichter Score-Wert ist keine allgemein gültige Grenze für jeden Kredit. Banken gewichten die Informationen unterschiedlich und verwenden eigene Kriterien.
Bestehende Kredite und andere Verpflichtungen belasten das Budget
Mehrere parallel laufende Kredite erhöhen die monatliche Belastung. Die Bank sieht außerdem, dass bereits andere Gläubiger auf Ihr Einkommen zugreifen. Das gilt auch für Ratenkäufe, Kreditkarten mit Teilzahlungsfunktion und einen dauerhaft genutzten Dispositionsrahmen.
Eine Umschuldung kann sinnvoll sein, wenn sie mehrere teure Schulden in einer tragbaren Rate zusammenfasst. Sie lohnt sich nur, wenn Gesamtkosten und Laufzeit passen. Lassen Sie sich vor einer Unterschrift den effektiven Jahreszins, die Gesamtbelastung und mögliche Ablöse- oder Zusatzkosten nennen.
Beschäftigung oder Einkommen sind nicht stabil genug
Ein befristeter Arbeitsvertrag, eine Probezeit, häufige Jobwechsel oder unregelmäßige Einnahmen machen die Kreditprüfung schwieriger. Bei Selbstständigen verlangt die Bank häufig zusätzliche Nachweise, weil monatliche Einnahmen stärker schwanken können.
Auch das Alter kann bei der Prüfung eine Rolle spielen. Eine einheitliche gesetzliche Altersgrenze für Kredite gibt es jedoch nicht. Entscheidend sind Einkommen, Rückzahlungsdauer und die konkrete Risikoprüfung. Einzelne Ratgeber nennen ein höheres Alter als erschwerenden Faktor, daraus folgt jedoch keine allgemeine Regel, dass Menschen ab einem bestimmten Alter keinen Kredit mehr erhalten.
Wenn sich Ihre Beschäftigungssituation gerade verändert, legen Sie vollständige und aktuelle Nachweise vor. Verschweigen Sie eine Befristung oder andere Verpflichtungen nicht. Unvollständige oder falsche Angaben führen selbst dann zur Ablehnung, wenn der Antrag mit vollständigen Angaben anders bewertet worden wäre.
Es fehlen Voraussetzungen oder Sicherheiten
Für viele Standardkredite verlangen Banken mindestens Volljährigkeit, einen Wohnsitz in Deutschland und ein deutsches Girokonto. Fehlt eine dieser Voraussetzungen, scheidet der Antrag bei dem jeweiligen Kreditgeber aus.
Bei größeren Darlehen können zusätzliche Sicherheiten verlangt werden. Dazu gehören je nach Kreditart etwa eine Immobilie, ein Wertgegenstand oder eine Versicherung. Fehlen solche Sicherheiten, lehnt die Bank den Antrag ab oder bietet den Kredit nur zu anderen Bedingungen an. Eine Sicherheit reduziert das Risiko der Bank, belastet Sie aber mit zusätzlichen rechtlichen und finanziellen Folgen.
Welche Gründe können Sie beeinflussen?
Die folgende Übersicht hilft bei der Einordnung.
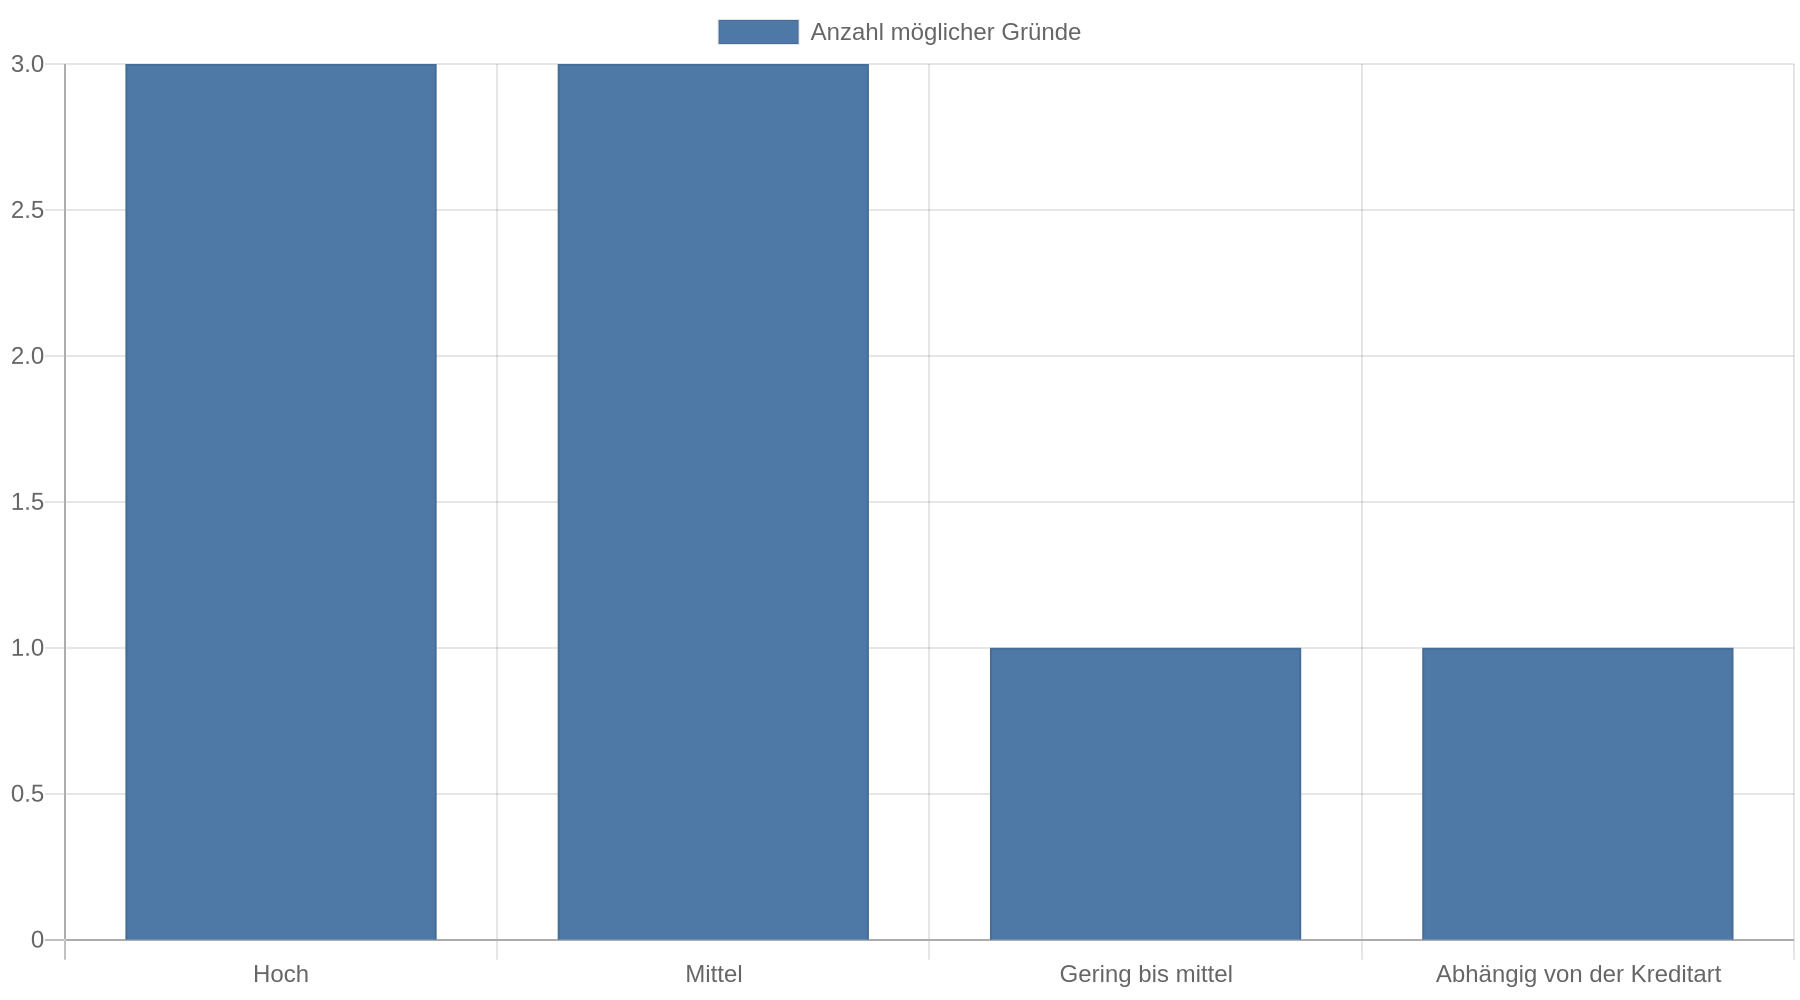 „Beeinflussbar“ bedeutet nicht, dass Sie einen Grund sofort beseitigen können. Schuldenabbau, eine korrigierte Datenmeldung oder ein unbefristetes Beschäftigungsverhältnis brauchen Zeit.
| Möglicher Grund | Beeinflussbarkeit | Sinnvoller nächster Schritt |
|---|---|---|
| Zu hohe monatliche Rate | Hoch | Kreditsumme reduzieren und Haushaltsrechnung neu erstellen |
| Viele laufende Kredite | Mittel | Verbindlichkeiten ordnen, unnötige Raten vermeiden, Umschuldung prüfen |
| Falsche SCHUFA-Daten | Hoch | Datenkopie anfordern und Fehler mit Nachweisen beanstanden |
| Offene Zahlungsstörungen | Mittel | Forderungen prüfen, berechtigte Beträge geordnet ausgleichen, Schuldnerberatung nutzen |
| Befristung oder Probezeit | Gering bis mittel | Nachweise vollständig einreichen und gegebenenfalls stabilere Einkommenssituation abwarten |
| Fehlende Sicherheiten | Abhängig von der Kreditart | Kreditbetrag oder Finanzierungskonzept überprüfen |
| Viele Kreditanfragen | Mittel | Weitere Kreditanträge vermeiden und zunächst nur schufaneutrale Konditionsanfragen nutzen |
| Falsche oder unvollständige Angaben | Hoch | Angaben korrigieren und den Antrag mit vollständigen Unterlagen neu bewerten lassen |
Was Sie nach der Absage konkret tun sollten
1. Fragen Sie nach dem Ablehnungsgrund
Fragen Sie die Bank, welcher Bereich zur Absage geführt hat. Das können die Haushaltsrechnung, ein SCHUFA-Eintrag, die Beschäftigung, fehlende Unterlagen oder ein internes Prüfmerkmal sein. Die Bank muss Ihnen nicht immer ihr vollständiges Bewertungsmodell oder jeden einzelnen Schwellenwert nennen. Eine konkrete Antwort hilft Ihnen trotzdem beim nächsten Schritt.
Bitten Sie bei fehlenden Unterlagen um eine genaue Aufstellung. Prüfen Sie anschließend, ob Sie tatsächlich alle geforderten Nachweise eingereicht haben und ob die Angaben aktuell sind.
2. Stellen Sie nicht sofort mehrere neue Kreditanträge
Unterscheiden Sie zwischen einer Kreditanfrage und einer Konditionsanfrage. Eine Kreditanfrage bezieht sich auf einen konkreten Kreditantrag und wird bei der SCHUFA gespeichert. Mehrere solcher Anfragen in kurzer Zeit können bei späteren Prüfungen ungünstig wirken. Eine Konditionsanfrage dient dagegen zunächst dem Vergleich und bleibt nach den Angaben der genannten Ratgeber für andere Banken unsichtbar.
Achten Sie beim Vergleich ausdrücklich auf die Formulierung „Konditionsanfrage“ oder „schufaneutral“. Fragen Sie nach, bevor Sie Ihre Daten absenden. Bei einer frischen Absage ist eine kurze Pause sinnvoll, in der Sie den Grund untersuchen und Ihre Unterlagen korrigieren. Eine starre Wartezeit gibt es jedoch nicht, wenn sich Ihre finanzielle Situation nicht verändert hat.
3. Prüfen Sie Ihre SCHUFA-Daten und Ihre Haushaltsrechnung
Bestellen Sie die Datenkopie, statt nur einen kostenpflichtigen Score-Zugang zu nutzen. Kontrollieren Sie insbesondere:
- unbekannte Verträge oder Konten,
- veraltete Anschriften,
- Forderungen, die Sie bereits bezahlt haben,
- doppelte Einträge,
- nicht von Ihnen stammende Zahlungsschwierigkeiten.
Erstellen Sie zusätzlich eine Haushaltsrechnung mit den tatsächlichen Kontoausgaben der vergangenen Monate. Berücksichtigen Sie auch unregelmäßige Kosten wie Versicherungsbeiträge, Reparaturen, Nachzahlungen und Jahresgebühren. Eine Bank berücksichtigt teilweise Pauschalen, Ihre eigene Rechnung sollte Ihre konkrete Lebenssituation abbilden.
4. Passen Sie die Finanzierung an, ohne das Risiko zu verstecken
Eine kleinere Kreditsumme senkt die Rate direkt. Eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate, macht den Kredit aber häufig insgesamt teurer. Verschieben Sie den Kauf oder zahlen Sie einen Teil aus eigenen Mitteln, wenn die Finanzierung dadurch tragfähig wird.
Ein zweiter Darlehensnehmer kann das gemeinsame Einkommen und die Rückzahlungsfähigkeit verbessern. Er haftet jedoch grundsätzlich selbst für den Kredit. Eine Bürgschaft bindet die bürgende Person rechtlich stark und darf nicht als reine Formalität behandelt werden. Unterschreiben Sie eine solche Lösung nur, wenn alle Beteiligten die möglichen Zahlungen auch im Krisenfall tragen können.
5. Holen Sie Hilfe, wenn die Rate schon heute nicht tragbar wäre
Wenn Miete, Energie, Unterhalt oder bestehende Raten bereits nicht zuverlässig bezahlt werden, löst ein weiterer Kredit das Problem nicht. Wenden Sie sich an eine anerkannte Schuldnerberatung, bevor neue Verpflichtungen entstehen. Die Verbraucherzentrale warnt davor, Kredite zu verkaufen, deren Rückzahlung nach der Bonitätsprüfung erkennbar überfordert.
Was Sie bei Alternativen beachten sollten
Familienkredite, Mikrokredite oder Darlehen über Vermittlungsplattformen können in bestimmten Situationen Alternativen sein. Prüfen Sie auch dort den effektiven Jahreszins, die Gesamtrückzahlung, Bearbeitungs- oder Vermittlungsgebühren und die Folgen bei Zahlungsverzug.
Seien Sie bei Angeboten vorsichtig, die mit Krediten ohne SCHUFA-Prüfung, Vorkosten oder einer schnellen Auszahlung werben. Die Bezeichnung allein beweist weder Seriosität noch das Gegenteil. Zahlen Sie keine Gebühren, bevor Sie die Vertragsbedingungen vollständig geprüft haben, und unterschreiben Sie keine Zusatzverträge für Versicherungen oder andere Leistungen, die Sie nicht benötigen.
Ein Kreditvermittler kann mehrere Angebote zusammenfassen. Die Prüfung müssen Sie trotzdem selbst vornehmen. Lassen Sie sich erklären, ob ein Darlehensvertrag zustande kommt, welche Kosten auch bei einer Absage entstehen und wer Vertragspartner wird.
Kernaussagen
- Klären Sie den konkreten Grund: Fragen Sie die Bank, ob die Haushaltsrechnung, SCHUFA-Daten, Unterlagen oder Ihre Beschäftigung den Ausschlag gegeben haben, bevor Sie einen neuen Antrag stellen.
- Prüfen Sie Ihre Daten: Fordern Sie eine kostenlose SCHUFA-Datenkopie an und beanstanden Sie falsche oder veraltete Einträge mit Nachweisen.
- Vergleichen Sie schufaneutral: Nutzen Sie bei einem neuen Vergleich eine Konditionsanfrage und vermeiden Sie mehrere konkrete Kreditanträge in kurzer Zeit.
- Rechnen Sie die Rate selbst nach: Eine kleinere Kreditsumme kann helfen, eine längere Laufzeit erhöht aber häufig die Gesamtkosten.
- Schützen Sie sich vor teuren Notlösungen: Bürgschaften, Vermittlungsgebühren und Angebote ohne SCHUFA-Prüfung erfordern eine genaue Vertragsprüfung.
FAQ
Muss die Bank mir den genauen Grund für die Ablehnung nennen?
Fragen Sie die Bank nach dem ausschlaggebenden Bereich und nach fehlenden Unterlagen. Sie muss Ihnen nicht in jedem Fall ihr vollständiges internes Scoring-Modell oder jeden einzelnen Schwellenwert offenlegen. Eine konkrete Auskunft kann dennoch zeigen, ob Sie Ihre Daten, die Kreditsumme oder die Nachweise prüfen sollten.
Schadet eine Kreditablehnung automatisch meiner SCHUFA?
Die Ablehnung selbst ist nicht dasselbe wie ein negativer SCHUFA-Eintrag. Problematisch können mehrere konkrete Kreditanfragen in kurzer Zeit sein, weil diese gespeichert werden und bei weiteren Prüfungen auffallen können. Eine Konditionsanfrage ist für den Vergleich gedacht und wird nach den genannten Quellen schufaneutral behandelt.
Wie lange sollte ich nach einer Absage mit einem neuen Antrag warten?
Eine feste gesetzliche Wartezeit gibt es nicht. Warten Sie mindestens, bis Sie den Ablehnungsgrund geprüft und mögliche Fehler korrigiert haben. Ohne veränderte Unterlagen, geringere Kreditsumme oder bessere finanzielle Voraussetzungen führt ein neuer Antrag bei einer anderen Bank häufig zum gleichen Ergebnis.
Kann ich trotz SCHUFA-Problemen einen Kredit bekommen?
Das hängt von der Art des Eintrags, Ihrer aktuellen Zahlungssituation, dem Einkommen und den Kriterien des Kreditgebers ab. Prüfen Sie zuerst, ob die Daten richtig und noch zulässig gespeichert sind. Angebote, die mit einem Kredit ohne SCHUFA-Prüfung werben, sollten Sie besonders sorgfältig auf Gesamtkosten, Vorkosten und Vertragsbindung prüfen.
Hilft ein Bürge bei der Kreditzusage?
Eine Bürgschaft kann die Rückzahlung absichern, verpflichtet die bürgende Person aber rechtlich stark. Wenn Sie Ihre Raten nicht bezahlen, kann die Bank die Bürgin oder den Bürgen in Anspruch nehmen. Ein zweiter Darlehensnehmer haftet in der Regel unmittelbar mit, deshalb sollten beide Lösungen nur nach einer gemeinsamen Risikoprüfung infrage kommen.
Was passiert, wenn meine Einnahmen bald steigen?
Eine erwartete Gehaltserhöhung reicht der Bank möglicherweise nicht aus. Legen Sie nachweisbare Unterlagen vor, etwa einen bereits wirksamen Arbeitsvertrag oder eine verbindliche Änderung der Vergütung, sofern die Bank diese akzeptiert. Entscheidend ist die nachweisbare finanzielle Situation zum Zeitpunkt der Kreditprüfung.
Was soll ich tun, wenn ich bereits bestehende Raten nicht mehr schaffe?
Beantragen Sie keinen weiteren Kredit, um laufende Kosten kurzfristig zu überdecken. Sprechen Sie frühzeitig mit den Gläubigern und wenden Sie sich an eine anerkannte Schuldnerberatung. Je früher Sie handeln, desto eher lassen sich Mahnkosten, weitere Zahlungsausfälle und eine zusätzliche Verschuldung begrenzen.