
Wenn Sie eine Wohnung oder ein Haus mit einem Immobilienkredit finanzieren, verlangt die Bank in der Regel eine Grundschuld als Sicherheit. Damit erhält die Bank ein Recht an der Immobilie. Wenn Sie Ihre vertraglichen Pflichten verletzen und die Voraussetzungen erfüllt sind, kann die Bank unter bestimmten Bedingungen auf das Grundstück zugreifen.
Die Grundschuld sichert den Kredit ab. Sie steht im Grundbuch, zeigt aber nicht, wie hoch die aktuelle Restschuld ist. Für Sie entstehen Kosten bei Notar und Grundbuchamt. Wie hoch sie ausfallen, hängt vor allem vom eingetragenen Grundschuldbetrag und vom konkreten Vorgang ab.
Wie die Grundschuld den Immobilienkredit absichert
Die Grundschuld ist ein sogenanntes Grundpfandrecht nach § 1191 BGB. Sie gibt der Bank das Recht, bei einem Zahlungsausfall unter den gesetzlichen und vertraglichen Voraussetzungen auf die Immobilie zuzugreifen. In der Praxis ist sie eine wichtige Sicherheit bei Immobilienkrediten. Eingetragen wird sie in Abteilung III des Grundbuchs, in der die Grundpfandrechte stehen. Mehr zur Grundschuldbestellung und zum Aufbau des Grundbuchs erklärt die jeweilige Übersicht.
Der eingetragene Betrag entspricht nicht automatisch der aktuellen Kreditschuld. Die Grundschuld bleibt grundsätzlich in ihrer eingetragenen Höhe bestehen, auch wenn Sie den Kredit teilweise zurückzahlen. Ein einfaches Beispiel:
Hier geht es zum passenden Kredit
| Zeitpunkt | Restschuld des Kredits | Eingetragene Grundschuld |
|---|---|---|
| Bei Kreditaufnahme | 300.000 € | 300.000 € |
| Nach 100.000 € Tilgung | 200.000 € | 300.000 € |
Die Tabelle vergleicht zwei Werte. Durch Ihre Tilgungen sinkt die Restschuld.
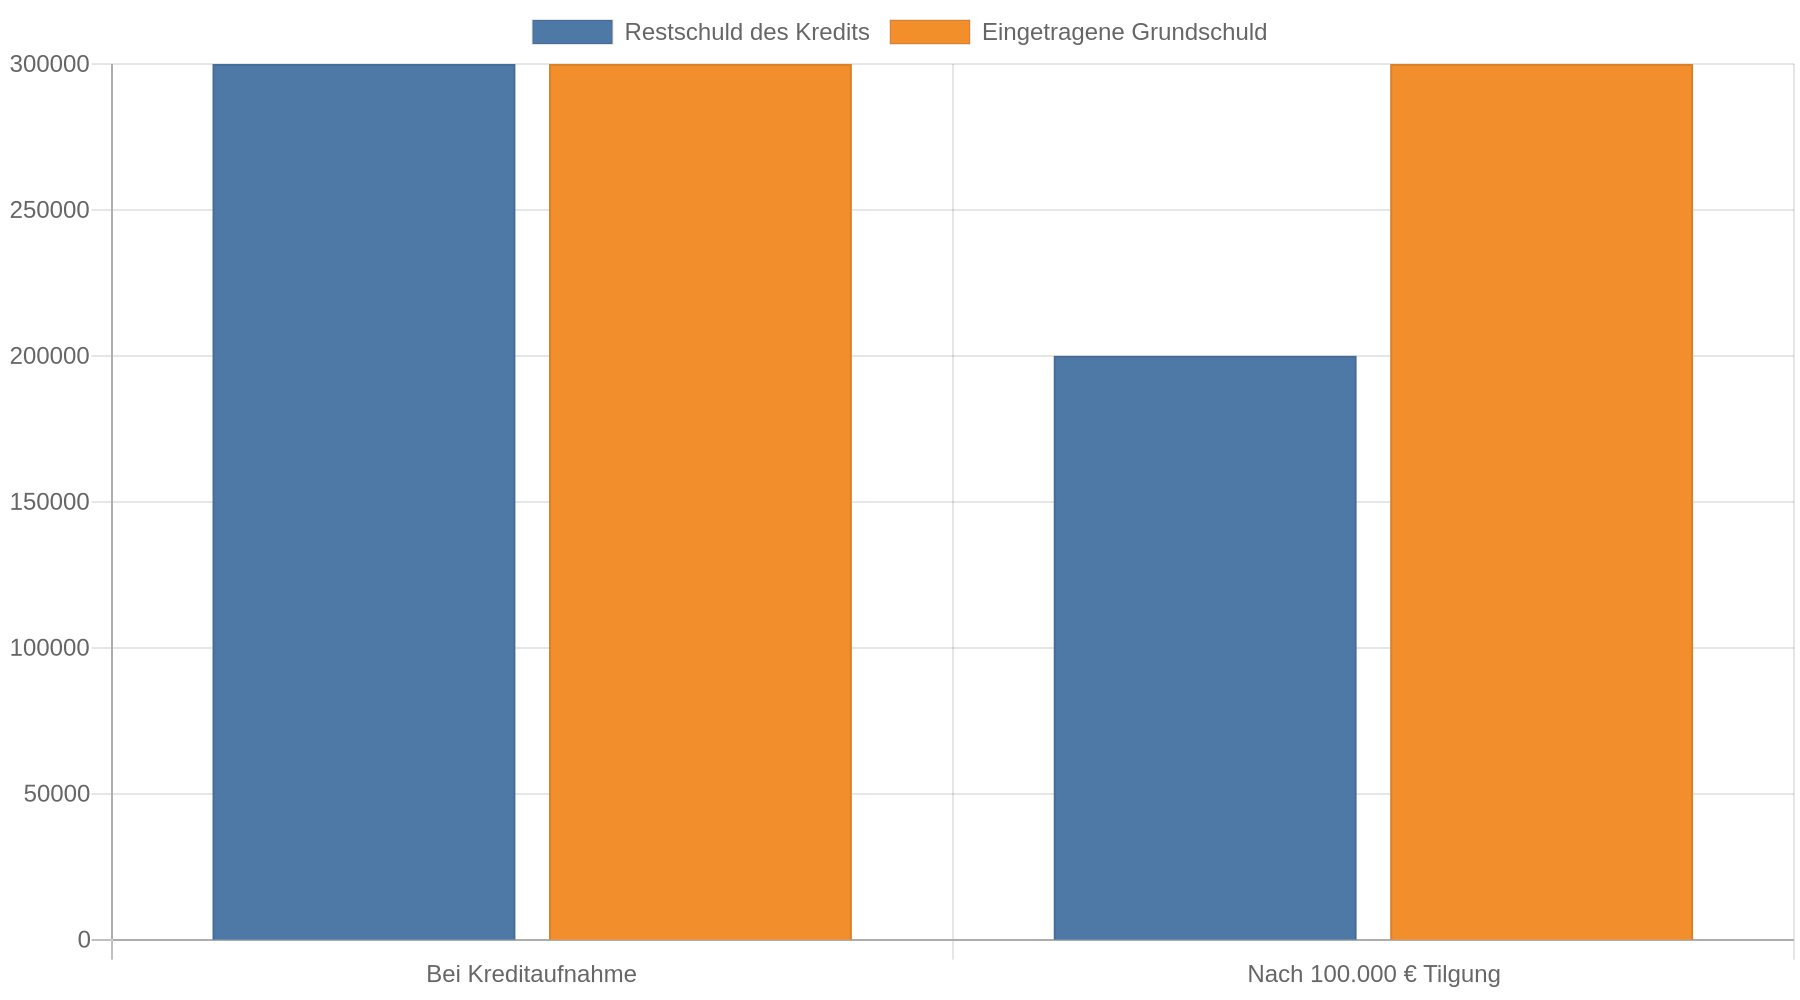 Der Grundschuldeintrag ändert sich dadurch nicht automatisch. Eine Vereinbarung mit der Bank legt fest, für welchen Kredit die Grundschuld gilt. Sie heißt Sicherungszweckerklärung.
Was die Sicherungszweckerklärung festlegt
Die Sicherungszweckerklärung bestimmt, welche Forderungen die Bank mit der Grundschuld absichern darf. Bei einer engen Erklärung dient sie nur einem bestimmten Kredit. Eine weite Erklärung kann auch weitere Forderungen derselben Bank umfassen. Deshalb sollten Sie vor der Unterschrift prüfen, ob die Grundschuld ausschließlich für die Immobilienfinanzierung haftet oder auch andere Schulden absichern soll. Eine enge oder weite Zweckerklärung kann außerdem dafür entscheidend sein, wie leicht sich die Grundschuld später bei einer Umschuldung auf eine andere Bank übertragen lässt.
Der Zinssatz in der Grundschuldbestellungsurkunde kann missverständlich sein. Dort ist manchmal ein hoher Grundschuldzins angegeben, der als zusätzlicher Sicherungsrahmen dient. Er ist nicht der Sollzins Ihres Kredits und bedeutet bei einer Grundschuld über 300.000 Euro nicht, dass Sie jährlich 45.000 Euro Kredit-Zinsen zahlen. Die tatsächlichen Kreditkosten stehen im Darlehensvertrag. Das erklärt auch die Übersicht zur Grundschuld und ihren Zinsen.
So wird die Grundschuld eingetragen
Bei einem Immobilienkauf bereitet der Notar die Grundschuldbestellung vor. Die Eigentümerin oder der Eigentümer unterschreibt die erforderlichen Erklärungen; der Notar reicht den Eintragungsantrag beim Grundbuchamt ein. Das Grundbuchamt trägt die Grundschuld in Abteilung III ein. Die Eintragung braucht in der Praxis häufig einige Wochen; Verzögerungen können die Auszahlung des Darlehens verzögern. Banken zahlen oft erst aus, wenn die Eintragung erfolgt ist oder eine notarielle Bestätigung über die Eintragungsmöglichkeit vorliegt.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Die Urkunde nennt unter anderem die Immobilie, die Bank und den Grundschuldbetrag. Sie enthält außerdem die Bedingungen zur Vollstreckung. Eine sogenannte Vollstreckungsunterwerfung erlaubt der Bank, unter den vereinbarten und gesetzlichen Voraussetzungen die Zwangsvollstreckung einzuleiten. Eine persönliche Unterwerfung kann dabei über die Immobilie hinausgehen und weitere Vermögenswerte betreffen. Prüfen Sie deshalb, was Sie genau unterschreiben, und lassen Sie offene Fragen vor der Beurkundung klären.
Welche Kosten entstehen?
Notar- und Grundbuchkosten für die Grundschuld richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG). Maßgeblich ist insbesondere die Höhe der Grundschuld; hinzu kommen je nach Vorgang Gebühren und Auslagen von Notar und Grundbuchamt. Eine pauschale Summe für alle Fälle gibt es daher nicht. Die Kosten für die Grundschuldbestellung kommen zu den weiteren Kosten des Immobilienkaufs hinzu, etwa für den Kaufvertrag und die Umschreibung des Eigentums im Grundbuch.
Bitten Sie das Notariat vor der Beurkundung um eine Kostenaufstellung für Ihren konkreten Vorgang. So sehen Sie, welche Gebühren auf die Grundschuld entfallen und welche Kosten zum Kaufvertrag gehören. Pauschale Online-Richtwerte können je nach Berechnungsgrundlage und Umfang der Beurkundung deutlich abweichen.
Nach vollständiger Rückzahlung wird die Grundschuld nicht automatisch aus dem Grundbuch gelöscht. Für eine Löschung braucht es eine Löschungsbewilligung der Bank und einen Antrag beim Grundbuchamt. Statt sie löschen zu lassen, können Eigentümerinnen und Eigentümer sie unter Umständen für eine spätere Finanzierung stehen lassen oder übertragen lassen. Ob das für Sie sinnvoll ist, hängt vom nächsten Kredit und von der Zustimmung der beteiligten Bank ab.
Kredit kostenlos und Schufa-neutral anfragen
Was vor der Unterschrift wichtig ist
Prüfen Sie vor allem, welche Forderungen die Sicherungszweckerklärung umfasst. Das ist besonders wichtig, wenn jemand anderes seine Immobilie für Ihren Kredit als Sicherheit stellt: Eine weit gefasste Erklärung kann für diese Person ein größeres Risiko bedeuten als die Absicherung eines einzelnen Darlehens.
Achten Sie auch darauf, ob neben der Immobilie eine persönliche Vollstreckungsunterwerfung vereinbart wird. Bei längerem Zahlungsverzug kann die Bank nach den vertraglichen und gesetzlichen Voraussetzungen eine Verwertung der Sicherheit betreiben. Reichen die Erlöse aus einer Verwertung nicht zur Tilgung der Forderung, kann unter Umständen eine Restforderung bestehen bleiben. Die Grundschuld führt allerdings nicht bei jeder verspäteten Rate automatisch zur Zwangsversteigerung.
Der nächste Schritt vor der Baufinanzierung
Bevor Sie eine Baufinanzierung unterschreiben, bitten Sie die Bank um den Entwurf der Sicherungszweckerklärung und der Grundschuldbestellungsurkunde. Prüfen Sie, ob die Sicherheit nur den Immobilienkredit abdeckt und welcher Betrag eingetragen werden soll. Klären Sie auch, ob eine persönliche Vollstreckungsunterwerfung enthalten ist. Fragen Sie anschließend beim Notariat nach den voraussichtlichen Kosten für genau diese Bestellung.
Wenn Sie eine Immobilie kaufen, lassen Sie sich außerdem einen aktuellen Grundbuchauszug geben. Achten Sie nicht nur auf die Grundschuld in Abteilung III, sondern auch auf mögliche Rechte oder Belastungen in Abteilung II, zum Beispiel ein Wegerecht. Damit erkennen Sie vor dem Kauf, welche Einträge neben der Finanzierung für das Grundstück wichtig sind.
Kernaussagen
- Prüfen Sie den Sicherungszweck: Er entscheidet, welche Schulden die Grundschuld absichert und ob weitere Forderungen der Bank einbezogen sind.
- Unterscheiden Sie Grundschuldbetrag und Restschuld: Eine Grundschuld über 300.000 Euro bleibt eingetragen, obwohl die Kreditschuld durch Tilgung sinkt.
- Klären Sie die Vollstreckungsklauseln: Eine persönliche Unterwerfung kann über die Immobilie hinaus weitere Vermögenswerte betreffen.
- Lassen Sie die Kosten konkret berechnen: Notar- und Grundbuchgebühren hängen vom Betrag und vom Einzelfall ab.
- Bewahren Sie die Löschungs- oder Übertragungsunterlagen auf: Nach der Rückzahlung bleibt die Grundschuld bestehen, bis sie gelöscht oder anderweitig verwendet wird.
FAQ
Ist eine Grundschuld dasselbe wie eine Hypothek?
Nein. Die Hypothek hängt an einer konkreten Forderung und verändert sich grundsätzlich mit der Rückzahlung. Die Grundschuld bleibt dagegen in ihrer eingetragenen Höhe bestehen, auch wenn die Restschuld sinkt.
Muss ich die Grundschuld nach der Rückzahlung löschen lassen?
Nein. Sie wird nicht automatisch gelöscht. Sie können die Löschung bei der Bank anfordern oder prüfen, ob die Grundschuld für eine spätere Finanzierung genutzt werden kann. Für eine Löschung braucht es eine Bewilligung der Bank und einen Antrag beim Grundbuchamt.
Bedeutet ein hoher Grundschuldzins, dass mein Kredit so teuer ist?
Nein. Der Grundschuldzins in der Urkunde ist ein zusätzlicher Sicherungsrahmen und nicht der Sollzins Ihres Darlehens. Die Kreditkosten und der vereinbarte Zinssatz stehen im Darlehensvertrag.
Kann die Bank wegen einer einzelnen verspäteten Rate die Immobilie versteigern lassen?
Eine verspätete Rate allein führt nicht automatisch zur Zwangsversteigerung. Für eine Verwertung müssen die gesetzlichen und vertraglichen Voraussetzungen erfüllt sein; bei Zahlungsproblemen sollten Sie frühzeitig mit der Bank sprechen.
Wie erfahre ich vorab, was die Grundschuld kostet?
Bitten Sie das Notariat um eine Kostenaufstellung auf Grundlage des vorgesehenen Grundschuldbetrags und der geplanten Beurkundung. So erhalten Sie eine Schätzung für Ihren konkreten Fall statt eines allgemeinen Richtwerts.