
Wenn Sie in Deutschland eine Wohnung oder ein Haus kaufen, zahlen Sie neben dem Kaufpreis weitere Kosten. Diese Kaufnebenkosten entstehen vor allem durch die Grunderwerbsteuer sowie Notar- und Grundbuchkosten. Eine Maklerin oder ein Makler kommt gegebenenfalls hinzu. Sie müssen deshalb mehr Geld aufbringen als nur den Kaufpreis.
Planen Sie die Nebenkosten früh ein: Banken erwarten häufig, dass Käuferinnen und Käufer sie aus eigenen Mitteln zahlen. Wie hoch die Summe ausfällt, hängt unter anderem vom Bundesland, dem Kaufpreis, der Finanzierung und dem Maklervertrag ab.
Welche Kaufnebenkosten anfallen
Die Grunderwerbsteuer ist eine Steuer auf den Immobilienkauf. Sie wird grundsätzlich anhand der Gegenleistung berechnet, meist also anhand des im Kaufvertrag vereinbarten Kaufpreises. [Jedes Bundesland legt den Steuersatz selbst fest
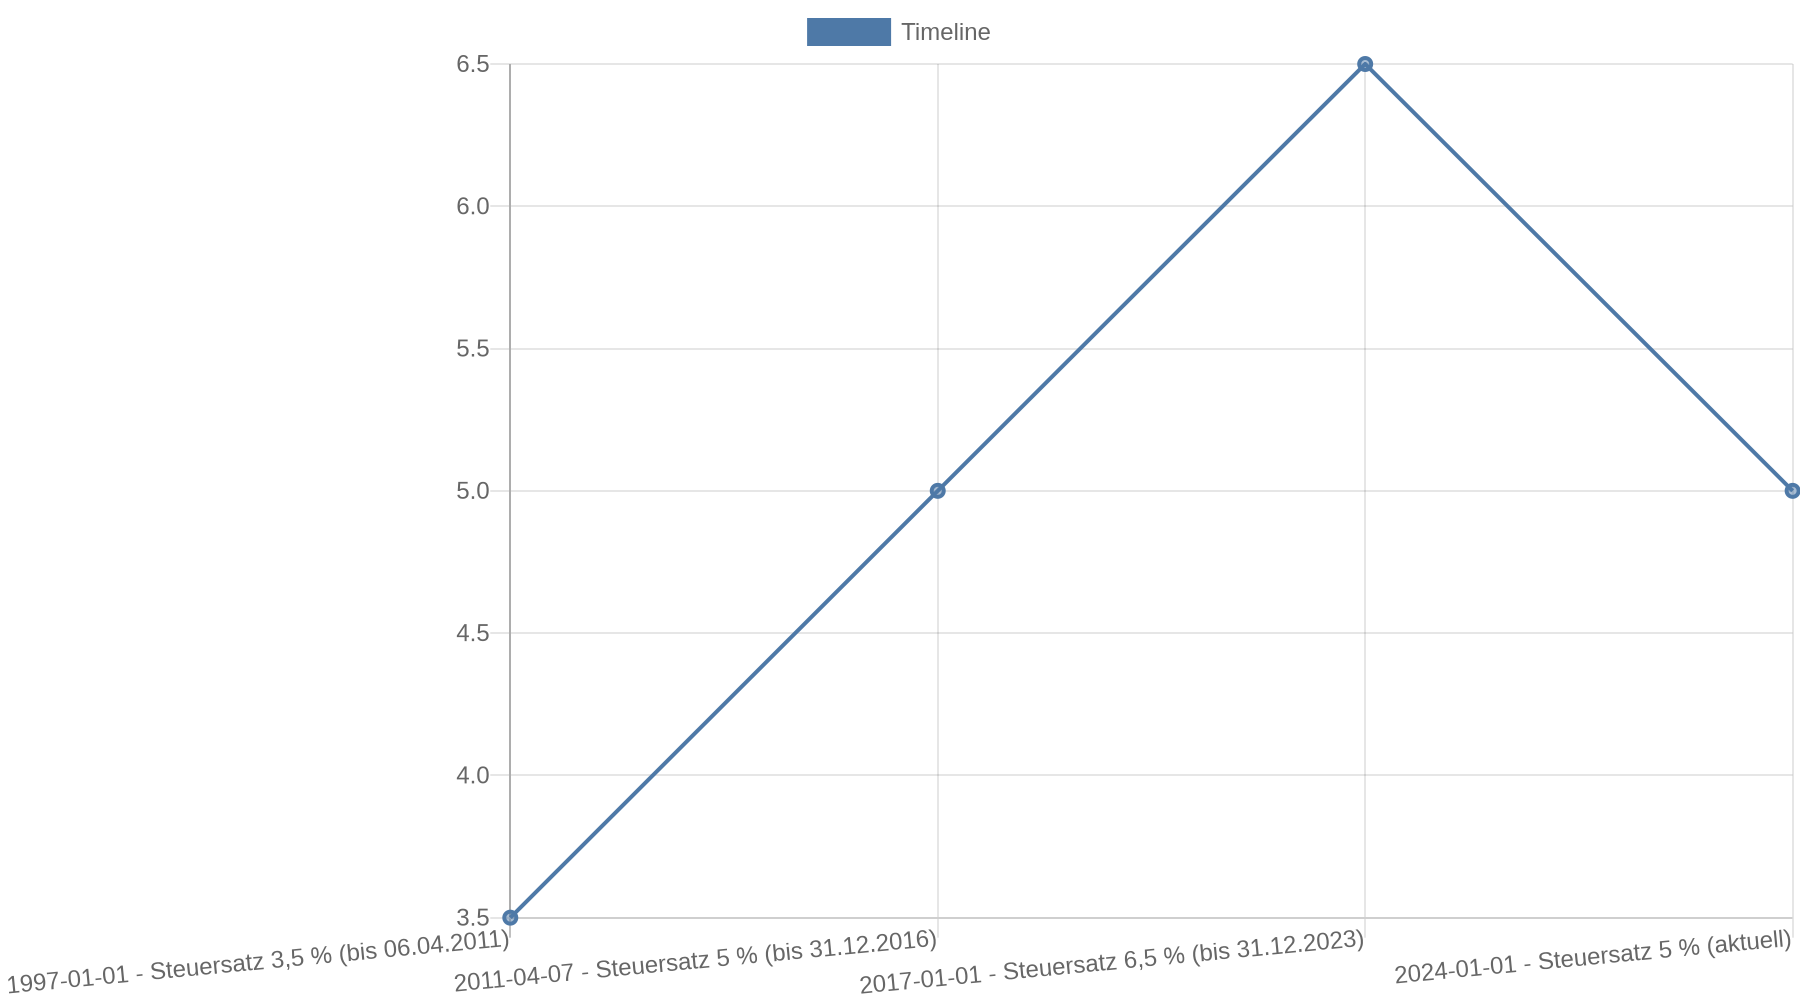 ](https://steuerort.de/grunderwerbsteuer/thueringen). Die folgende Tabelle zeigt die für 2026 ausgewiesenen Steuersätze; die Länderübersicht der Steuersätze in den Bundesländern enthält die vollständige Aufstellung.
Hier geht es zum passenden Wohnkredit
| Bundesland | Grunderwerbsteuer |
|---|---|
| Baden-Württemberg | 5,0 % |
| Bayern | 3,5 % |
| Berlin | 6,0 % |
| Brandenburg | 6,5 % |
| Bremen | 5,5 % |
| Hamburg | 5,5 % |
| Hessen | 6,0 % |
| Mecklenburg-Vorpommern | 5,0 % |
| Niedersachsen | 5,0 % |
| Nordrhein-Westfalen | 6,5 % |
| Rheinland-Pfalz | 5,0 % |
| Saarland | 6,5 % |
| Sachsen | 5,5 % |
| Sachsen-Anhalt | 5,0 % |
| Schleswig-Holstein | 6,5 % |
| Thüringen | 5,0 % |
Der Notar beurkundet den Kaufvertrag. Er leitet außerdem die nötigen Schritte für die Eigentumsübertragung ein. Das Grundbuch ist das amtliche Register, in dem unter anderem Eigentümerwechsel und Grundschulden eingetragen werden. Für die Eintragung des Kaufs und einer Finanzierung fallen Gebühren beim Grundbuchamt an. Die Notar- und Grundbuchgebühren richten sich nach dem Gerichts- und Notarkostengesetz. Das Gesetz legt die Gebühren fest. Wie hoch sie ausfallen, hängt davon ab, welche Tätigkeiten beim Kauf und bei der Finanzierung anfallen. Eine Grundschuld, also die Eintragung einer Sicherheit für das Immobiliendarlehen, erhöht die Kosten. Einen Überblick zu Notar- und Grundbuchkosten und zur Eintragung im Grundbuch finden Sie bei den verlinkten Informationsseiten.
Die Notar- und Grundbuchkosten lassen sich zunächst nur schätzen. Die konkrete Rechnung richtet sich nach dem Geschäftswert und den tatsächlich anfallenden Leistungen. Fragen Sie das Notariat nach einer Kostenschätzung, sobald Kaufpreis und Finanzierung feststehen.
Eine Maklerprovision kommt hinzu, wenn ein Makler oder eine Maklerin am Verkauf beteiligt ist und eine Provision vereinbart wurde. Ihre Höhe ist nicht bundesweit einheitlich; maßgeblich ist, was im Vertrag steht. Beim Kauf einer Wohnung oder eines Einfamilienhauses durch eine Privatperson gelten besondere Regeln zur Verteilung der Provision: Beauftragen beide Seiten den Makler, müssen sie grundsätzlich gleich viel zahlen. Beauftragt nur eine Seite den Makler, darf die andere Seite nur unter den gesetzlichen Voraussetzungen zur Zahlung verpflichtet werden, insbesondere wenn die beauftragende Seite mindestens denselben Anteil trägt. Die gesetzlichen Regeln gelten nicht für jeden Immobilienkauf. Eine Zusammenfassung zur Teilung der Maklerprovision erläutert die Abgrenzung.
So berechnen Sie die Gesamtkosten
Rechnen Sie jede Kostenart einzeln aus. Für die Grunderwerbsteuer multiplizieren Sie den Kaufpreis mit dem Steuersatz des Bundeslands.
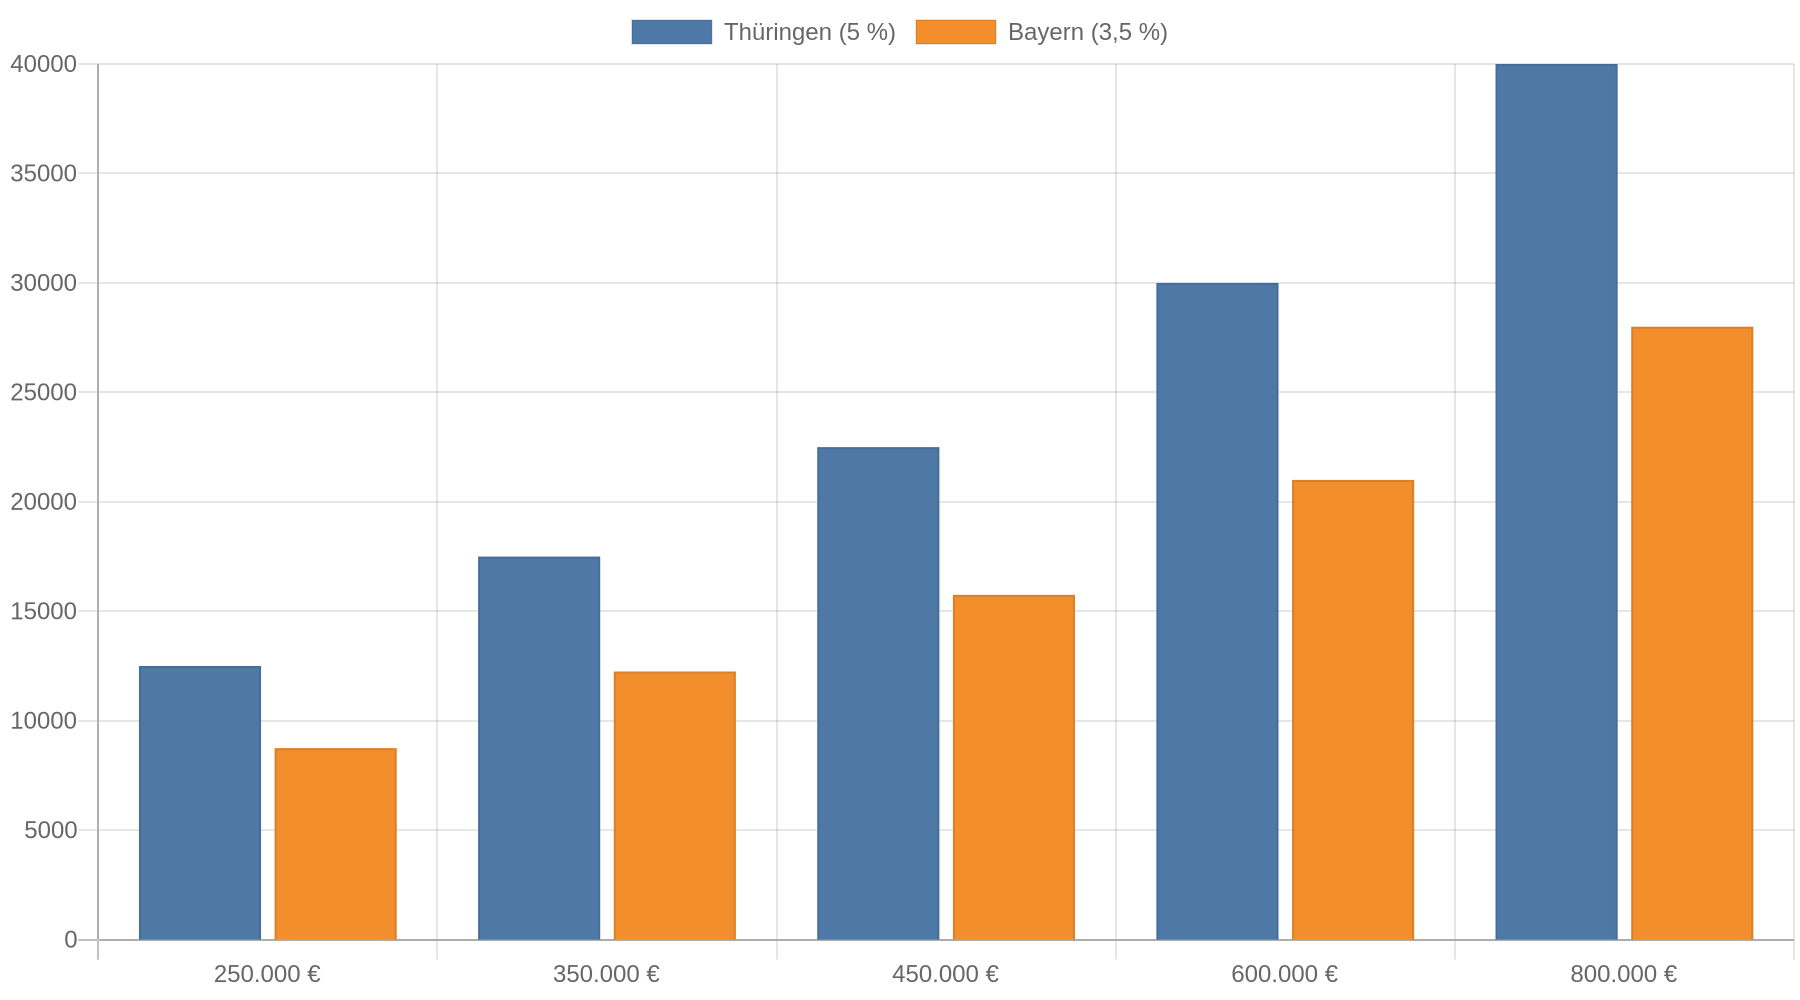
Die Grunderwerbsteuer wird nach dem Steuerbescheid fällig. Halten Sie sich an die dort genannte Zahlungsfrist. Käufer und Verkäufer sind gegenüber dem Finanzamt grundsätzlich gemeinsam steuerpflichtig; im Kaufvertrag wird üblicherweise vereinbart, dass der Käufer die Steuer trägt. Für bestimmte Übertragungen, darunter Käufe zwischen Ehegatten und von Eltern an ihre Kinder, sieht das Gesetz Befreiungen vor. Ob eine Befreiung auf Ihren Fall zutrifft, sollte vor Vertragsabschluss geprüft werden.
Zinsen vieler Banken vergleichen und günstigen Wohnkredit finden
Warum Banken Eigenkapital für die Nebenkosten erwarten
Viele Banken erwarten, dass Käuferinnen und Käufer die Kaufnebenkosten aus Eigenkapital zahlen. Die Nebenkosten erhöhen den Finanzierungsbedarf, aber nicht den Wert der Immobilie, die der Bank als Sicherheit dient. Die konkrete Kreditentscheidung und die Anforderungen an das Eigenkapital unterscheiden sich je nach Bank; für jeden Immobilienkredit gibt es keinen gesetzlich festgelegten einheitlichen Mindestanteil an Eigenkapital.
Entscheidend ist auch der Beleihungsauslauf: Er zeigt, wie hoch das Darlehen im Verhältnis zu dem Wert ist, den die Bank für die Immobilie ansetzt. Dieser Wert kann unter dem Kaufpreis liegen. Je höher das Darlehen im Verhältnis zum Beleihungswert ist, desto höher kann der Zinssatz ausfallen. Ein Beispiel zum Beleihungsauslauf zeigt, wie sich ein niedrigerer Wertansatz der Bank im Vergleich zum Kaufpreis auf dieses Verhältnis auswirkt.
Prüfen Sie deshalb nicht nur, ob Ihre Rücklagen die Nebenkosten decken. Kalkulieren Sie auch, wie viel Geld nach dem Kauf für Umzug, notwendige Arbeiten und unvorhergesehene Ausgaben übrig bleibt. Welche Rücklagen eine Bank als Eigenkapital anerkennt und wie sie Wertpapiere oder andere Vermögenswerte bewertet, klären Sie direkt mit der Bank. Informationen zu möglichen Eigenkapitalquellen und zur Finanzierung der Nebenkosten bietet auch der Überblick zu Eigenkapital bei der Baufinanzierung.
So planen Sie die Nebenkosten in der Finanzierung
Ermitteln Sie zuerst die Grunderwerbsteuer anhand des Bundeslands und des Kaufpreises. Ergänzen Sie danach die Kostenschätzung des Notariats und des Grundbuchamts sowie die Käuferprovision aus dem Maklervertrag. So erhalten Sie eine realistische Gesamtsumme, bevor Sie ein Darlehen beantragen.
Wohnkredit kostenlos und Schufa-neutral anfragen
Vergleichen Sie diese Summe mit Ihrem verfügbaren Eigenkapital. Ziehen Sie von Ihrem verfügbaren Eigenkapital das Geld ab, das Sie für andere unmittelbar anstehende Ausgaben benötigen. Fragen Sie anschließend die Bank, welchen Teil des Kaufpreises sie finanziert und ob sie eine Finanzierung der Nebenkosten überhaupt anbietet. Eine Finanzierung über den Kaufpreis hinaus ist nicht selbstverständlich und kann strengere Bedingungen oder höhere Zinsen mit sich bringen. Lassen Sie sich deshalb Darlehensbetrag, Zinssatz und monatliche Rate für Ihre tatsächliche Eigenkapitalsituation berechnen.
Kernaussagen
- Rechnen Sie alle Kosten mit: Zum Kaufpreis kommen Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls die Maklerprovision hinzu.
- Prüfen Sie den Steuersatz am Immobilienstandort: Die Grunderwerbsteuer unterscheidet sich je nach Bundesland.
- Behandeln Sie Gebühren als Schätzwerte: Notar- und Grundbuchkosten richten sich nach dem konkreten Geschäft und der Finanzierung.
- Klären Sie Ihren Eigenkapitalbedarf früh: Banken erwarten häufig, dass Käufer die Nebenkosten aus eigenen Mitteln zahlen; verbindlich entscheidet die jeweilige Bank.
- Lesen Sie den Maklervertrag genau: Die vereinbarte Provision und die gesetzlichen Regeln zur Aufteilung bestimmen den Käuferanteil.
FAQ
Wie hoch sind die Kaufnebenkosten insgesamt?
Das hängt vor allem vom Bundesland, einer möglichen Maklerprovision und den Kosten der Finanzierung ab. Ermitteln Sie die einzelnen Kosten anhand des Kaufpreises, des Steuersatzes und der konkreten Verträge.
Muss ich die Grunderwerbsteuer sofort nach dem Notartermin zahlen?
Nein. Das Finanzamt setzt die Steuer fest und schickt einen Bescheid. Zahlen Sie innerhalb der Frist, die im Bescheid steht.
Kann ich die Kaufnebenkosten mitfinanzieren?
Einige Banken prüfen, ob sie auch die Nebenkosten mitfinanzieren. Sie müssen damit rechnen, dass die Bank dafür strengere Bedingungen ansetzt; fragen Sie konkret nach Darlehensbetrag, Zins und monatlicher Rate.
Teilen Käufer und Verkäufer die Maklerprovision immer hälftig?
Nein. Die gesetzlichen Regeln zur hälftigen Verteilung gelten insbesondere beim Kauf einer Wohnung oder eines Einfamilienhauses durch Verbraucherinnen und Verbraucher. Bei anderen Immobilien oder Vertragskonstellationen können andere Regeln gelten. Entscheidend sind der konkrete Vertrag und die gesetzlichen Voraussetzungen.
Kann ich die Nebenkosten senken, indem ich Inventar im Kaufvertrag separat aufführe?
Separat ausgewiesene bewegliche Gegenstände können bei der Berechnung der Grunderwerbsteuer unberücksichtigt bleiben, wenn die Vereinbarung sachlich begründet ist. Der angesetzte Wert muss plausibel sein; prüfen Sie die Aufteilung vor der Beurkundung mit dem Notariat.