
Wenn Sie online dringend Geld brauchen, klingt ein Sofortkredit mit schneller Zusage verlockend. „Sofort“ bedeutet oft nur, dass Sie den Antrag schnell stellen oder eine erste Rückmeldung erhalten. Bevor die Bank entscheidet, ob sie den Kredit vergibt und wann sie das Geld auszahlt, prüft sie, ob Sie die Raten zurückzahlen können, und stellt Ihre Identität fest.
Prüfen Sie deshalb vor dem Antrag, was genau versprochen wird, welche Kosten gelten und wer hinter dem Angebot steht. Besonders vorsichtig sollten Sie sein, wenn eine Zusage ohne Bonitätsprüfung versprochen wird oder Gebühren vor der Auszahlung anfallen. Seien Sie auch bei Aufforderungen vorsichtig, einen Vertrag ungeprüft abzuschließen oder eine Identitätsprüfung ungeprüft vorzunehmen.
Was „sofort“ beim Kredit tatsächlich bedeutet
Ein digitaler Antrag lässt sich schnell ausfüllen. Auch die erste Rückmeldung kann zügig kommen. Daraus folgt aber nicht automatisch, dass der Kredit bereits bewilligt ist oder das Geld sofort auf Ihrem Konto liegt. Die Bank braucht Angaben zu Ihrer finanziellen Lage und prüft, ob Sie die Raten voraussichtlich zurückzahlen können.
Eine unverbindliche Vorprüfung ist noch keine feste Zusage. Erst mit einer verbindlichen Kreditentscheidung steht fest, ob die Bank Ihnen den Kredit gibt. Formulierungen wie „Anfrage in wenigen Minuten“ sagen zunächst nur, wie schnell Sie den Antrag stellen können. Lesen Sie nach, ob das Angebot eine tatsächliche Auszahlung zusagt oder lediglich eine schnelle Bearbeitung bewirbt.
Auch ein Kreditvermittler kann den Antrag zügig weiterleiten, ohne selbst Geld zu verleihen. Die Verbraucherzentrale warnt vor Vermittlern, die schnelle und unbürokratische Hilfe versprechen, aber Anfragen lediglich an Banken weiterreichen. Prüfen Sie daher, ob Sie einen Kreditgeber oder einen Vermittler vor sich haben.
So ordnen Sie typische Werbeversprechen ein
Die folgende Übersicht hilft, Werbeaussagen von tatsächlichen Kreditbedingungen zu trennen:
| Werbeaussage | Was daran plausibel ist | Was Sie prüfen sollten |
|---|---|---|
| „Sofort online beantragen“ | Sie können den Antrag digital stellen. | Bedeutet „sofort“ nur Antrag oder auch eine verbindliche Entscheidung und Auszahlung? |
| „Schnelle Zusage“ | Eine erste Rückmeldung kann zügig erfolgen. | Ist die Zusage verbindlich oder hängt sie noch von Bonitäts- und Identitätsprüfung ab? |
| „Kredit ohne Schufa“ | Ein Anbieter kann mit einer Prüfung außerhalb der Schufa werben. | Wie wird Ihre Zahlungsfähigkeit dann geprüft? Eine Kreditvergabe ohne Prüfung Ihrer Rückzahlungsfähigkeit ist ein Warnsignal. |
| „Für jeden geeignet“ | Ein Angebot kann sich an viele Verbraucher richten. | Niemand kann aus der Werbung ableiten, dass jede antragstellende Person den Kredit erhält. |
| „Günstiger Zins“ | Ein beworbener Zinssatz kann für bestimmte Voraussetzungen gelten. | Vergleichen Sie den effektiven Jahreszins und das repräsentative Beispiel mit Ihrem persönlichen Angebot. |
„Ohne Schufa“ bedeutet nicht automatisch, dass ein Angebot betrügerisch ist. Es ist aber ein Grund, genau nachzufragen, welche Bonitätsprüfung tatsächlich stattfindet und welche Kosten anfallen. Die Verbraucherzentrale zählt Versprechen wie „Soforthilfe“ und „ohne Schufa“ zu typischen Warnsignalen bei unseriösen Kreditangeboten.
Zinsen und Kosten in der Werbung prüfen
Stehen in der Werbung Zinssätze oder andere konkrete Zahlen, suchen Sie nach den dazugehörigen Kreditangaben. Achten Sie auf den Sollzinssatz und den effektiven Jahreszins. Prüfen Sie außerdem den Nettodarlehensbetrag und die Laufzeit sowie weitere Kosten. Die Werbevorgaben der Preisangabenverordnung sollen einen Vergleich ermöglichen; die Erläuterung zur Verbraucherkreditrichtlinie fasst die Angaben zusammen.
Der Sollzinssatz bezeichnet den Zins für das geliehene Geld. Der effektive Jahreszins berücksichtigt weitere Kosten, die den Kredit verteuern. Deshalb eignet er sich besser, um Kreditangebote zu vergleichen. Achten Sie außerdem auf das repräsentative Beispiel: Es zeigt Kreditkonditionen, die ein erheblicher Teil der Kundschaft bekommen soll. Es ist keine Zusage, dass auch Ihr persönlicher Zinssatz so niedrig ausfällt.
Vergleichen Sie vor dem Antrag die monatliche Rate, die Laufzeit und den Gesamtbetrag, den Sie zurückzahlen sollen. Ein niedriger Monatsbetrag kann aus einer langen Laufzeit entstehen und dadurch die Gesamtkosten erhöhen. Prüfen Sie auch, ob eine Restschuldversicherung oder ein anderes Zusatzprodukt angeboten wird. Solche Produkte können den Kredit verteuern; Finanztip rät beim Kreditvergleich zur Vorsicht mit Restschuldversicherungen.
Gebühren vor der Auszahlung sind ein Warnsignal
Überweisen Sie kein Geld, nur damit ein Kredit angeblich bewilligt oder ausgezahlt wird. Die Verbraucherzentrale weist darauf hin, dass Kreditvermittler eine Vergütung grundsätzlich erst verlangen können, wenn ein Darlehen tatsächlich genehmigt und ausgezahlt wurde. Fragen Sie deshalb genau nach, wenn der Anbieter Geld im Voraus, eine Bearbeitungsgebühr oder Geld für zusätzliche Angebote verlangt.
Seien Sie auch vorsichtig, wenn ein Kreditangebot mit einer Prepaid-Kreditkarte, einem Abonnement oder einem anderen Produkt verknüpft wird. Prüfen Sie, ob Sie dafür einen eigenen Vertrag abschließen und regelmäßig zahlen müssen. Eine schnelle Kreditzusage kann sonst vor allem dazu dienen, Sie zu einem zusätzlichen Abschluss zu bewegen.
Vor dem Klick den Anbieter und jeden Schritt prüfen
Zu online abgeschlossenen Verbraucherdarlehen gibt es auch Beschwerden von Verbrauchern, die nach eigener Aussage keinen Vertrag bewusst oder ausdrücklich abgeschlossen haben.
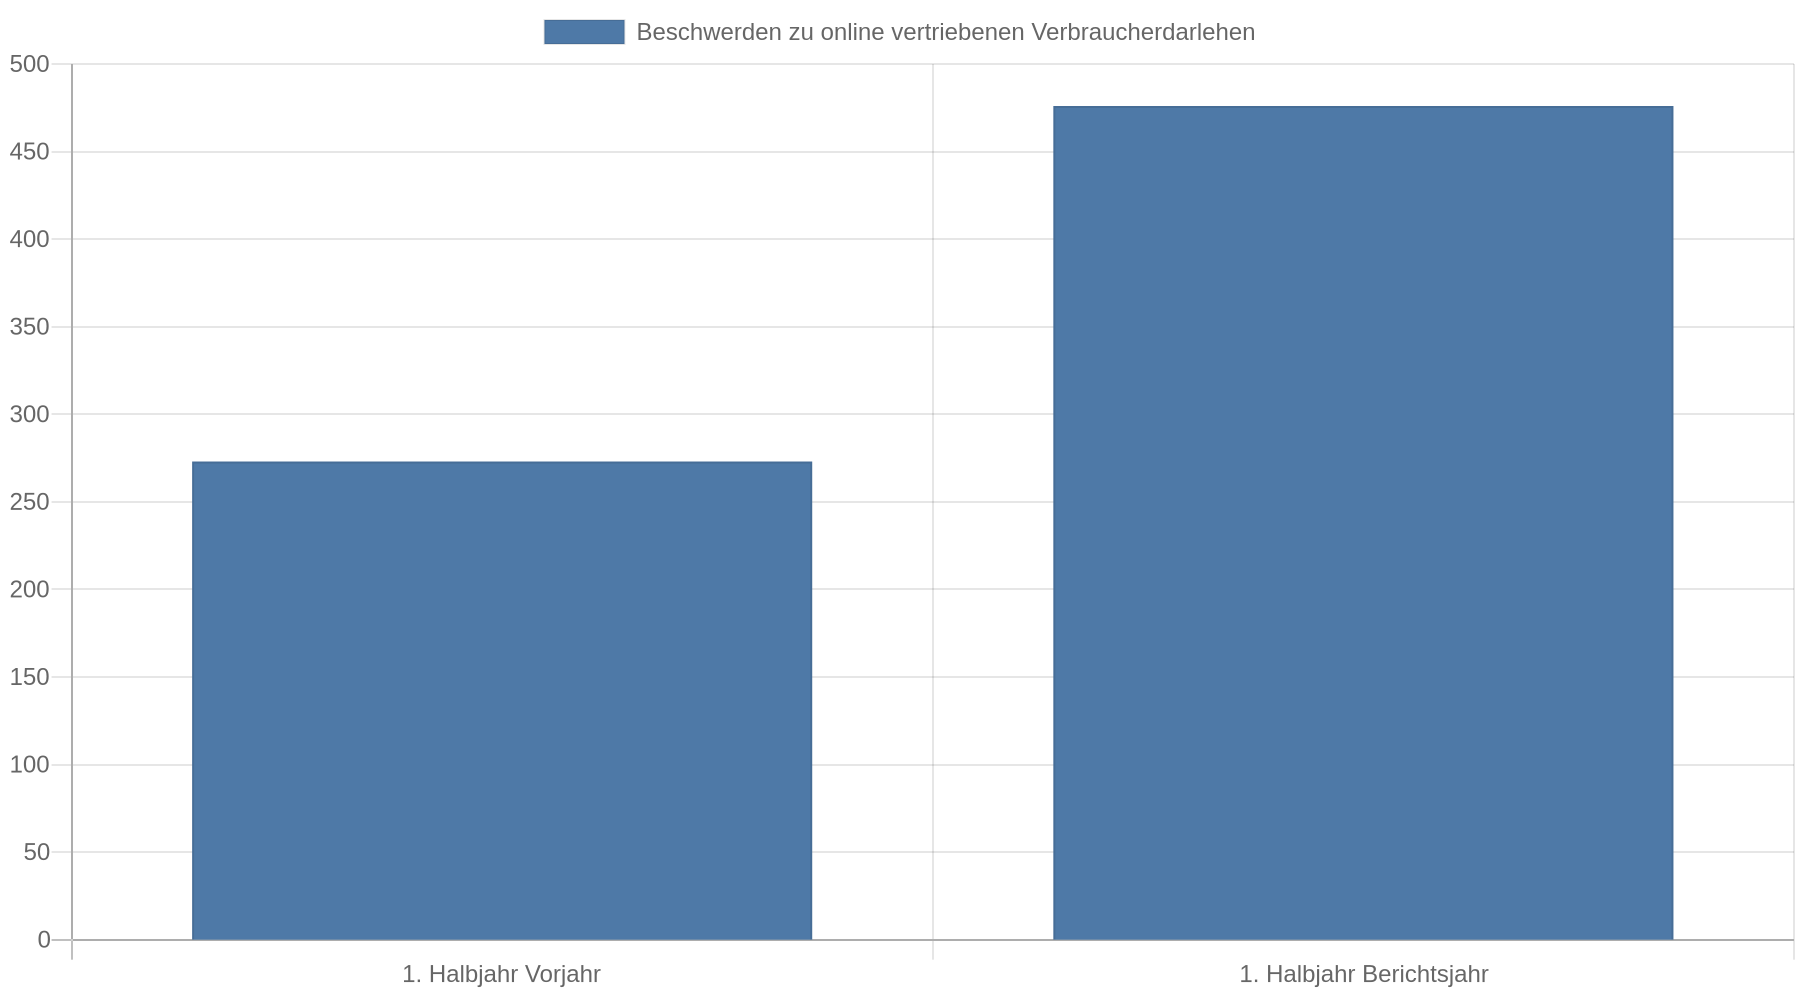 Darauf weisen Berichte über Beschwerden zu Online-Krediten hin. Behandeln Sie deshalb jede digitale Bestätigung wie eine Unterschrift: Lesen Sie, was Sie freigeben, und brechen Sie ab, wenn Ihnen der Zweck unklar ist.
Prüfen Sie vor dem Antrag den vollständigen Namen des Anbieters, seine Kontaktdaten und ob das Unternehmen den Kredit vergibt oder nur vermittelt. Bei einem Kreditangebot sollten Sie außerdem kontrollieren, ob der Anbieter für erlaubnispflichtige Bankgeschäfte zugelassen ist. Die BaFin-Warnhinweise zu Kreditangeboten ohne Erlaubnis verweisen auf die Möglichkeit, Unternehmen in der BaFin-Unternehmensdatenbank zu prüfen.
Wenn der Anbieter Ihre Identität per Video-Ident-Verfahren prüfen will, schließen Sie den Vorgang nur ab, wenn Sie den Kredit tatsächlich beantragt haben und den Vertragspartner kennen. Bei diesem Verfahren weisen Sie sich per Video aus. Geben Sie Ihre Identitätsdaten oder Bestätigungscodes nur weiter, wenn Sie genau wissen, wofür der Anbieter sie nutzt. Speichern Sie das Angebot und die Vertragsunterlagen, bevor Sie zustimmen.
Ihre nächste Aktion vor dem Klick auf „Antrag stellen“: Öffnen Sie die vollständigen Kreditbedingungen und notieren Sie effektiven Jahreszins, Monatsrate, Laufzeit, Rückzahlungsbetrag und mögliche Zusatzkosten. Finden Sie diese Angaben nicht oder verlangt der Anbieter Geld im Voraus, stellen Sie keinen Antrag, bevor Sie den Anbieter und das Angebot unabhängig geprüft haben.
Kernaussagen
- Trennen Sie Antrag und Auszahlung: „Sofort“ bedeutet häufig, dass der Antrag online schnell bearbeitet wird; daraus folgt nicht automatisch eine bewilligte oder sofort ausgezahlte Kreditsumme.
- Vergleichen Sie den Gesamtpreis: Prüfen Sie effektiven Jahreszins, Laufzeit, Monatsrate und Rückzahlungsbetrag statt nur eines beworbenen Zinssatzes.
- Zahlen Sie nicht vorab: Gebühren vor einer tatsächlichen Kreditvergabe und Auszahlung sind ein deutliches Warnsignal.
- Prüfen Sie Anbieter und Zustimmung: Kontrollieren Sie, wer den Kredit vergibt, und bestätigen Sie digitale Verträge oder Identitätsprüfungen nur, wenn Sie den Zweck kennen.
FAQ
Bedeutet „Sofortkredit“, dass ich das Geld sofort erhalte?
Nein. Die Bezeichnung sagt für sich genommen nicht, wann die Bank den Antrag prüft, den Kredit bewilligt oder das Geld überweist. Fragen Sie nach, welche Schritte noch ausstehen und wann eine Auszahlung vorgesehen ist.
Ist ein Kredit ohne Schufa immer unseriös?
Die Werbeaussage allein beweist keinen Betrug. Lassen Sie sich aber erklären, wie der Anbieter Ihre Zahlungsfähigkeit prüft, und seien Sie misstrauisch, wenn er eine Kreditvergabe ohne jede Bonitätsprüfung verspricht.
Soll ich eine Gebühr zahlen, damit mein Kredit ausgezahlt wird?
Zahlen Sie nicht vorschnell. Die Verbraucherzentrale warnt vor Vorauszahlungen bei Kreditvermittlungen; prüfen Sie erst, wer die Zahlung verlangt und welche Leistung dahinterstehen soll.
Was mache ich, wenn ich versehentlich einen Online-Kredit bestätigt habe?
Sichern Sie sofort E-Mails, Vertragsunterlagen, Nachrichten und Zahlungsbelege. Wenden Sie sich schriftlich an den genannten Anbieter und bitten Sie um Klärung, ob ein Vertrag zustande gekommen ist; wenn Sie den Abschluss nicht autorisiert haben oder bereits Geld verloren ging, kontaktieren Sie außerdem Ihre Bank und lassen Sie sich beraten.