
Wenn Sie Angebote für einen Ratenkredit vergleichen, prüft der Anbieter häufig Ihre Bonität. Dafür fragt er Daten bei der SCHUFA ab. Wichtig ist, welche Anfrage der Anbieter an die SCHUFA meldet: Eine Konditionsanfrage dient dem Vergleich möglicher Kreditbedingungen und gilt nach den verfügbaren Angaben als SCHUFA-neutral. Eine Kreditanfrage signalisiert dagegen, dass Sie konkret einen Kredit beantragen.
Achten Sie deshalb vor dem Absenden Ihrer Daten auf die genaue Bezeichnung der Anfrage. Eine SCHUFA-Anfrage ist außerdem nicht automatisch ein abgeschlossener Kreditvertrag. Welche Anfrage der Anbieter meldet, hängt davon ab, welchen Schritt Sie ausführen und wie er den Ablauf gestaltet.
Konditionsanfrage und Kreditanfrage im Vergleich
Die Begriffe bezeichnen zwei verschiedene Arten von Anfragen. Mit einer Konditionsanfrage erfahren Sie, welche Zinsen und Bedingungen für einen Kredit infrage kommen. Bei einer Kreditanfrage teilen Sie mit, dass Sie einen konkreten Kredit beantragen.
| Merkmal | Konditionsanfrage | Kreditanfrage |
|---|---|---|
| Zweck | Kreditbedingungen unverbindlich prüfen | Einen konkreten Kredit beantragen |
| Speicherung | Nach wiedergegebenen SCHUFA-Angaben zwölf Monate | Wird als konkrete Kreditanfrage gespeichert |
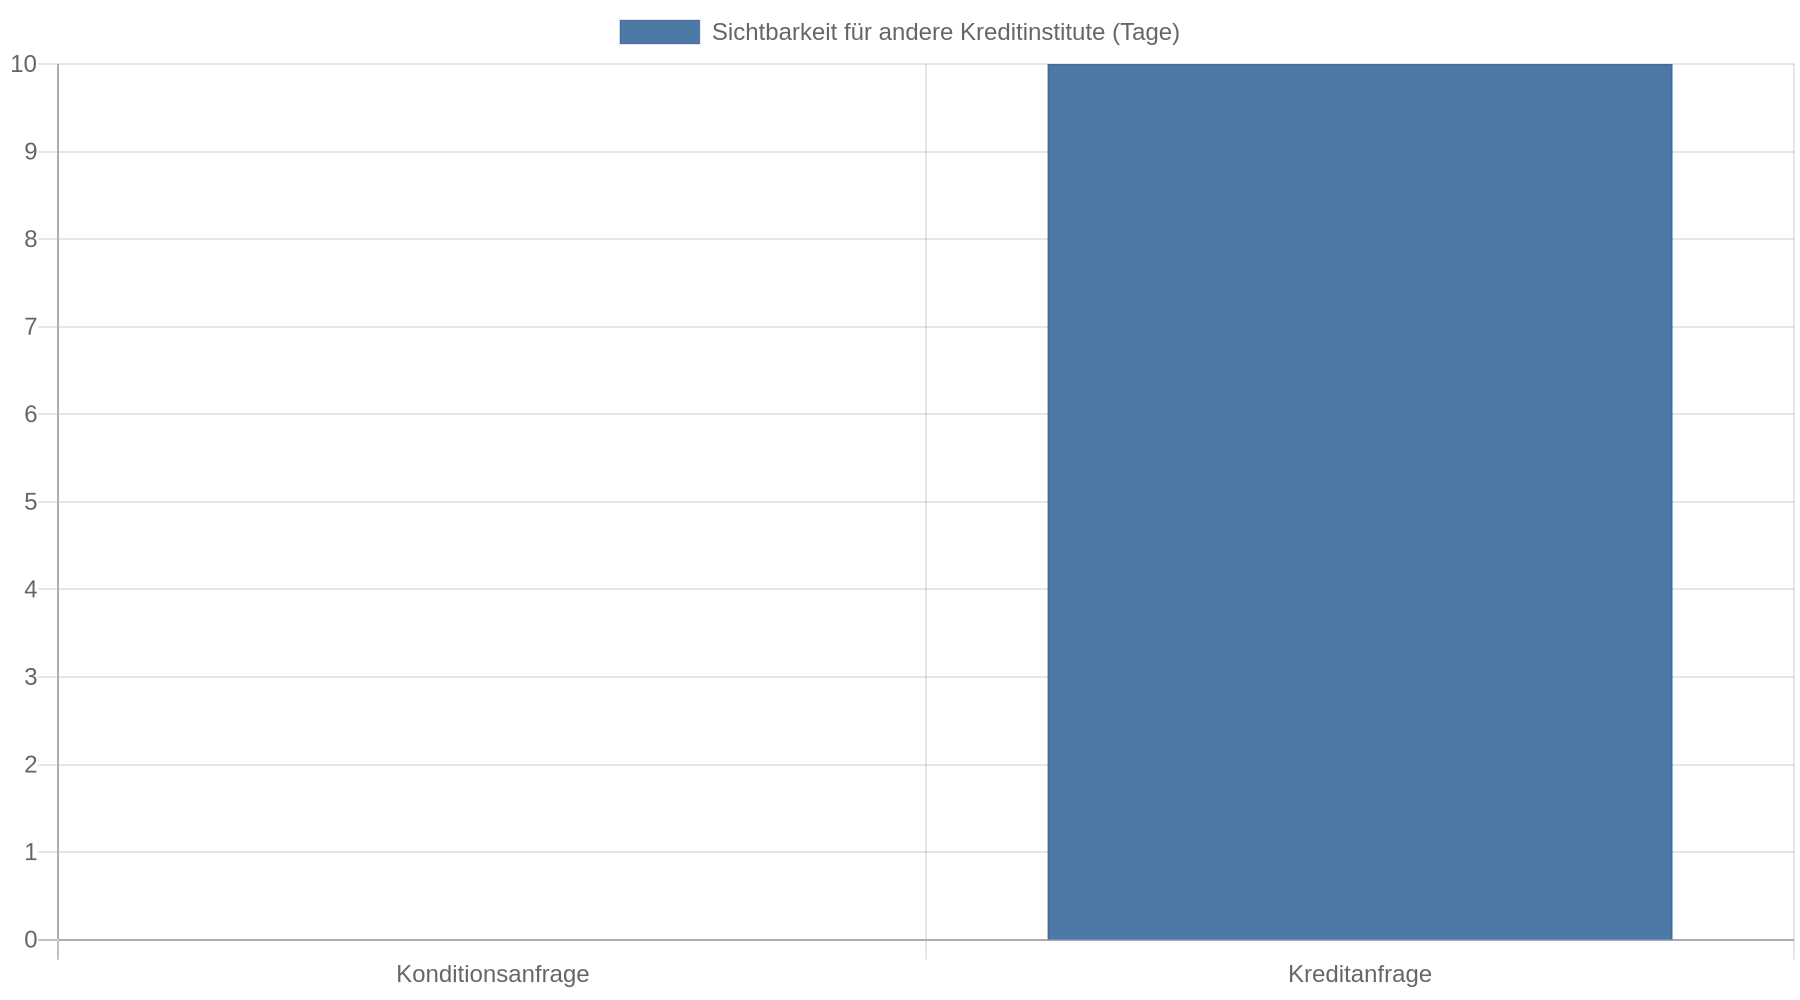
| Sichtbarkeit für andere Kreditinstitute | Nach den veröffentlichten Angaben nicht sichtbar | Für andere Kreditinstitute zehn Tage sichtbar |
| Wirkung auf den Score | Gilt in der Regel als score-neutral | Kann sich je nach verwendetem Bewertungsmodell auswirken |
Die Angaben zu Speicherzeit und Sichtbarkeit stammen aus Ratgebern, die sich auf die SCHUFA berufen. Auch Stiftung Warentest beschreibt die Unterscheidung zwischen den Anfragearten. Eine Anfrage kann gespeichert sein. Ob andere sie sehen und ob sie im Score berücksichtigt wird, sind davon getrennte Fragen. Eine gespeicherte Konditionsanfrage bedeutet nach den verfügbaren Angaben nicht, dass sie Ihren Score verschlechtert.
Prüfen Sie Kreditanfragen besonders genau. Ob mehrere konkrete Anfragen in kurzer Zeit die Bewertung beeinflussen, hängt vom Bewertungsmodell des Unternehmens ab. Banken berücksichtigen zudem eigene Kriterien; die SCHUFA-Auskunft ist nur ein Teil ihrer Kreditentscheidung.
So prüfen Sie ein Vergleichsportal vor der Anfrage
Ein Portal kann Ihnen zunächst unverbindliche, nicht auf Ihre persönliche Situation zugeschnittene Angebote zeigen. Für ein individuelles Angebot fragt es weitere Angaben ab. Bevor Sie diese absenden, prüfen Sie, ob das Portal ausdrücklich eine „Anfrage Kreditkonditionen“ oder eine „Konditionsanfrage“ nennt. Der allgemeine Hinweis „SCHUFA-neutral“ sagt nicht immer klar, welche Anfrage das Portal tatsächlich übermittelt.
Fragen Sie im Zweifel schriftlich nach: „Welche genaue Anfrage melden Sie bei der SCHUFA, bevor ich einen Kreditvertrag auswähle oder unterschreibe?“ Fahren Sie erst fort, wenn der Anbieter klar bestätigt, dass für den Vergleich eine Konditionsanfrage gestellt wird. Geht es bereits um einen konkreten Kreditantrag, sollte das ebenfalls eindeutig erkennbar sein.
Vergleichen Sie neben dem beworbenen Zinssatz auch die Kreditkosten. Maßgeblich für den Vergleich ist der effektive Jahreszins, der die Kreditkosten berücksichtigt. Prüfen Sie auch die Monatsrate und die Gesamtkosten. Eine Restschuldversicherung kann zusätzliche Kosten verursachen, die nicht im effektiven Jahreszins enthalten sind. Prüfen Sie deshalb, ob ein Angebot eine solche Versicherung einschließt. Vergleichsportale zeigen nicht unbedingt alle Angebote am Markt. Darauf weist auch der Hinweis zu Portalvergleichen hin.
Was Sie bei einem unerwarteten Eintrag tun können
Wenn Sie unsicher sind, welche Anfrage gespeichert wurde, können Sie eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung bei der SCHUFA anfordern. Darin sehen Sie, welche Daten zu Ihrer Person gespeichert sind. Eine kostenpflichtige Bonitätsauskunft brauchen Sie für diese Kontrolle nicht, wie Stiftung Warentest zur SCHUFA-Auskunft erklärt.
Wenn Sie einen Eintrag nicht zuordnen können oder er falsch erscheint, wenden Sie sich an die SCHUFA und an den Anbieter, der ihn gemeldet hat. Bitten Sie beide, den Eintrag zu prüfen und gegebenenfalls zu berichtigen. Ein korrekter Eintrag bleibt bestehen, auch wenn Sie seine Löschung wünschen.
Kernaussagen
- Prüfen Sie die Anfrageart: Für einen Angebotsvergleich sollte der Anbieter eine „Anfrage Kreditkonditionen“ (Konditionsanfrage) melden.
- Unterscheiden Sie Speicherung und Scorewirkung: Eine Konditionsanfrage kann gespeichert sein, ohne für andere Kreditinstitute sichtbar zu sein oder den Score zu beeinflussen.
- Fragen Sie vor dem Absenden nach: Lassen Sie sich schriftlich bestätigen, welche Anfrage der Anbieter an die SCHUFA übermittelt.
- Kontrollieren Sie unklare Einträge: Mit einer kostenlosen Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung können Sie Ihre gespeicherten Daten prüfen.
FAQ
Verschlechtert jede SCHUFA-Anfrage meinen Score?
Nein. Eine Konditionsanfrage gilt nach den verfügbaren Angaben in der Regel als score-neutral. Ob eine Kreditanfrage den Score beeinflusst, hängt davon ab, welches Bewertungsmodell genutzt wird.
Was soll ich ein Vergleichsportal vor der Dateneingabe fragen?
Fragen Sie nach der genauen Bezeichnung der SCHUFA-Anfrage, die vor einem Vertragsabschluss übermittelt wird. Lassen Sie sich bestätigen, dass es sich beim Angebotsvergleich um eine Konditionsanfrage handelt.
Wann wird aus dem Vergleich eine Kreditanfrage?
Das richtet sich nach dem Ablauf des jeweiligen Anbieters. Verlassen Sie sich nicht darauf, dass eine Kreditanfrage erst mit Ihrer Unterschrift entsteht: Fragen Sie vor dem nächsten Schritt nach, wann der Anbieter eine konkrete Kreditanfrage meldet.
Wie prüfe ich, welche Anfrage bei der SCHUFA steht?
Fordern Sie eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung an. Prüfen Sie darin die gespeicherten Anfragen und wenden Sie sich bei einem falschen oder nicht zuordenbaren Eintrag an die SCHUFA und den meldenden Anbieter.