
Wenn Sie einen Kredit online beantragen, bestätigen Sie am Ende häufig mit einer digitalen Unterschrift oder einem Klick, dass Sie den Vertrag abschließen wollen. Damit schließen Sie oft einen verbindlichen Vertrag ab und verpflichten sich, die vereinbarten Raten und Kosten zu zahlen. Prüfen Sie deshalb vor dem Klick, ob Angebot, Vertrag und Zusatzleistungen wirklich zu Ihrer Planung passen.
Achten Sie besonders auf den Gesamtbetrag, den effektiven Jahreszins, die Laufzeit und die Bedingungen für eine vorzeitige Rückzahlung. Identifikation und Unterschrift erfüllen dabei verschiedene Aufgaben: Die Identifikation prüft, wer Sie sind; die elektronische Signatur oder Bestätigung dokumentiert Ihren Vertragsabschluss.
Vergleichen Sie die Gesamtkosten, nicht nur den Zinssatz
Der Sollzins ist der Zinssatz, den Sie auf den noch offenen Kreditbetrag zahlen. Der effektive Jahreszins berücksichtigt auch weitere bekannte Kosten des Kredits. Vergleichen Sie damit Angebote mit gleicher Laufzeit und ähnlichen Bedingungen. Ein beworbener Zins „ab“ gilt nur, wenn bestimmte Voraussetzungen erfüllt sind. Ihr persönlicher Zinssatz kann höher sein.
Ein Rechenbeispiel zu Soll- und Effektivzins zeigt, warum der ausgezahlte Betrag und die Gesamtkosten neben dem Zinssatz wichtig sind. Prüfen Sie daher, welchen Betrag Sie tatsächlich erhalten und welchen Gesamtbetrag Sie zurückzahlen.
Lesen Sie auch, ob der Vertrag eine Restschuldversicherung oder weitere Zusatzleistungen enthält. Eine freiwillige Restschuldversicherung ist nicht im effektiven Jahreszins enthalten, erhöht aber den Gesamtbetrag. Lassen Sie sich im Vertrag zeigen, ob sie freiwillig ist, was sie kostet und wie Sie sie kündigen können.
Bei einem Immobilienkredit prüfen Sie das Europäische Standardisierte Merkblatt (ESIS-Merkblatt). Es nennt den Zinssatz und die Laufzeit. Auch Angaben zu Raten und Gesamtkosten sind darin enthalten. Bei einem allgemeinen Ratenkredit prüfen Sie die Informationen, die Sie vor dem Vertragsabschluss erhalten, und vergleichen Sie sie mit dem endgültigen Vertrag. Die Erläuterungen zu Verbraucherdarlehen beschreiben die Rolle solcher Informationen vor dem Vertragsabschluss.
Prüfen Sie Rate, Laufzeit und Rückzahlung
Prüfen Sie vor dem Abschluss, ob die monatliche Rate in Ihr Budget passt und ob der Zinssatz feststeht oder sich ändern kann. Lesen Sie außerdem, wann die erste Rate fällig wird und ob der Rückzahlungsplan alle Zahlungen klar auflistet. Eine längere Laufzeit senkt häufig die Monatsrate, verlängert aber den Zeitraum, in dem Sie Zinsen zahlen.
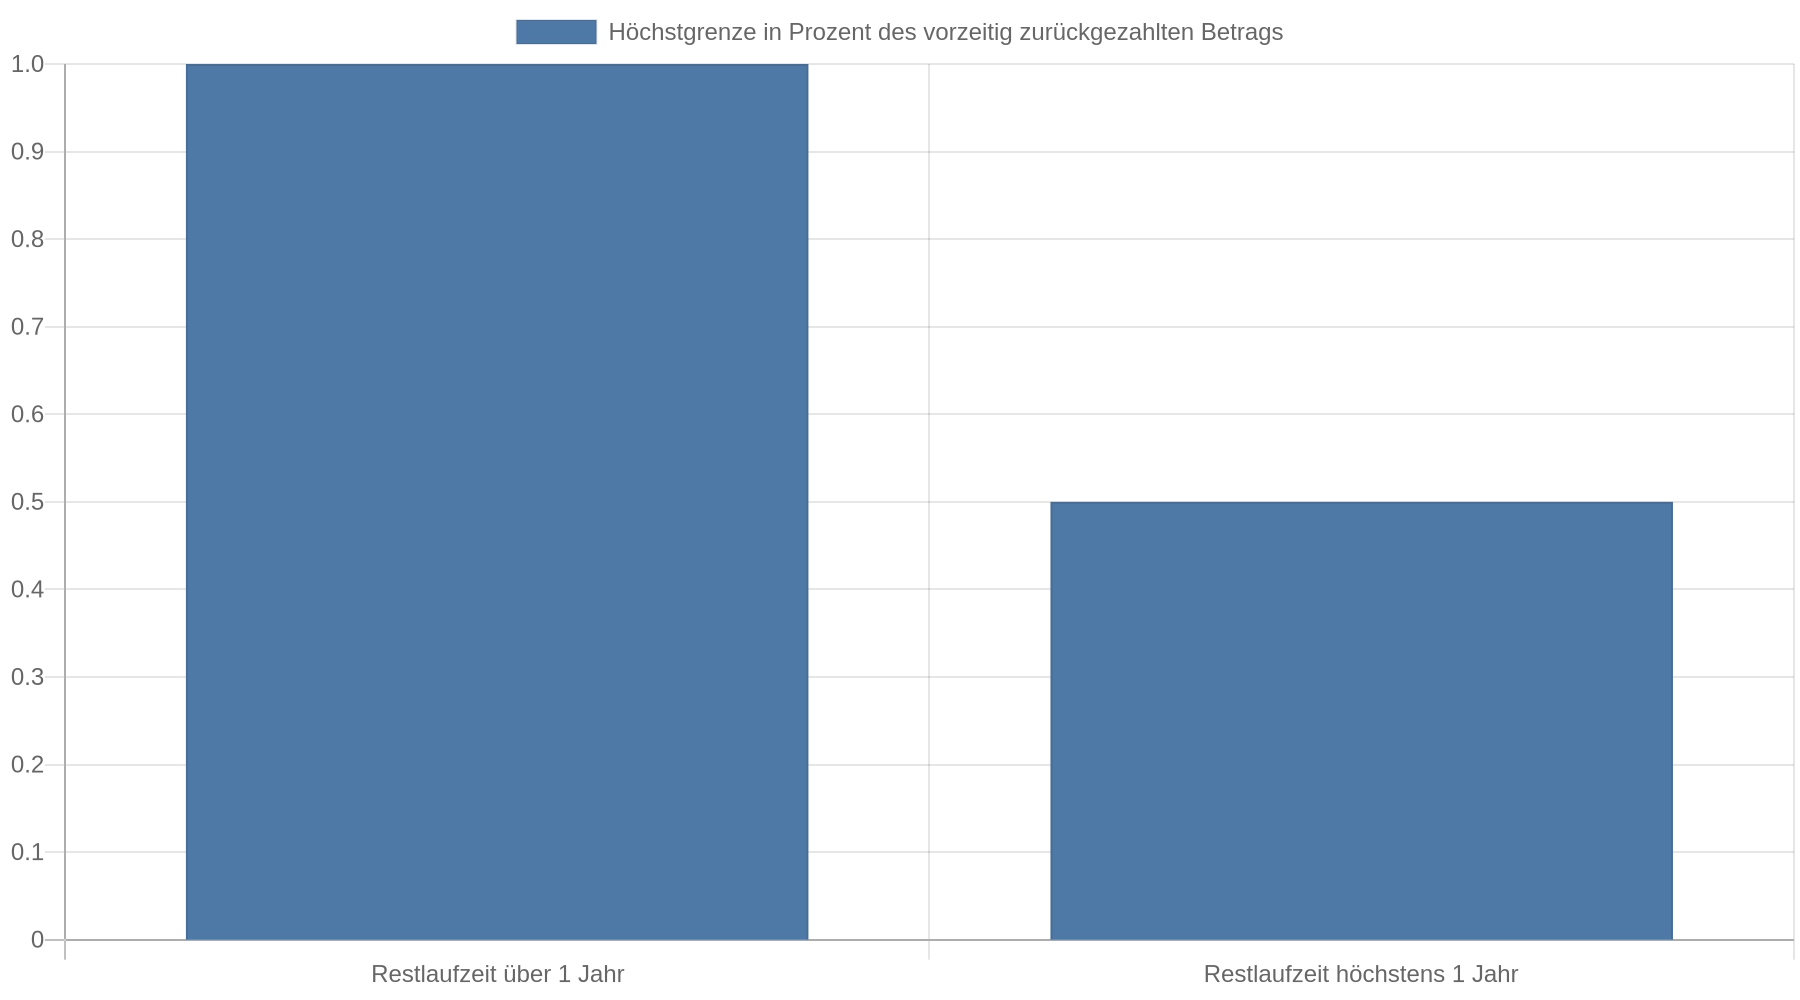
Suchen Sie im Vertrag nach den Regeln für Sondertilgungen und eine vorzeitige Rückzahlung. Bei allgemeinen Verbraucherdarlehen ist die Vorfälligkeitsentschädigung gesetzlich begrenzt. Sie gleicht Zinsen aus, die der Bank durch die frühere Rückzahlung entgehen. Unter den gesetzlichen Voraussetzungen beträgt die Obergrenze bei einem Prozent des vorzeitig zurückgezahlten Betrags. Bei einer Restlaufzeit von höchstens einem Jahr liegt sie bei 0,5 Prozent.
 Für Immobilienkredite gelten andere Regeln. Die genaue Berechnung und die Vertragsbedingungen sollten Sie deshalb vorab prüfen.
Prüfen Sie auch, welche Gebühren bei verspäteten Zahlungen anfallen und ob der Vertrag weitere Leistungen oder ein Konto voraussetzt. Wenn die Auszahlung niedriger ausfällt als der Kreditbetrag, fragen Sie nach dem Grund und prüfen Sie, welche Kosten einbehalten werden.
Verstehen Sie Identifikation und elektronische Unterschrift
Vor der Unterschrift prüft der Anbieter Ihre Identität. Je nach Angebot geschieht das online oder persönlich. Die Identifikation allein schließt den Kreditvertrag nicht ab: Danach müssen Sie den Vertrag noch auf die vorgesehene Weise bestätigen oder signieren.
Elektronische Signaturen unterscheiden sich technisch und in ihrer rechtlichen Wirkung. Eine qualifizierte elektronische Signatur beruht auf einem qualifizierten Zertifikat und ist einer handschriftlichen Unterschrift rechtlich gleichgestellt. Ein Klick auf ein Feld, eine Eingabe des Namens oder eine Bestätigung mit einem Einmalcode ist nicht automatisch dasselbe. Fragen Sie im Zweifel nach, welche Erklärung Sie mit dem letzten Schritt abgeben und wie der Anbieter Ihre Unterschrift dokumentiert. Eine Übersicht zu den Arten elektronischer Signaturen erläutert die Unterschiede.
Rufen Sie die offizielle Internetseite oder Ihre bekannte Banking-App selbst auf und nutzen Sie nur diesen Weg für Identifikation und Signatur. Öffnen Sie keine unerwarteten Links aus SMS oder E-Mails und geben Sie Ihre Zugangsdaten nicht auf einer Seite ein, deren Adresse Sie nicht geprüft haben. Die Verbraucherzentrale warnt vor gefälschten Banknachrichten. Prüfen Sie außerdem, ob der Anbieter in der Unternehmensdatenbank der BaFin zu finden ist, wenn Ihnen das Angebot oder der Anbieter unbekannt ist. Die BaFin weist auf Kreditangebote ohne Erlaubnis hin.
Sichern Sie Vertrag und Nachweise
Laden Sie die Vertragsunterlagen direkt nach dem Abschluss herunter und speichern Sie sie außerhalb Ihres Kundenkontos, zum Beispiel als PDF auf einem eigenen Gerät oder in einem privaten, gesicherten Speicher. Bewahren Sie alle Unterlagen auf, die den Kredit und seine Bedingungen festhalten. Dazu gehören der vollständige Vertrag samt Allgemeinen Geschäftsbedingungen und die vorvertraglichen Informationen. Legen Sie auch den Rückzahlungsplan und die Widerrufsinformation ab. Speichern Sie auch Unterlagen zu einer Restschuldversicherung oder anderen Zusatzleistungen.
Heben Sie außerdem die Bestätigung des Abschlusses und wichtige Nachrichten des Anbieters auf. Wenn der Signaturdienst einen Nachweis oder ein Protokoll bereitstellt, sichern Sie auch diesen. So können Sie später nachvollziehen, welche Vertragsfassung Sie bestätigt haben und welche Unterlagen Sie erhalten hatten.
Für Verbraucherdarlehen besteht grundsätzlich ein Widerrufsrecht von 14 Tagen. Wann die Frist beginnt, hängt davon ab, ob der Vertrag geschlossen wurde und die erforderlichen Informationen vorliegen. Prüfen Sie deshalb die Widerrufsinformation in Ihren Unterlagen. Verlassen Sie sich bei Zweifeln nicht allein auf eine pauschale Aussage zur Frist: Der Bundesgerichtshof hat in einem Urteil zu einer konkreten Widerrufsinformation entschieden, dass bestimmte Fehler im dort geprüften Fall den Fristbeginn nicht verhinderten.
Kernaussagen
- Vergleichen Sie den Gesamtbetrag: Der effektive Jahreszins und der tatsächlich ausgezahlte Betrag zeigen mehr als der beworbene Sollzins.
- Prüfen Sie Zusatzkosten: Eine freiwillige Restschuldversicherung erhöht die Rückzahlung, auch wenn sie im effektiven Jahreszins nicht enthalten ist.
- Trennen Sie Identifikation und Unterschrift: Die Identitätsprüfung bestätigt, wer Sie sind; die anschließende Signatur oder Bestätigung kann den Vertrag schließen.
- Sichern Sie alle Vertragsunterlagen: Speichern Sie Vertrag, Informationsblätter, Rückzahlungsplan, Widerrufsinformation und Abschlussbestätigung.
- Nutzen Sie nur geprüfte Zugänge: Öffnen Sie keine unerwarteten Banklinks und kontrollieren Sie bei unbekannten Anbietern die BaFin-Datenbank.
FAQ
Reicht ein Klick auf „abschließen“ für einen verbindlichen Vertrag?
Ein Klick kann der letzte Schritt eines Vertragsabschlusses sein, wenn der Anbieter den Vertrag auf diese Weise schließt und die erforderlichen Voraussetzungen erfüllt sind. Lesen Sie den Text unmittelbar am Knopf und prüfen Sie, welche Unterlagen und Erklärungen Sie damit bestätigen.
Wie erkenne ich, ob der Kredit wirklich zu teuer ist?
Vergleichen Sie Angebote mit gleicher Kreditsumme und Laufzeit anhand des effektiven Jahreszinses und des Gesamtbetrags. Berücksichtigen Sie auch einbehaltene Kosten und freiwillige Zusatzleistungen, die den Betrag erhöhen, den Sie tatsächlich zurückzahlen.
Was soll ich tun, wenn die Vertragsunterlagen nicht herunterladbar sind?
Schließen Sie den Kredit nicht ab, bevor Sie eine vollständige Vertragsfassung und die dazugehörigen Bedingungen erhalten haben. Bitten Sie den Anbieter um die Unterlagen und speichern Sie sie, sobald sie verfügbar sind.
Was mache ich, wenn eine Nachricht zur Identifikation verdächtig wirkt?
Tippen Sie keine unerwarteten Links an und geben Sie dort keine Zugangsdaten oder Bestätigungscodes ein. Öffnen Sie stattdessen selbst die bekannte Banking-App oder geben Sie die Ihnen bekannte Internetadresse ein und fragen Sie den Anbieter über einen offiziellen Kontaktweg.