
Mit 3.000 Euro netto können Sie nicht direkt bestimmen, wie hoch Ihr Kredit sein kann. Entscheidend ist, wie viel dauerhaft übrig bleibt. Dafür zählen Miete und Lebenshaltungskosten ebenso wie Versicherungen und bestehende Raten. Die mögliche Kreditsumme hängt auch davon ab, ob Sie einen Immobilienkredit oder einen Ratenkredit aufnehmen möchten.
Bei einer Immobilienfinanzierung lässt sich eine tragbare Monatsrate nur anhand des Haushaltsbudgets bestimmen. Faustregeln sind keine Zusage und keine allgemeingültige Grenze. Für einen Ratenkredit ist ebenfalls entscheidend, welche Rate Sie tragen können. Die mögliche Kreditsumme hängt außerdem stark von der Laufzeit und dem effektiven Jahreszins ab. Dieser Zinssatz berücksichtigt die wesentlichen Kreditkosten.
So viel Rate könnte ins Budget passen
Bei einer Immobilienfinanzierung richtet sich die passende Monatsrate danach, was nach den laufenden Ausgaben dauerhaft im Haushalt verfügbar bleibt. Richtwerte dienen nur zur Orientierung und sind weder für Banken noch für Haushalte verbindlich.
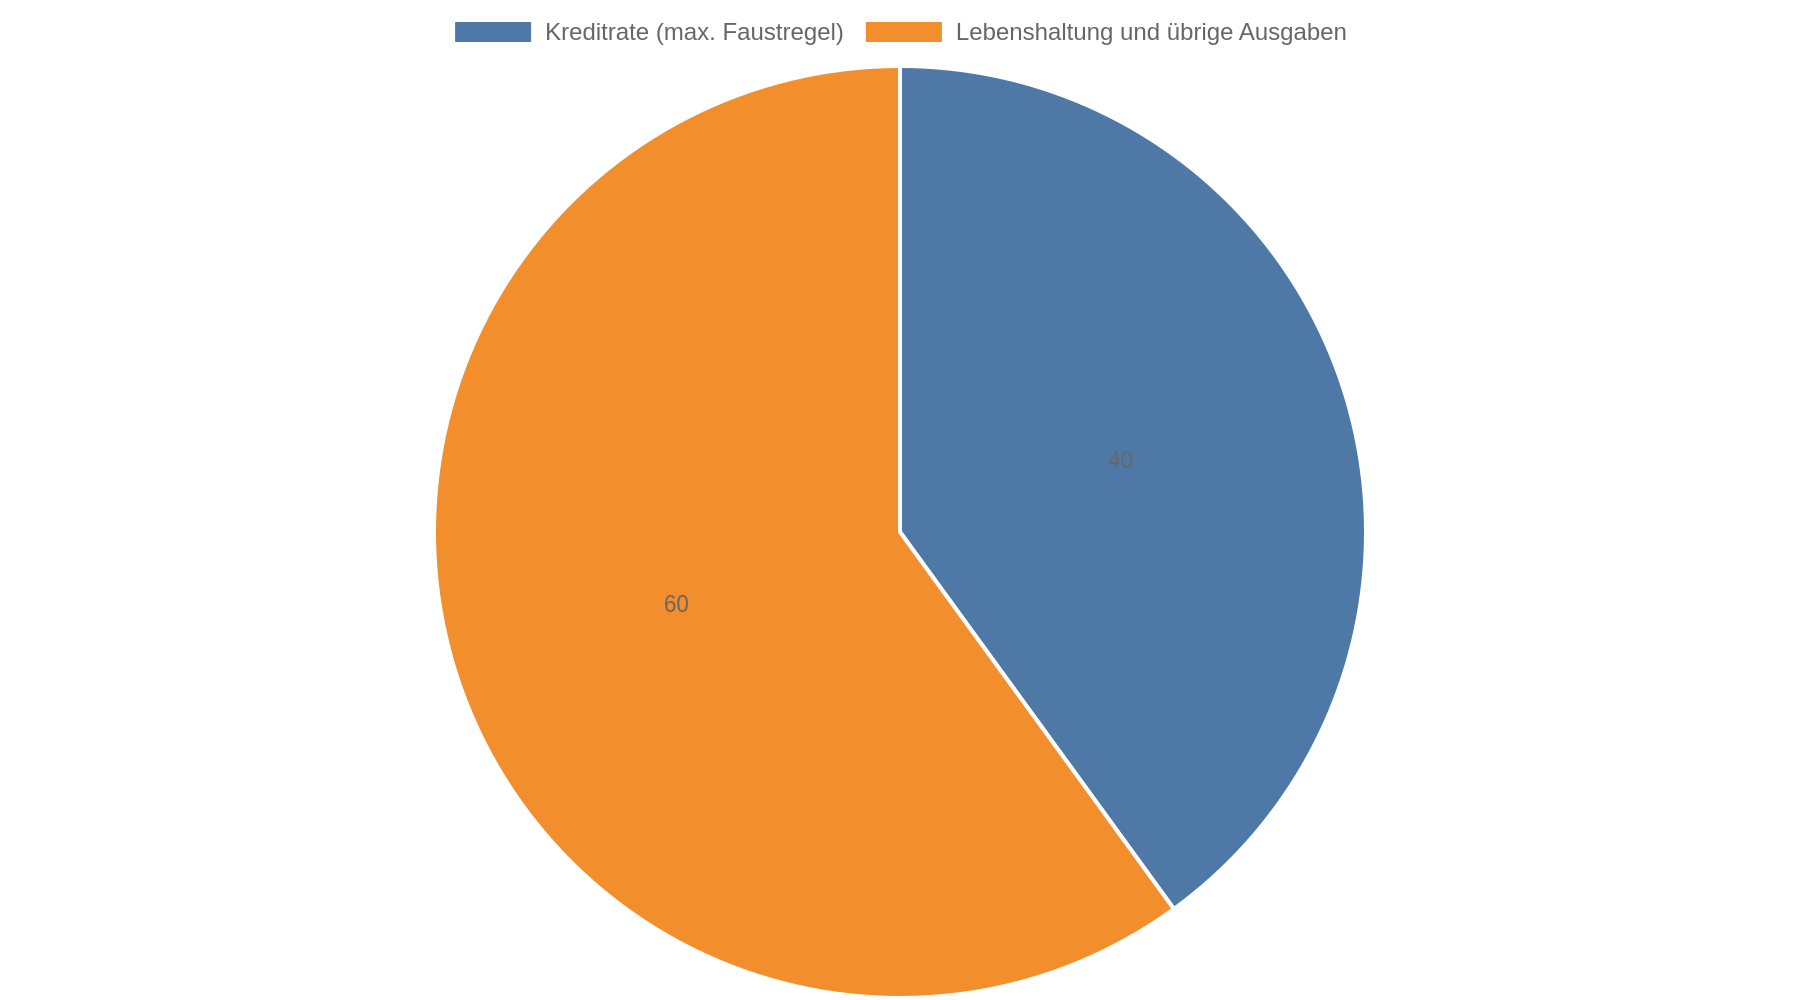
Ob Sie diese Rate dauerhaft zahlen können, hängt vor allem von Ihren tatsächlichen Ausgaben ab. Eine Familie mit Kinderbetreuungskosten oder ein Haushalt mit langen Pendelwegen braucht mehr Geld für den Alltag als ein Einpersonenhaushalt mit niedrigen Fixkosten. Die Verbraucherzentrale zur Berechnung der tragbaren Immobilienrate empfiehlt deshalb, die eigenen Einnahmen und Ausgaben genau zu prüfen und einen finanziellen Puffer einzuplanen.
Hier geht es zum passenden Kredit über 3.000 €
Für die Haushaltsrechnung zählt, ob die 3.000 Euro das maßgebliche Nettoeinkommen des Haushalts sind. Leben Sie mit einer Partnerin oder einem Partner zusammen, zählen für die Haushaltsrechnung die gemeinsamen Einnahmen und Ausgaben. Bestehende Kreditraten verringern den Betrag, der für einen neuen Kredit übrig bleibt.
Beispiel: mögliche Höhe eines Immobilienkredits
Bei einer Immobilienfinanzierung hängt die Kreditsumme nicht allein von der Monatsrate ab. Auch der Zinssatz und die anfängliche Tilgung, also der Anteil, mit dem Sie die Schuld im ersten Jahr zurückzahlen, bestimmen die mögliche Darlehenshöhe.
Beim Immobilienkauf entspricht der Kreditbetrag nicht dem Kaufpreis. Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerkosten erhöhen den Finanzierungsbedarf. Die Nebenkosten unterscheiden sich je nach Bundesland und Kauf. Die mögliche Darlehenssumme sagt daher nicht aus, welchen Kaufpreis Sie sich leisten können.
Bei einem Ratenkredit zählt die Laufzeit
Für einen gewöhnlichen Ratenkredit lässt sich aus 3.000 Euro netto keine seriöse Kreditsumme ohne weitere Angaben nennen. Sie hängt unter anderem davon ab, welche Monatsrate nach den laufenden Ausgaben übrig bleibt, welche Laufzeit Sie wählen und welchen effektiven Jahreszins die Bank anbietet. Der effektive Jahreszins berücksichtigt die wesentlichen Kreditkosten und eignet sich zum Vergleich von Angeboten, wenn Laufzeit und übrige Bedingungen vergleichbar sind.
Zinsen vieler Banken vergleichen und günstigen Kredit über 3.000 € finden
Eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate. Dadurch sinkt die Monatsrate, während die Zinskosten insgesamt steigen. Prüfen Sie deshalb nicht nur, ob die Rate ins Budget passt, sondern auch, wie viel Sie über die gesamte Laufzeit zurückzahlen. Der besonders niedrige Zinssatz aus der Werbung gilt zudem nicht automatisch für alle Kreditnehmenden: Der tatsächliche Zinssatz richtet sich auch nach der Bonität, dem Einkommen, der Kreditsumme und der Laufzeit.
So finden Sie Ihre persönliche Obergrenze
Ermitteln Sie zuerst, was in Ihrem Haushalt dauerhaft übrig bleibt. Ziehen Sie von den 3.000 Euro netto Miete oder Wohnkosten, Energie, Versicherungen, Lebensmittel, Mobilität und regelmäßige Rechnungen ab. Berücksichtigen Sie auch jährliche Ausgaben wie Versicherungsbeiträge oder Wartungskosten. Einmalige Einnahmen und Ausgaben sollten Sie herausrechnen, damit das Ergebnis nicht zu günstig oder zu ungünstig ausfällt.
Ein hilfreicher Praxistest ist der Blick auf die vergangenen zwölf Monate: Wie viel Geld blieb nach allen Ausgaben tatsächlich übrig? Bei einem Immobilienkauf können Sie zusätzlich berücksichtigen, dass die bisherige Kaltmiete wegfällt. Neue Kosten für Eigentum und ein Puffer für unerwartete Ausgaben gehören jedoch ebenfalls in die Rechnung. Planen Sie die Rate unterhalb des dauerhaft verfügbaren Überschusses; die Verbraucherzentrale empfiehlt als Faustregel etwa zehn Prozent Abstand zur rechnerisch höchsten Rate.
Banken prüfen die Kreditwürdigkeit und rechnen dabei auch mit eigenen Pauschalen für Haushalts- und Lebenshaltungskosten. Die Bank kann deshalb zu einem anderen Ergebnis kommen als Ihre persönliche Rechnung. Auch wenn die Bank gesetzlich verpflichtet ist, Ihre Kreditwürdigkeit zu prüfen, haben Sie dadurch keinen Anspruch auf einen Kredit. Das erläutern die Informationen zur Bonitätsprüfung.
Kredit über 3.000 € kostenlos und Schufa-neutral anfragen
Kernaussagen
- Berechnen Sie zuerst Ihre freie Monatsrate: Entscheidend ist der Betrag, der nach regelmäßigen und jährlichen Ausgaben zuverlässig übrig bleibt.
- Nutzen Sie Faustregeln nur als Orientierung: Ihre tatsächlichen Kosten können eine deutlich niedrigere Rate erfordern.
- Unterscheiden Sie Kreditarten: Bei einer Immobilienfinanzierung hängt die mögliche Darlehenssumme unter anderem von Zins und Tilgung ab.
- Prüfen Sie die Gesamtkosten: Bei Ratenkrediten wirken sich Laufzeit und effektiver Jahreszins auf die Rückzahlung aus; beim Immobilienkauf kommen Kaufnebenkosten hinzu.
- Lassen Sie einen Puffer: Setzen Sie die Rate unterhalb Ihres dauerhaft verfügbaren Überschusses an, damit unerwartete Ausgaben nicht sofort die Rückzahlung gefährden.
FAQ
Wie viel Kredit bekomme ich bei 3.000 Euro netto für eine Immobilie?
Eine feste Summe gibt es nicht. Die mögliche Darlehenshöhe hängt unter anderem von der tragbaren Rate sowie von Zins und anfänglicher Tilgung ab. Auch Ausgaben, Eigenkapital und Bonität spielen eine Rolle; hinzu kommen die angebotenen Konditionen.
Ist eine hohe Monatsrate bei 3.000 Euro netto tragbar?
Ob eine Monatsrate tragbar ist, ergibt sich erst aus Ihrem Haushaltsbudget und einem Puffer für unerwartete Kosten.
Wie ermittle ich meine leistbare Rate?
Addieren Sie Ihre Einnahmen und ziehen Sie monatliche sowie jährliche Ausgaben ab. Prüfen Sie dafür am besten die vergangenen zwölf Monate und rechnen Sie unregelmäßige Rechnungen auf einen Monatsbetrag um. Setzen Sie die Kreditrate niedriger an als den so ermittelten Überschuss.
Gelten Faustregeln auch für einen Ratenkredit?
Faustregeln für Immobilienfinanzierungen sind keine allgemeine Kreditgrenze für alle Kreditarten. Bei einem Ratenkredit sollten Sie die Rate anhand Ihres Haushaltsüberschusses, der Laufzeit und des effektiven Jahreszinses bestimmen.