
Wer 2026 einen Ratenkredit aufnehmen möchte, fragt sich, ob Warten die Monatsrate senkt. Wie sich die Kreditzinsen entwickeln, lässt sich nicht zuverlässig vorhersagen. Die Daten zeigen jedoch: Anfang 2026 verschärften Banken ihre Kreditbedingungen. Im März hing der durchschnittliche Zinssatz für Konsumentenkredite deutlich davon ab, wie hoch der Kredit war und wie lange der Zinssatz festgeschrieben blieb.
Der Effektivzins zeigt die jährlichen Kreditkosten in Prozent. Er umfasst neben dem Sollzins auch weitere Kosten, die den Kredit verteuern. Für die eigene Planung zählt vor allem der konkrete Effektivzins im persönlichen Angebot. Ein Marktdurchschnitt oder eine Leitzinsentscheidung sagt nicht voraus, welchen Zinssatz eine einzelne Bank für einen bestimmten Kredit verlangt.
Was die Daten zu Ratenkrediten 2026 zeigen
Im März 2026 lag der durchschnittliche effektive Jahreszins für Konsumentenkredite an private Haushalte laut Bundesbank-Zinsstatistik bei 8,13 Prozent. Bei Krediten mit anfänglicher Zinsbindung von mehr als fünf Jahren waren es 8,60 Prozent; bei einer Zinsbindung von mehr als einem bis fünf Jahren 6,66 Prozent. Diese Werte sind Bundesbank-Daten, wie sie in einer Auswertung wiedergegeben werden. Sie beschreiben Marktdurchschnitte und keine persönlichen Angebote.
Die Befragung deutscher Banken für das erste Quartal 2026 zeigte ebenfalls, dass die Kreditbedingungen strenger wurden.
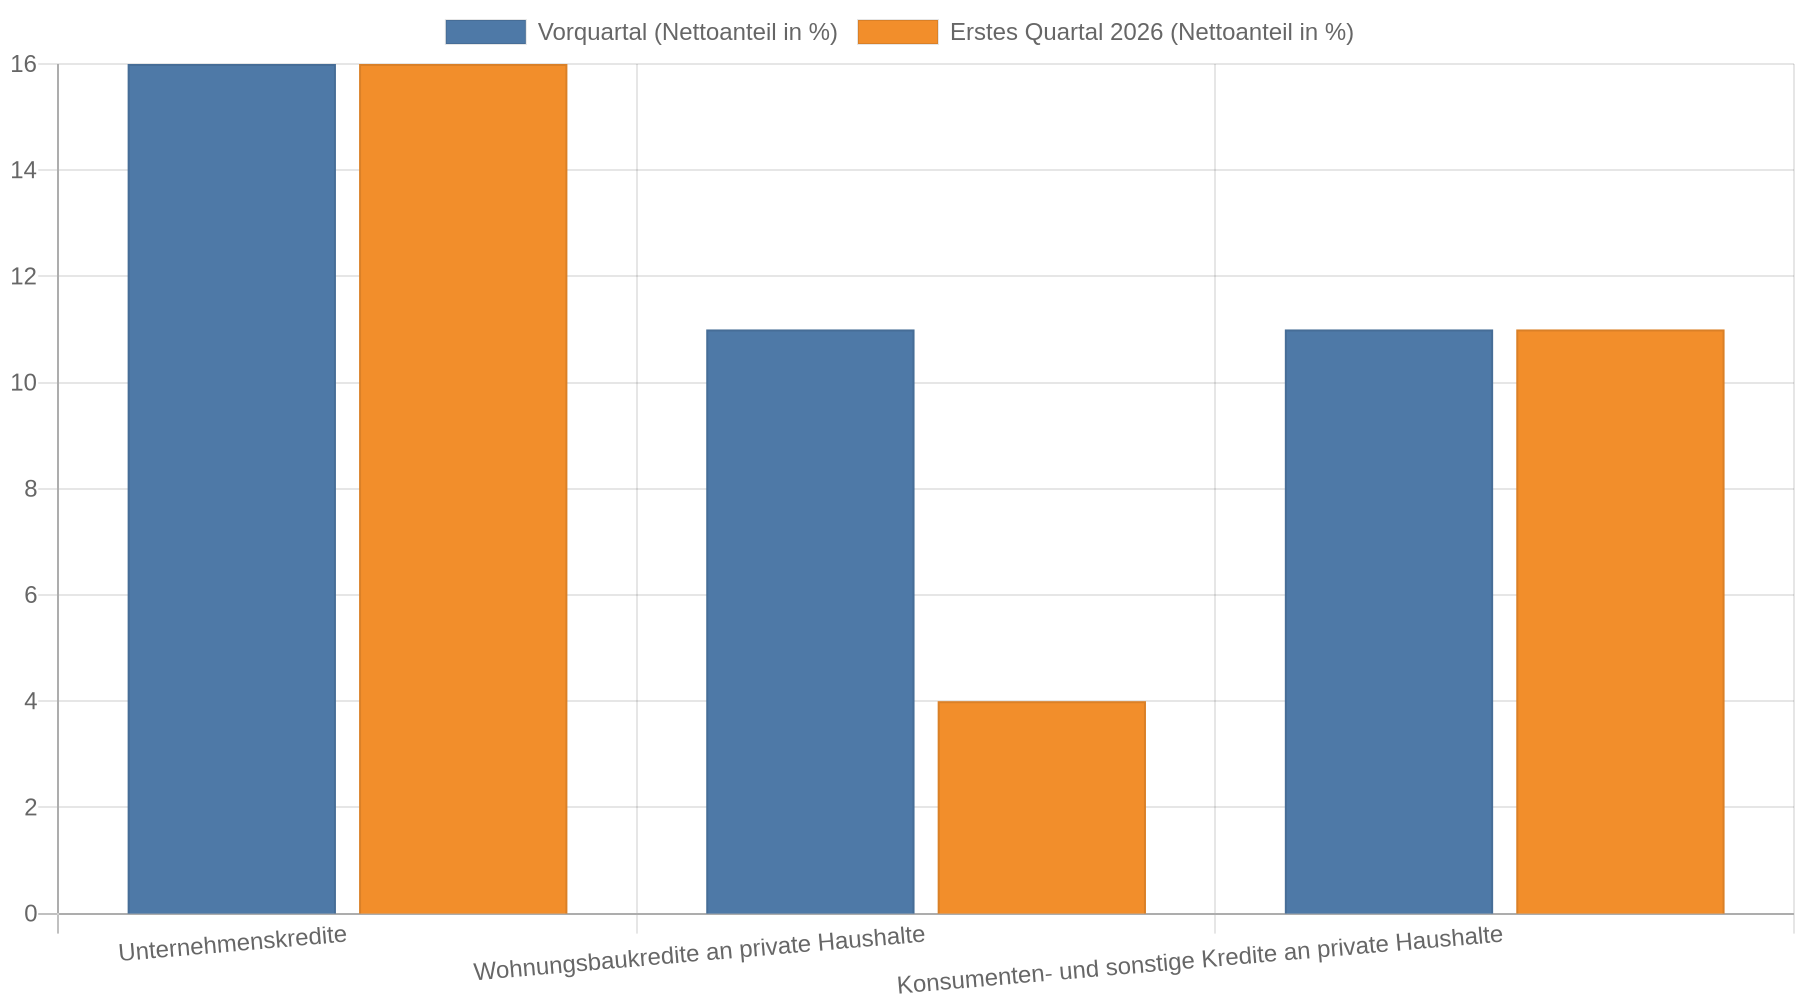 : Die Institute meldeten höhere Zinsen und ausgeweitete Margen bei Konsumenten- und sonstigen Krediten an private Haushalte. Sie begründeten die Verschärfung vor allem mit höher eingeschätztem Kreditrisiko, geringerer Kreditwürdigkeit privater Haushalte und schwächeren Konjunkturaussichten. Zugleich sank die Nachfrage, während die Ablehnungsquote stieg. Die Bundesbank-Ergebnisse des Bank Lending Survey zeigen damit eine Entwicklung zu strengeren Kreditbedingungen, aber keine feste Vorhersage für den weiteren Jahresverlauf.
Hier geht es zum passenden Ratenkredit
Für das zweite Quartal 2026 planten die befragten Banken bei Konsumentenkrediten weitgehend unveränderte Richtlinien. Das war die damalige Erwartung der Banken und belegt nicht, dass die Konditionen tatsächlich gleich blieben. Eine spätere einzelne Leitzinsentscheidung sagt auch nicht direkt voraus, wie sich der Ratenkreditzins verändert. Banken berücksichtigen bei ihren Angeboten außerdem ihre Refinanzierungskosten, das Ausfallrisiko, die Laufzeit und weitere Kreditmerkmale.
Was ein Zinsunterschied für die Monatsrate bedeutet
Die verlinkte Beispielrechnung veranschaulicht, dass die tatsächlichen Rückzahlungskosten vom konkreten Kreditangebot abhängen; sie ist keine Zusage zu einem verfügbaren Zinssatz.
Die Tabelle zeigt auch, warum Sie nicht nur auf die Monatsrate schauen sollten. Eine längere Laufzeit senkt bei gleicher Kreditsumme häufig die Rate, verlängert aber zugleich die Zeit, in der Zinsen anfallen. Vergleichen Sie deshalb Angebote mit derselben Kreditsumme und Laufzeit und prüfen Sie sowohl die Monatsrate als auch den Gesamtbetrag, den Sie zurückzahlen.
Warum individuelle Angebote auseinanderliegen
Der Zinssatz eines Ratenkredits hängt unter anderem davon ab, wie die Bank Einkommen, bestehende Verpflichtungen und die bisherige Kreditführung bewertet. Außerdem spielen Laufzeit, Kreditsumme und Verwendungszweck eine Rolle. Ein zweckgebundener Autokredit kann günstiger angeboten werden als ein Kredit zur freien Verwendung; ein Vergleichsportal weist für die über das Portal vermittelten Kredite von November 2024 bis September 2026 einen niedrigeren Medianzins für Autokredite aus. Dieser Wert beschreibt jedoch nur die über das betreffende Portal vermittelten Kredite und gilt nicht automatisch für den gesamten Markt.
Auch Zinsspannen auf Bankseiten sind keine Prognose. Die ING nannte für ihren Ratenkredit beispielsweise eine individuelle Zinsspanne und ein repräsentatives Beispiel mit 7,54 Prozent für mindestens zwei Drittel der Kundinnen und Kunden. Das sind Konditionen eines einzelnen Anbieters, keine durchschnittlichen Marktzinsen. Entscheidend bleibt, welches Angebot Ihnen tatsächlich vorliegt.
Zinsen vieler Banken vergleichen und günstigen Ratenkredit finden
So planen Sie den Kredit trotz unsicherer Zinsen
Wenn Sie den Kredit bald benötigen, planen Sie mit dem Effektivzins aus einem verbindlichen individuellen Angebot und nicht mit einer erhofften Zinssenkung. Holen Sie mehrere Angebote für dieselbe Summe und Laufzeit ein. So erkennen Sie, ob eine längere Laufzeit oder andere Kreditbedingungen den zunächst günstigen Zinssatz weniger vorteilhaft machen.
Wenn Sie den Kredit nicht dringend brauchen, können Sie Angebote zunächst vergleichen und die Entwicklung weiter beobachten; aus den verfügbaren Daten lässt sich eine sichere Einsparung durch Abwarten nicht ableiten. Rechnen Sie außerdem mit einer Rate, die auch bei unerwarteten Ausgaben in Ihr Monatsbudget passt. Eine kürzere Laufzeit spart im Vergleich zu einer längeren bei gleichem Zinssatz Zinskosten, setzt aber eine höhere Monatsrate voraus.
Kernaussagen
- Planen Sie nicht mit einer sicheren Zinssenkung: Für den weiteren Verlauf 2026 lässt sich aus den verfügbaren Daten kein verlässlicher konkreter Ratenkreditzins ableiten.
- Vergleichen Sie Effektivzins und Gesamtbetrag: Marktdurchschnitte geben eine Orientierung, ersetzen aber kein persönliches Angebot.
- Halten Sie Laufzeit und Kreditsumme beim Vergleich gleich: Nur so lassen sich Monatsrate und Zinskosten sinnvoll gegenüberstellen.
- Berücksichtigen Sie die strengere Kreditvergabe: Die Bundesbank meldete Anfang 2026 höhere Kreditzinsen, ausgeweitete Margen und eine gestiegene Ablehnungsquote.
FAQ
Werden Ratenkredite 2026 günstiger?
Das lässt sich nicht zuverlässig vorhersagen. Die Bundesbank meldete für das erste Quartal 2026 höhere Zinsen und strengere Kreditrichtlinien bei Konsumentenkrediten. Das sagt aber nicht zuverlässig voraus, wie sich die Zinsen in den folgenden Monaten entwickeln.
Wie hoch sind die Ratenkreditzinsen 2026?
Die Bundesbank-Zinsstatistik wies für März 2026 bei Konsumentenkrediten an private Haushalte einen durchschnittlichen Effektivzins von 8,13 Prozent aus. Einzelangebote liegen je nach Bank und Einschätzung Ihrer Kreditwürdigkeit über oder unter diesem Wert. Auch Laufzeit und weitere Kreditmerkmale spielen dabei eine Rolle.
Sollte ich mit dem Kreditantrag auf niedrigere Zinsen warten?
Warten lohnt sich nur, wenn der Kredit nicht dringend ist und Sie das Risiko einer unveränderten oder ungünstigeren Entwicklung tragen können. Vergleichen Sie zunächst konkrete Angebote und entscheiden Sie anhand der Gesamtkosten sowie Ihrer finanziellen Situation.
Warum ist mein Angebot teurer als der Marktdurchschnitt?
Der Durchschnitt fasst Kredite mit unterschiedlichen Summen, Laufzeiten und Kreditprofilen zusammen. Ihre Bank berücksichtigt Ihre persönliche finanzielle Situation und die Bedingungen des Kredits. Deshalb ist ein Marktdurchschnitt kein Anspruch auf denselben Zinssatz.