
Lehnt eine Bank einen Kredit ab oder stoppt sie die Auszahlung, liegt das häufig an unvollständigen Unterlagen, schlechter Bonität oder einer zu knapp geplanten Finanzierung. Das gilt für Ratenkredite ebenso wie für Baufinanzierungen. Mehrere Anträge gleichzeitig, falsche Angaben und übersehene Kosten verschlechtern die Chancen zusätzlich.
Bei einer Kreditanfrage prüft die Bank, ob Sie die monatliche Rate dauerhaft zahlen können und wie wahrscheinlich die Rückzahlung ist. Dafür bewertet sie unter anderem Ihr Einkommen, Ihre Ausgaben, bestehende Schulden, Ihr Beschäftigungsverhältnis, Sicherheiten und SCHUFA-Daten. Eine Konditionsanfrage dient zunächst dem Vergleich möglicher Zinssätze. Sie unterscheidet sich von einer verbindlichen Kreditanfrage und belastet die Bonität laut den verfügbaren Informationen weniger.
Ein niedriger Werbezins macht einen Kredit allein noch nicht günstig. Entscheidend sind der effektive Jahreszins, die Gesamtkosten, eine tragbare Rate, passende Vertragsbedingungen und vollständige Unterlagen.
Die häufigsten Fehler vor dem Kreditantrag
Zu viele Anfragen gleichzeitig stellen
Wer nach einer Ablehnung sofort mehrere Banken kontaktiert, verschlechtert seine Ausgangslage. Mehrere Kreditanfragen in kurzer Zeit können den SCHUFA-Score senken. Der Score ist ein statistischer Wert, den Kreditgeber zusammen mit anderen Informationen zur Einschätzung des Ausfallrisikos nutzen.
Vergleichen Sie Angebote deshalb zunächst über Konditionsanfragen. Fragen Sie ausdrücklich, wie die Bank oder der Vermittler die Anfrage an die SCHUFA meldet. Erst wenn das passende Angebot feststeht, sollte eine verbindliche Kreditanfrage folgen.
Führen Sie eine Vergleichsliste mit Anbieter, Kreditsumme, Laufzeit, effektivem Jahreszins und Art der Anfrage. So vermeiden Sie, denselben Finanzierungswunsch mehrfach als vollständigen Kreditantrag einzureichen.
Den eigenen Finanzbedarf zu hoch ansetzen
Eine hohe Kreditsumme erhöht die Monatsrate und die gesamten Zinskosten. Die Genehmigung wird schwieriger, wenn Miete, Unterhalt, Versicherungen oder andere Darlehen bereits einen großen Teil des Einkommens binden.
Berechnen Sie vor dem Antrag, welche Summe Sie wirklich brauchen. Ein Ratenkredit sollte die notwendige Anschaffung finanzieren, aber keine nicht dringenden Wünsche. Bei einer Baufinanzierung gehören auch Kaufnebenkosten, Rücklagen und geplante Sanierungen in die Rechnung.
Eine geringere Kreditsumme oder eine längere Laufzeit kann die Wahrscheinlichkeit einer Zusage erhöhen. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber regelmäßig die Gesamtkosten. Vergleichen Sie deshalb beide Werte gemeinsam.
Die Rate ohne finanziellen Puffer planen
Eine Rate, die nur im besten Monat passt, ist zu hoch. Krankheit, Reparaturen, steigende Wohnkosten oder ein vorübergehender Einkommensausfall können das Budget schnell belasten.
Bei einer Immobilienfinanzierung nennt die Verbraucherzentrale als Faustregel, dass die monatliche Rate höchstens etwa 40 Prozent des Nettoeinkommens betragen sollte.
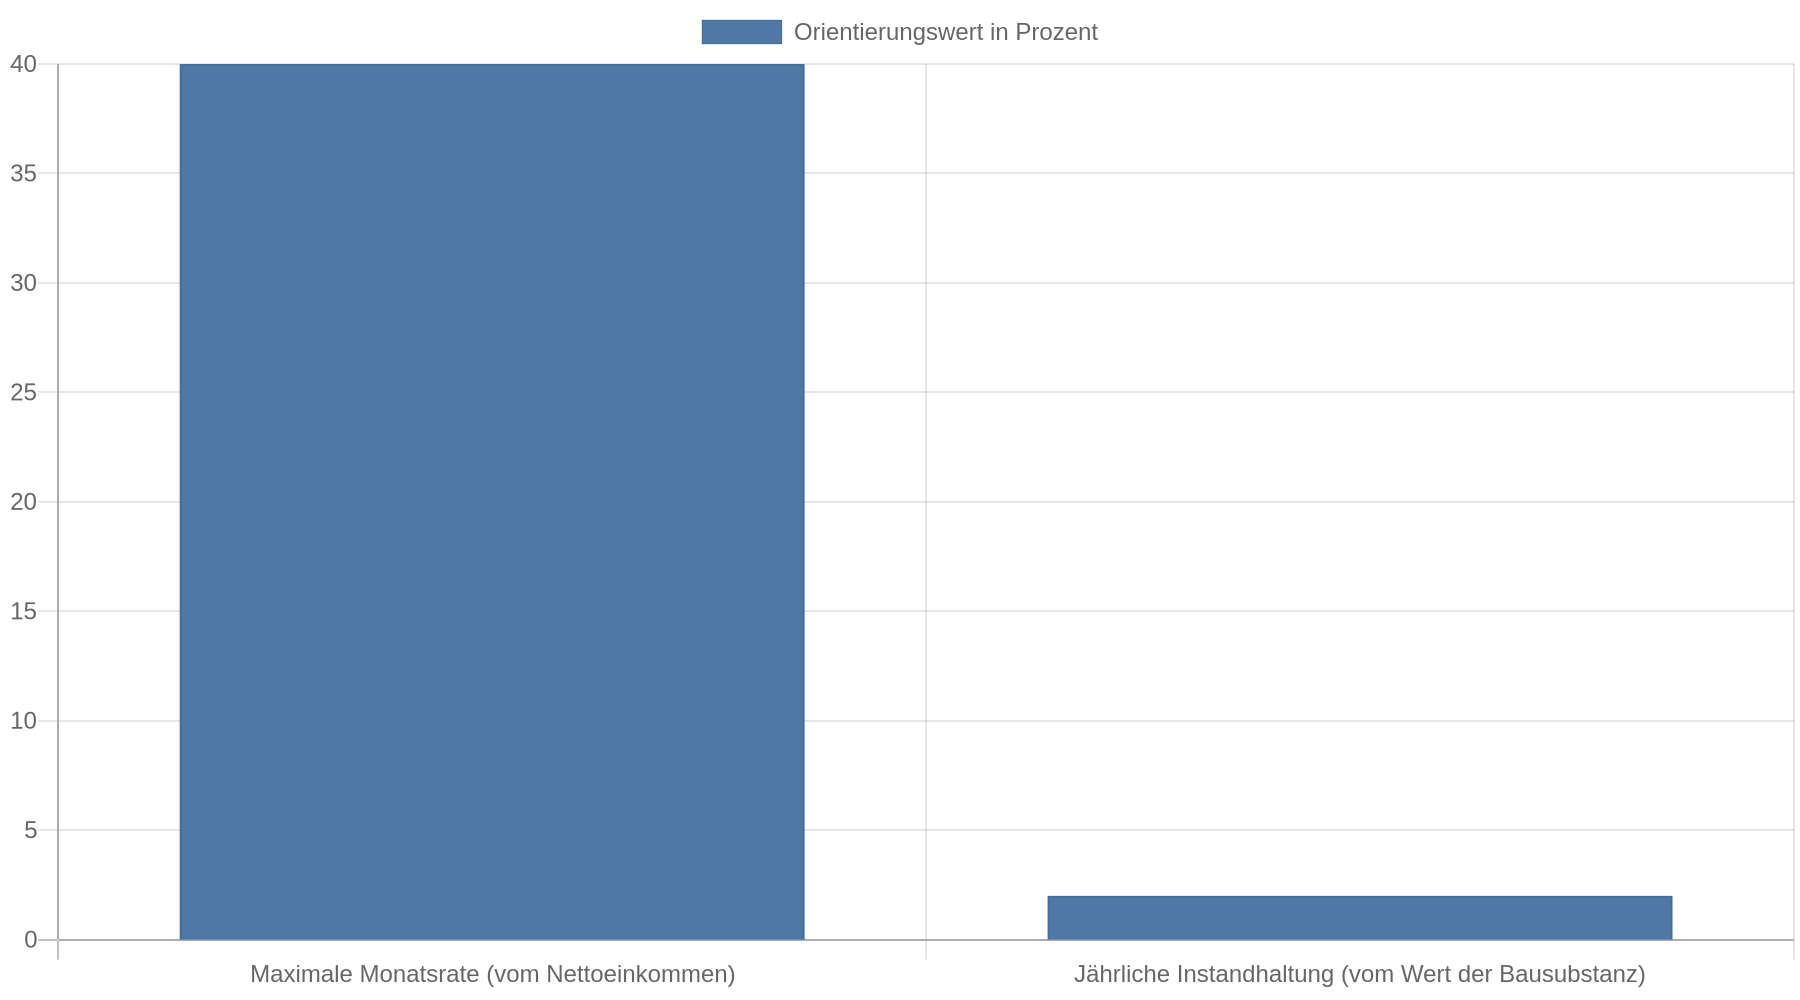 Zusätzlich sollten Eigentümer laufende Instandhaltung einplanen. Die Verbraucherzentrale empfiehlt dafür rund zwei Prozent des Werts der Bausubstanz pro Jahr.
Prüfen Sie deshalb drei Werte:
| Prüfgröße | Was Sie eintragen | Welche Entscheidung daraus folgt |
|---|---|---|
| Monatliches Nettoeinkommen | Regelmäßige Einnahmen nach Abzügen | Nur dauerhaft sichere Einnahmen ansetzen |
| Freier Monatsbetrag | Einkommen minus feste Ausgaben und bestehende Raten | Davon einen Sicherheitsabstand lassen |
| Gesamtkosten | Raten plus Zinsen, Gebühren, Versicherungen und Rücklagen | Angebote nach dem Gesamtbetrag vergleichen |
Bei einer Baufinanzierung sollten Sie außerdem prüfen, wie sich die Rate nach Ablauf der Zinsbindung verändert. Eine niedrige Anfangsrate sagt wenig über die langfristige Belastung aus, wenn anschließend eine teurere Anschlussfinanzierung nötig wird.
Unterlagen vollständig und widerspruchsfrei einreichen
Unvollständige oder fehlerhafte Unterlagen verzögern die Prüfung. Im schlimmsten Fall zahlt die Bank den Kredit nicht aus. Je nach Darlehen verlangt sie zum Beispiel Einkommensnachweise, Kontoauszüge, Nachweise über Eigenkapital, Grundbuchunterlagen oder Versicherungsnachweise. Eine Übersicht zu typischen Auszahlungsvoraussetzungen nennt weitere Bedingungen, die vor der Auszahlung erfüllt sein müssen.
Bei einem Immobilienkredit entstehen zusätzliche Fehlerquellen. Ältere Gebäude benötigen häufig ein schlüssiges Sanierungskonzept. Fehlt eine realistische Planung für Dach, Heizung, Dämmung oder Leitungen, kann die Bank die Finanzierung zurückstellen oder ablehnen.
Prüfen Sie vor dem Versand:
- Stimmen Einkommen, Arbeitgeber, Wohnadresse und bestehende Verpflichtungen in allen Dokumenten überein?
- Sind Kontoauszüge und Nachweise für den geforderten Zeitraum vollständig?
- Haben Sie Eigenkapital, Rücklagen und bestehende Kredite korrekt angegeben?
- Liegen bei einer Immobilie Kaufvertrag, Grundbuchauszug, Energieunterlagen und Sanierungsplanung bereit?
- Sind Bedingungen für die Auszahlung, etwa der Nachweis einer Versicherung, erfüllt?
Beschönigen Sie falsche Angaben nicht. Entdeckt die Bank Widersprüche zwischen Antrag, Kontoauszügen und SCHUFA-Daten, sinkt ihr Vertrauen in Ihre Rückzahlungsfähigkeit. Erklären Sie unklare Positionen direkt und legen Sie Belege vor.
Bonität vor dem Antrag prüfen
Eine schlechte Bonität gehört zu den häufigsten Gründen für eine Kreditablehnung. Ursachen sind zum Beispiel Zahlungsrückstände, hohe Schulden, wenig verfügbares Geld oder viele Konten und Kreditkarten. Auch ein unsicheres Beschäftigungsverhältnis erschwert die Prüfung. Dazu zählen etwa eine Probezeit, ein befristeter Vertrag oder ein schwankendes Einkommen aus selbstständiger Tätigkeit.
Holen Sie vor einem neuen Antrag eine aktuelle kostenlose Datenkopie bei der SCHUFA ein und kontrollieren Sie die gespeicherten Angaben. Falsche oder veraltete Einträge lassen Sie beim zuständigen Unternehmen korrigieren. Nach einer Ablehnung sollten Sie außerdem die Bank nach dem konkreten Grund fragen. Eine allgemeine Ablehnung liefert sonst keinen brauchbaren Ansatz für die nächste Anfrage.
Unbenutzte Kreditkarten und nicht benötigte Konten können die Bewertung erschweren. Kündigen Sie sie jedoch erst, wenn keine offenen Beträge, Lastschriften oder vertraglichen Bindungen mehr bestehen. Eine ordentliche Finanzhistorie entsteht vor allem durch pünktliche Zahlungen und dauerhaft überschaubare Verpflichtungen.
Ein einzelner SCHUFA-Prozentwert entscheidet nicht allein über einen Kredit. Banken berücksichtigen auch Einkommen, Haushaltsrechnung, Beschäftigung, Kreditsumme und Sicherheiten. Die häufig genannte Marke von mehr als 90 Prozent kann als grobe Orientierung auftauchen, ersetzt aber keine individuelle Prüfung.
Günstige Angebote richtig vergleichen
Den effektiven Jahreszins verwenden
Der Sollzins zeigt nur den Zinssatz. Für den Vergleich von Kreditangeboten ist der effektive Jahreszins hilfreicher, weil er die wichtigsten Vertragskosten zusammenfasst. Entscheidend sind außerdem die Gesamtkosten und die Vertragsbedingungen.
Achten Sie besonders auf:
- monatliche Rate und Gesamtbetrag,
- Laufzeit und mögliche Schlussrate,
- Sondertilgungen und vorzeitige Rückzahlung,
- Kosten für eine Restschuldversicherung,
- variable oder feste Zinsen,
- Bedingungen für eine Auszahlung.
Eine Restschuldversicherung kann die Finanzierung verteuern. Prüfen Sie, welchen konkreten Schutz sie bietet, welche Ausschlüsse gelten und ob die Bank sie tatsächlich verlangt. Die Auszahlung kann bei manchen Darlehen an den Abschluss einer Versicherung geknüpft sein. Diese Bedingung muss im Vertrag nachvollziehbar stehen.
Kreditkarten und „Später bezahlen“ einrechnen
Kreditkartenschulden und Ratenzahlungen beim Einkauf wirken im Alltag klein, können aber teuer werden. Nach den verfügbaren Angaben können Kreditkarten effektive Jahreszinsen von bis zu 25 Prozent haben. Wer nur den Mindestbetrag zahlt, baut die Schulden langsam ab und zahlt länger Zinsen.
Auch „Jetzt kaufen, später bezahlen“ ist ein Konsumkredit. Mehrere kleine Raten können den Überblick über Fälligkeiten und Gesamtbelastung verschlechtern. Die Bundesregierung setzt die EU-Verbraucherkreditrichtlinie in deutsches Recht um. Ab dem 20. November 2026 gelten für bestimmte solche Finanzierungen strengere Regeln zur Kreditprüfung.
Führen Sie für jede offene Zahlung eine Liste mit Restbetrag, Fälligkeit, Monatsrate und Zinssatz. Wenn Sie die Summe nicht vollständig überblicken, beantragen Sie keinen weiteren Kredit, bevor die bestehenden Verpflichtungen geklärt sind.
Nach einer Ablehnung richtig reagieren
Prüfen Sie nach einer Ablehnung zuerst den Antrag, statt sofort weitere Anträge zu stellen. Klären Sie, ob fehlende Unterlagen, eine zu hohe Rate, negative Bonitätsdaten, fehlende Sicherheiten oder ein unsicheres Einkommen der Grund waren.
Danach passen Sie nur den betroffenen Punkt an:
- Fehlende Unterlagen: Vervollständigen Sie die Dokumente und erklären Sie Widersprüche.
- Zu hohe Rate: Reduzieren Sie die Kreditsumme oder berechnen Sie die Laufzeit neu.
- Hohe bestehende Belastung: Bauen Sie nicht benötigte Kreditlinien ab und ordnen Sie offene Rückstände.
- Schwankendes Einkommen: Legen Sie Nachweise über längere Zeiträume oder zusätzliche Sicherheiten vor.
- Fehlerhafte SCHUFA-Daten: Prüfen Sie die Einträge und verlangen Sie eine Korrektur.
- Fehlendes Eigenkapital: Erhöhen Sie die Rücklagen oder passen Sie den Kaufpreis und die Finanzierungssumme an.
Mehr Eigenkapital, eine Lebensversicherung als Sicherheit oder ein Bürge kann die Kreditentscheidung beeinflussen. Ein Bürge übernimmt allerdings ein echtes Haftungsrisiko. Wenn der Kreditnehmer nicht zahlt, kann die Bank ihre Forderung unter den vertraglichen Voraussetzungen gegen den Bürgen richten. Eine Bürgschaft sollte deshalb nur nach rechtlicher und finanzieller Prüfung vereinbart werden.
Vorsicht vor unseriösen Kreditversprechen
Versprechen Anbieter trotz schlechter Bonität einen Kredit ohne Prüfung, ist das ein Warnsignal. Die Verbraucherzentrale warnt vor sogenannten SCHUFA-freien Krediten, versteckten Kosten und Vermittlern, die vorab Geld verlangen. Ein Kreditvermittler vergibt den Kredit nicht selbst. Er leitet die Anfrage an mögliche Banken weiter.
Besonders kritisch sind:
- Vorauszahlungen vor einer Kreditentscheidung,
- per Nachnahme zugestellte Unterlagen,
- verpflichtende Versicherungen oder Karten ohne klaren Nutzen,
- Prepaid-Kreditkarten, die mit einem Kreditangebot verbunden werden,
- Druck zur sofortigen Unterschrift,
- unklare Gebühren, die auch bei ausbleibender Auszahlung anfallen.
Eine Prepaid-Karte ersetzt keinen Kredit. Sie wird vorab mit Guthaben geladen und kann zusätzliche Kosten verursachen. Die Verbraucherzentrale beschreibt solche Kombinationen als häufige Falle, wenn am Ende kein Darlehen zustande kommt.
Prüfen Sie deshalb das Impressum, die Vertragsunterlagen, die Vergütung des Vermittlers und den Zeitpunkt jeder Zahlung. Überweisen Sie kein Geld, bevor klar ist, welche Leistung Sie dafür erhalten und ob überhaupt ein Darlehensvertrag mit einem Kreditgeber zustande kommt.
Fehler bei der Baufinanzierung vermeiden
Bei einer Immobilie reicht es nicht, den Kaufpreis mit einer Monatsrate zu vergleichen. Erwerbsnebenkosten, Renovierung, Instandhaltung, Zinsbindung und Anschlussfinanzierung bestimmen die tatsächliche Belastung.
Eigenkapital senkt die Kreditsumme und damit die Zinskosten. Dazu können unter bestimmten Voraussetzungen auch vorhandene Sparverträge zur Altersvorsorge zählen. Lassen Sie jedoch eine ausreichende Reserve für unerwartete Ausgaben bestehen. Wer sämtliche Rücklagen in den Kauf steckt, hat bei Reparaturen oder einem vorzeitigen Verkauf wenig Spielraum.
Planen Sie Sanierungen möglichst vor Abschluss der Finanzierung. Werden Arbeiten erst später über einen separaten Kredit bezahlt, kann das höhere Gesamtkosten verursachen. Bei einem älteren Haus sollte ein Sanierungskonzept bereits vor dem Kauf feststehen.
Ein Forward-Darlehen ermöglicht, den Zinssatz für eine spätere Anschlussfinanzierung schon Jahre vor Ablauf der Zinsbindung festzulegen. Ob sich das lohnt, hängt von den Zinsen, dem Forward-Aufschlag, der Restschuld und dem Zeitpunkt der Anschlussfinanzierung ab. Ein Bankenwechsel kann ebenfalls bessere Konditionen eröffnen, besonders wenn der Immobilienwert gestiegen ist. Ein besseres Angebot ist jedoch nicht automatisch garantiert.
Prüfen Sie außerdem die Kosten einer vorzeitigen Rückzahlung. Bei einem Immobilienkredit kann eine hohe Vorfälligkeitsentschädigung anfallen. Wer einen Verkauf, Umzug oder eine größere Sondertilgung erwartet, sollte diese Vertragsfolge vor der Unterschrift klären.
Was tun, wenn die Finanzierung bereits geplatzt ist?
Stellen Sie zunächst keine weiteren Anträge. Sammeln Sie die Ablehnung, die eingereichten Unterlagen und den Schriftverkehr mit der Bank. Fragen Sie schriftlich nach dem fehlenden oder entscheidenden Punkt und vergleichen Sie die Angaben mit Ihrer SCHUFA-Datenkopie.
Bei einer Immobilienfinanzierung sollten Sie zusätzlich den Kaufvertrag und Fristen prüfen. Informieren Sie Verkäufer, Makler oder Notar frühzeitig, wenn die Finanzierung nicht steht. Unterzeichnen Sie keinen neuen Kaufvertrag und leisten Sie keine weiteren Zahlungen, bevor die Finanzierung rechtlich und finanziell geklärt ist.
Wenn bereits Zahlungsprobleme bestehen, wenden Sie sich an eine anerkannte Schuldnerberatung oder die Verbraucherzentrale. Ein weiterer Kredit zur Überbrückung verschiebt das Problem und erhöht die monatliche Belastung.
Kernaussagen
- Prüfen Sie zuerst die Bonität und Unterlagen: Eine aktuelle SCHUFA-Datenkopie, vollständige Nachweise und widerspruchsfreie Angaben beugen vermeidbaren Ablehnungen vor.
- Vergleichen Sie über Konditionsanfragen: Stellen Sie nicht mehrere verbindliche Kreditanfragen gleichzeitig, bevor Kreditsumme, Laufzeit und Gesamtkosten feststehen.
- Berechnen Sie einen finanziellen Puffer: Eine tragbare Rate muss auch bei Reparaturen, Einkommensausfällen und laufenden Rücklagen funktionieren.
- Meiden Sie Vorauszahlungen und Kreditversprechen ohne Prüfung: SCHUFA-freie Angebote, Nachnahme-Unterlagen und verpflichtende Prepaid-Karten sind deutliche Warnzeichen.
- Reagieren Sie gezielt auf eine Ablehnung: Klären Sie den Grund, korrigieren Sie Daten und passen Sie nur Kreditsumme, Laufzeit, Unterlagen oder Sicherheiten an, wenn dies den konkreten Engpass löst.
FAQ
Verschlechtert jede Kreditanfrage meinen SCHUFA-Score?
Nein, entscheidend ist die Art der Anfrage. Mehrere verbindliche Kreditanfragen in kurzer Zeit können sich negativ auswirken. Für den Angebotsvergleich sollten Sie nach einer Konditionsanfrage fragen und sich die Meldung an die SCHUFA bestätigen lassen.
Was kann ich tun, wenn die Bank meinen Kredit abgelehnt hat?
Fragen Sie nach dem konkreten Ablehnungsgrund und prüfen Sie Ihre SCHUFA-Daten auf Fehler. Danach können Sie fehlende Unterlagen nachreichen, die Kreditsumme reduzieren, die Laufzeit neu berechnen oder zusätzliche Sicherheiten prüfen.
Bekomme ich mit einem Bürgen sicher einen Kredit?
Nein. Ein Bürge kann das Ausfallrisiko der Bank reduzieren, ersetzt aber keine tragfähige Haushaltsrechnung. Wenn die Kreditraten ausbleiben, haftet der Bürge unter den vertraglichen Voraussetzungen.
Ist ein Kredit ohne SCHUFA seriös?
Angebote mit dem Versprechen, die SCHUFA-Prüfung vollständig zu umgehen, sind häufig mit versteckten Kosten oder betrügerischen Vermittlungspraktiken verbunden. Seien Sie besonders vorsichtig bei Vorauszahlungen, Nachnahme-Sendungen und Karten, die angeblich den Kredit ermöglichen.
Wie finde ich einen wirklich günstigen Kredit?
Vergleichen Sie den effektiven Jahreszins, den Gesamtbetrag, die Rate und die Rückzahlungsbedingungen. Prüfen Sie zusätzlich Sondertilgungen, Versicherungen, variable Zinsen und Kosten bei vorzeitiger Rückzahlung.
Was gilt bei „Jetzt kaufen, später bezahlen“?
Diese Zahlungsform ist ein Konsumkredit und gehört in die Haushaltsrechnung. Notieren Sie jede offene Rate und jedes Fälligkeitsdatum, damit mehrere kleine Zahlungen nicht unbemerkt eine hohe Gesamtbelastung bilden.