
Wer eine Immobilie kaufen, bauen oder umfassend renovieren will, vergleicht meist eine Baufinanzierung mit einem Ratenkredit. Welche Lösung passt, hängt vor allem von Kreditsumme, Zweck, Laufzeit und vorhandenen Sicherheiten ab.
Eine Baufinanzierung wird in der Regel durch eine Grundschuld abgesichert. Damit erhält die Bank ein Recht an der Immobilie, wenn der Kredit nicht zurückgezahlt wird. Ein Ratenkredit für private Ausgaben braucht diese Sicherheit meist nicht. Deshalb liegt sein Zins bei vergleichbaren Voraussetzungen typischerweise höher. Für kleinere Summen kann ein Ratenkredit trotzdem einfacher und insgesamt günstiger sein, weil keine immobilienbezogenen Zusatzkosten entstehen.
Entscheidend ist der Effektivzins. Er umfasst neben dem vereinbarten Sollzins auch weitere Kreditkosten. Ein niedriger Sollzins allein beweist deshalb noch nicht, dass das Angebot insgesamt günstig ist.
Baufinanzierung und Ratenkredit im direkten Vergleich
| Merkmal | Baufinanzierung | Ratenkredit |
|---|---|---|
| Typischer Zweck | Kauf, Bau oder größere Renovierung einer Immobilie | Freie private Ausgaben, kleinere Renovierungen oder Anschaffungen |
| Sicherheit | Grundschuld auf der Immobilie | Meist keine dingliche Sicherheit |
| Zinshöhe | Durch die Sicherheit typischerweise niedriger | Bei vergleichbaren Voraussetzungen typischerweise höher |
| Kreditsumme | Auch für hohe Beträge geeignet | Eher für kleinere bis mittlere Beträge geeignet |
| Laufzeit | Häufig lange Gesamtlaufzeit mit fester Zinsbindung | Meist kürzere und klar begrenzte Rückzahlungszeit |
| Nebenkosten | Grundbuchkosten, mögliche Versicherungen und weitere Finanzierungskosten | Weniger immobilienbezogene Nebenkosten |
| Prüfung | Einkommen, Eigenkapital, Immobilie und Beleihung | Einkommen, Beschäftigung und Bonität, unter anderem der SCHUFA-Auskunft |
| Risiko | Anschlussfinanzierung nach Ende der Zinsbindung | Höhere Monatsrate bei kurzer Laufzeit |
Die Baufinanzierung hat vor allem wegen der Immobilie als Sicherheit niedrigere Zinsen. Beim Ratenkredit trägt die Bank ein höheres Ausfallrisiko und berücksichtigt es im Zinssatz. Für Ratenkredite beeinflussen laut aktuellen Informationen zu Kreditzinsen unter anderem Einkommen, SCHUFA-Bewertung und Arbeitsvertrag die Konditionen.
Die Tabelle zeigt nur den grundsätzlichen Aufbau der Angebote. Die verfügbaren Daten enthalten keinen aktuellen Durchschnittszins für Ratenkredite, der sich direkt mit dem Bauzins für denselben Kreditnehmer vergleichen lässt. Ein konkreter Vergleich muss deshalb immer mit individuellen Angeboten erfolgen.
Warum der Effektivzins mehr sagt als der Sollzins
Der Sollzins ist der vereinbarte Kreditzins. Der Effektivzins berücksichtigt zusätzlich Kosten, die den Kredit teurer machen. Dazu können bei einer Immobilienfinanzierung unter anderem Grundbuchkosten, Gebühren, Kontoführung, ein Disagio oder vorgeschriebene Versicherungen gehören. Eine Erklärung der Kostenbestandteile liefert der Überblick zum Effektivzinssatz.
Wie stark Sollzins und Effektivzins auseinanderliegen, hängt vom Angebot und seinen Kosten ab. Bei einem Ratenkredit sollten Verbraucher ebenfalls den Effektivzins und den Gesamtbetrag vergleichen.
Für die Auswahl gilt daher:
- Angebote mit gleicher Kreditsumme und möglichst derselben Laufzeit vergleichen.
- Den Effektivzins und den gesamten Rückzahlungsbetrag prüfen.
- Sondertilgungen, mögliche Gebühren und die Laufzeit der Zinsbindung lesen.
- Bei der Baufinanzierung zusätzlich die Kosten der Immobilie außerhalb des Darlehens einrechnen.
Die Stiftung Warentest weist darauf hin, dass zwischen teuren und günstigen Baufinanzierungen ein Zinsunterschied von bis zu einem Prozentpunkt pro Jahr liegen kann. Über eine lange Zinsbindung summiert sich dieser Abstand auf mehrere Tausend Euro.
Wie sich die Konditionen einer Baufinanzierung verändern
Bei einer Baufinanzierung entscheidet nicht allein die Höhe des Einkommens über den Zins. Wichtige Faktoren sind der Beleihungsauslauf, die Zinsbindungsdauer, die Bonität, die Art der Immobilie und die anfängliche Tilgung. Der Beleihungsauslauf beschreibt, wie hoch der Kredit im Verhältnis zum Wert der Immobilie ausfällt.
Mehr Eigenkapital senkt den Finanzierungsbedarf und reduziert das Risiko der Bank. Die Verbraucherzentrale erklärt, dass fehlendes Eigenkapital zu höheren Zinsen und einer längeren Entschuldungsdauer führen kann. Zusätzlich sollte neben dem Kaufpreis ein finanzieller Puffer für laufende Instandhaltung bleiben. Für die Bausubstanz werden in den Informationen der Verbraucherzentrale zur Immobilienfinanzierung ungefähr zwei Prozent des Gebäudewerts pro Jahr als Richtgröße genannt.
Bei zehn Jahren Zinsbindung lag der beste Bauzins im September 2026 bei rund 4,38 Prozent. Laut Baufi24 lagen die meisten Angebote bei etwa 4,0 bis 4,5 Prozent. Diese Werte gelten nicht für jedes Angebot. Eigenkapital, Immobilie, Einkommen und Tilgung beeinflussen den persönlichen Zinssatz.
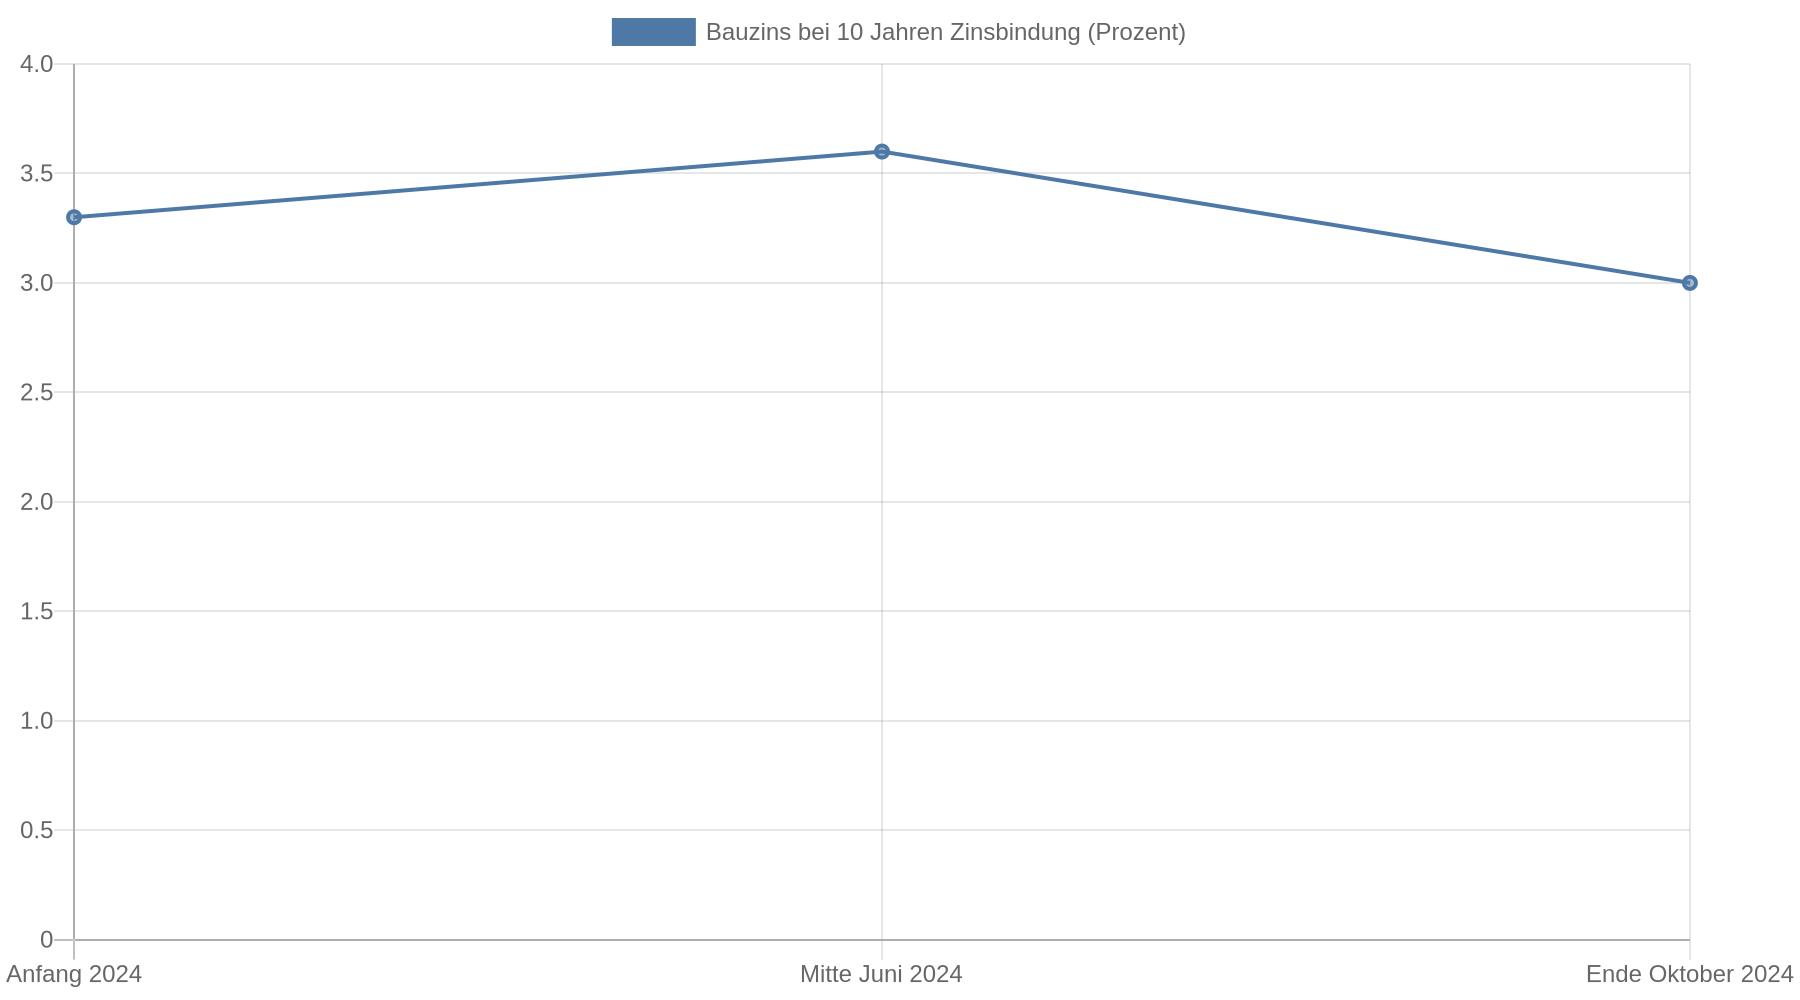
Diese Zinsverläufe machen die Planung einer Anschlussfinanzierung wichtig: Bauzinsen lagen laut Baufi24 Anfang 2024 bei etwa 3,3 Prozent, stiegen Mitte Juni auf ungefähr 3,6 Prozent und fielen bis Ende Oktober auf rund 3 Prozent.
 Nach Ablauf der Zinsbindung wird der verbleibende Kredit zu den dann geltenden Konditionen weiterfinanziert.
Kostenwirkung des Zinssatzes
Die folgende Darstellung verdeutlicht die Richtung des Kostenvergleichs. Für eine konkrete Kreditberechnung reichen die dargestellten Richtungen nicht aus:
Kreditkosten bei vergleichbarer Bonität und Laufzeit

Baufinanzierung  ██████████        meist niedrigerer Zins durch Grundschuld
Ratenkredit      ███████████████   meist höherer Zins ohne Immobiliensicherheit
Nebenkosten      ███               bei Baufinanzierung immobilienbezogene Zusatzkosten
                 ██                bei Ratenkredit meist weniger Zusatzkosten
Die Balken zeigen nur die Richtung des Vergleichs. Sie stellen keine Zinssätze oder Durchschnittswerte des Marktes dar. Bei einer kleinen Renovierung kann der Ratenkredit trotz höherem Zinssatz die übersichtlichere Lösung sein, wenn eine Baufinanzierung zusätzliche Grundbuch- oder Abwicklungskosten auslöst. Bei einem Immobilienkauf über eine hohe Summe überwiegt dagegen in der Regel der Zinsvorteil der Baufinanzierung.
Wann ein Ratenkredit sinnvoller sein kann
Ein Ratenkredit passt eher zu einem begrenzten Finanzierungsbedarf, wenn keine Immobilie als Sicherheit eingesetzt werden soll. Das betrifft zum Beispiel einzelne Modernisierungsmaßnahmen, Möbel, ein Fahrzeug oder andere private Anschaffungen. Sie zahlen den Kredit mit festen Monatsraten über die vereinbarte Laufzeit zurück.
Bei kleineren Renovierungen sollten auch die zusätzlichen Kosten und der Aufwand einer Baufinanzierung berücksichtigt werden. Ein Ratenkredit kann trotz höherem Effektivzins günstiger ausfallen, wenn die Baufinanzierung nur wegen der niedrigen Zinsen gewählt wird, aber zusätzliche Kosten für Grundbuch, Sicherheiten oder eine komplizierte Abwicklung entstehen.
Ein Ratenkredit eignet sich jedoch nicht als dauerhafte Lückenfinanzierung für eine Baufinanzierung. Wer eine hohe Immobilienrate mit weiteren kurzfristigen Krediten bezahlt, erhöht die monatliche Belastung und kann in eine Schuldenspirale geraten. Die Rate muss deshalb aus dem laufenden Einkommen tragbar sein.
Wann die Baufinanzierung die bessere Lösung ist
Für den Kauf oder Bau einer Immobilie ist eine Baufinanzierung normalerweise das passende Hauptdarlehen. Bei einer hohen Kreditsumme und langer Laufzeit wirkt sich der Zinsunterschied besonders stark aus. Ein Immobilienkredit verteilt die Rückzahlung über eine lange Laufzeit und nutzt die Immobilie als Sicherheit.
Die Zinsbindung bestimmt dabei das Zinsrisiko der kommenden Jahre. Eine lange Bindung schützt länger vor steigenden Zinsen, kann aber einen höheren Zinssatz haben. Eine kürzere Bindung senkt die anfänglichen Zinskosten. Dafür brauchen Sie früher eine Anschlussfinanzierung. Wer eine kurze Bindung wählt, braucht deshalb einen belastbaren Plan für die Restschuld.
Laut einer BaFin-Erhebung zur Immobilienfinanzierung hatten 91 Prozent der Befragten eine Zinsbindung. Fast die Hälfte rechnete mit einer Anschlussfinanzierung; bei 40 Prozent dieser Gruppe stand sie bereits für 2025 oder 2026 an. Die Zahlen zeigen, dass die Restschuld am Ende der Zinsbindung nicht aus dem Blick geraten darf.
Welche Monatsrate zum Einkommen passt
Die bekannte 40-Prozent-Regel dient nur als grobe Orientierung: Viele Banken empfehlen, dass die Kreditrate höchstens 40 Prozent des Nettoeinkommens ausmacht. Die Verbraucherzentrale zur Berechnung der tragbaren Immobilienrate empfiehlt zusätzlich eine individuelle Haushaltsrechnung.
So lässt sich die tragbare Rate berechnen:
- regelmäßiges Nettoeinkommen erfassen,
- alle festen Ausgaben abziehen,
- die bisherige Kaltmiete und tatsächlich erzielbare jährliche Ersparnisse berücksichtigen,
- einen Puffer von ungefähr zehn Prozent zwischen verfügbarem Überschuss und Kreditrate lassen.
Bei einer Immobilie kommen zur Kreditrate weitere Kosten hinzu. Dazu zählen zum Beispiel Instandhaltung, Versicherungen, Grundsteuer, Energie und mögliche Modernisierungen. Mehr als die rechnerisch höchstmögliche Rate zu finanzieren, erhöht das Risiko, dass Krankheit, Arbeitslosigkeit oder unerwartete Reparaturen das Budget überfordern.
Die BaFin-Erhebung zeigt dieses Risiko deutlich: Mehr als die Hälfte der befragten Immobilienkreditnehmer empfand es als schwierig, Lebenshaltungskosten und Monatsrate gleichzeitig zu tragen. Die durchschnittliche Monatsrate lag in der Befragung bei 767 Euro. Solche Durchschnittswerte ersetzen keine eigene Haushaltsrechnung.
So vergleichen Verbraucher beide Kreditarten richtig
Zuerst muss der Verwendungszweck feststehen. Für den Immobilienkauf gehört der Hauptbetrag in einen Baukreditvergleich. Für eine kleinere, klar abgegrenzte Anschaffung kommen Ratenkredite infrage. Eine Mischfinanzierung sollte nur gewählt werden, wenn beide Raten dauerhaft ins Budget passen.
Danach sollten Verbraucher mindestens folgende Werte nebeneinanderstellen:
- Nettokreditsumme,
- Effektivzins,
- monatliche Rate,
- Gesamtbetrag,
- Laufzeit,
- verbleibende Restschuld,
- Kosten für Sondertilgungen oder Änderungen,
- Kosten für die erforderlichen Sicherheiten.
Bei einer Baufinanzierung ist der Vergleich besonders wichtig. Schon ein kleiner Zinsunterschied erhöht bei hoher Restschuld und langer Zinsbindung die Gesamtkosten deutlich. Bei einem Ratenkredit ist dagegen die kurze Laufzeit entscheidend: Eine niedrigere Monatsrate durch eine längere Laufzeit führt nicht automatisch zu geringeren Gesamtkosten.
Wer eine Immobilie finanziert, sollte außerdem nicht nur ein Angebot anfordern. In der BaFin-Erhebung stellte ein Teil der Interessierten zwar mindestens eine Anfrage, rund ein Drittel erhielt mindestens eine Ablehnung. Als häufige Gründe wurden zu wenig Eigenkapital oder ein zu geringes Einkommen genannt. Mehrere unverbindliche Vergleiche können deshalb helfen, die eigene Finanzierung realistisch einzuordnen.
Kernaussagen
- Vergleiche den Effektivzins: Er zeigt die jährlichen Gesamtkosten besser als der reine Sollzins.
- Nutze die Grundschuld gezielt: Bei hohen Summen führt die Absicherung einer Baufinanzierung typischerweise zu niedrigeren Zinsen.
- Rechne Nebenkosten mit: Eine Baufinanzierung kann bei kleinen Beträgen trotz niedrigerem Zins durch Grundbuch- und weitere Kosten unpraktisch werden.
- Plane die Anschlussfinanzierung: Nach dem Ende der Zinsbindung entscheidet das dann geltende Zinsniveau über die weitere Belastung.
- Halte einen Puffer zurück: Die Kreditrate sollte nach Haushaltskosten, Instandhaltung und Rücklagen dauerhaft tragbar bleiben.
FAQ
Ist eine Baufinanzierung immer günstiger als ein Ratenkredit?
Beim Zinssatz liegt eine Baufinanzierung wegen der Grundschuld typischerweise günstiger. Bei kleinen Beträgen können zusätzliche Kosten der Immobilienfinanzierung den Vorteil jedoch verringern oder aufzehren. Entscheidend ist der Gesamtbetrag einschließlich aller Gebühren.
Kann ich eine Renovierung mit einem Ratenkredit bezahlen?
Ja, ein Ratenkredit eignet sich für klar begrenzte Renovierungskosten, wenn die Monatsrate ins Budget passt. Bei umfangreichen Maßnahmen sollte geprüft werden, ob eine Baufinanzierung oder eine wohnwirtschaftliche Finanzierung trotz des höheren Aufwands insgesamt günstiger ist.
Wie viel Eigenkapital brauche ich für eine Baufinanzierung?
Wie viel Eigenkapital nötig ist, hängt vom Vorhaben ab. Mehr Eigenkapital senkt den Kreditbedarf, verbessert häufig die Konditionen und reduziert das Risiko. Zusätzlich müssen Kaufnebenkosten und ein Rücklagenbetrag berücksichtigt werden.
Was passiert, wenn die Zinsen nach der Baufinanzierung steigen?
Nach Ende der Zinsbindung wird die verbleibende Schuld zu den dann geltenden Konditionen weiterfinanziert. Steigende Zinsen erhöhen die Anschlussrate. Eine längere Zinsbindung oder eine planmäßige Tilgung der Restschuld reduziert dieses Risiko, kann aber die anfänglichen Kosten erhöhen.
Ist die 40-Prozent-Regel für die Monatsrate verbindlich?
Nein. Sie ist eine grobe Orientierung und keine persönliche Tragfähigkeitsprüfung. Haushaltsgröße, regelmäßige Ausgaben, Rücklagen, Unterhaltspflichten und mögliche Einkommensänderungen müssen zusätzlich in die Rechnung einfließen.
Wie erkenne ich ein günstiges Kreditangebot?
Vergleiche Angebote mit gleicher Kreditsumme und Laufzeit anhand von Effektivzins, Gesamtbetrag und Monatsrate. Bei der Baufinanzierung kommen Zinsbindung, Tilgung, Restschuld und Sondertilgungsmöglichkeiten hinzu. Ein niedriger beworbener Sollzins reicht für den Vergleich allein nicht aus.