
Wenn Sie mit einem Ratenkredit ein Auto, eine Renovierung oder die Ablösung eines Dispokredits finanzieren möchten, bestimmt Ihr monatlicher Spielraum die tragbare Kreditsumme. Die Kreditrate muss auch nach Miete, Lebenshaltung, Versicherungen und Rücklagen dauerhaft bezahlbar bleiben. Ein Kreditrechner liefert nur dann eine sinnvolle Summe, wenn Sie realistische Haushaltszahlen eingeben.
Viele Banken setzen die monatliche Rate in ein bestimmtes Verhältnis zum Haushaltsnettoeinkommen. Der Richtwert ersetzt Ihre eigene Haushaltsrechnung nicht: Entscheidend ist der Betrag, der nach allen regelmäßigen Ausgaben übrig bleibt. Davon ziehen Sie zusätzlich einen Sicherheitsbetrag für unerwartete Kosten ab.
Sie zahlen einen Ratenkredit in gleichbleibenden Monatsraten zurück. Jede Rate enthält Zinsen und Tilgung, also einen Teil der geliehenen Summe. Die Laufzeit bestimmt, wie lange Sie zahlen und wie hoch die Gesamtkosten sind.
Die tragbare Rate aus dem Haushaltsbudget ableiten
Prüfen Sie zuerst die tatsächlichen Einnahmen und Ausgaben der vergangenen Monate. Setzen Sie beim Einkommen nur regelmäßig verfügbare Beträge an. Einmalige Prämien, unregelmäßige Erstattungen und erwartete Gehaltserhöhungen gehören nicht fest in die Kreditrechnung.
Ziehen Sie vom monatlichen Haushaltsnettoeinkommen alle laufenden Kosten ab:
- Miete einschließlich Nebenkosten
- Lebensmittel und Haushaltsausgaben
- Versicherungen sowie Mobilitätskosten
- bestehende Kredit- und Leasingraten
- Unterhaltszahlungen
- regelmäßige Sparbeiträge
- Rücklagen für Reparaturen, Urlaub und jährliche Rechnungen
Der Rest ist Ihr monatlicher Überschuss. Die neue Kreditrate darf davon nur einen Teil verbrauchen. Die Verbraucherzentrale empfiehlt für die Immobilienfinanzierung eine Reserve von etwa zehn Prozent zwischen dem verfügbaren Überschuss und der Rate. Dieser Sicherheitsabstand ist auch bei einem Ratenkredit sinnvoll. Die Rate sollte den gesamten Überschuss nach allen Ausgaben nicht aufbrauchen.
Beispiel für die Rechnung
Angenommen, ein Haushalt hat nach allen laufenden Ausgaben nur einen begrenzten Überschuss. Eine Rate, die den größten Teil dieses Überschusses beansprucht, lässt kaum Raum für größere Reparaturen oder schwankende Kosten. Eine niedrigere Rate schützt das Budget besser.
Prozentuale Grenzen sind nur grobe Orientierungen. Wenn der Haushalt wegen hoher Miete, Unterhaltspflichten oder weiterer Kredite nur einen begrenzten Betrag frei hat, bildet der tatsächliche Überschuss die engere Grenze.
Welche Ausgaben sich durch den Kredit verändern
Ihre Kreditrechnung muss die finanzielle Situation nach der Auszahlung zeigen. Prüfen Sie deshalb, welche Kosten neu entstehen und welche wegfallen.
Bei einem Autokredit entstehen neben der Rate beispielsweise höhere Versicherungsbeiträge, Kfz-Steuer, Wartungskosten und Ausgaben für Kraftstoff. Bei einer Renovierung können laufende Kosten für Wartung oder Energie hinzukommen. Bei der Umschuldung eines Dispokredits fällt dagegen die bisherige Kontoüberziehung weg, sofern Sie das Konto anschließend nicht erneut überziehen.
Die Verbraucherzentrale empfiehlt, auch künftige Veränderungen bei Einkommen und Ausgaben einzubeziehen. Dazu gehören beispielsweise Elternzeit, ein geplanter Arbeitsplatzwechsel, höhere Versicherungsbeiträge oder der Wegfall einer bisherigen Miete. Eine sinkende Ausgabe darf aber nur eingeplant werden, wenn ihr Ende sicher feststeht.
Machen Sie eine Belastungsprobe: Rechnen Sie die Rate mit einem geringeren Einkommen und höheren monatlichen Kosten durch. Bleibt das Konto auch dann ausgeglichen, ist Ihre Planung belastbarer.
Prozentuale Orientierungswerte richtig einordnen
Die Prozentgrenze bezieht sich meist auf das monatliche Haushaltsnettoeinkommen. Sie lässt sich leicht anwenden, berücksichtigt die unterschiedlichen Fixkosten der Haushalte aber nur teilweise.
Die Verbraucherzentrale nennt einen prozentualen Orientierungswert aus der Finanzierungspraxis. Ein Budgetrechner von Dr. Klein arbeitet ebenfalls mit einem solchen Richtwert und nennt zusätzlich eine niedrigere Faustregel. Die Abweichung zeigt: Es gibt keine allgemein passende Prozentzahl für jede Lebenssituation.
Die eigene Haushaltsrechnung sollte deshalb Vorrang haben. Nutzen Sie die Prozentwerte höchstens als Plausibilitätskontrolle:
- Liegt die Rate deutlich über dem verwendeten prozentualen Orientierungswert des Nettoeinkommens, braucht die Planung eine besonders genaue Begründung.
- Liegt die Rate unter dem verwendeten prozentualen Orientierungswert, ist sie nicht automatisch tragbar. Hohe Fixkosten können den freien Betrag trotzdem stark begrenzen.
- Entscheidend bleibt, ob nach Rate, laufenden Ausgaben und Rücklagen ein ausreichender monatlicher Spielraum bleibt.
Von der Rate zur möglichen Kreditsumme
Die Kreditsumme hängt von drei Größen ab: der tragbaren Monatsrate, dem effektiven Jahreszins und der Laufzeit. Der effektive Jahreszins enthält die Zinsen und weitere Kosten des Kredits. Vergleichen Sie deshalb den effektiven Jahreszins und den Gesamtbetrag, nicht nur die Monatsrate.
Eine längere Laufzeit senkt die Monatsrate. Sie zahlen jedoch länger Zinsen, sodass der Gesamtbetrag steigt. Ein Kostenvergleich für unterschiedliche Laufzeiten zeigt diesen Zusammenhang.
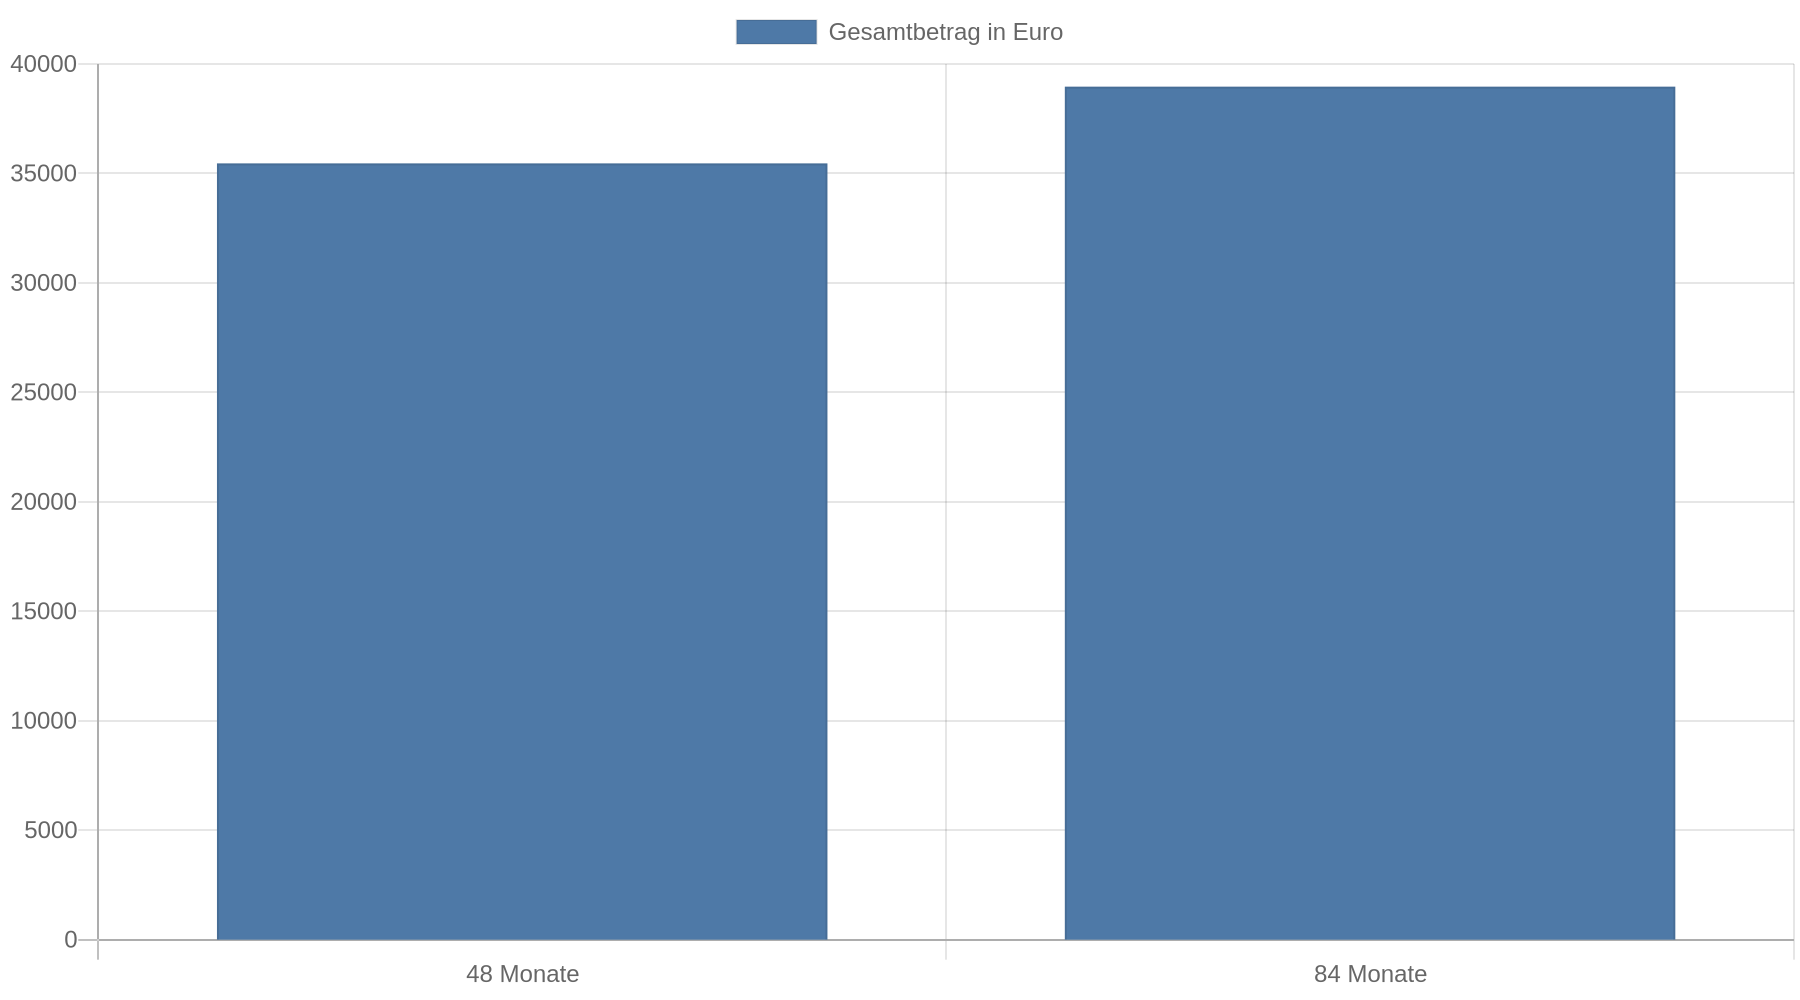
Wählen Sie die Laufzeit deshalb nach zwei Fragen:
- Passt die Rate dauerhaft in das Haushaltsbudget?
- Ist der Kredit zu dem Zeitpunkt zurückgezahlt, an dem Sie finanziell wieder frei sein möchten?
Eine sehr lange Laufzeit kann bei einer größeren Anschaffung kurzfristig entlasten, bindet aber einen Teil des Einkommens über Jahre. Prüfen Sie auch, ob der finanzierte Gegenstand die gesamte Laufzeit voraussichtlich genutzt wird.
Datenvisualisierung: Rate, Laufzeit und Gesamtkosten
Die folgende Darstellung macht den wichtigsten Zielkonflikt sichtbar:
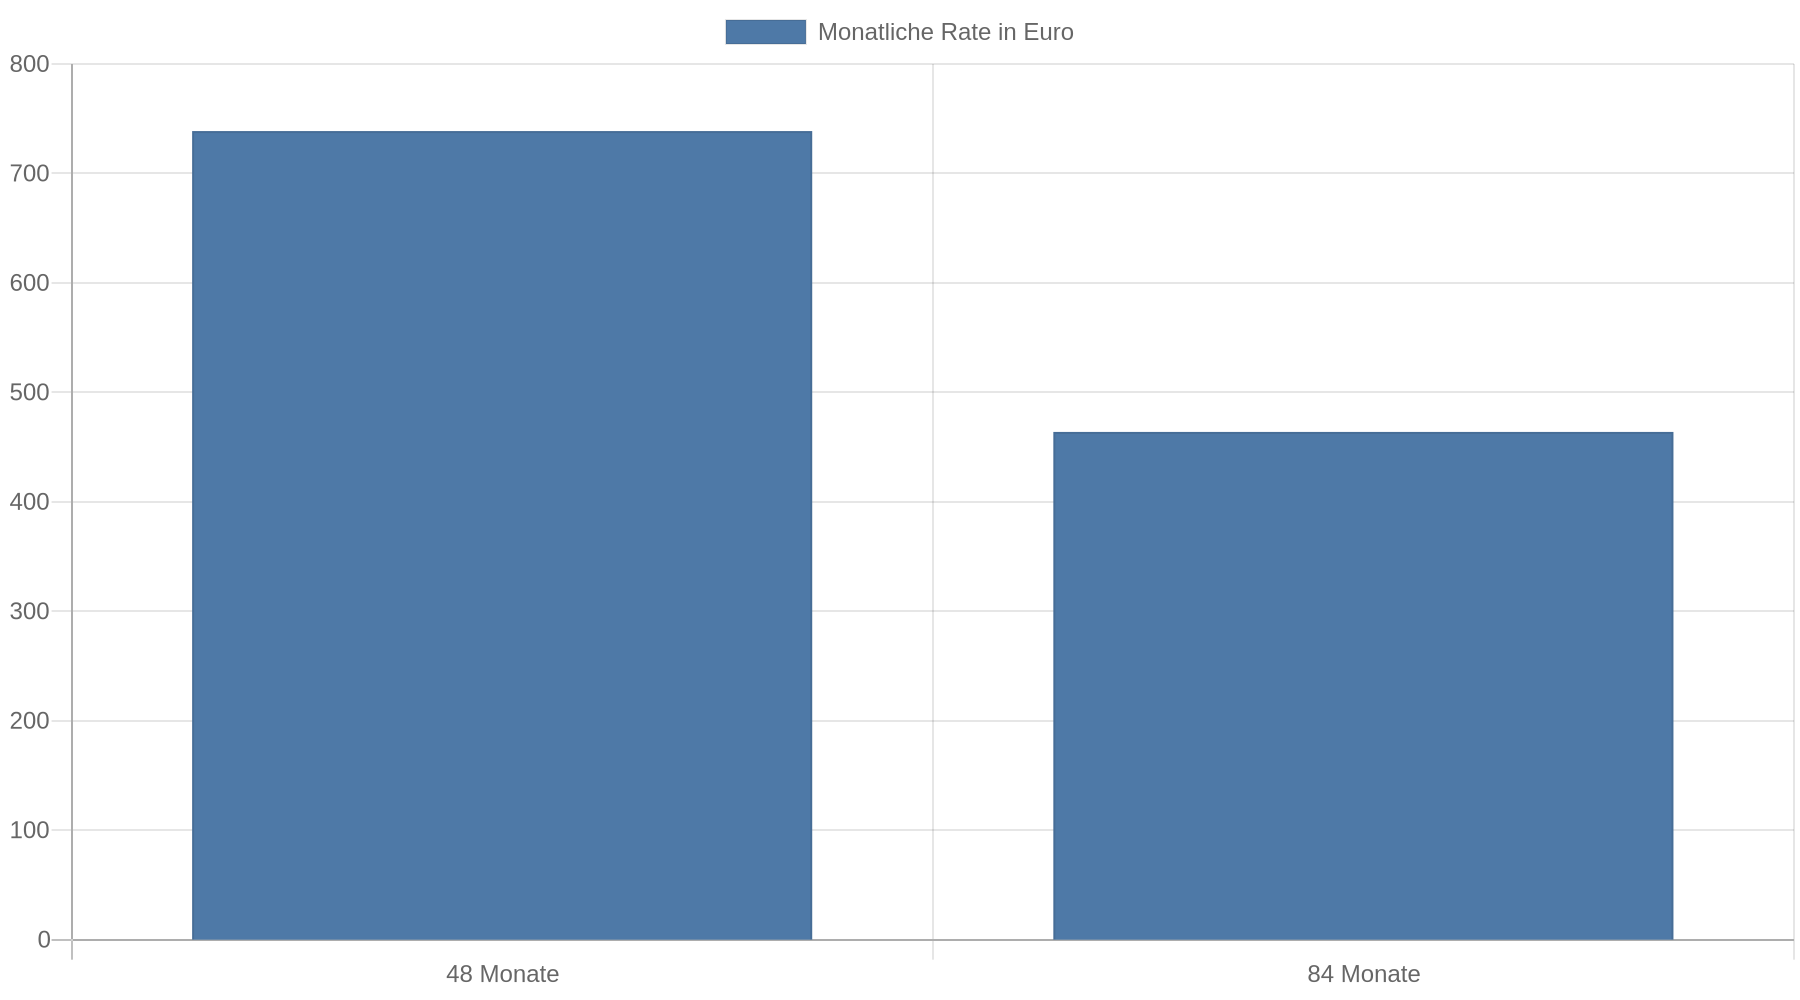
31.000-Euro-Kredit bei 6,59 % effektivem Jahreszins

48 Monate:  ████████████████████ 738,75 Euro Rate | 35.460 Euro gesamt
84 Monate:  ████████████         463,89 Euro Rate | 38.964,84 Euro gesamt

Monatliche Entlastung bei 84 Monaten: rund 275 Euro
Mehrkosten über die Laufzeit:         3.504,84 Euro
Die konkrete Rate eines Angebots hängt von Kreditwürdigkeit, Zinssatz, Kreditsumme und Laufzeit ab. Rechnen Sie mehrere Laufzeiten mit derselben Kreditsumme durch und vergleichen Sie jeweils den Gesamtbetrag.
Den Kreditbetrag mit einer Sparprobe prüfen
Ihr bisheriges Sparverhalten liefert eine gute Gegenprobe. Addieren Sie, wie viel Sie in den vergangenen zwölf Monaten tatsächlich zurückgelegt haben. Der Betrag zeigt, welche regelmäßige Belastung Ihr Haushalt bereits getragen hat.
Berücksichtigen Sie zusätzlich eine bisherige Ausgabe, die durch die Anschaffung sicher wegfällt. Bei einer Umschuldung kann das beispielsweise die bisherige Dispozinsbelastung sein. Bei einem Umzug kann eine alte Miete entfallen, bei einem Fahrzeugkauf entfallen solche Kosten in der Regel nicht automatisch.
Die Verbraucherzentrale empfiehlt bei der Immobilienfinanzierung, die jährliche Ersparnis und die bisherige Kaltmiete als Orientierung heranzuziehen. Für einen Ratenkredit lässt sich dieser Gedanke als Plausibilitätsprüfung nutzen: Eine Rate, die deutlich über dem bisherigen Sparbetrag liegt, braucht eine nachvollziehbare Erklärung. Sonst wird das Budget dauerhaft enger als bisher.
Dispokredit ablösen oder Ratenkredit aufnehmen?
Ein überzogenes Girokonto verursacht häufig hohe Zinsen. Für den Jahreswechsel 2025/2026 wird der durchschnittliche Dispozins mit 11,3 Prozent angegeben; einzelne Institute verlangten laut Übersicht zur Dispokredit-Falle bis zu 14 bis 17 Prozent. Ein Ratenkredit mit niedrigerem effektivem Jahreszins kann eine dauerhafte Kontoüberziehung ablösen.
Die Umschuldung funktioniert nur, wenn Sie die Ursache der Überziehung beheben. Nach der Ablösung sollte das Girokonto nicht erneut bis zum Dispolimit belastet werden. Sinnvoll sind ein niedrigeres Dispolimit und eine kleine Notfallreserve. Prüfen Sie vor dem Antrag den aktuellen Dispozins und vergleichen Sie ihn mit dem effektiven Jahreszins des Ratenkredits.
Ein Ratenkredit eignet sich nicht dazu, ein dauerhaft zu knappes Budget zu verdecken. Wenn nach der Umschuldung weiterhin jeden Monat ein Fehlbetrag entsteht, verschiebt der Kredit das Problem und vergrößert die monatliche Verpflichtung.
Was vor dem Antrag erledigt sein sollte
Planen Sie für die Haushaltsrechnung und den Vergleich genug Zeit ein. Der Online-Antrag selbst dauert bei vielen Anbietern nur wenige Minuten. Prüfung und Auszahlung erfolgen je nach Anbieter nach der vollständigen Prüfung und dem Vertragsabschluss. Einzelne Anbieter werben mit einer Auszahlung innerhalb von 30 Minuten nach digitaler Unterschrift. Das gilt nur unter den jeweiligen Voraussetzungen und ist kein allgemeiner Standard.
Bereiten Sie vor dem Antrag folgende Angaben vor:
- regelmäßiges Nettoeinkommen
- vollständige Liste aller bestehenden Verpflichtungen
- durchschnittliche Lebenshaltungskosten
- gewünschte Kreditsumme und Laufzeit
- Zweck und Zeitpunkt der Auszahlung
- Rücklage für unerwartete Ausgaben
Vergleichen Sie Angebote anhand des effektiven Jahreszinses, des Gesamtbetrags, der Laufzeit und der Bedingungen für Sondertilgungen. Eine niedrige Monatsrate allein sagt wenig über den Preis des Kredits aus.
SCHUFA-Prüfung und unseriöse Versprechen
In Deutschland müssen Kreditgeber die Kreditwürdigkeit prüfen. Dazu gehört häufig eine Anfrage bei der SCHUFA. Diese Wirtschaftsauskunftei verarbeitet Informationen zum Zahlungsverhalten und zu bestehenden Finanzierungen. Angebote, die eine vollständige Kreditvergabe ohne SCHUFA-Prüfung versprechen, sollten Sie daher vorsichtig bewerten. Die Informationen zu Krediten ohne SCHUFA weisen auf mögliche hohe Kosten und unseriöse Anbieter hin.
Eine Kreditentscheidung hängt von Einkommen, Ausgaben, bestehenden Verpflichtungen und der Kreditwürdigkeit ab. Eine garantierte Zusage oder garantierte Auszahlung ohne individuelle Prüfung ist kein verlässliches Qualitätsmerkmal. Prüfen Sie stattdessen den Vertrag, den effektiven Jahreszins und den Gesamtbetrag.
Wenn mehrere Raten ausbleiben, kann die Bank den Kredit unter bestimmten Voraussetzungen kündigen. Eine Rate sollte daher auch dann bezahlbar bleiben, wenn eine unerwartete Rechnung anfällt. Genau dafür dient der Sicherheitsabstand zwischen Überschuss und Rate.
Kernaussagen
- Berechnen Sie zuerst den Überschuss: Ziehen Sie alle regelmäßigen Kosten, bestehenden Raten und Rücklagen vom Haushaltsnettoeinkommen ab.
- Halten Sie Abstand zur maximalen Rate: Lassen Sie zwischen monatlichem Überschuss und Kreditrate einen Sicherheitsbetrag für unerwartete Ausgaben.
- Vergleichen Sie die Gesamtkosten: Eine längere Laufzeit senkt die Rate, erhöht aber den Gesamtbetrag.
- Prüfen Sie die Zukunft: Berücksichtigen Sie absehbare Einkommensänderungen, zusätzliche Kosten und den gewünschten Zeitpunkt der Schuldenfreiheit.
- Seien Sie bei SCHUFA-Versprechen vorsichtig: Kreditangebote, die ohne nachvollziehbare Bonitätsprüfung eine Auszahlung zusichern, bergen ein erhöhtes Kosten- und Betrugsrisiko.
FAQ
Wie viel Prozent vom Nettoeinkommen darf die Kreditrate betragen?
Viele Banken orientieren sich an einem prozentualen Anteil des Haushaltsnettoeinkommens. Dieser Richtwert ist eine Faustregel und berücksichtigt Ihre tatsächlichen Fixkosten nicht vollständig. Ihre Haushaltsrechnung und ein Sicherheitsabstand zum monatlichen Überschuss sind entscheidender.
Wie berechne ich meine maximale Kreditrate?
Addieren Sie alle regelmäßigen Nettoeinnahmen und ziehen Sie laufende Kosten, bestehende Raten und geplante Rücklagen ab. Ziehen Sie vom verbleibenden Überschuss zusätzlich einen Sicherheitsbetrag ab. Der Rest ist eine obere Orientierung für die neue Rate, solange Einkommen und Ausgaben stabil bleiben.
Wie finde ich aus der Rate die mögliche Kreditsumme?
Die mögliche Kreditsumme hängt vom effektiven Jahreszins und der Laufzeit ab. Nutzen Sie einen Kreditrechner und vergleichen Sie mehrere Laufzeiten mit derselben Rate. Kontrollieren Sie anschließend den Gesamtbetrag, weil eine längere Laufzeit die Zinskosten erhöht.
Ist ein Ratenkredit zur Ablösung des Dispos sinnvoll?
Das kann sinnvoll sein, wenn der Ratenkredit einen deutlich niedrigeren effektiven Jahreszins hat und die Kontoüberziehung dauerhaft beendet wird. Vergleichen Sie den aktuellen Dispozins mit dem Gesamtpreis des neuen Kredits. Ohne eine Änderung des Ausgabeverhaltens entsteht sonst erneut eine Schuld.
Wie schnell wird ein Online-Ratenkredit ausgezahlt?
Die Dauer hängt vom Anbieter, der Prüfung und der Vollständigkeit der Unterlagen ab. Manche Anbieter nennen eine besonders schnelle Auszahlung nach digitaler Vertragsunterzeichnung, andere rechnen mit einer längeren Bearbeitungszeit nach vollständiger Prüfung. Eine feste allgemeine Auszahlungsfrist gibt es nicht.
Was passiert, wenn ich einige Raten nicht zahlen kann?
Sprechen Sie sofort mit der Bank und prüfen Sie Ihre Vertragsbedingungen. Mehrere ausbleibende Zahlungen können dazu führen, dass die Bank den Kredit kündigt. Warten Sie nicht bis zur nächsten Mahnung, sondern klären Sie frühzeitig, welche Lösung möglich ist.