
Wenn Sie einen Ratenkredit aufnehmen möchten, sind drei Fragen besonders wichtig: Wie hoch darf die monatliche Rate sein? Was kostet der Kredit insgesamt? Welche Regeln gelten bei einer vorzeitigen Rückzahlung oder bei Zahlungsschwierigkeiten?
Bei einem Ratenkredit zahlen Sie den Kredit in gleich hohen Monatsraten zurück. Jede Rate besteht aus Zinsen und Tilgung. Die Tilgung verringert Ihre offene Schuld. Für die Berechnung sind vor allem Kreditsumme, Laufzeit und effektiver Jahreszins wichtig. Wenn Sie einen konkreten Kredit beantragen, prüft die Bank außerdem Ihre finanzielle Situation. Dazu gehören zum Beispiel Einkommen, Ausgaben, bestehende Kredite und Kreditwürdigkeit.
Vergleichen Sie Angebote am besten anhand des effektiven Jahreszinses. Er enthält die verpflichtenden Kreditkosten und zeigt die jährliche Gesamtbelastung. Der Sollzins umfasst dagegen nur die Zinsen. Achten Sie deshalb neben der Monatsrate auch auf Gesamtkosten, Laufzeit und die Möglichkeiten des Vertrags.
Was bestimmt die Rate und die Gesamtkosten?
Die Monatsrate steigt, wenn Sie mehr Geld aufnehmen oder eine kürzere Laufzeit wählen. Bei einer längeren Laufzeit sinkt die monatliche Belastung. Dafür zahlen Sie länger Zinsen, und die Gesamtkosten steigen.
Bei einem Ratenkredit bleiben die Monatsraten meist gleich hoch. Zu Beginn ist der Zinsanteil höher, weil die Restschuld noch groß ist. Mit jeder Tilgung sinkt die Restschuld. Dadurch wird der Zinsanteil kleiner und der Tilgungsanteil größer.
Eine überschlägige Rechnung lautet:
Kreditbetrag × Sollzins × Laufzeit = Zinskosten
Für einen Ratenkredit reicht diese Formel allein nicht aus, weil die Restschuld nach jeder Rate sinkt. Ein Kreditrechner gibt Ihnen daher eine bessere erste Orientierung. Er berücksichtigt meist Kreditsumme, Laufzeit und Effektivzins. Ihre persönlichen Ausgaben, bestehenden Verpflichtungen und die Entscheidung der Bank kennt er jedoch nicht. Betrachten Sie deshalb die Faktoren der Kreditberechnung immer gemeinsam.
Beispiel zur Entscheidung
Angenommen, zwei Angebote finanzieren dieselbe Summe:
- Angebot A hat eine kürzere Laufzeit und eine höhere Monatsrate.
- Angebot B verteilt die Rückzahlung auf einen längeren Zeitraum und verlangt eine niedrigere Monatsrate.
Angebot B wirkt im Monatsbudget zunächst leichter. Wenn der Zinssatz gleich bleibt, zahlen Sie wegen der längeren Laufzeit insgesamt mehr Zinsen. Die kürzere Laufzeit ist finanziell günstiger, solange die Rate dauerhaft in Ihr Budget passt. Eine zu knapp kalkulierte Rate erhöht dagegen das Risiko, dass unerwartete Ausgaben zu Zahlungsproblemen führen.
Wie prüft die Bank den Kreditantrag?
Die Bank prüft, ob Sie die vereinbarten Raten regelmäßig zahlen können. Dafür betrachtet sie Ihre Einnahmen und Ausgaben sowie bestehende Kredite und weitere finanzielle Verpflichtungen. Auch Ihre Kreditwürdigkeit spielt eine Rolle.
Der SCHUFA-Score schätzt statistisch ein, wie wahrscheinlich eine Person ihre Zahlungsverpflichtungen erfüllt. Ein guter Score kann bessere Konditionen ermöglichen. Ein niedriger Score schränkt die Auswahl ein oder führt zu einem höheren Zinssatz. Der Score ist aber nur ein Teil der Prüfung. Da Banken unterschiedliche Bewertungsmodelle nutzen, können Personen mit ähnlichen Angaben verschiedene Angebote erhalten.
Für die Vorbereitung hilft eine einfache Haushaltsrechnung:
- Addieren Sie alle regelmäßigen Nettoeinnahmen.
- Ziehen Sie davon Miete, Energie, Versicherungen, Unterhalt, bestehende Kreditraten und durchschnittliche Lebenshaltungskosten ab.
- Lassen Sie einen Puffer für Reparaturen, Nachzahlungen und andere unregelmäßige Ausgaben.
- Setzen Sie die neue Rate erst danach an.
Eine Rate, die nur in einem Monat mit besonders niedrigen Ausgaben funktioniert, ist zu hoch. Berücksichtigen Sie bei einer langen Laufzeit, dass sich Ihre finanzielle Situation verändern kann.
Welcher Zinssatz zählt beim Vergleich?
Vergleichen Sie Kreditangebote anhand des effektiven Jahreszinses und der Gesamtsumme aller Rückzahlungen. Der Sollzins zeigt nur den vereinbarten Zins. Der effektive Jahreszins enthält zusätzlich die verpflichtenden Kreditkosten und eignet sich deshalb besser für den Vergleich. Die Bedeutung des effektiven Jahreszinses steht im Kreditangebot und in den Vertragsunterlagen.
Der effektive Jahreszins bildet allerdings nicht automatisch jede denkbare Zusatzbelastung ab. Prüfen Sie deshalb, ob Kosten außerhalb der verpflichtenden Kreditkosten genannt werden, etwa Gebühren für bestimmte Zusatzleistungen oder Bedingungen für eine vorzeitige Rückzahlung.
Auch das allgemeine Zinsniveau wirkt sich auf Kredite aus. Die Leitzinsen der Europäischen Zentralbank beeinflussen die Finanzierungskosten der Banken. Zusätzlich prüfen Banken das persönliche Ausfallrisiko, die Kreditsumme, die Laufzeit und den Verwendungszweck.
Ein konkreter Verwendungszweck kann zu günstigeren Konditionen führen, weil die Bank besser einschätzen kann, wofür das Geld eingesetzt wird. Bei einer zweckgebundenen Finanzierung gelten außerdem die Bedingungen des jeweiligen Produkts. Ein freier Ratenkredit bietet mehr Flexibilität, ist aber nicht automatisch günstiger.
Wie viele Angebote sollte ich vergleichen?
Vergleichen Sie mehrere Angebote mit identischer Kreditsumme und Laufzeit. Nur dann erkennen Sie, ob ein niedriger Zinssatz tatsächlich zu geringeren Gesamtkosten führt. Prüfen Sie neben dem effektiven Jahreszins auch:
- Monatsrate und Gesamtbetrag
- Laufzeit und Beginn der Rückzahlung
- Möglichkeiten für Sondertilgungen
- Kosten für eine vollständige vorzeitige Rückzahlung
- Regelungen zu Ratenpausen oder Zahlungsänderungen
- Folgen eines Zahlungsverzugs
- optionale Versicherungen und Zusatzprodukte
Viele Verbraucher vergleichen Kreditkonditionen nicht. Dadurch zahlen sie höhere Zinsen, als bei einem Vergleich nötig wären. Die BaFin weist außerdem darauf hin, dass die Zahl neuer Ratenkreditverträge deutlich gestiegen ist. 2024 wurden erstmals mehr als zehn Millionen neue Verträge abgeschlossen. Einzelne kleine Raten wirken überschaubar. Mehrere parallele Raten können das Budget jedoch schnell belasten.
Datenüberblick: Ratenkredit und andere Kreditformen
| Kreditform | Typische Rückzahlung | Kostenhinweis |
|---|---|---|
| Ratenkredit | Feste monatliche Rate über eine vereinbarte Laufzeit | Der effektive Jahreszins und die Gesamtkosten stehen im Mittelpunkt des Vergleichs |
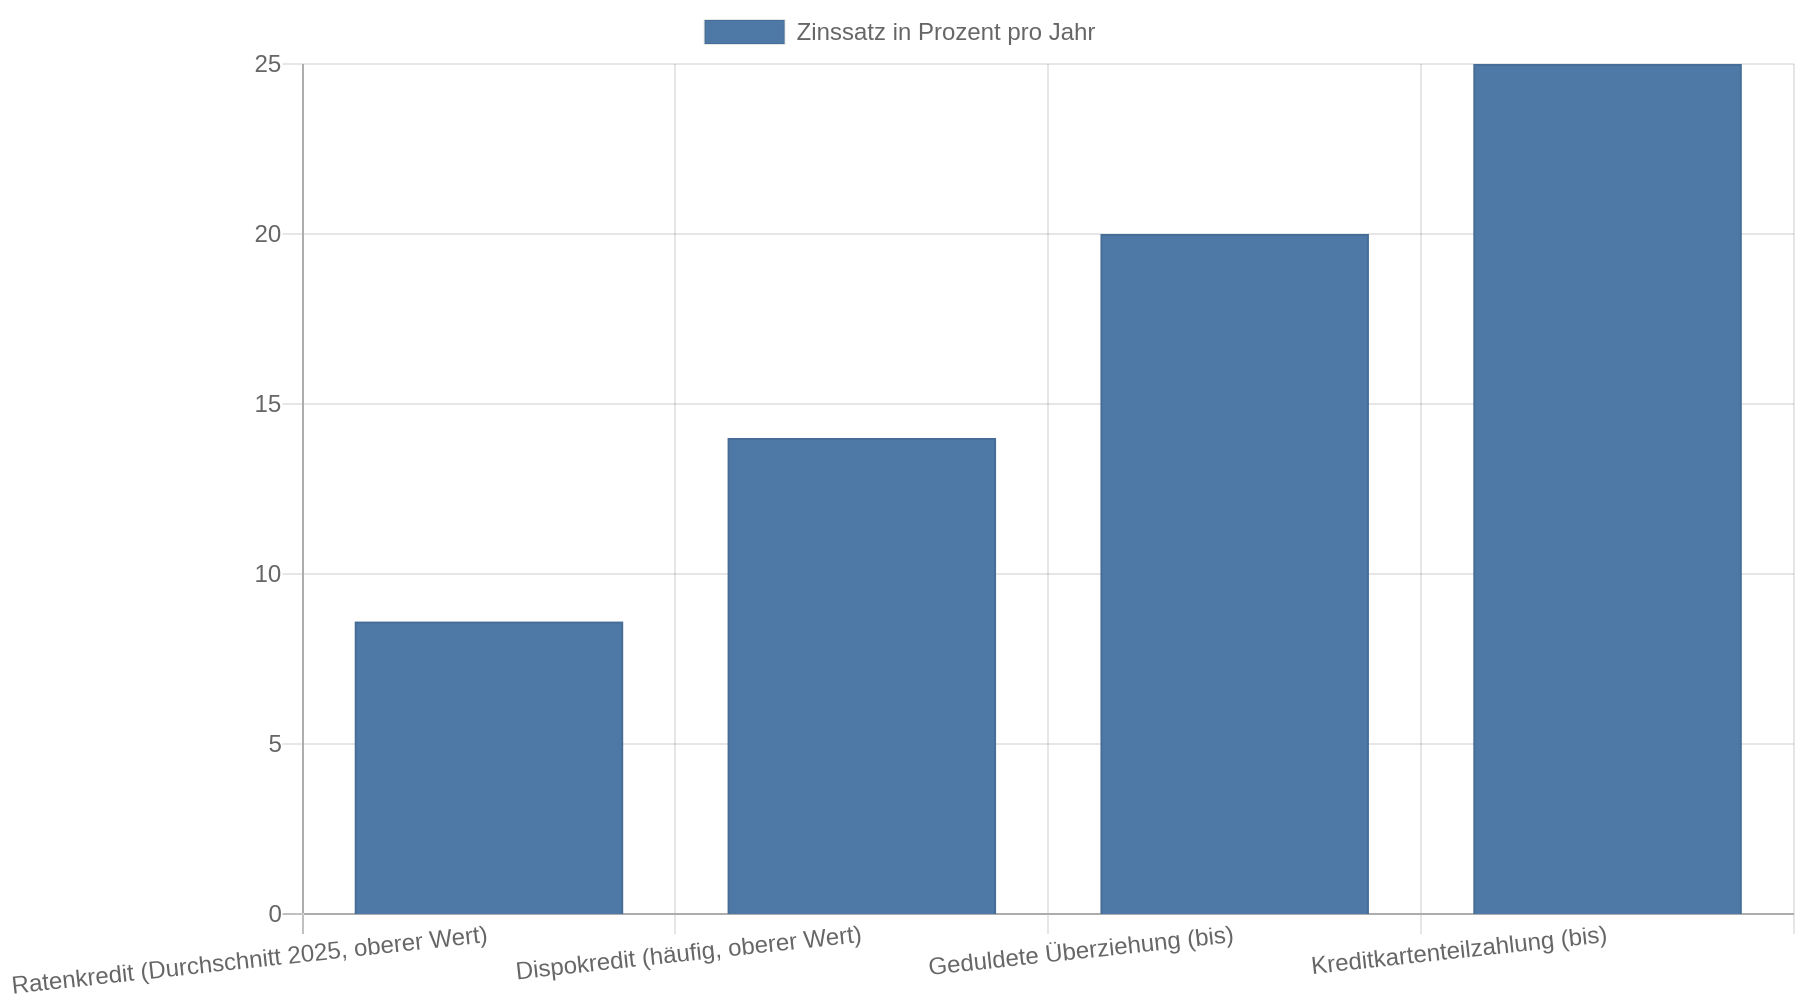
| Dispokredit | Keine feste Rate, Zinsen auf den tatsächlich genutzten Betrag | Der Dispo gehört zu den teuren Formen kurzfristiger Finanzierung; laut easyCredit liegen die Zinsen häufig zwischen 7 und 14 Prozent, in Einzelfällen höher |
| Kreditkartenteilzahlung | Rückzahlung nach den Bedingungen des Kartenvertrags | Effektive Jahreszinsen können laut BaFin bis zu 25 Prozent betragen |
| Umschuldung | Neuer Kredit löst bestehende Verbindlichkeiten ab | Lohnt sich nur, wenn der neue Vertrag nach allen Kosten günstiger oder übersichtlicher ist |
Die Angaben sind keine individuellen Angebote. Die Kosten hängen vom Vertrag, vom Anbieter und von der persönlichen Kreditwürdigkeit ab. Die BaFin nennt für Ratenkredite im Jahr 2025 durchschnittliche Zinssätze zwischen 8,1 und 8,6 Prozent.
 Dieser Durchschnitt ersetzt keinen Angebotsvergleich.
Ist ein Dispokredit eine gute Alternative?
Ein Dispokredit eignet sich für einen kurzfristigen finanziellen Engpass, wenn Sie den Betrag schnell zurückzahlen. Die Bank stellt dafür einen Verfügungsrahmen auf Ihrem Girokonto bereit. Sie zahlen Zinsen nur auf den tatsächlich genutzten Betrag, aber es gibt keinen festen Rückzahlungsplan. Die Zinsen werden täglich auf den offenen Betrag berechnet.
Bleibt das Konto über längere Zeit im Minus, fehlt ein verbindlicher Abbau der Schuld. Ein Ratenkredit oder eine Umschuldung kann dann günstiger und übersichtlicher sein. Bei einer geduldeten Überziehung können die Zinsen laut den genannten Verbraucherinformationen bis zu 20 Prozent pro Jahr erreichen.
Prüfen Sie bei einem dauerhaft genutzten Dispo daher die Ablösesumme, den effektiven Jahreszins des neuen Kredits und die Gesamtkosten. Kündigen Sie den Disporahmen nicht vorschnell, wenn dadurch neue Rücklastschriften entstehen. Entscheidend ist, dass der Kontostand nach der Umschuldung nicht erneut dauerhaft ins Minus rutscht.
Was ist bei Sondertilgungen zu beachten?
Eine Sondertilgung ist eine zusätzliche Zahlung auf die Restschuld. Dadurch verkürzt sich die Laufzeit oder die verbleibenden Zinskosten sinken. Im Kreditvertrag steht, ob Sie kostenlos sondertilgen dürfen und welcher Betrag erlaubt ist.
Viele Banken erlauben laut den verfügbaren Verbraucherinformationen eine jährliche kostenlose Sondertilgung, häufig aber nur bis zu einer vertraglich festgelegten Obergrenze. Bei der norisbank werden als Beispiele Grenzen von 10, 20 oder 50 Prozent der Restschuld genannt.
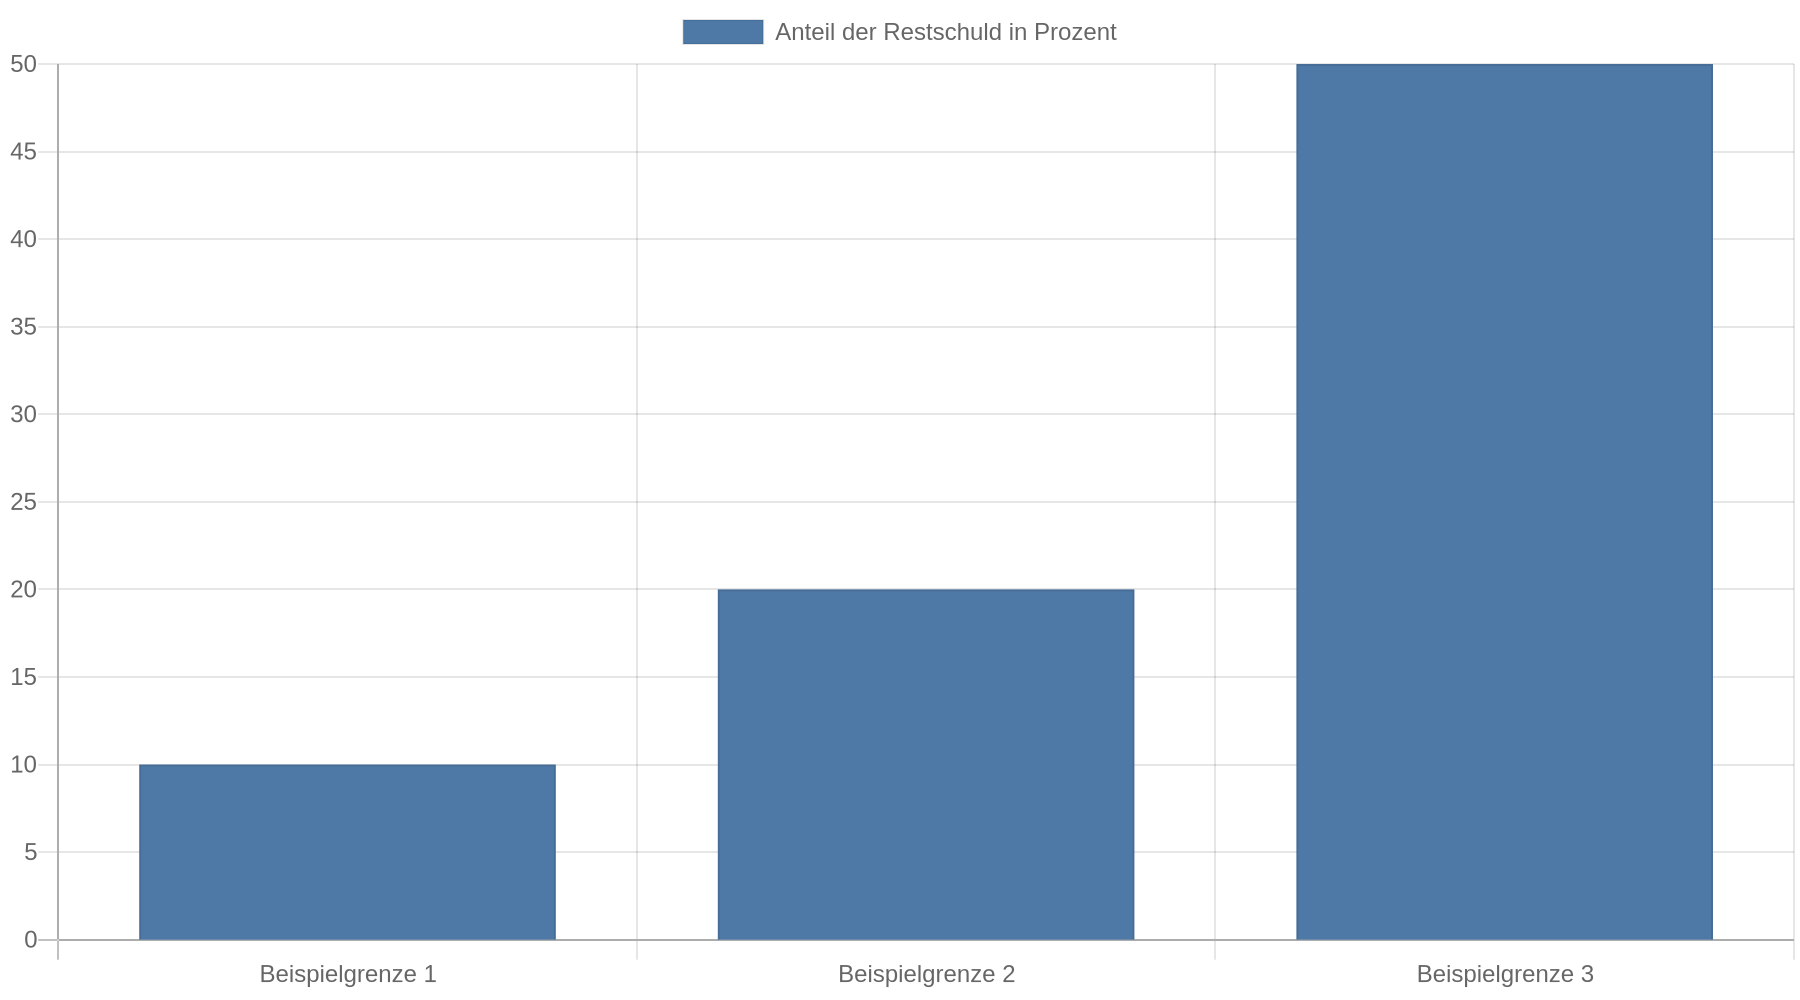 Diese Werte sind keine allgemeine gesetzliche Regel und gelten nur, wenn der jeweilige Vertrag sie vorsieht.
Lesen Sie vor einer zusätzlichen Zahlung nach:
- Wie hoch ist die kostenlose Sondertilgung?
- Muss die Zahlung vorher angekündigt werden?
- Verkürzt sich die Laufzeit oder sinkt die Monatsrate?
- Welche Gebühr fällt bei einer vollständigen Ablösung an?
Eine Sondertilgung ist besonders interessant, wenn der Kreditzins höher ist als die sichere Rendite einer alternativen Geldanlage, etwa eines Tagesgeldkontos. Behalten Sie trotzdem eine ausreichende Rücklage für Notfälle. Eine vollständige Zahlung zur Kreditablösung ist nicht sinnvoll, wenn danach kein Geld für Miete, Reparaturen oder unerwartete Rechnungen bleibt.
Kann ich den Ratenkredit vorzeitig zurückzahlen?
Ein allgemeines Verbraucherdarlehen können Sie grundsätzlich jederzeit ganz oder teilweise vorzeitig zurückgezahlt werden. Dafür müssen Sie den Vertrag nicht kündigen. Bei einem fest verzinsten Vertrag darf die Bank unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen.
Diese Entschädigung ist gesetzlich begrenzt:
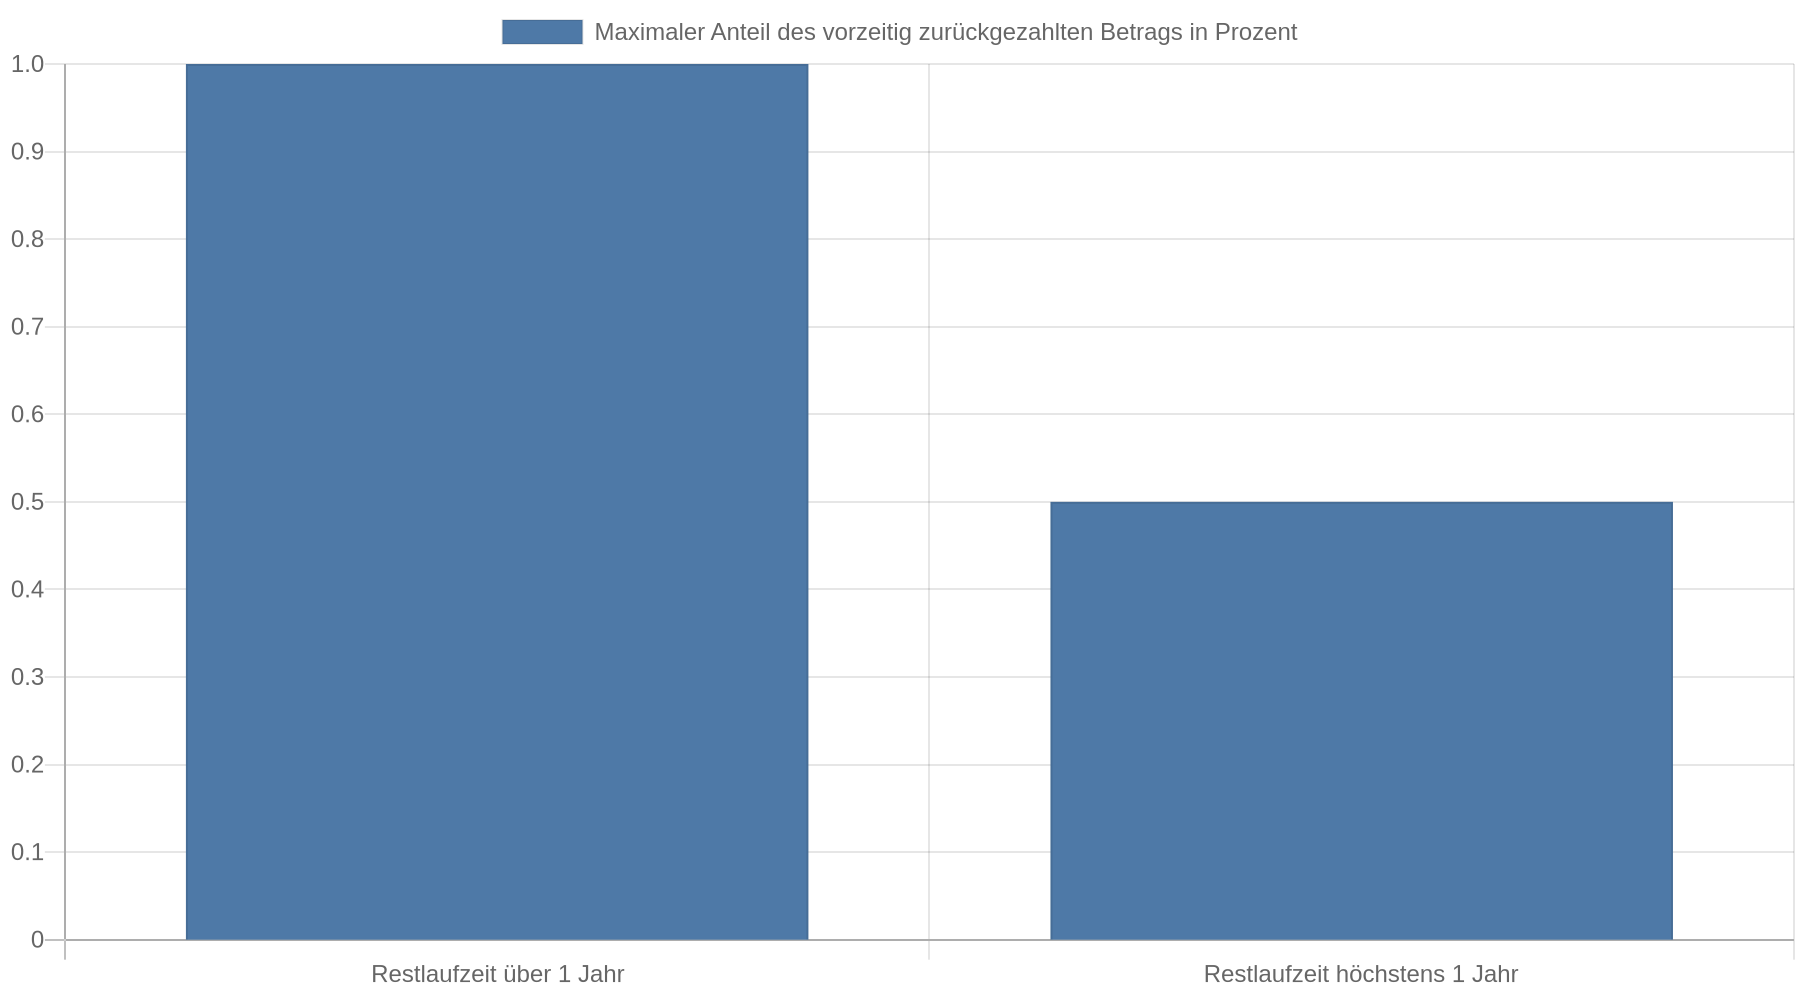
- höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags
- höchstens 0,5 Prozent, wenn die Restlaufzeit nicht mehr als ein Jahr beträgt
Eine Vorfälligkeitsentschädigung ist unter bestimmten Bedingungen ausgeschlossen. Das gilt laut Verbraucherzentrale beispielsweise bei einem variablen Zinssatz, bei der Tilgung über eine Kreditversicherung oder bei unzureichenden Vertragsangaben.
Fordern Sie vor der Ablösung eine schriftliche Abrechnung an. Sie sollte die Restschuld, die mögliche Entschädigung und den Ablösebetrag ausweisen. Vergleichen Sie diese Summe mit den Zinsen, die bis zum regulären Laufzeitende noch anfielen. Nur die Differenz zeigt, ob die vorzeitige Rückzahlung finanziell lohnt.
Welche Rechte habe ich beim Vertrag?
Verbraucher können einen Verbraucherdarlehensvertrag grundsätzlich innerhalb von 14 Tagen widerrufen. Die Frist beginnt, wenn alle erforderlichen Vertragsinformationen vorliegen. Bei einem wirksamen Widerruf müssen die erhaltenen Leistungen zurückgegeben werden; die genauen Folgen hängen vom Vertrag und vom Zeitpunkt der Auszahlung ab.
Auch eine Null-Prozent-Finanzierung kann ein gesetzliches Widerrufsrecht umfassen, wenn die Kreditsumme mindestens 200 Euro beträgt. Prüfen Sie die Widerrufsbelehrung im Vertrag und halten Sie die Frist ein. Die Verbraucherzentrale erklärt die Rechte bei Kreditverträgen.
Bei einer Finanzierung im Handel bestehen häufig zwei Verträge: ein Kaufvertrag über die Ware und ein Kreditvertrag zur Bezahlung. Ist die Ware mangelhaft, müssen Sie die Kreditraten zunächst weiterzahlen. Schlägt die Nacherfüllung fehl, können weitere Rechte entstehen. Informieren Sie das Kreditinstitut, wenn Sie die Rückzahlung bis zur Höhe einer möglichen Minderung verweigern wollen.
Was passiert bei ausbleibenden Raten?
Eine verspätete Rate verursacht Kosten und kann Ihre Kreditwürdigkeit beeinträchtigen. Kontaktieren Sie deshalb sofort die Bank, wenn Sie eine Zahlung nicht leisten können. Halten Sie Änderungen schriftlich fest und verlassen Sie sich nicht auf eine mündliche Zusage.
Bei Verträgen ab dem 21. März 2016 darf die Bank einen Verbraucherdarlehensvertrag wegen Zahlungsverzugs nur unter bestimmten Voraussetzungen kündigen. Dazu müssen mindestens zwei aufeinanderfolgende Raten ganz oder teilweise ausbleiben und zusätzlich ein gesetzlicher Mindestbetrag erreicht werden. Die konkrete Schwelle hängt unter anderem von der Laufzeit des Vertrags ab.
Eine Ratenpause oder Laufzeitverlängerung kann kurzfristig entlasten, erhöht aber häufig die Gesamtkosten. Lassen Sie sich vor einer Änderung berechnen, wie sich Rate, Laufzeit und Gesamtbetrag verändern. Wenn mehrere Schulden bestehen, kann eine Schuldnerberatung sinnvoll sein.
Wann ist eine Umschuldung sinnvoll?
Bei einer Umschuldung lösen Sie einen oder mehrere bestehende Kredite mit einem neuen Vertrag ab. Dadurch können die Zinskosten sinken, die Laufzeit kürzer werden oder mehrere Monatsraten zu einer Rate zusammengelegt werden. Die Hinweise zur Umschuldung nennen außerdem einen besseren Überblick über die Finanzen als möglichen Vorteil.
Rechnen Sie vor dem Abschluss alle Beträge zusammen:
Ablösebeträge + Vorfälligkeitsentschädigungen + Kosten des neuen Kredits
Vergleichen Sie diese Summe mit den verbleibenden Zahlungen der bisherigen Kredite. Eine niedrigere Monatsrate allein beweist keinen finanziellen Vorteil. Sie entsteht häufig durch eine längere Laufzeit und führt dann trotz niedrigerem Zinssatz zu höheren Gesamtkosten.
Eine Umschuldung verschiebt die Schuld außerdem nicht automatisch in eine tragfähige Lösung. Wenn die monatliche Belastung dauerhaft zu hoch ist, braucht es zusätzlich eine realistische Haushaltsplanung und gegebenenfalls professionelle Schuldnerberatung.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Beziehen Sie auch Gesamtbetrag, Laufzeit, Sondertilgungen und die Kosten einer vorzeitigen Ablösung ein.
- Wählen Sie die Laufzeit passend zum Budget: Eine kurze Laufzeit senkt die Zinskosten, darf die monatliche Haushaltsreserve aber nicht aufzehren.
- Prüfen Sie Sondertilgungen im Vertrag: Kostenlose Zusatz- oder Ablösezahlungen gelten nur im vereinbarten Umfang.
- Begrenzen Sie teure Zwischenlösungen: Ein dauerhaft genutzter Dispo oder eine Kreditkartenteilzahlung kann deutlich mehr kosten als ein geplanter Ratenkredit.
- Reagieren Sie früh bei Zahlungsproblemen: Sprechen Sie sofort mit der Bank und lassen Sie jede Änderung der Rate oder Laufzeit schriftlich berechnen.
FAQ
Wie hoch darf meine monatliche Kreditrate sein?
Die Rate muss nach Abzug aller festen Ausgaben und eines Notfallpuffers dauerhaft bezahlbar bleiben. Eine Bankentscheidung ersetzt keine eigene Haushaltsrechnung. Rechnen Sie auch mit unregelmäßigen Kosten wie Reparaturen, Nachzahlungen oder Versicherungsbeiträgen.
Ist ein niedriger Sollzins automatisch das beste Angebot?
Nein. Der Sollzins enthält nur die reinen Zinsen. Vergleichen Sie den effektiven Jahreszins, den Gesamtbetrag und mögliche Zusatzkosten. Auch eine längere Laufzeit kann die Gesamtkosten trotz niedriger Monatsrate erhöhen.
Wie prüfe ich einen Kreditrechner richtig?
Geben Sie Kreditsumme, Laufzeit und Zinssatz ein und vergleichen Sie anschließend mehrere Varianten. Das Ergebnis bleibt eine Orientierung, weil der Rechner Ihre persönlichen Einnahmen, Ausgaben, bestehenden Kredite und die individuelle Kreditprüfung nicht vollständig einbezieht.
Kann ich einen Ratenkredit jederzeit zurückzahlen?
Ein allgemeines Verbraucherdarlehen können Sie grundsätzlich ganz oder teilweise vorzeitig zurückzahlen. Eine begrenzte Vorfälligkeitsentschädigung ist möglich. Lassen Sie sich vor der Zahlung den exakten Ablösebetrag einschließlich aller Gebühren schriftlich mitteilen.
Was passiert mit meiner Finanzierung, wenn das gekaufte Produkt mangelhaft ist?
Kauf- und Kreditvertrag sind in der Regel getrennte Verträge. Die Raten müssen deshalb zunächst weitergezahlt werden. Nach erfolgloser Nacherfüllung können weitere Rechte entstehen, wobei Sie das Kreditinstitut informieren müssen.
Lohnt sich eine Sondertilgung immer?
Eine Sondertilgung senkt die Restschuld und damit in der Regel künftige Zinskosten. Sie lohnt sich finanziell besonders, wenn der Kreditzins über der sicheren Rendite einer alternativen Geldanlage liegt. Lassen Sie trotzdem eine ausreichende Rücklage für unerwartete Ausgaben bestehen.
Was ist günstiger: Dispo oder Ratenkredit?
Für einen sehr kurzen Engpass kann der Dispo praktisch sein. Bei längerer Nutzung ist ein geplanter Ratenkredit oder eine Umschuldung häufig übersichtlicher und günstiger. Entscheidend sind der effektive Jahreszins, die Nutzungsdauer und der tatsächlich offene Betrag.
Was kann ich tun, wenn ich eine Rate nicht zahlen kann?
Kontaktieren Sie die Bank vor dem Fälligkeitstermin oder sofort nach dem Problem. Fragen Sie nach einer schriftlich berechneten Lösung, etwa einer Ratenanpassung oder Laufzeitänderung. Wenn mehrere Verbindlichkeiten bestehen, wenden Sie sich an eine Schuldnerberatung.