
Wenn du in Deutschland einen Ratenkredit suchst, zeigt der Zinssatz im Rechner nicht allein, was der Kredit tatsächlich kostet. Vergleiche Angebote für dieselbe Kreditsumme und Laufzeit, prüfe die Monatsrate anhand deines Haushaltsbudgets und lies das persönliche Kreditangebot vor der Unterschrift genau durch.
Ein Online-Kreditvergleich führt zu Angeboten verschiedener Banken und Vermittler. Der Rechner gibt dir zunächst einen Richtwert; verbindlich sind die Konditionen im konkreten Angebot. Auch bei einer Suche nach „Kreditzentrale Kreditrechner“ gilt: Prüfe, wer den Kredit tatsächlich vergibt und welche Kosten und Bedingungen im Angebot stehen.
Erst die tragbare Monatsrate festlegen
Berechne vor der Suche, wie viel Geld nach Miete, laufenden Rechnungen, Lebenshaltung und Rücklagen monatlich übrig bleibt. Die Kreditrate sollte deutlich unter diesem Überschuss liegen. Die Verbraucherzentrale empfiehlt, bei Finanzierungen einen Abstand von etwa zehn Prozent zwischen monatlichem Überschuss und Rate zu lassen. Die häufig genannte Grenze von höchstens 40 Prozent des Nettoeinkommens ist eine grobe Orientierung, ersetzt aber keine eigene Haushaltsrechnung.
Bei einer Immobilienfinanzierung gehören Nebenkosten in die Rechnung. Plane außerdem Versicherungen und Rücklagen ein. Bei einem Ratenkredit solltest du ebenfalls Platz für unregelmäßige Ausgaben lassen. Setze die Rate deshalb nicht so hoch an, dass eine unerwartete Rechnung den monatlichen Haushalt aus dem Gleichgewicht bringt. Hinweise zur Haushaltsrechnung bietet die Verbraucherzentrale.
Die Checkliste für den Vergleich
Nutze bei jedem Rechner dieselben Angaben. Weichen Laufzeit oder Kreditsumme ab, vergleichst du unterschiedliche Bedingungen. Dann zeigt der günstigste Treffer nicht, welches Angebot für denselben Kredit die niedrigsten Gesamtkosten hat.
- Kreditsumme festlegen: Beantrage nur den Betrag, den du für den konkreten Zweck brauchst.
- Laufzeit einheitlich wählen: Eine längere Laufzeit senkt oft die Monatsrate, erhöht aber die Zeit, in der Zinsen anfallen.
- Verwendungszweck angeben: Für einen Autokredit oder eine Baufinanzierung gelten häufig andere Konditionen als für einen Kredit zur freien Verwendung.
- Mindestens drei Angebote vergleichen: Beziehe nach Möglichkeit mehrere Banken und mindestens einen Kreditvermittler ein.
- Effektiven Jahreszins und Gesamtrückzahlung prüfen: Vergleiche die Monatsrate und den Betrag, den du am Ende zurückzahlst.
- Sondertilgungen und vorzeitige Rückzahlung klären: Prüfe, ob zusätzliche Zahlungen möglich sind und welche Bedingungen dafür gelten.
- Bonitätsvoraussetzungen beachten: Die Bonität beschreibt, wie ein Kreditgeber deine Fähigkeit zur Rückzahlung einschätzt. Der angezeigte Zinssatz gilt nicht automatisch für jede Person.
- Persönliches Angebot vor der Unterschrift lesen: Kontrolliere Kreditsumme, Rate, Laufzeit, Zins und alle zusätzlichen Kosten.
Die Verbraucherzentrale empfiehlt, Angebote mit denselben Angaben zu vergleichen. Diese Regel ist auch bei einem Ratenkredit praktisch: Ändere nicht gleichzeitig Summe und Laufzeit, wenn du herausfinden willst, welches Angebot günstiger ist.
Zinssätze nach Datum und Kreditart einordnen
Ein angezeigter Zinssatz ist nur dann hilfreich, wenn du weißt, für welche Kreditart und welchen Zeitraum er gilt. Die verfügbaren Zahlen für Ratenkredite und Dispokredite aus dem Jahr 2025 sind Momentaufnahmen und keine aktuellen Angebote für deine persönliche Situation.
| Kreditart und Zeitraum | Genannter Zinssatz | Einordnung |
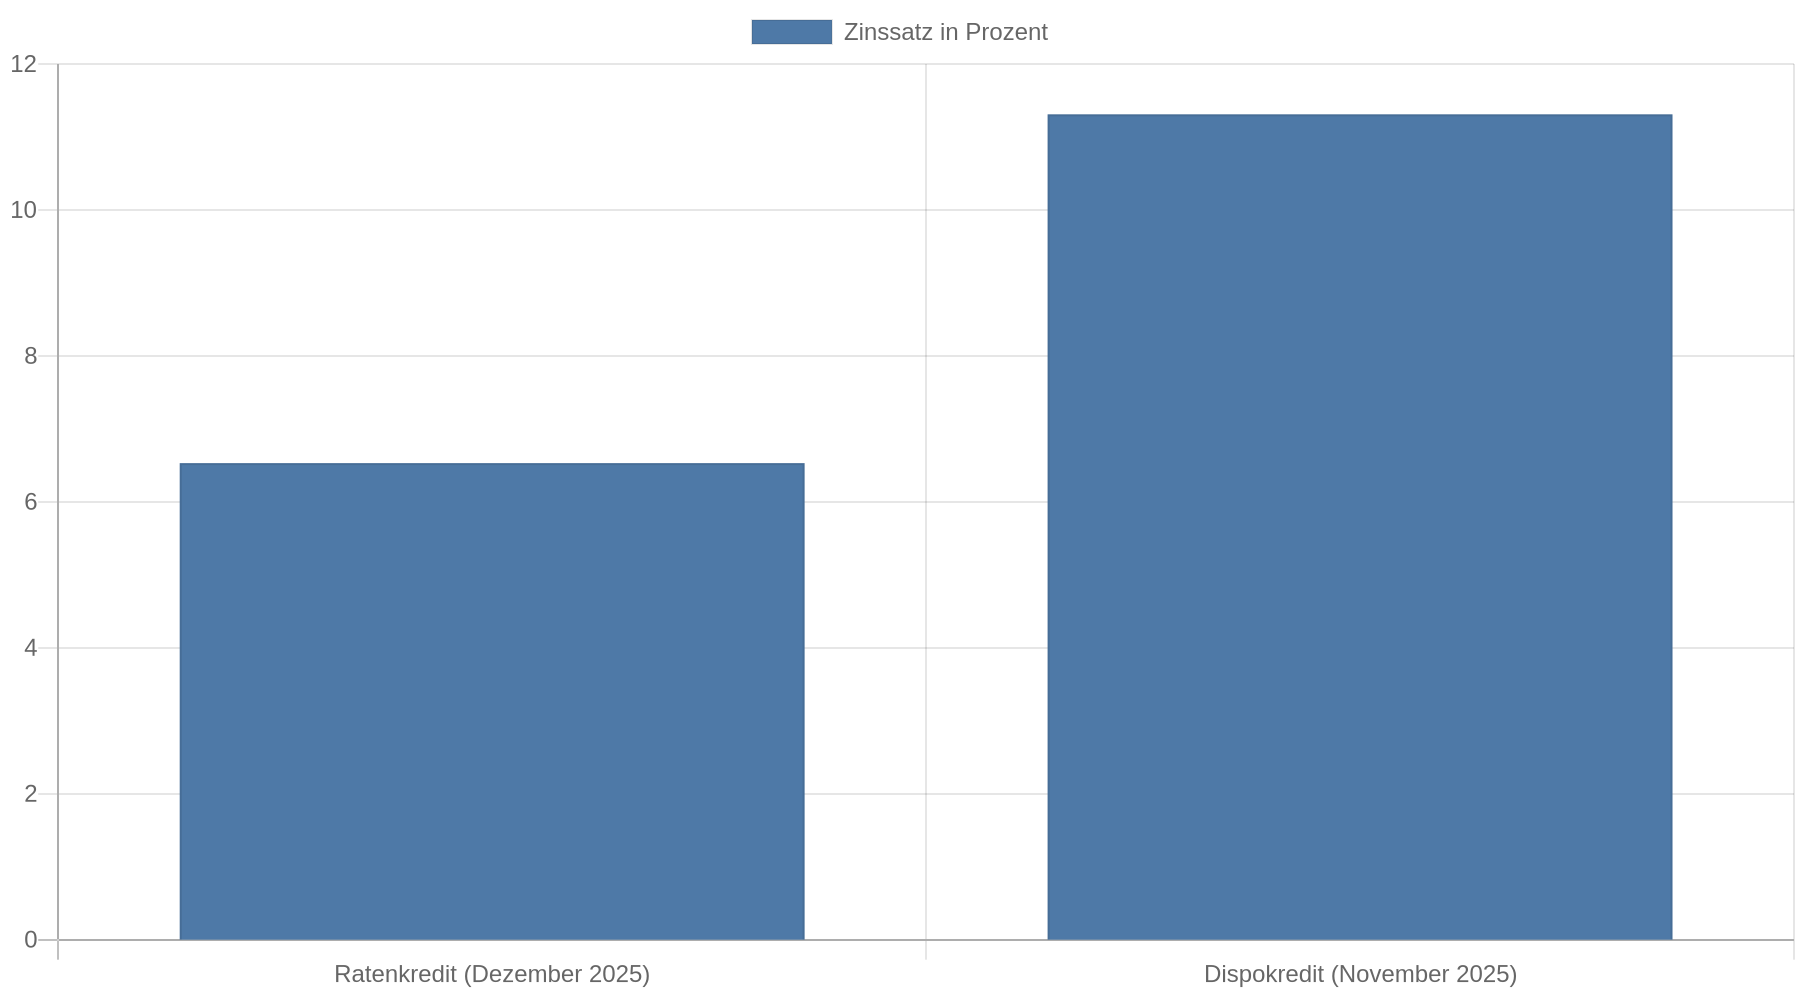
|—|—:|—| | Ratenkredit, Dezember 2025 | 6,53 % Median-Zins | Von Verivox berichteter Median | | Dispokredit, November 2025 | 11,31 % durchschnittlicher Zinssatz | Von Verivox berichteter Durchschnitt |
Die Werte stammen aus einer Verivox-Auswertung zu Dispo- und Ratenkrediten. Sie beziehen sich auf unterschiedliche Monate und unterschiedliche Kreditarten. Vergleiche sie deshalb nicht wie zwei Angebote für denselben Kredit. Die Bank nennt dir den Zinssatz für dein konkretes Angebot, nachdem sie deine Angaben geprüft hat.
Der Vergleich kann auch helfen, einen dauerhaft genutzten Dispokredit abzulösen. Ob sich die Ablösung lohnt, hängt von den jeweiligen Zinssätzen und der Rückzahlung ab. Ein Ratenkredit bringt feste Raten und einen Tilgungsplan; prüfe zusätzlich, ob kostenfreie Sondertilgungen möglich sind.
Gebühren und Zusatzangebote erkennen
Achte darauf, ob der Rechner zusätzliche Produkte oder Gebühren nennt. Kurzzeitkredite können Kosten enthalten, die im Zinssatz nicht sichtbar sind. Vergleiche daher die gesamte Rückzahlung und lies die Bedingungen zu möglichen Zusatzleistungen. Finanztip weist darauf hin, dass Kurzzeitkredite häufig zusätzliche Kosten verursachen und nur im Notfall sinnvoll sind.
Sei besonders vorsichtig bei Angeboten mit „Soforthilfe“ oder einem Kredit „ohne Schufa“. Seriöse Kredite werden praktisch nie ohne Bonitätsprüfung vergeben. Die Verbraucherzentrale rät außerdem: Prüfe bei einem Kreditvermittler Impressum, Anschrift und Telefonnummer. Zahle kein Geld im Voraus und nimm keine Unterlagen per Nachnahme an. Auch eine geforderte Prepaid-Kreditkarte als Zusatzprodukt ist ein Warnsignal. Weitere Hinweise stehen bei der Verbraucherzentrale zu unseriösen Kreditangeboten.
Vor dem Antrag die eigenen Angaben prüfen
Ein Vergleichsrechner fragt meist nach Kreditsumme, Laufzeit und Verwendungszweck. Halte außerdem deine Einnahmen und regelmäßigen Ausgaben bereit und trage sie sorgfältig ein. Falsche oder unvollständige Angaben erschweren den Vergleich und können dazu führen, dass das spätere Angebot von der ersten Anzeige abweicht.
Kontrolliere vor der Kreditsuche auch deine gespeicherten Bonitätsdaten. Finanztip empfiehlt, fehlerhafte Einträge prüfen und berichtigen zu lassen. Ob ein Angebot für dich infrage kommt, entscheidet der Kreditgeber nach seiner Prüfung. Ein Vergleichsportal oder eine Rechneranzeige ist keine Zusage.
Kernaussagen
- Lege zuerst deine tragbare Rate fest: Plane die Rate so, dass nach ihrer Zahlung noch finanzieller Spielraum für Rücklagen und unerwartete Ausgaben bleibt.
- Vergleiche gleiche Vorgaben: Nutze dieselbe Kreditsumme, Laufzeit und denselben Verwendungszweck bei allen Anbietern.
- Prüfe die Gesamtkosten: Monatsrate und Zinssatz allein zeigen nicht, wie viel du insgesamt zurückzahlst.
- Behandle ältere Zinssätze als Orientierung: Werte aus 2025 ersetzen kein persönliches Angebot mit aktuellen Konditionen.
- Zahle keine Vorschüsse an Vermittler: Prüfe Anbieterangaben und lehne kostenpflichtige Zusatzangebote ab, die an den Kredit gekoppelt werden.
FAQ
Wie viele Kreditangebote sollte ich vergleichen?
Drei oder mehr Angebote geben eine bessere Vergleichsgrundlage als ein einzelner Treffer. Nutze dabei überall dieselbe Kreditsumme und Laufzeit und beziehe nach Möglichkeit auch einen Vermittler ein.
Ist der Zinssatz im Rechner der Zinssatz, den ich bekomme?
Nicht zwingend. Der Rechner liefert eine erste Orientierung; der konkrete Zinssatz hängt auch von der Prüfung deiner Angaben und deiner Bonität ab. Lies deshalb das persönliche Angebot, bevor du unterschreibst.
Lohnt sich ein Ratenkredit, um den Dispo abzulösen?
Das kann sich lohnen, wenn der Ratenkredit niedrigere Kosten hat und du ihn planmäßig zurückzahlst. Vergleiche die Gesamtkosten beider Varianten und prüfe, ob die feste Rate dauerhaft in dein Budget passt.
Was mache ich, wenn ein Vermittler Geld im Voraus verlangt?
Zahle nicht. Prüfe Impressum, Anschrift und Telefonnummer des Anbieters und brich den Kontakt ab, wenn er Vorschüsse oder kostenpflichtige Unterlagen per Nachnahme verlangt.