
Wenn Sie in Deutschland einen Kredit suchen, legen Sie zuerst fest, welche Monatsrate Sie tragen können. Vergleichen Sie dann Angebote mit derselben Kreditsumme und Laufzeit. Der wichtigste Richtwert dafür ist der effektive Jahreszins: Er berücksichtigt neben dem Sollzins weitere preisbestimmende Kosten des Kredits und macht Angebote besser vergleichbar.
Ein Kreditrechner, zum Beispiel das Angebot unter dem Namen Kreditzentrale, gibt Ihnen eine erste Orientierung. Das Ergebnis hängt von den eingegebenen Daten ab und ersetzt kein verbindliches Bankangebot. Für einen fairen Vergleich zählen deshalb nicht nur Zinssatz und Monatsrate, sondern auch Laufzeit, Gesamtrückzahlung und mögliche Zusatzkosten.
Schritt für Schritt zum belastbaren Vergleich
Für einen aussagekräftigen Vergleich verwenden Sie bei allen Angeboten dieselben Eckdaten. Betrachten Sie außerdem die Kosten über die gesamte Laufzeit. Die folgenden Schritte helfen, Rechnerwerte einzuordnen und die konkreten Vertragsbedingungen zu prüfen.
-
Monatsrate aus dem Haushaltsbudget ableiten. Notieren Sie Ihr monatliches Nettoeinkommen und ziehen Sie regelmäßige Ausgaben sowie Rücklagen für unregelmäßige Kosten ab. Die Kreditrate sollte zum verbleibenden Betrag passen. Planen Sie nach Empfehlung der Verbraucherzentrale auch erwartbare Änderungen wie höhere Ausgaben ein und lassen Sie einen finanziellen Puffer. Die häufig genannte Grenze von 40 Prozent des Nettoeinkommens ist eine grobe Orientierung, keine individuelle Tragfähigkeitsprüfung. Die Hinweise der Verbraucherzentrale zur Finanzierungsplanung helfen dabei, Einnahmen und Ausgaben systematisch gegenüberzustellen.
-
Kreditsumme und Laufzeit festlegen. Verwenden Sie für jeden Vergleich dieselbe Kreditsumme und Laufzeit. Andernfalls vergleichen Sie unterschiedliche Angebote. Eine längere Rückzahlung senkt zum Beispiel die Monatsrate, erhöht aber möglicherweise die gesamten Zinskosten. Bei einem Kreditrechner geben Sie mindestens Kreditsumme und Laufzeit ein. Je nach Rechner tragen Sie auch den Zinssatz und die Tilgung ein, also den Teil des Kredits, den Sie zurückzahlen. Der Rechner ermittelt daraus unter anderem Rate, Zinsbelastung und Gesamtkosten. Die angezeigten Werte richten sich nach Ihren Eingaben und der Berechnung des Rechners.
-
Effektivzins statt nur Sollzins vergleichen. Der Sollzins bezeichnet den Preis für das geliehene Geld. Der effektive Jahreszins berücksichtigt weitere Kreditkosten. Deshalb eignet er sich besser, um Angebote zu vergleichen. Die Erläuterung zum Unterschied zwischen Soll- und Effektivzins bietet eine erste Einordnung. Prüfen Sie trotzdem, welche Kosten im konkreten Angebot enthalten sind und ob Zusatzprodukte wie eine Versicherung hinzukommen.
-
Ergebnisse im Rechner gegenprüfen. Geben Sie nacheinander dieselben Eckdaten ein. Notieren Sie für jedes Angebot den Effektivzins, die Monatsrate und den gesamten Rückzahlungsbetrag. Achten Sie darauf, ob der angezeigte Zinssatz ein persönlicher Angebotszins oder lediglich ein Beispielwert ist. Bei bonitätsabhängigen Krediten hängt der tatsächlich angebotene Zins unter anderem von der finanziellen Situation und dem Verwendungszweck ab. Der Zinssatz im Vergleichsrechner ist daher nicht automatisch der Zinssatz, den Ihnen die Bank später verbindlich anbietet.
-
Das konkrete Angebot vor der Unterschrift lesen. Vergleichen Sie die Vertragslaufzeit, den gesamten Rückzahlungsbetrag und Bedingungen für Sondertilgungen oder eine vorzeitige Rückzahlung. Prüfen Sie außerdem, ob eine Kreditanfrage als Konditionsanfrage oder als Kreditanfrage übermittelt wird. Für die Baufinanzierung erklärt Tarifcheck, dass Konditionsanfragen den SCHUFA-Basisscore nicht negativ beeinflussen; diese Aussage ist nicht automatisch auf jede Kreditart und jeden Anbieter übertragbar. Angaben zur Art der Anfrage sollte der Anbieter klar benennen.
So berechnen Sie Zinsen und Gesamtkosten
Wenn Sie einen Kredit in Raten zurückzahlen, sinkt die noch offene Schuld nach jeder Rate. Darum können Sie die gesamten Zinsen eines Ratenkredits nicht einfach berechnen, indem Sie den ursprünglichen Kreditbetrag mit dem Jahreszins und der gesamten Laufzeit multiplizieren. Ein Kreditrechner bildet die Raten und den sinkenden offenen Betrag rechnerisch ab.
Eine einfache Zinsrechnung kann bei kurzfristigen Krediten eine erste Orientierung geben. Ein Rechenbeispiel für einen kurzfristigen Kredit veranschaulicht diese vereinfachte Betrachtung. Die Rechnung zeigt nicht, wie sich die Rückzahlungen auf die Restschuld verteilen. Bei einem Ratenkredit sinkt die Restschuld mit jeder Zahlung, und dadurch ändern sich auch die anfallenden Zinsen.
Vergleichen Sie bei Angeboten deshalb vor allem den ausgewiesenen Gesamtbetrag. Eine niedrige Monatsrate allein sagt wenig über die Kosten aus. Als einfache Kontrolle gilt: Monatsrate mit Zahl der Raten multiplizieren und den Kreditbetrag abziehen. Das Ergebnis zeigt die Rückzahlung über den Kreditbetrag hinaus, sofern keine zusätzlichen Zahlungen oder abweichenden Kosten hinzukommen.
Beispiel: Warum der Effektivzins den Unterschied sichtbar macht
Ein Immobilienangebot zeigt, wie stark sich die angegebenen Konditionen unterscheiden können. Das einzelne Immobilienangebot führt unterschiedliche Monatsraten und Effektivzinsen auf, ist aber nicht repräsentativ für den deutschen Kreditmarkt. Aus den Angaben allein geht auch nicht hervor, warum die Raten unterschiedlich sind. Für eine echte Entscheidung müssen Sie prüfen, ob Darlehenssumme, Laufzeit, Tilgung und weitere Vertragsbedingungen übereinstimmen.
Aktuelle Zinsen richtig einordnen
Einen einheitlichen „aktuellen Kreditzins“ für alle Verbraucherinnen und Verbraucher gibt es nicht. Banken kalkulieren Angebote je nach Kreditart und persönlicher Situation. Bei einer Baufinanzierung wirken sich etwa Bonität, Eigenkapital, Verwendungszweck und Bewertung der Immobilie auf die Konditionen aus. Auch die Dauer der Sollzinsbindung, also des Zeitraums mit festem Sollzins, spielt eine Rolle: Eine kürzere Bindung kann für diesen Zeitraum mit einem niedrigeren Sollzins verbunden sein. Wie hoch der Zinssatz danach ist, bleibt offen.
Leitzinsen der Europäischen Zentralbank sind ebenfalls nicht mit dem persönlichen Kreditzins gleichzusetzen.
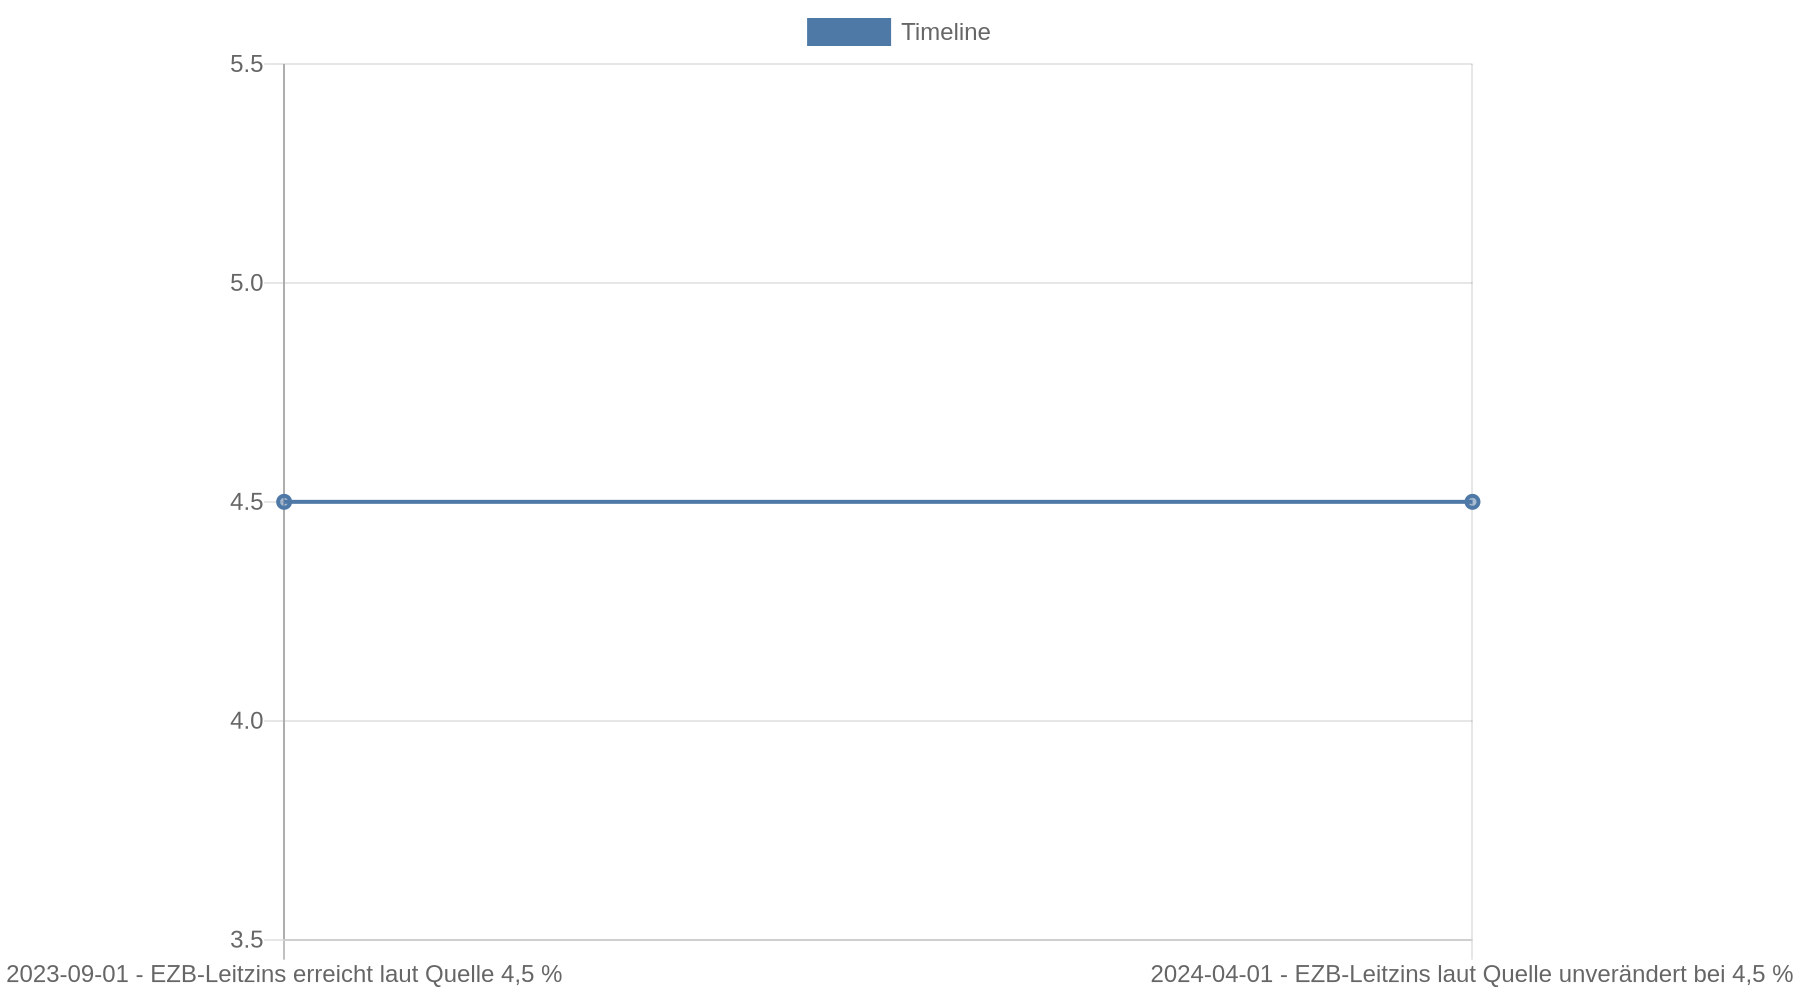 Sie setzen den geldpolitischen Rahmen. Für ein konkretes Darlehen berücksichtigt die Bank aber auch weitere Faktoren. Mehrjährige Zinsprognosen bleiben unsicher; deshalb sollten Sie eine Kreditentscheidung auf tatsächliche Angebote und deren Bedingungen stützen, nicht auf die Erwartung eines bestimmten künftigen Zinsniveaus. Bei einem Rechnervergleich notieren Sie am besten, wann Sie die Konditionen abgerufen haben.
Bei einer Baufinanzierung sollten Sie auch die Zinsbindung und die spätere Anschlussfinanzierung prüfen. Die Angaben von Tarifcheck zur Baufinanzierung erläutern, dass Konditionen bonitätsabhängig sind und die Länge der Zinsbindung eine Rolle spielt. Fördermittel für Modernisierungen wirken sich ebenfalls auf die Finanzierung aus. Prüfen Sie, ob der Rechner diese Mittel einbezieht oder separat aufführt.
Kernaussagen
- Legen Sie zuerst Ihre tragbare Monatsrate fest und lassen Sie einen Puffer für laufende und künftige Ausgaben.
- Vergleichen Sie bei gleicher Kreditsumme und Laufzeit den Effektivzins sowie den gesamten Rückzahlungsbetrag.
- Behandeln Sie Rechnerwerte als Orientierung und prüfen Sie, ob der Zinssatz individuell angeboten oder nur beispielhaft angezeigt wird.
- Prüfen Sie den Vertrag vor der Unterschrift auf Zusatzkosten, Laufzeit, Sondertilgungen und die Art der SCHUFA-Anfrage.
FAQ
Ist der niedrigste Effektivzins immer das beste Angebot?
Der Effektivzins ist eine zentrale Vergleichsgröße, aber nicht die einzige. Prüfen Sie zusätzlich Gesamtrückzahlung, Laufzeit, Sondertilgungsmöglichkeiten und mögliche Zusatzkosten.
Warum zeigt der Kreditrechner einen anderen Zinssatz als das spätere Angebot?
Ein Rechner kann mit einem Beispielzins oder einer vorläufigen Einschätzung rechnen. Der konkrete Bankzins hängt unter anderem von der Kreditart und Ihrer Bonität ab. Maßgeblich sind die Konditionen im persönlichen Angebot.
Wie vergleiche ich zwei Angebote mit unterschiedlichen Monatsraten?
Vergleichen Sie zunächst Kreditsumme und Laufzeit. Sind diese Werte unterschiedlich, rechnen Sie beide Angebote mit denselben Eckdaten neu oder vergleichen Sie den jeweiligen Gesamtbetrag und die Vertragsbedingungen.
Ändert ein höherer Leitzins automatisch meinen Kreditzins?
Nein. Der Leitzins ist nicht der individuelle Zinssatz für Ihren Kredit. Banken berücksichtigen bei ihrem Angebot weitere Faktoren, darunter Kreditart und persönliche Voraussetzungen.