
Wer 2025 in Deutschland einen Ratenkredit, Kleinkredit, Dispositionskredit oder eine Bezahloption wie „Später bezahlen“ nutzt, sollte drei Punkte prüfen: die Gesamtkosten, die monatliche Belastung und die Regeln für das jeweilige Kreditprodukt. Besonders kleine Finanzierungen nehmen zu. Dadurch können sich mehrere kleine Raten zu einer dauerhaft zu hohen Belastung summieren.
Ein Verbraucherkredit ist Geld, das eine Privatperson für private Zwecke leiht und in Raten oder später zurückzahlt. Der effektive Jahreszins umfasst die jährlichen Kreditkosten. Deshalb eignet er sich besser zum Vergleichen als der reine Sollzins. Für Kreditkarten, Kleinkredite und „Kaufen jetzt, später bezahlen“-Angebote gelten unterschiedliche Bedingungen.
Diese Checkliste verbindet die Entwicklung des deutschen Kreditmarkts mit konkreten Prüfschritten. Sie berücksichtigt auch die geplante Umsetzung der EU-Verbraucherkreditrichtlinie: Deutschland musste sie bis zum 20. November 2025 in nationales Recht übertragen. Die neuen Regeln sollen ab dem 20. November 2026 gelten.
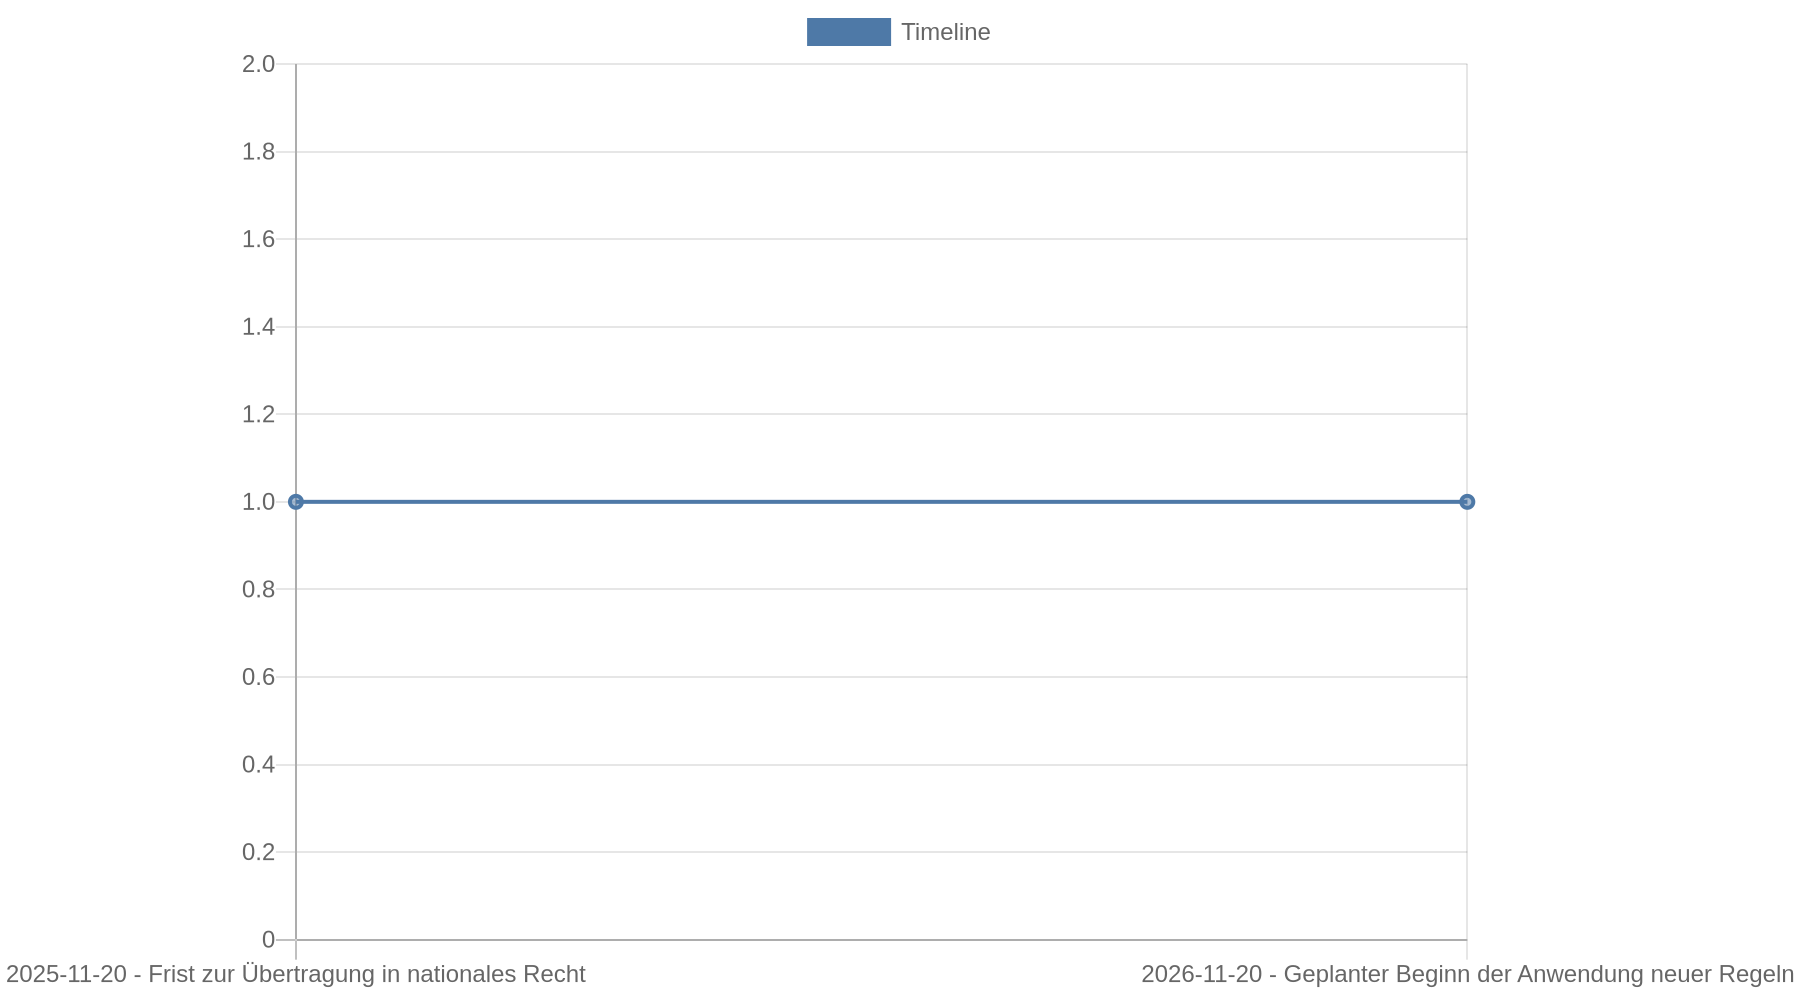 Der zugrunde liegende Gesetzentwurf war 2025 noch nicht endgültig verabschiedet.
Was sich am deutschen Kreditmarkt 2025 verändert
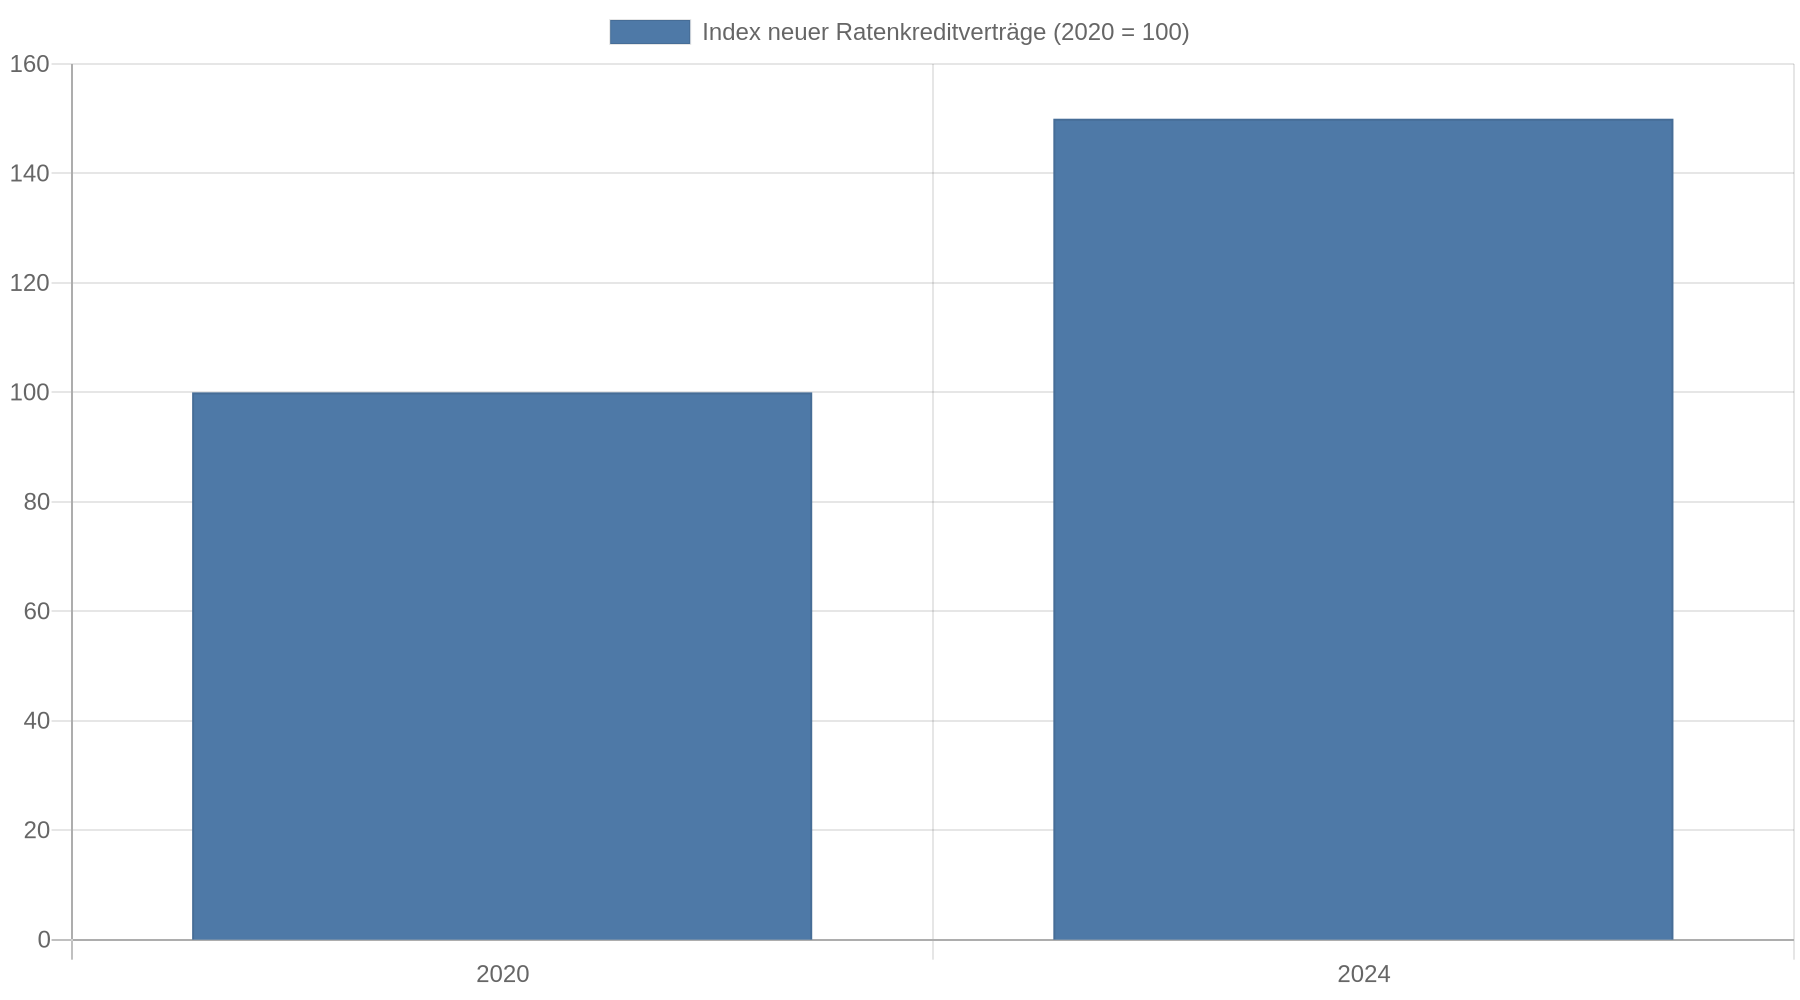
Die Zahl der neu abgeschlossenen Ratenkredite ist stark gestiegen. Nach den von der BaFin zusammengefassten SCHUFA-Daten wurden 2024 mehr als 10 Millionen neue Ratenkreditverträge abgeschlossen. Das waren 50 Prozent mehr als 2020.
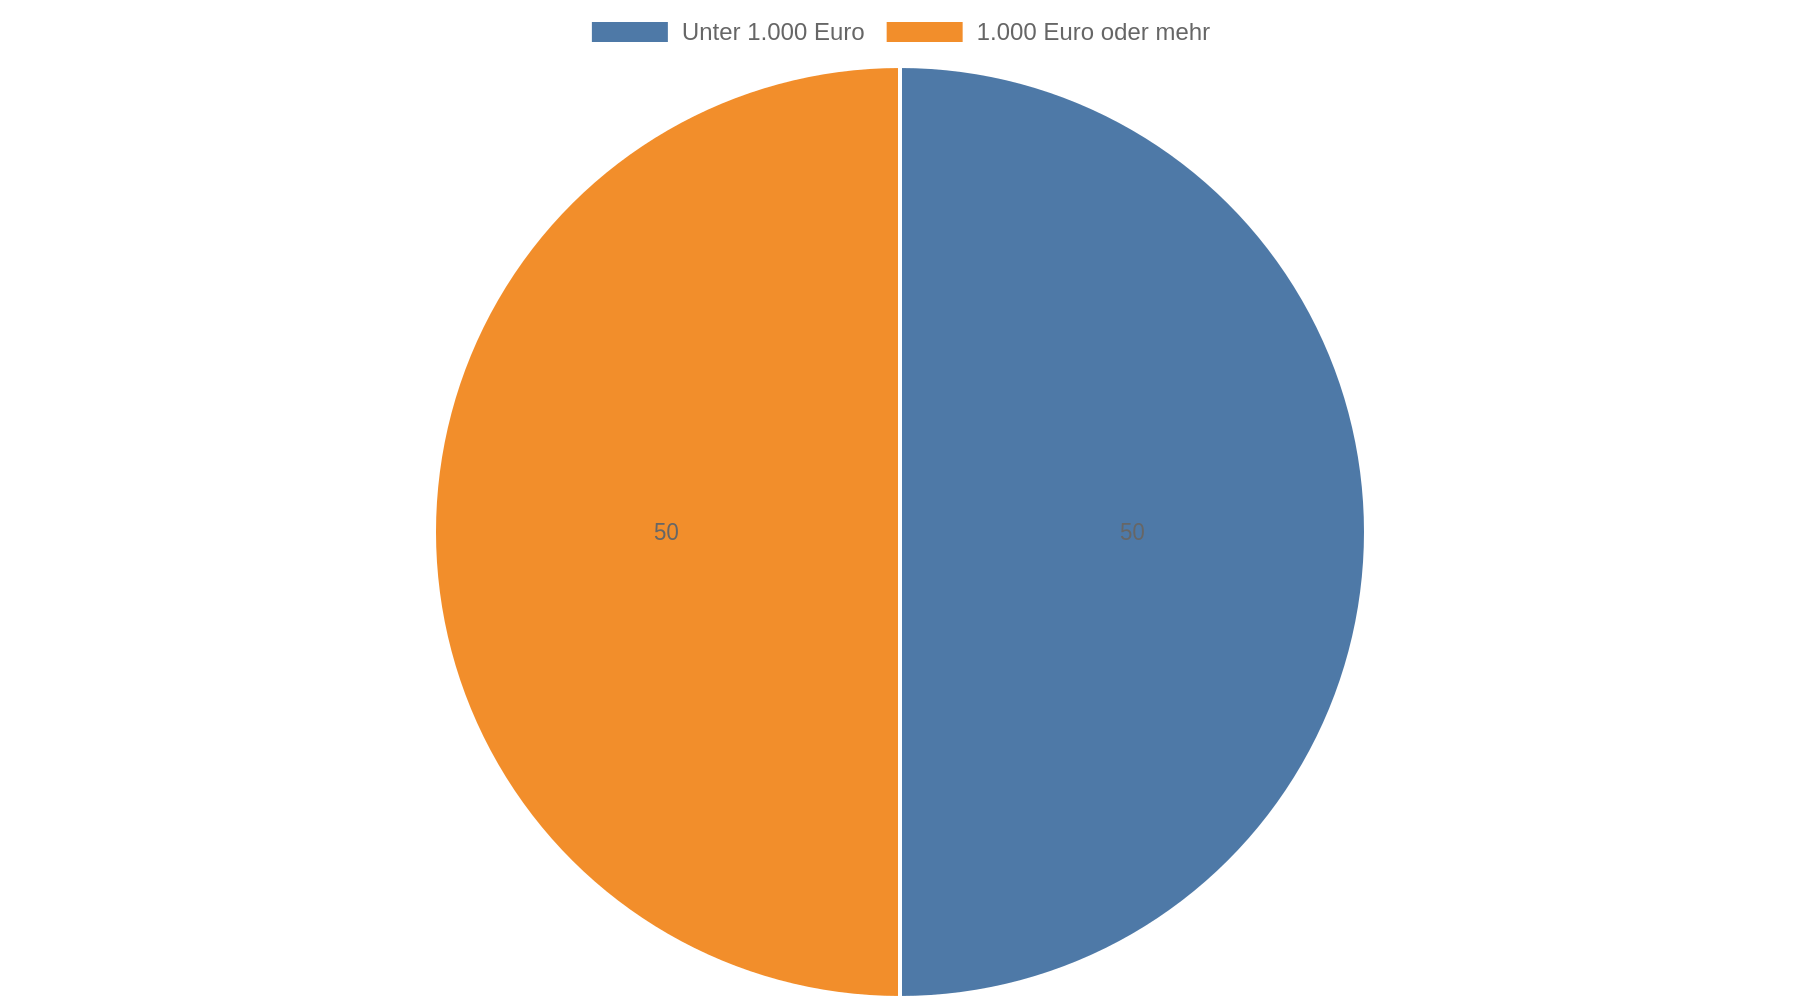
 Rund die Hälfte der neuen Verträge lag unter 1.000 Euro.
Auch die Zahl der laufenden Ratenkredite stieg. Die Zahl der laufenden Ratenkredite nahm zwischen 2020 und 2024 zu. Besonders stark wuchs der Bestand kleinerer Ratenkredite.
Parallel stieg die Zahl der überschuldeten Verbraucherinnen und Verbraucher 2025 erstmals seit 2018 wieder. BaFin berichtet von einer hohen Zahl überschuldeter Menschen und einem großen Anteil an der erwachsenen Bevölkerung. Deshalb sollten mehrere kleine Raten, flexible Kreditkartenabrechnungen und kurzfristige Zahlungsaufschübe in die Haushaltsrechnung einfließen.
Checkliste: Markttrend richtig einordnen
- Prüfe jeden neuen Kredit zusammen mit bereits laufenden Raten.
- Führe eine Liste über Ratenkredite, Kreditkartenrückstände, den Dispositionskredit und offene „Später bezahlen“-Beträge.
- Setze für neue Schulden eine feste Monatsobergrenze, die nach Miete, Energie, Versicherungen, Lebensmitteln und Rücklagen noch tragbar bleibt.
- Verschiebe den Kauf, wenn die Rate nur durch den Dispositionskredit oder durch eine weitere Kreditkarte finanzierbar wäre.
Vor dem Antrag: Bedarf und Rückzahlung klären
Ein Kredit braucht einen klaren Zweck und einen festen Rückzahlungsplan. Notiere vor dem Antrag den benötigten Betrag, die gewünschte Laufzeit und die höchste tragbare Monatsrate. Eine längere Laufzeit senkt die einzelne Rate, erhöht aber die gesamten Zinskosten.
Plane auch unregelmäßige Ausgaben ein. Eine Autoreparatur, eine Nachzahlung oder ein vorübergehender Einkommensausfall sollte nicht automatisch über den Dispositionskredit bezahlt werden. Wer dafür keine Rücklage hat, sollte eine niedrigere Kreditrate wählen oder den Kauf verschieben.
Checkliste: Haushaltsrechnung
- Einnahmen aus Lohn, Gehalt, Rente oder anderen sicheren Quellen erfassen.
- Miete, Nebenkosten, Energie, Versicherungen, Unterhalt und regelmäßige Verträge abziehen.
- Lebenshaltungskosten realistisch ansetzen und nicht nur den günstigsten Monat betrachten.
- Bestehende Kreditraten und Mindestzahlungen auf Kreditkarten eintragen.
- Eine Reserve für unregelmäßige Ausgaben berücksichtigen.
- Prüfen, ob die Rate auch bei einem vorübergehend niedrigeren Einkommen tragbar bleibt.
- Den Kreditbetrag auf den tatsächlichen Bedarf begrenzen.
Angebote über den effektiven Jahreszins vergleichen
Der effektive Jahreszins zeigt die jährlichen Gesamtkosten eines Kredits unter den Bedingungen des Angebots. Vergleiche nur Angebote mit derselben Kreditsumme und Laufzeit. Notiere außerdem den Gesamtbetrag, die Monatsrate, Gebühren, mögliche Sondertilgungen und die Bedingungen für eine vorzeitige Rückzahlung.
Der beworbene niedrige Zinssatz gilt häufig nur für einen Teil der Antragsteller. Entscheidend ist der persönliche Zinssatz im verbindlichen Angebot. Kreditportale erleichtern die Suche, ersetzen aber nicht die Prüfung der Vertragsunterlagen. Finanztip empfiehlt den Vergleich mehrerer Angebote und rät, eine Restschuldversicherung genau zu prüfen.
Eine Restschuldversicherung übernimmt je nach Vertrag bei Tod, Arbeitsunfähigkeit oder Arbeitslosigkeit die Raten. Sie macht den Kredit teurer und schließt häufig bestimmte Fälle aus. Lies deshalb vor dem Abschluss die Ausschlüsse und Gesamtkosten.
Checkliste: Angebotsvergleich
- Effektiven Jahreszins statt nur des Sollzinses vergleichen.
- Gesamtbetrag über die gesamte Laufzeit notieren.
- Monatsrate und Fälligkeit mit dem eigenen Budget abgleichen.
- Bearbeitungs-, Vermittlungs- oder Zusatzkosten prüfen.
- Bedingungen für Sondertilgungen und vorzeitige Rückzahlung lesen.
- Eine Restschuldversicherung erst nach Prüfung von Preis, Leistung und Ausschlüssen akzeptieren.
- Mehrere Angebote mit identischer Kreditsumme und Laufzeit gegenüberstellen.
Kreditkarte und Dispositionskredit gesondert prüfen
Kreditkarten mit Teilzahlungsfunktion und der Dispositionskredit wirken bequem, gehören aber zu den teuersten kurzfristigen Finanzierungen. Bei der Teilzahlung bleibt ein offener Betrag bestehen, während Zinsen auflaufen. Die BaFin nennt für Kreditkartenkredite effektive Jahreszinsen von bis zu 25 Prozent. Zum Vergleich lag der durchschnittliche Zinssatz für Ratenkredite laut der dort genannten Bundesbank-Auswertung 2025 bei 8,1 bis 8,6 Prozent.
Sieben von zehn befragten Personen, die bei ihrer Kreditkarte eine Ratenzahlung nutzten, kannten laut BaFin den Zinssatz nicht. Prüfe daher in der Kartenabrechnung, ob der offene Betrag vollständig eingezogen wird oder ob eine Teilzahlung eingestellt ist.
Bei Direktbanken hängt die konkrete Höhe der Dispositionszinsen vom Anbieter und Vertrag ab. Ein Dispositionskredit eignet sich nicht als dauerhafte Finanzierung. Wenn das Konto regelmäßig im Minus bleibt, ist ein Vergleich mit einem Ratenkredit sinnvoll, sofern die Rückzahlung tatsächlich planbar ist.
Checkliste: Kurzfristige Kreditlinien
- Auf der Kreditkartenabrechnung nach „Teilzahlung“, „Ratenzahlung“ oder ähnlichen Einstellungen suchen.
- Effektiven Jahreszins der Karte und des Dispositionskredits prüfen.
- Einen dauerhaft genutzten Dispositionskredit nicht als normales Einkommen einplanen.
- Bei mehreren offenen Kreditkartenbeträgen die Gesamtschuld und nicht nur die Mindestzahlung betrachten.
- Die Rückzahlung auf vollständige Monatsbeträge umstellen, wenn das Haushaltsbudget dies erlaubt.
„Kaufen jetzt, später bezahlen“ und Kleinkredite prüfen
Bei „Kaufen jetzt, später bezahlen“, kurz BNPL, verschiebt ein Anbieter die Zahlung oder teilt sie in mehrere Raten auf. Eine einzelne Rate wirkt klein. Mehrere gleichzeitig fällige Beträge erhöhen jedoch die Kreditbelastung. BaFin weist darauf hin, dass viele Verbraucherinnen und Verbraucher die Risiken von Klein- und Mikrokrediten sowie BNPL-Angeboten nicht ausreichend kennen.
2025 war BNPL nach den geltenden Regeln nicht in jedem Fall von den allgemeinen Verbraucherkreditvorschriften erfasst. Deshalb war insbesondere keine allgemeine Pflicht zur Kreditwürdigkeitsprüfung vorgesehen. Der deutsche Gesetzentwurf zur Umsetzung der EU-Richtlinie soll diese Lücke schließen und BNPL sowie bestimmte zinsfreie Kredite stärker in die Verbraucherkreditregeln einbeziehen. Bis zur Anwendung der neuen Regeln bleibt der konkrete Vertrag entscheidend.
Für Kleinst-, Klein- und Kurzzeitkredite gelten zudem Ausnahmen. BaFin beschreibt Kredite unter 200 Euro sowie bestimmte Kredite mit einer Laufzeit bis zu drei Monaten und geringen Kosten, bei denen viele Schutzvorschriften entfallen. Dazu können die Schriftform und das Widerrufsrecht gehören. Bei Fernabsatzverträgen gelten besondere Regeln. BaFin erläutert die Ausnahmen bei Minikrediten.
Checkliste: BNPL und Minikredite
- Alle offenen BNPL-Zahlungen in einem Kalender oder einer Liste erfassen.
- Prüfen, ob Mahnkosten, Verzugszinsen oder Gebühren bei verspäteter Zahlung anfallen.
- Den Gesamtbetrag mit dem ursprünglichen Kaufpreis vergleichen.
- Vertragsbedingungen zu Rückgabe, Widerruf und Zahlungsausfall lesen.
- Bei Minikrediten Zinssatz, Gebühren und Fälligkeit vor dem Abschluss schriftlich festhalten.
- Einen neuen Kleinkredit nicht zur Begleichung einer bereits fälligen Rate einsetzen.
- Bei Zweifeln über Kosten oder Rechtmäßigkeit an BaFin oder eine Verbraucherzentrale wenden.
Bonitätsprüfung und SCHUFA-Daten vorbereiten
Kreditgeber prüfen die Kreditwürdigkeit, also ob die Rückzahlung nach Einkommen, Ausgaben und bestehenden Verpflichtungen realistisch erscheint. Für einen Antrag werden häufig Angaben zu Einkommen, Beschäftigung, Wohnsitz und Bankverbindung verlangt. Finanztip nennt als typische Voraussetzungen Volljährigkeit, einen festen Wohnsitz in Deutschland sowie häufig ein deutsches Arbeitsverhältnis und ein deutsches Girokonto.
Vor dem Antrag solltest du deine bei der SCHUFA gespeicherten Daten kontrollieren. Eine kostenlose Datenkopie nach Artikel 15 Datenschutz-Grundverordnung gibt dir dafür einen Überblick über die gespeicherten Informationen. Falsche oder veraltete Einträge solltest du beim verantwortlichen Unternehmen und bei der SCHUFA beanstanden. Eine Löschung erfolgt nur, wenn die gesetzlichen Voraussetzungen erfüllt sind. Ein Kreditantrag führt deshalb nicht automatisch zu einer Entfernung negativer Daten.
Vermeide außerdem viele unklare Kreditanfragen bei verschiedenen Anbietern. Frage vor einem verbindlichen Antrag, ob es sich um eine Konditionsanfrage oder um eine Anfrage zur Kreditentscheidung handelt. Diese Begriffe können unterschiedliche Folgen für die Auskunftei haben.
Checkliste: Unterlagen und Daten
- Personalausweis oder Reisepass bereithalten.
- Einkommensnachweise und aktuelle Kontoauszüge nach den Vorgaben des Kreditgebers vorbereiten.
- Bestehende Kredite, Unterhaltszahlungen und regelmäßige Verpflichtungen vollständig angeben.
- SCHUFA-Datenkopie auf falsche oder veraltete Einträge prüfen.
- Vor dem Vergleich klären, welche Art von Anfrage der Anbieter übermittelt.
- Keine falschen Angaben zu Einkommen, Beschäftigung oder laufenden Verpflichtungen machen.
Vertragsabschluss und Rückzahlung kontrollieren
Allgemeine Verbraucherkredite sollen nach dem Gesetzentwurf künftig in Textform abgeschlossen werden können. Das erleichtert den Online-Abschluss. Die digitale Abwicklung ändert jedoch nichts daran, dass Kreditsumme, Laufzeit, Kosten und Rückzahlungsplan vor der Bestätigung vollständig lesbar sein müssen.
Lies besonders den Tilgungsplan. Er zeigt, wie sich jede Rate auf Zinsen und Restschuld verteilt. Prüfe außerdem, ob der Vertrag kostenlose Sondertilgungen zulässt und welche Kosten bei vorzeitiger Rückzahlung entstehen. Nach der von Finanztip beschriebenen Regelung ist eine Vorfälligkeitsentschädigung bei Verbraucherkrediten auf höchstens 1 Prozent der noch offenen Schuld begrenzt; bei einer Restlaufzeit von weniger als zwölf Monaten beträgt die Obergrenze 0,5 Prozent. Die konkrete Vertrags- und Gesetzeslage sollte vor der Rückzahlung geprüft werden.
Bewahre Vertrag, Widerrufsinformation, Tilgungsplan und Zahlungsbelege gemeinsam auf. Stelle einen Dauerauftrag erst ein, wenn der Kreditgeber die richtige Kontoverbindung und den ersten Fälligkeitstermin bestätigt hat.
Was die neuen Regeln für 2025 und 2026 bedeuten
Die EU-Verbraucherkreditrichtlinie erweitert den Anwendungsbereich des Verbraucherschutzes. Der deutsche Gesetzentwurf sieht unter anderem strengere Anforderungen an die Kreditwürdigkeitsprüfung vor, die sich stärker an den Maßstäben für Immobiliendarlehen orientieren. Zudem sollen BNPL-Angebote und zinsfreie Kredite in mehr Fällen unter die Verbraucherkreditregeln fallen.
Für Verbraucherinnen und Verbraucher bedeutet das eine größere formale Prüfung bei bestimmten Produkten. Bis zum 20. November 2026 gilt jedoch nicht automatisch jede geplante Regel. Maßgeblich bleiben das geltende deutsche Recht und der endgültig verabschiedete Gesetzestext. Wer 2025 einen Kredit abschließt, sollte daher nicht auf künftige Schutzregeln vertrauen, sondern die Kosten und Rückzahlung schon beim Abschluss selbst prüfen.
Kernaussagen
- Gesamtschulden erfassen: Addiere Ratenkredite, Kreditkartenrückstände, Dispositionskredite und BNPL-Zahlungen, bevor du einen weiteren Vertrag abschließt.
- Effektiven Jahreszins vergleichen: Vergleiche Kredite nur bei gleicher Summe und Laufzeit und prüfe zusätzlich den Gesamtbetrag.
- Kreditkarten-Teilzahlung kontrollieren: Bei Zinssätzen von bis zu 25 Prozent werden dauerhaft offene Kartenbeträge besonders teuer.
- Kleinkredite ernst nehmen: Rund die Hälfte der neuen Ratenkreditverträge lag 2024 unter 1.000 Euro; mehrere kleine Raten können das Budget stark belasten.
- Vertragsstatus prüfen: Die neuen EU-Regeln waren 2025 noch nicht vollständig geltendes Recht und sollen ab dem 20. November 2026 angewendet werden.
FAQ
Wie viel Kredit kann ich mir leisten?
Leistbar ist eine Rate erst, wenn nach allen festen Ausgaben, Lebenshaltungskosten und einer Rücklage genug Geld übrig bleibt. Rechne bestehende Kredit- und Kartenraten vollständig ein und plane die Rate nicht mit dem Dispositionskredit.
Ist ein Kleinkredit unter 1.000 Euro unproblematisch?
Die Kreditsumme allein entscheidet nicht über das Risiko. Zinsen, Gebühren, kurze Rückzahlungsfristen und mehrere parallel laufende Kleinkredite können die Belastung erhöhen.
Was ist beim Kauf auf Rechnung oder bei BNPL zu beachten?
Prüfe, ob tatsächlich eine kostenlose Rechnung oder ein Kredit mit Ratenzahlung vorliegt. Entscheidend sind Gesamtbetrag, Fälligkeit, Verzugsfolgen und die Zahl aller gleichzeitig offenen Zahlungsaufschübe.
Wie erkenne ich einen teuren Kreditkartenkredit?
Suche in den Kartenbedingungen nach dem effektiven Jahreszins und nach der Einstellung für Teilzahlung. Wenn monatlich nur ein Mindestbetrag eingezogen wird, bleibt die Schuld bestehen und wird weiter verzinst.
Kann ich einen Verbraucherkredit vorzeitig zurückzahlen?
Das hängt vom Vertrag und vom geltenden Recht ab. Bei vielen allgemeinen Verbraucherkrediten ist eine Vorfälligkeitsentschädigung begrenzt; prüfe vor der Ablösung die Restschuld, die mögliche Entschädigung und die Bedingungen für Sondertilgungen.
Was mache ich mit einem falschen SCHUFA-Eintrag?
Fordere zunächst eine Datenkopie an und prüfe, welcher Vertragspartner den Eintrag gemeldet hat. Beanstande falsche oder erledigte Angaben beim meldenden Unternehmen und bei der SCHUFA; eine automatische Löschung sämtlicher negativer Einträge gibt es nicht.