
Wer 2025 in Deutschland einen Ratenkredit, eine Autofinanzierung oder einen Dispo braucht, trifft auf vorsichtiger prüfende Banken. Sie sehen sich Einkommen, Ausgaben und bisheriges Zahlungsverhalten genauer an. Die Nachfrage bleibt bestehen, weil viele Haushalte hohe Lebenshaltungskosten tragen und größere Anschaffungen verschieben oder finanzieren müssen.
Ein Verbraucherkredit ist ein Darlehen für private Ausgaben. Dazu zählen zum Beispiel ein Ratenkredit für ein Auto, eine Küche oder eine notwendige Reparatur. Die Bank zahlt das Geld aus. Der Kreditnehmer zahlt es mit Zinsen in festen Monatsraten zurück. Ein Dispo überbrückt dagegen meist nur einen kurzfristigen Engpass und kostet oft deutlich mehr.
Die verfügbaren Daten zeichnen für 2025 ein gemischtes Bild: Finanzierungen bleiben möglich, doch wirtschaftliche Unsicherheit, steigende Zahlungsausfälle und strengere Prüfungen erhöhen die Hürden. Für Verbraucher sind deshalb Kreditsumme, Gesamtkosten, monatliche Belastung und die eigene Rückzahlungsfähigkeit entscheidend. Ein verfügbares Kreditangebot allein sagt wenig darüber aus, ob die Finanzierung tragbar ist.
Was „Kreditmarkt“ und „Kreditzentrale“ bedeuten
Der Kreditmarkt umfasst alle Darlehen, die Banken und andere Finanzierer an private Haushalte, Unternehmen und öffentliche Stellen vergeben. Bei Verbrauchern geht es vor allem um Ratenkredite, Autokredite, Dispositionskredite und Baufinanzierungen.
„Kreditzentrale“ bezeichnet keine einheitliche amtliche Stelle, die Verbrauchern Kredite vermittelt oder genehmigt. Der Begriff kann vielmehr Vergleichsportale, Kreditvermittler, Auskunfteien oder die Kreditabteilung einer Bank meinen. Eine Kreditauskunft, etwa von einer Wirtschaftsauskunftei, entscheidet dabei nicht über die Auszahlung. Zusätzlich prüft die Bank Einkommen, Ausgaben, Beschäftigung, bestehende Verpflichtungen und die gewünschte Kreditsumme.
Wer online nach einer „Kreditzentrale“ sucht, sollte deshalb zuerst prüfen, wer tatsächlich Vertragspartner wird. Vor einer Anfrage sollten klar sein:
- der effektive Jahreszins,
- die gesamte Rückzahlung,
- die monatliche Rate,
- mögliche Zusatzkosten,
- die Laufzeit,
- die Bedingungen für Sondertilgungen sowie für eine vorzeitige Rückzahlung.
Warum Banken 2025 vorsichtiger prüfen
Die deutsche Wirtschaft war durch schwaches Verbrauchervertrauen, hohe Energiekosten und strukturelle Probleme in mehreren Branchen belastet. Dazu zählen laut Deloitte Kreditmarkt-Insights unter anderem Chemie, Bau, Immobilien und Automobilindustrie.
Eine Befragung von Finanzexperten verdeutlicht die Spannung: 49 Prozent bewerteten die wirtschaftliche Lage als schlecht oder sehr schlecht, weitere 49 Prozent als zufriedenstellend. Nur 1 Prozent stufte sie als gut ein. Gleichzeitig erwarteten 57 Prozent der Befragten, dass die Kreditvergabe ihres Instituts in den folgenden zwölf Monaten steigt. 14 Prozent rechneten mit einem Rückgang.
Für private Kreditnehmer heißt das: Banken vergeben weiterhin Kredite, unterscheiden aber genauer zwischen tragfähigen und riskanten Finanzierungen. Ein stabiles Einkommen und eine verständliche Haushaltsrechnung verbessern die Chancen. Hohe laufende Raten, ein dauerhaft überzogenes Konto oder mehrere bestehende Kredite erschweren die Kreditaufnahme.
Auch das Ausfallrisiko stieg. 67 Prozent der befragten Finanzexperten erwarteten mehr notleidende Kredite. Damit sind Darlehen gemeint, bei denen der Kreditnehmer deutlich mit Zahlungen in Rückstand ist oder die Rückzahlung unsicher wird. Mehr als drei Viertel nannten die schwache Wirtschaft als wichtigsten Grund. 78 Prozent erwarteten weitere Kreditausfälle, 75 Prozent strengere Vergabestandards.
Die Bundesbank berichtete zudem, dass die Zahl notleidender Kredite bei deutschen Banken seit drei Jahren steigt. Die Entwicklung scheine sich zu verfestigen, erklärte Bundesbank-Vorstandsmitglied Michael Theurer laut Bericht der Tagesschau. Für Verbraucher folgt daraus keine automatische Ablehnung. Es erklärt aber, warum Banken Einkommen und bestehende Schulden genauer prüfen.
Was die Marktlage für Verbraucherkredite bedeutet
Ein Verbraucherkredit eignet sich vor allem für eine geplante Ausgabe mit festem Betrag und überschaubarer Rückzahlung. Die Rate bleibt bei einem klassischen Ratenkredit in der Regel gleich. Dadurch lässt sich die Belastung in die Haushaltsplanung einbauen.
Der Dispositionskredit, kurz Dispo, erlaubt eine Überziehung des Girokontos. Er eignet sich für eine kurze Lücke zwischen zwei Zahlungsterminen. Bleibt das Konto monatelang im Minus, steigen die Zinsen schnell. Nach Angaben von smava auf Grundlage von BaFin-Daten lag der durchschnittliche Dispozins am 2. Januar 2026 bei 11,30 Prozent. Der Wert stammt zwar vom Jahresbeginn 2026, zeigt aber die Größenordnung der Kosten bei dauerhaft genutzten Überziehungen.
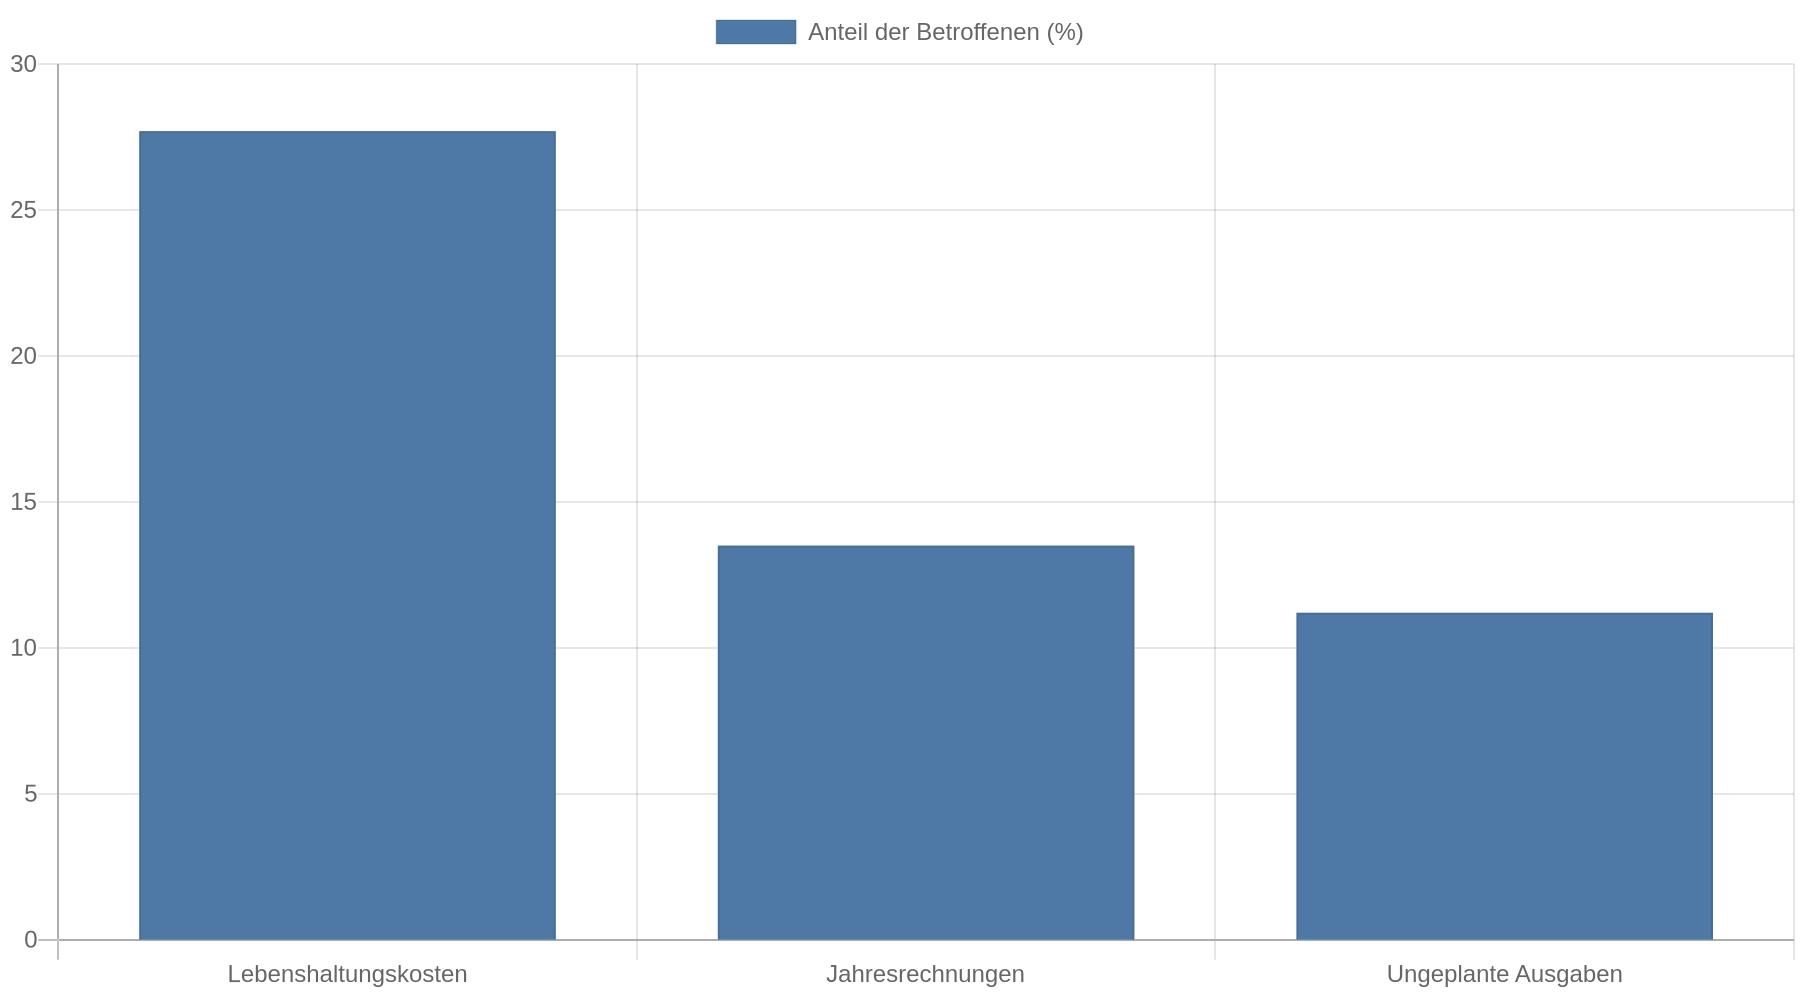
Eine Auswertung von smava und Civey ergab außerdem, dass durchschnittlich 10,9 Prozent der Erwachsenen in Deutschland mit einem überzogenen Konto in das Jahr 2026 starteten. 33,9 Prozent der Betroffenen lagen mit mehr als 2.000 Euro im Minus. Als häufigste Gründe wurden Lebenshaltungskosten mit 27,7 Prozent, Jahresrechnungen mit 13,5 Prozent und ungeplante Ausgaben mit 11,2 Prozent genannt.
Eine kurze Überziehung lässt sich anders bewerten als ein dauerhaftes Minus. Wer eine größere Ausgabe bereits kennt, sollte die Kosten eines geordneten Ratenkredits und des Dispos anhand des effektiven Jahreszinses vergleichen. Nach der genannten smava-Auswertung waren Ratenkredite im Durchschnitt etwa 25 Prozent günstiger als die Kontoüberziehung. Der konkrete Preis hängt jedoch von Kreditwürdigkeit, Laufzeit, Kreditsumme und Anbieter ab.
Datenbild: Der Kreditmarkt zwischen Nachfrage und Risiko
Die folgenden Werte stammen aus unterschiedlichen Zeitpunkten und messen nicht exakt dasselbe. Sie dienen deshalb als Orientierung für die Richtung des Marktes, nicht als gemeinsame Statistik für alle Verbraucherkredite.
| Kennzahl | Wert | Aussage |
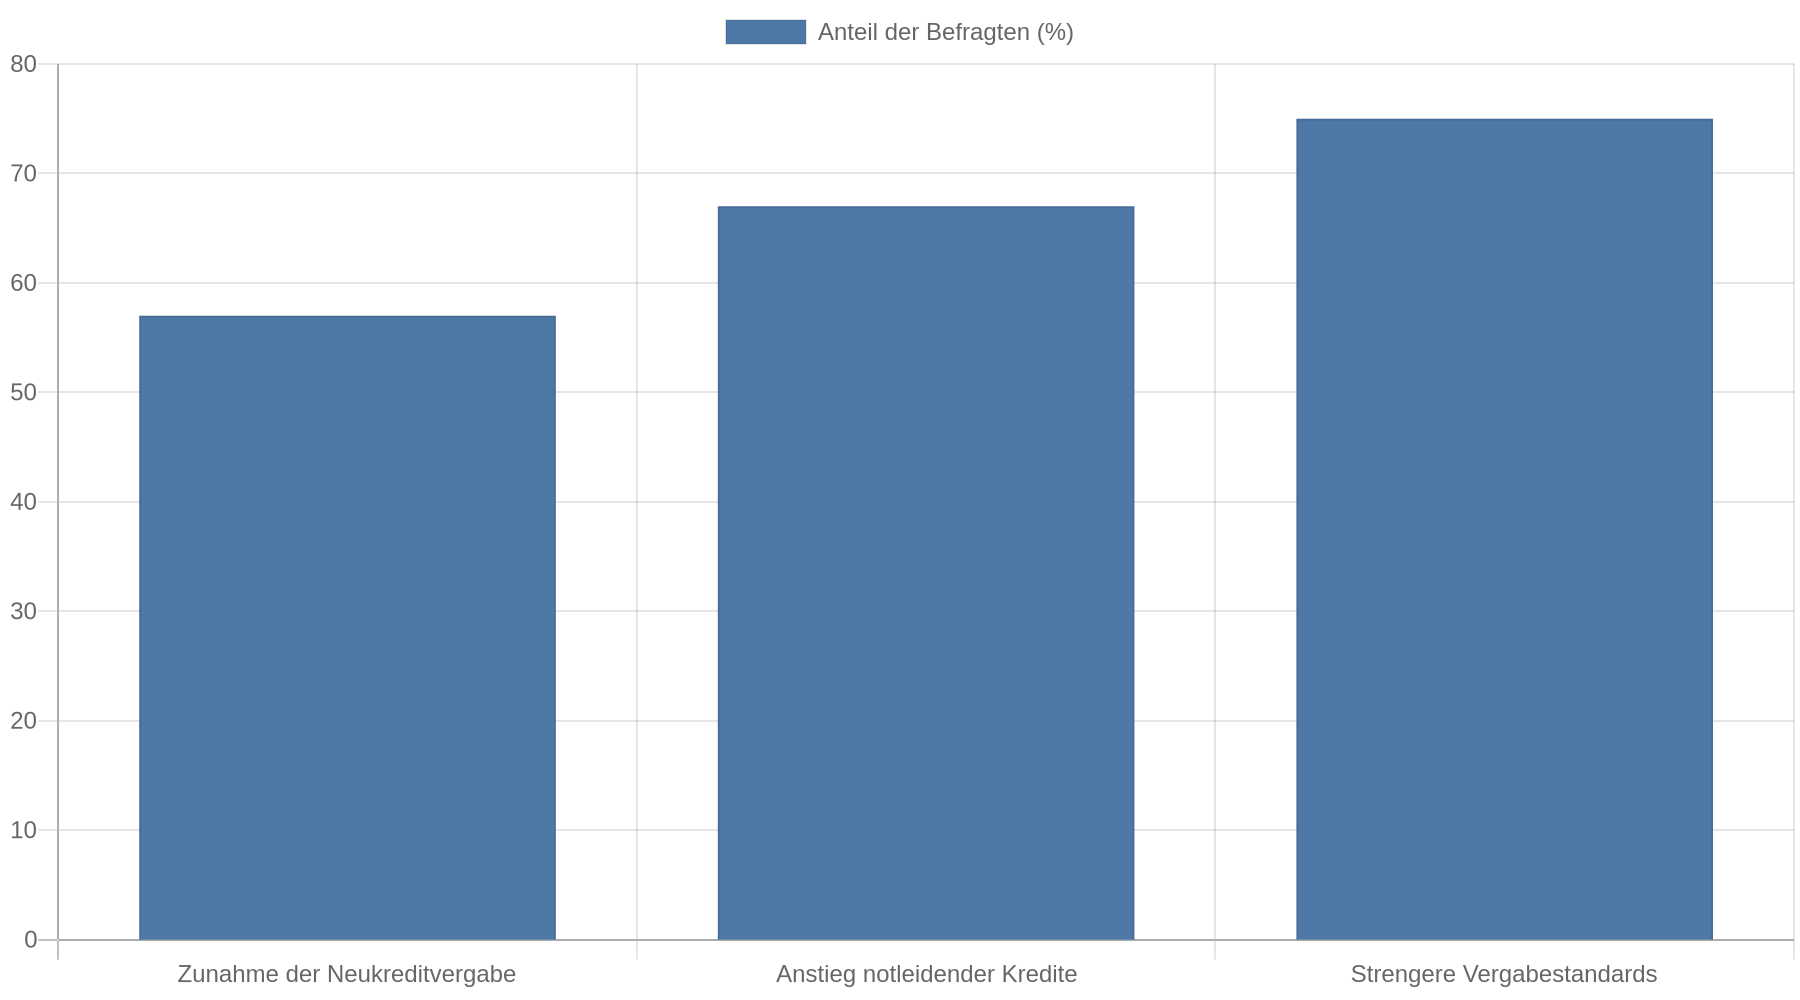
|—|—:|—| | Finanzexperten mit negativer Wirtschaftseinschätzung | 49 % | Das wirtschaftliche Umfeld belastet die Kreditentscheidung. | | Institute mit erwarteter Zunahme der Neukreditvergabe | 57 % | Kreditvergabe bleibt grundsätzlich aktiv. | | Experten mit erwartetem Anstieg notleidender Kredite | 67 % | Banken rechnen mit höheren Ausfallrisiken. | | Experten mit erwarteten weiteren Kreditausfällen | 78 % | Die Risikovorsorge gewinnt an Gewicht. | | Experten mit erwarteten strengeren Vergabestandards | 75 % | Prüfungen und Anforderungen werden voraussichtlich strenger. | | Erwachsene mit überzogenem Konto zu Jahresbeginn 2026 | 10,9 % | Viele Haushalte überbrücken laufende Engpässe über das Girokonto. |
Die Zahlen erklären, warum Verbraucher gleichzeitig Kreditangebote sehen und häufiger auf strengere Bedingungen stoßen. Ein aktiver Markt bedeutet nicht, dass jede Anfrage zu denselben Zinsen oder Bedingungen angenommen wird.
So prüfen Verbraucher ein Kreditangebot
Vor der Kreditanfrage hilft eine einfache Haushaltsrechnung. Dabei werden regelmäßige Einnahmen und feste Ausgaben gegenübergestellt. Zu den Ausgaben gehören auch Versicherungen, Unterhalt, bestehende Kreditraten, jährliche Rechnungen und ein Betrag für unregelmäßige Kosten.
Die neue Rate muss nach dieser Rechnung dauerhaft tragbar bleiben. Eine knappe Kalkulation ist riskant, weil schon eine höhere Stromrechnung, ein kaputtes Haushaltsgerät oder ein vorübergehender Einkommensausfall den Rückzahlungsplan stören kann. Wer nur mit dem Dispo auskommt, sollte zuerst die Ursache des dauerhaften Minus klären.
Beim Vergleich zählt der effektive Jahreszins. Er enthält neben dem Sollzins weitere vertragliche Kosten und eignet sich deshalb besser als ein beworbener Nominalzins. Wichtig ist auch die Gesamtrückzahlung. Eine lange Laufzeit senkt die Monatsrate, erhöht aber häufig die gesamten Zinsen.
Ein Beispiel ohne konkrete Preisannahmen: Bei gleicher Kreditsumme kann eine längere Laufzeit die monatliche Rate verringern. Dafür zahlt der Kreditnehmer den Betrag länger zurück. Die passende Laufzeit ist daher die kürzeste, deren Rate auch bei normalen finanziellen Schwankungen tragbar bleibt.
Vorsicht ist bei Angeboten geboten, die eine garantierte Zusage oder eine garantierte Auszahlung unabhängig von Einkommen und Bonitätsprüfung versprechen. Banken müssen die Rückzahlungsfähigkeit prüfen. Eine Vorauszahlung für eine angeblich sichere Kreditvermittlung sollte besonders kritisch geprüft werden. Auch Versprechen, eine negative SCHUFA-Eintragung einfach zu löschen, sind kein Ersatz für eine korrekte Auskunftsprüfung und einen tragfähigen Haushaltsplan.
Nachhaltigkeit und alternative Kreditgeber
Bei der Kreditentscheidung zählen neben Zinsen und Einkommen auch Umwelt-, Sozial- und Unternehmensführungs-Kriterien. 73 Prozent der von Deloitte befragten Institute berücksichtigten solche Kriterien bereits. Häufig werden sie unter dem Kürzel ESG zusammengefasst. Private Verbraucher merken das vor allem indirekt, etwa wenn Banken bestimmte Branchen, Gebäude oder Finanzierungszwecke unterschiedlich bewerten.
Parallel gewinnen private Kreditfonds und andere alternative Finanzierer Marktanteile. Deloitte nennt besonders Infrastruktur, erneuerbare Energien, die Finanzierung kleiner und mittlerer Unternehmen, Restrukturierungen und Immobilien als Einsatzbereiche. Diese Entwicklung betrifft überwiegend Unternehmen und größere Finanzierungen. Sie bedeutet nicht automatisch ein günstigeres Angebot für private Haushalte.
Für Verbraucher bleibt deshalb die Vertragsprüfung entscheidend. Ein anderer Finanzierer ersetzt nicht die Prüfung von Zinssatz, Laufzeit, Sicherheiten, Gebühren und Kündigungsbedingungen.
Zinsen: Warum der Zeitpunkt weniger zählt als die Kreditdaten
Zinsen bewegen sich mit der Geldpolitik, der wirtschaftlichen Lage und dem Risiko des Kreditnehmers. Eine Auswertung zur Zinsentwicklung weist auf saisonale Unterschiede bei Verbraucherkrediten hin. Gleichzeitig beeinflussen Bonität, Laufzeit und Kreditsumme den individuellen Preis stärker als der Kalendermonat, so die Zinsanalyse von smava.
Eine spätere Zinsentscheidung der Europäischen Zentralbank im Juni 2026 gehört nicht zur Jahresbilanz 2025. Sie zeigt aber, warum Kreditkosten auch nach dem Abschluss der betrachteten Periode weiter beobachtet werden: Veränderungen beim Leitzins können sich mit Verzögerung auf neue Kredite auswirken.
Für einen Kredit im Jahr 2025 sollte deshalb nicht auf einen vermeintlich perfekten Abschlussmonat gewartet werden. Sinnvoller ist es, mehrere Angebote mit derselben Kreditsumme und Laufzeit zu vergleichen und den Vertrag nur abzuschließen, wenn die Ausgabe notwendig oder gut geplant ist.
Was bei Zahlungsschwierigkeiten hilft
Wenn eine Rate absehbar nicht bezahlt werden kann, sollte der Kreditnehmer frühzeitig die Bank kontaktieren. Eine Stundung, eine Anpassung der Rate oder eine andere Vereinbarung hängt vom Vertrag und der Zustimmung des Kreditgebers ab. Wer Zahlungen einfach einstellt, riskiert Mahnkosten, weitere Schwierigkeiten und eine schlechtere Kreditwürdigkeit.
Bei mehreren Schulden hilft eine Schuldnerberatung. Ein neuer Kredit zur Ablösung alter Schulden löst das Problem nur dann, wenn die Gesamtrate sinkt und die Haushaltsrechnung danach dauerhaft aufgeht. Eine bloße Umschuldung ohne Ausgabenplan verschiebt die Belastung.
Kernaussagen
- Prüfe die Gesamtkosten: Vergleiche den effektiven Jahreszins. Achte außerdem auf die gesamte Rückzahlung und die monatliche Rate, statt nur auf einen beworbenen Zinssatz.
- Plane den Dispo nur kurzfristig: Ein dauerhaft überzogenes Konto ist wegen der hohen Zinsen teuer; für geplante größere Ausgaben passt ein geordneter Ratenkredit oft besser.
- Rechne mit strengeren Prüfungen: Schwache Wirtschaftsdaten und steigende Kreditausfälle führen zu genauerer Prüfung von Einkommen, Ausgaben und bestehenden Verpflichtungen.
- Bewerte die Rate im Haushaltsplan: Die Rate muss auch bei unregelmäßigen Rechnungen und finanziellen Schwankungen tragbar bleiben.
- Misstraue Garantien ohne Prüfung: Kreditangebote mit sicherer Zusage unabhängig von Einkommen und Bonität sind kein realistischer Maßstab für eine seriöse Kreditentscheidung.
FAQ
Gibt es 2025 weniger Kredite in Deutschland?
Der Kreditmarkt bleibt aktiv, aber Banken prüfen Risiken strenger. In der Deloitte-Befragung erwarteten 57 Prozent der Finanzexperten eine steigende Neukreditvergabe, während zugleich 75 Prozent mit strengeren Vergabestandards rechneten.
Was ist der Unterschied zwischen einem Ratenkredit und einem Dispo?
Beim Ratenkredit wird ein fester Betrag über eine vereinbarte Laufzeit in regelmäßigen Raten zurückgezahlt. Der Dispo erlaubt die Überziehung des Girokontos und eignet sich eher für kurzfristige Engpässe, weil die Zinsen häufig höher liegen.
Wie finde ich einen passenden Verbraucherkredit?
Vergleiche Angebote mit derselben Kreditsumme und Laufzeit. Entscheidend sind effektiver Jahreszins, Gesamtrückzahlung, Monatsrate, Sondertilgungen und mögliche Zusatzkosten. Prüfe außerdem, ob die Rate nach Abzug aller laufenden Ausgaben dauerhaft tragbar bleibt.
Wird jeder Antragsteller automatisch abgelehnt, wenn die SCHUFA nicht perfekt ist?
Eine Auskunftei ist nur ein Bestandteil der Kreditprüfung. Die Bank berücksichtigt auch Einkommen, Beschäftigung, Ausgaben, bestehende Kredite und die Höhe der gewünschten Finanzierung. Eine schwache Auskunft erschwert den Abschluss, führt aber nicht nach einer einheitlichen Regel zu derselben Entscheidung bei jedem Anbieter.
Was kann ich tun, wenn mein Konto dauerhaft im Minus ist?
Erstelle zuerst eine Haushaltsrechnung und stoppe vermeidbare Ausgaben. Danach kannst du mit der Bank über eine Rückführung oder Umschuldung sprechen und bei mehreren Schulden eine unabhängige Schuldnerberatung nutzen. Einen neuen Kredit solltest du nur aufnehmen, wenn die Gesamtsituation danach dauerhaft besser tragbar ist.
Sind Kreditvermittler und „Kreditzentralen“ Banken?
Nicht unbedingt. Eine Kreditzentrale kann ein Vermittler, ein Vergleichsportal oder eine interne Stelle eines Finanzierers sein. Lies deshalb vor jeder Anfrage, wer den Vertrag schließt, welche Kosten entstehen und ob eine Vorauszahlung verlangt wird.