
Wer 2025 Geld für eine Anschaffung, eine Umschuldung oder unerwartete Ausgaben braucht, muss meist zwischen zwei Kreditformen wählen: dem Ratenkredit und dem Rahmenkredit. Beim Ratenkredit erhalten Sie den vereinbarten Betrag einmalig und zahlen ihn in festen Monatsraten zurück. Ein Rahmenkredit stellt Ihnen dagegen eine Kreditlinie zur Verfügung, aus der Sie bei Bedarf Geld abrufen.
Die passende Wahl hängt vor allem davon ab, ob Sie einen konkreten Betrag mit planbarer Rückzahlung oder flexiblen finanziellen Spielraum brauchen. Für ein Auto, eine Renovierung oder die Umschuldung bestehender Schulden eignet sich meist ein Ratenkredit. Für wiederkehrende, kleinere Engpässe kommt ein Rahmenkredit infrage, wenn Sie ihn nur begrenzt nutzen und die Rückzahlung fest einplanen.
Für die Entscheidung im Jahr 2025 zählen vor allem drei Punkte: der effektive Jahreszins, die Zinsbindung und die Zeit bis zur vollständigen Rückzahlung. Aus den verfügbaren Daten lassen sich keine verlässlichen allgemeinen Markttrends für Verbraucherkredite in Deutschland und kein belastbarer Durchschnittszins für Ratenkredite ableiten. Einzelne Angebote ersetzen daher keinen persönlichen Vergleich.
Ratenkredit und Rahmenkredit im direkten Vergleich
Ein Ratenkredit zahlt den vereinbarten Betrag vollständig aus. Bei einem festen Zinssatz stehen Laufzeit, Zinssatz und Monatsrate von Anfang an fest. Mit jeder Rate sinkt die Restschuld, bis der Kredit am Ende der Laufzeit vollständig zurückgezahlt ist.
Beim Rahmenkredit erhalten Sie eine Kreditlinie bis zu einer festgelegten Höchstsumme. Zinsen zahlen Sie nur auf den Betrag, den Sie tatsächlich nutzen. Häufig zahlen Sie monatlich mindestens einen festgelegten Anteil des offenen Betrags zurück, zum Beispiel 1 oder 2 Prozent. Eine niedrige Mindestzahlung verlängert die Rückzahlung jedoch deutlich.
| Merkmal | Ratenkredit | Rahmenkredit |
|---|---|---|
| Auszahlung | Einmaliger Gesamtbetrag | Abruf nach Bedarf innerhalb eines Kreditrahmens |
| Zinsen | Bei festem Zinssatz planbar | In der Regel variabel |
| Rückzahlung | Feste Monatsrate und Laufzeit | Monatliche Mindesttilgung, häufig abhängig vom offenen Betrag |
| Geeignet für | Auto, Renovierung, Umschuldung, größere Anschaffung | Wiederkehrende kleinere Ausgaben und kurzfristige Liquiditätslücken |
| Hauptvorteil | Klare Gesamtlaufzeit und hohe Planungssicherheit | Flexibler Abruf und Zinsen nur auf den genutzten Betrag |
| Hauptrisiko | Vorzeitige oder zu hohe Verschuldung durch die Kreditsumme | Langsame Tilgung, steigende Zinsen und erneute Kreditnutzung |
Ein Rahmenkredit ist nicht automatisch günstiger als ein Ratenkredit. Er kann gegenüber einem Dispokredit günstiger sein, weil viele Banken für den Dispokredit höhere Zinsen verlangen und geduldete Überziehungen noch teurer sein können. Für den Vergleich zählt trotzdem der effektive Jahreszins des jeweiligen Angebots.
Wann der Ratenkredit die bessere Wahl ist
Ein Ratenkredit passt, wenn Sie den Finanzierungsbedarf bereits kennen. Sie leihen beispielsweise einen festen Betrag für ein Fahrzeug, eine größere Reparatur oder eine Umschuldung. Die regelmäßige Tilgung reduziert die Restschuld automatisch und setzt einen klaren Endpunkt.
Bei einer Umschuldung sollten Sie besonders die Gesamtkosten vergleichen. Wichtig sind der effektive Jahreszins, die Restschuld des alten Kredits, mögliche Ablöseentgelte und die neue Laufzeit. Eine niedrigere Monatsrate senkt die Kosten nicht automatisch, wenn Sie den Kredit dadurch deutlich länger zurückzahlen.
Auch für Haushalte mit wenig Spielraum im Monatsbudget hat der Ratenkredit einen Vorteil: Die Rate bleibt bei einem festen Zinssatz gleich. Prüfen Sie vor dem Abschluss trotzdem, ob Sie die Rate auch bei höheren Lebenshaltungskosten oder einem vorübergehenden Einkommensausfall zahlen können.
Wann ein Rahmenkredit sinnvoll sein kann
Ein Rahmenkredit eignet sich für einen klar begrenzten finanziellen Puffer. Sie können etwa eine unerwartete Rechnung bezahlen und den genutzten Betrag anschließend zurückführen. Nach der Rückzahlung steht der freie Teil des Rahmens wieder zur Verfügung.
Der Vorteil bleibt nur bestehen, wenn Sie den genutzten Betrag nach kurzer Zeit zurückzahlen. Bleibt die Schuld dauerhaft bestehen, tilgen Sie den Kredit wegen der flexiblen Kreditlinie nur langsam. Wenn Sie zusätzlich den Dispositionskredit nutzen oder immer wieder Geld abrufen, steigt Ihre Gesamtverschuldung schnell.
Ein Rahmenkredit ist außerdem nicht direkt an ein Girokonto gebunden. Er lässt sich bei der jeweiligen Bank grundsätzlich auch ohne dort geführtes Girokonto vereinbaren. Die Kreditvergabe setzt jedoch eine ausreichende Bonität voraus. Eine Schufa-Prüfung ist üblich; einen seriösen Rahmenkredit ohne Schufa gibt es nicht.
Welche Zinsen 2025 für den Vergleich zählen
Vergleichen Sie immer den effektiven Jahreszins. Er zeigt die Kreditkosten besser als der reine Sollzinssatz, weil er bestimmte zusätzliche Kosten einbezieht. Prüfen Sie beim Rahmenkredit, ob sich der Zinssatz während der Laufzeit ändern darf.
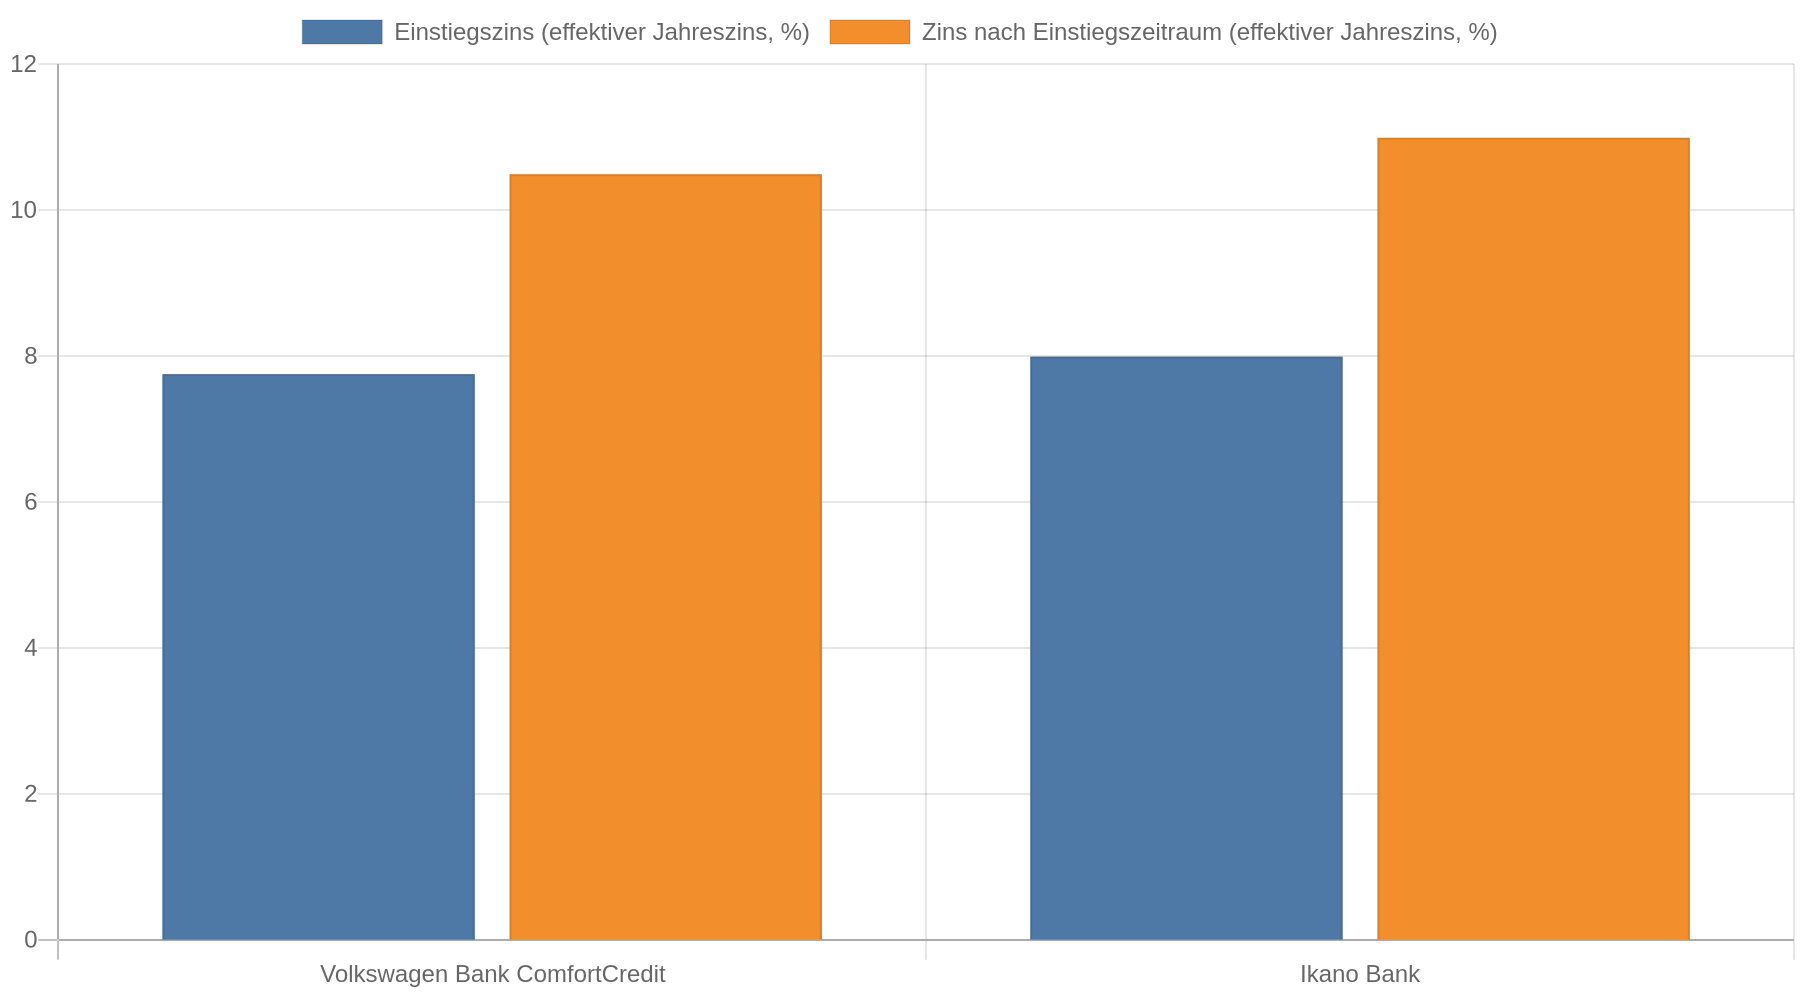
Ein auf Biallo dokumentierter Vergleich von Rahmenkrediten nennt unter anderem folgende Angebotswerte:
| Angebot | Effektiver Jahreszins laut Vergleich | Zinsart und Bedingung |
|---|---|---|
| Volkswagen Bank ComfortCredit | 7,75 Prozent für Neukunden in den ersten zwölf Monaten, danach 10,49 Prozent | Variabel |
| ING Rahmenkredit | 8,28 Prozent | Variabel |
| Ikano Bank | 7,99 Prozent in den ersten drei Monaten, danach 10,99 Prozent | Variabel |
Diese Werte stammen aus Angeboten und sind keine allgemeine Marktstatistik. Prüfen Sie vor dem Antrag, ob der Zinssatz noch gilt, welche Voraussetzungen erfüllt sein müssen und welchen persönlichen Zinssatz Ihnen die Bank tatsächlich anbietet. Ein zeitlich begrenzter Einstiegszins sagt nichts über die langfristigen Kreditkosten aus.
Beim Ratenkredit fehlen für diesen Vergleich belastbare, allgemein gültige Durchschnittswerte für 2025. Deshalb wäre es unseriös, einen pauschalen Vorteil einer Kreditform allein anhand eines angenommenen Zinssatzes zu behaupten.
Das größte Rahmenkreditrisiko: die Mindesttilgung
Die monatliche Mindestzahlung wirkt zunächst niedrig. Sie verringert die Schuld jedoch oft nur wenig. Bei einem genutzten Rahmen kann die Mindesttilgung zunächst nur einen kleinen Betrag ausmachen. Dazu kommen die Zinsen nach den Vertragsbedingungen. Sinkt die Tilgung zusammen mit dem offenen Betrag, verlängert sich die Rückzahlung weiter.
Prüfen Sie deshalb vor dem Abschluss drei Werte:
- Wie hoch ist die monatliche Mindestzahlung?
- Wie lange dauert die Rückzahlung, wenn Sie den Kredit gleichbleibend nutzen?
- Wie verändert sich die Rate, wenn der variable Zinssatz steigt?
Wenn Sie die Mindestzahlungen über längere Zeit nicht leisten, kann die Bank den Rahmenkredit kündigen und den gesamten offenen Betrag sofort fällig stellen. Dadurch können weitere Zahlungsschwierigkeiten und ein negativer Schufa-Eintrag entstehen. Legen Sie deshalb für den Rahmenkredit eine feste Rückzahlung fest, zum Beispiel eine freiwillige monatliche Tilgung deutlich über dem Mindestbetrag.
Was die Kreditprüfung für 2025 bedeutet
Banken prüfen Ihr Einkommen, Ihre laufenden Ausgaben, bestehende Verpflichtungen und Ihre bisherige Zahlungshistorie. Die Entscheidung hängt daher von Ihrer Bonität und vom beantragten Kredit ab. Eine Zusage ist weder beim Ratenkredit noch beim Rahmenkredit sicher.
Wer bereits mehrere Kredite, einen ausgeschöpften Dispositionskredit oder offene Rechnungen hat, sollte zuerst die monatliche Gesamtbelastung prüfen. Ein neuer Kredit löst das Problem nicht, wenn er nur laufende Ausgaben finanziert. Bei Zahlungsschwierigkeiten helfen eine Schuldnerberatung und der frühzeitige Kontakt zu den bestehenden Gläubigern.
Werbung mit Aussagen wie „garantierte Zusage“, „garantierte Auszahlung“ oder „jeder bekommt einen Kredit“ ersetzen keine Kreditprüfung. Auch Versprechen, eine Schufa löschen zu lassen, sind kein seriöser Weg zu einer tragfähigen Finanzierung. Entscheidend bleiben Vertrag, effektiver Jahreszins, Rückzahlungsplan und die tatsächliche Haushaltsrechnung.
Die richtige Entscheidung in drei Fragen
Beantworten Sie vor dem Vergleich diese Fragen:
Kennen Sie den genauen Finanzierungsbetrag?
Wenn ja, spricht das für einen Ratenkredit. Eine feste Summe lässt sich mit einer festen Laufzeit sauber planen.
Brauchen Sie den Betrag einmalig oder wiederholt?
Für einen einmaligen Kauf oder eine Umschuldung passt meist der Ratenkredit. Für einen begrenzten, wiederkehrenden Bedarf kann ein Rahmenkredit passen, sofern Sie jede Nutzung dokumentieren und zurückzahlen.
Können Sie die Schuld auch bei höheren Zinsen sicher tilgen?
Wenn die Antwort beim Rahmenkredit unsicher ist, ist die flexible Kreditlinie zu riskant. Ein Ratenkredit mit festem Zinssatz bietet dann die bessere Kostenkontrolle, sofern die Rate in das Haushaltsbudget passt.
Eine einfache Haushaltsrechnung schafft Klarheit: Ziehen Sie von Ihrem regelmäßigen Nettoeinkommen alle festen Ausgaben, bestehenden Kreditraten und einen Puffer für unregelmäßige Kosten ab. Die neue Rate sollte nur aus dem Geld bezahlt werden, das danach zuverlässig übrig bleibt. Beim Rahmenkredit sollten Sie außerdem eine mögliche Zinserhöhung einplanen, weil der Zinssatz variabel sein kann.
Was sich rechtlich ab 2026 ändert
Für die Entscheidung im Jahr 2025 gelten die zu diesem Zeitpunkt anwendbaren Regeln. Der Deutsche Bundestag hat jedoch ein Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie beschlossen. Nach der Einordnung von LTO müssen die neuen Vorgaben spätestens ab dem 20. November 2026 angewendet werden.
Die Änderungen gelten unter anderem auch für Darlehen unter 200 Euro und bestimmte „Jetzt kaufen, später bezahlen“-Modelle. Die Änderungen sehen vor, dass ein Kredit nur vergeben werden soll, wenn eine Rückzahlung wahrscheinlich ist. Für 2025 ergibt sich daraus weder eine konkrete Zusage noch eine bestimmte Kostenfolge. Verbraucher sollten schon heute nur Kredite aufnehmen, deren Rückzahlung in ihr Haushaltsbudget passt.
Kernaussagen
- Wählen Sie den Ratenkredit für konkrete Vorhaben: Eine feste Auszahlung, feste Rate und klare Laufzeit passen zu Auto, Renovierung und Umschuldung.
- Begrenzen Sie den Rahmenkredit auf einen echten Puffer: Die Flexibilität lohnt sich nur, wenn Sie den genutzten Betrag planmäßig und zügig zurückzahlen.
- Vergleichen Sie den effektiven Jahreszins: Vergleichen Sie beim Rahmenkredit variable Zinsen, Einstiegszeiträume und die spätere Verzinsung.
- Prüfen Sie die Monatsbelastung vor dem Antrag: Rechnen Sie bestehende Kredite, Dispositionsschulden und einen Ausgabenpuffer in Ihre Haushaltsrechnung ein.
- Verlassen Sie sich nicht auf Werbeversprechen: Eine Kreditprüfung bleibt erforderlich; seriöse Anbieter garantieren weder Zusage noch Auszahlung unabhängig von Einkommen und Bonität.
FAQ
Ist ein Rahmenkredit günstiger als ein Ratenkredit?
Das lässt sich nicht pauschal beantworten. Ein Rahmenkredit kann günstiger sein als ein Dispositionskredit, weil die Zinssätze für den Dispo häufig höher liegen. Für einen fairen Vergleich müssen Sie den persönlichen effektiven Jahreszins, die Nutzungsdauer und die tatsächliche Tilgung gegenüberstellen.
Wann sollte ich einen Ratenkredit aufnehmen?
Ein Ratenkredit passt zu einem bekannten Finanzierungsbetrag und einer einmaligen Anschaffung. Er eignet sich außerdem für Umschuldungen, Autokäufe und größere Baumaßnahmen, weil die Rückzahlung mit festen Raten strukturiert ist.
Wie funktioniert die Rückzahlung beim Rahmenkredit?
Sie zahlen monatlich mindestens den im Vertrag festgelegten Betrag zurück. Die Zinsen fallen auf den tatsächlich genutzten Betrag an. Prüfen Sie, ob die Mindesttilgung ausreicht, um die Schuld innerhalb eines für Sie akzeptablen Zeitraums vollständig abzubauen.
Kann ich einen Rahmenkredit ohne Schufa erhalten?
Eine Schufa-Abfrage gehört bei einem Rahmenkredit in der Regel zur Bonitätsprüfung. Ein seriöser Rahmenkredit ohne Schufa ist nicht verfügbar. Angebote, die eine Kreditvergabe ohne jede Prüfung versprechen, sollten Sie besonders kritisch prüfen.
Was passiert, wenn ich die Mindestzahlung nicht leiste?
Bei längeren Zahlungsrückständen kann die Bank den Rahmenkredit kündigen und die offene Summe sofort verlangen. Zahlungsausfälle können die Kreditwürdigkeit beeinträchtigen und zu einem negativen Schufa-Eintrag führen.
Ist ein variabler Zinssatz beim Rahmenkredit problematisch?
Ein variabler Zinssatz erschwert die Kostenplanung. Steigen die Marktzinsen, erhöht sich die Zinsbelastung, während die Tilgung langsamer vorankommt. Wenn Ihr Budget kaum Spielraum lässt, passt ein Kredit mit festem Zinssatz besser.
Wie gehe ich vor, wenn ich bereits den Dispokredit nutze?
Ermitteln Sie zuerst die gesamte offene Schuld und die monatlichen Zinskosten. Bei einer planbaren, dauerhaft bestehenden Schuld kann eine Umschuldung in einen passenden Ratenkredit die Rückzahlung übersichtlicher machen. Vergleichen Sie dabei die Gesamtkosten und lassen Sie den alten Dispositionskredit nach der Ablösung möglichst nicht erneut anwachsen.