
Wenn die Kreditzentrale oder eine angeschlossene Bank Ihren Kreditantrag abgelehnt hat, stellen Sie nicht sofort den nächsten Antrag. Prüfen Sie zuerst den Ablehnungsgrund, Ihre SCHUFA-Daten und Ihre monatliche Belastung. Dann können Sie entscheiden, ob ein kleinerer Kredit, bessere Unterlagen oder ein anderer Anbieter sinnvoll ist.
Die SCHUFA ist eine Wirtschaftsauskunftei. Sie speichert Informationen zu Krediten, Verträgen und Zahlungserfahrungen. Daraus berechnet sie einen Score, der zeigt, wie wahrscheinlich pünktliche Zahlungen sind. Eine Bank kann den Kredit auch wegen ein zu geringes Einkommen, hoher laufender Verpflichtungen, eines unsicheren Beschäftigungsverhältnisses oder fehlender Nachweise ablehnen.
Bei einem Antrag über die Kreditzentrale klären Sie, wer den Antrag abgelehnt hat: die Kreditzentrale als Vermittler oder die Bank, die den Kredit vergeben sollte. Nur diese Bank kann den Grund für ihre Prüfung zuverlässig erklären.
Die Checkliste nach der Kreditablehnung
1. Ablehnung dokumentieren
Speichern Sie die Ablehnungsnachricht und notieren Sie:
- Datum des Antrags
- beantragte Kreditsumme und Laufzeit
- Name des Kreditgebers
- Hinweis auf eine SCHUFA-Prüfung oder eine andere Bonitätsprüfung
- verlangte, aber eventuell noch nicht eingereichte Unterlagen
Prüfen Sie bei einer Anfrage über die Kreditzentrale, ob die Nachricht nur eine Vorprüfung betrifft oder bereits die verbindliche Entscheidung der Bank enthält. Die Plattform vermittelt den Kredit, die Bank vergibt ihn.
2. Nach dem konkreten Grund fragen
Fragen Sie die Kreditzentrale oder die Bank schriftlich, welche Information zur Ablehnung geführt hat. Bitten Sie um eine Einordnung, ob das Problem bei
- den Einkommensnachweisen,
- den laufenden Raten und Verpflichtungen,
- dem Arbeitsverhältnis,
- den SCHUFA-Daten,
- einer internen Haushaltsrechnung oder
- unvollständigen Unterlagen
lag.
Bei automatisierten Prüfungen teilen Banken oft nur eine allgemeine Ablehnung mit. Fragen Sie trotzdem nach, damit Sie beim nächsten Antrag nicht denselben Fehler machen. Die vorliegenden Quellen nennen keinen Anspruch auf eine ausführliche persönliche Begründung. Verlassen Sie sich daher nicht auf Vermutungen, sondern bitten Sie um eine konkrete Auskunft, soweit der Anbieter sie geben kann.
3. Die eigene Haushaltsrechnung prüfen
Schreiben Sie alle monatlichen Einnahmen und Ausgaben auf. Zu den Ausgaben zählen Miete, Energie und Versicherungen. Rechnen Sie außerdem bestehende Kreditraten, Unterhalt, Leasing, Ratenkäufe, Kreditkartenschulden und den Dispokredit ein.
So kann die Rechnung aussehen:
| Prüfung | Was Sie eintragen | Entscheidung |
|---|---|---|
| Einnahmen | Nettoeinkommen und regelmäßig nachweisbare Zusatzbezüge | Nur belegbare Beträge verwenden |
| Fixkosten | Miete, Nebenkosten, Versicherungen und Unterhalt | Keine Kostenposition auslassen |
| Bestehende Schulden | Kreditraten, Leasing, Ratenkäufe und Kartenrückzahlungen | Salden und Monatsraten prüfen |
| Neue Rate | Rate für den gewünschten Kredit | Nur ansetzen, wenn nach allen Ausgaben ein ausreichender Puffer bleibt |
Eine zu hohe monatliche Belastung führt häufig zur Ablehnung. Ein kleinerer Kreditbetrag senkt die Rate; mit einer längeren Laufzeit sinkt sie ebenfalls, allerdings steigen dadurch in der Regel die Gesamtkosten. Vergleichen Sie deshalb immer den effektiven Jahreszins und den Gesamtbetrag.
4. SCHUFA-Daten kostenlos kontrollieren
Fordern Sie bei der SCHUFA eine kostenlose Datenkopie an. Nach den vorliegenden Verbraucherinformationen haben Sie dieses Recht einmal pro Jahr. Prüfen Sie darin vor allem:
- bereits erledigte, aber noch als offen erscheinende Forderungen,
- unbekannte Verträge oder Kreditanfragen,
- falsche Adressdaten,
- doppelte Einträge,
- veraltete Informationen.
Ist ein Eintrag falsch oder veraltet, wenden Sie sich an das meldende Unternehmen und an die SCHUFA. Legen Sie Nachweise wie eine Erledigungsbestätigung oder Vertragsunterlagen bei. Die Zahlung an einen beliebigen Dienstleister entfernt den Eintrag nicht. Das meldende Unternehmen und die Auskunftei müssen die Information korrigieren.
Eine regelmäßige Kontrolle kann wiederholte Ablehnungen verhindern. Einzelne Score-Grenzen gelten dabei nicht als allgemeine Regel für alle Banken.
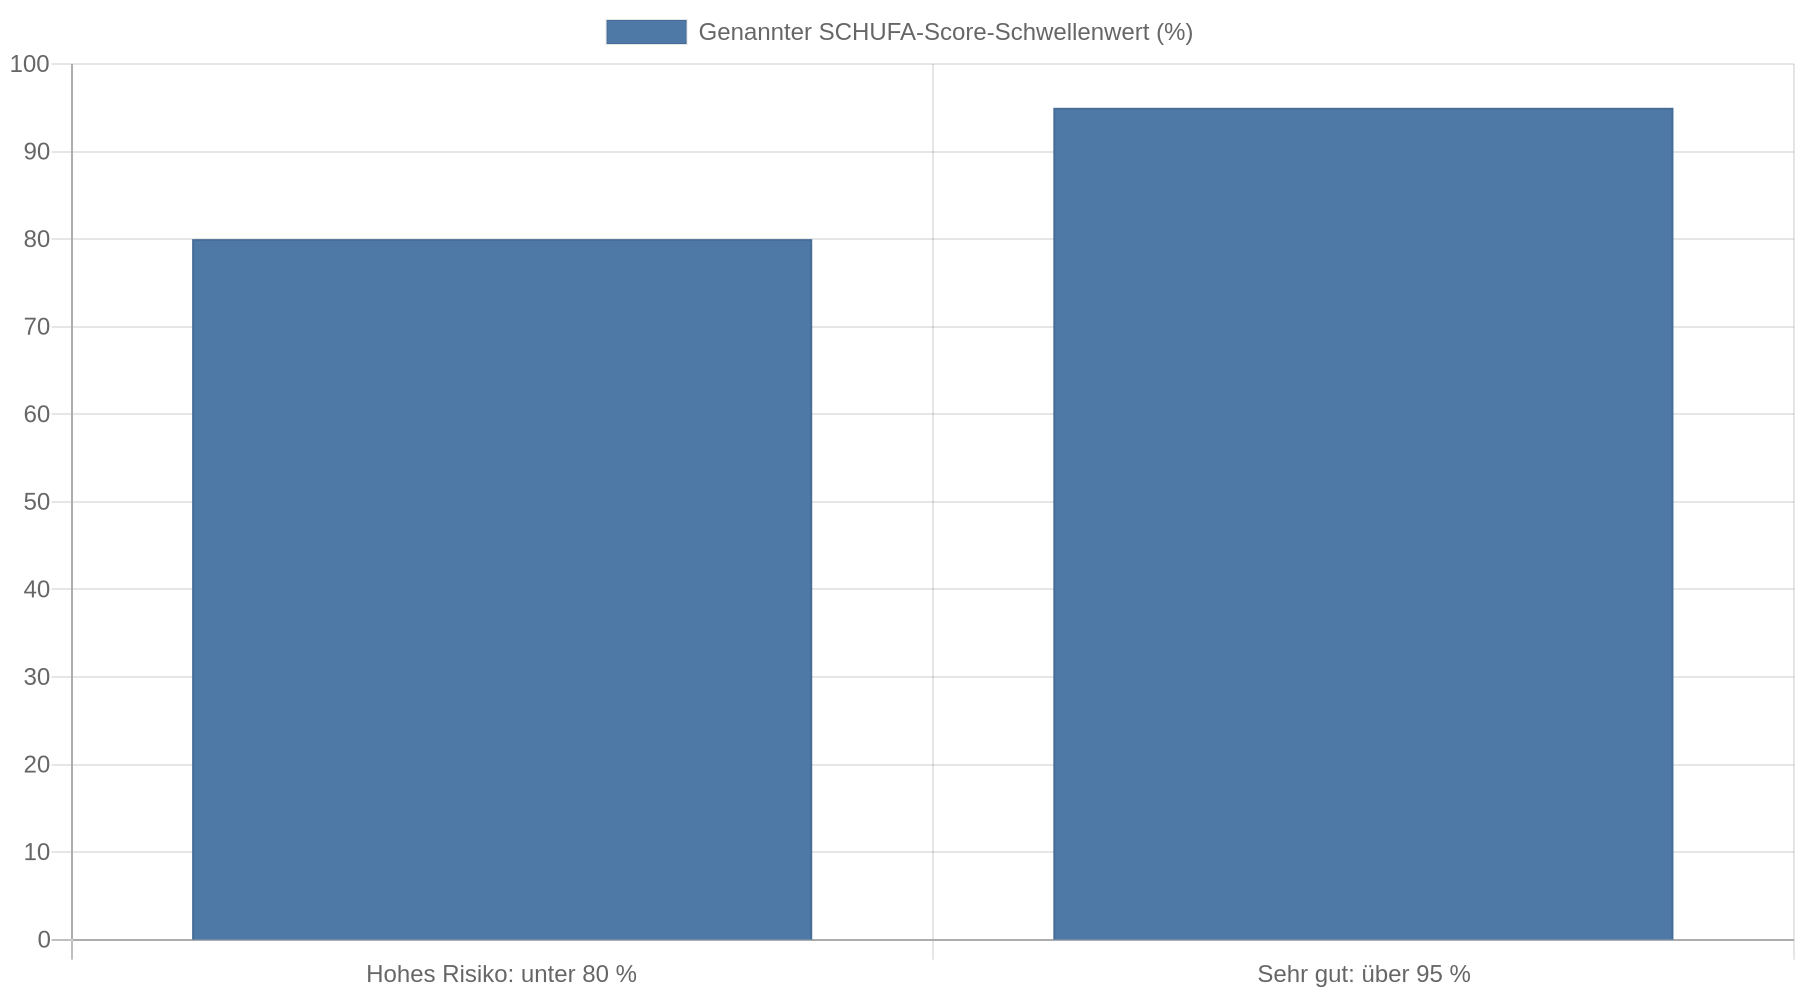 Banken nutzen eigene Prüfmodelle und bewerten zusätzlich Einkommen, Ausgaben, Beschäftigungsdauer und Sicherheiten.
5. Art der Anfrage kontrollieren
Klären Sie vor einem neuen Vergleich, ob der Anbieter eine Konditionsanfrage oder eine Kreditanfrage stellt. Eine Konditionsanfrage dient der Ermittlung von Zinssatz und möglichen Bedingungen und beeinflusst den SCHUFA-Score nach den genannten Quellen nicht negativ. Eine Kreditanfrage kann dagegen als Antrag auf tatsächliche Kreditvergabe gespeichert werden und sich bei mehreren Anfragen nachteilig auswirken.
Verwenden Sie daher nicht gleichzeitig mehrere vollständige Kreditanträge bei verschiedenen Banken. Lassen Sie zunächst unverbindlich Konditionen prüfen und reichen Sie vollständige Unterlagen erst bei dem Angebot ein, das zu Ihrer Situation passt. Die Bezeichnungen des Anbieters sollten Sie genau lesen, weil ein bloßer Vergleich nicht automatisch dieselbe SCHUFA-Wirkung wie ein Kreditantrag hat.
6. Unterlagen vollständig und plausibel einreichen
Prüfen Sie, ob alle verlangten Nachweise lesbar und aktuell sind. Je nach Anbieter gehören dazu Gehaltsabrechnungen, Kontoauszüge, der Arbeitsvertrag oder Nachweise über weitere regelmäßige Einnahmen. Vergleichen Sie die Angaben im Antrag mit den Unterlagen, zum Beispiel bei Einkommen, Wohnkosten und bestehenden Raten.
Fehlende oder widersprüchliche Dokumente können zu einer Ablehnung führen, obwohl die finanzielle Situation grundsätzlich ausreichen würde. Ändern Sie Angaben nicht, um die Chancen scheinbar zu erhöhen. Falsche Angaben können die Kreditprüfung verschärfen und später rechtliche oder finanzielle Folgen haben.
7. Kreditsumme und Laufzeit neu berechnen
Sind Einkommen und SCHUFA-Daten in Ordnung, berechnen Sie den Finanzierungsbedarf neu. Prüfen Sie:
- Welche Ausgaben sind tatsächlich notwendig?
- Reicht ein geringerer Betrag?
- Kann ein Teil aus Ersparnissen bezahlt werden?
- Ist die geplante Rate auch bei einer unerwarteten Ausgabe tragbar?
- Wie stark steigen die Gesamtkosten bei einer längeren Laufzeit?
Eine neue Anfrage mit angepasstem Betrag und vollständigen Unterlagen ist sinnvoller als mehrere unveränderte Anträge. Banken wenden unterschiedliche Kriterien an. Deshalb kann eine andere Bank denselben Antrag anders bewerten. Stellen Sie den neuen Antrag trotzdem erst, nachdem Sie den Grund für die erste Entscheidung geprüft haben.
8. Sicherheiten nur mit klarer Kostenprüfung einsetzen
Sicherheiten können die Kreditentscheidung beeinflussen. Dazu zählen beispielsweise zusätzliches Eigenkapital, eine verwertbare Lebens- oder Rentenversicherung oder eine zahlungsfähige Bürgschaft. Eine Bürgschaft belastet jedoch die bürgende Person: Wenn Sie die Raten nicht zahlen, kann der Kreditgeber die Zahlung von ihr verlangen.
Setzen Sie keine Sicherheit ein, wenn dadurch die finanzielle Lage einer anderen Person gefährdet wird. Lassen Sie sich erklären, welche Rechte der Kreditgeber bei Zahlungsausfällen an der Sicherheit erhält. Eine Sicherheit ersetzt keine tragfähige Haushaltsrechnung.
9. Weitere Angebote nur mit Kostenvergleich prüfen
Ein anderer Anbieter kann den Antrag nach anderen Kriterien prüfen. Vergleichen Sie vor einer neuen Anfrage den effektiven Jahreszins, die monatliche Rate, den Gesamtbetrag, mögliche Zusatzkosten und die Bedingungen für Sondertilgungen. Ein Angebot mit niedriger Monatsrate ist nicht automatisch günstiger, wenn die Laufzeit deutlich länger ist.
Seien Sie bei Angeboten ohne SCHUFA-Prüfung besonders vorsichtig. Ein seriöser Kredit ohne jede Bonitätsprüfung ist praktisch nicht zu erwarten, weil ein Kreditgeber die Rückzahlungsfähigkeit beurteilen muss. Die Verbraucherinformationen warnen vor sogenannten SCHUFA-freien Krediten, die häufig mit begrenzten Summen, hohen Kosten oder unseriösen Anbietern verbunden sind.
Brechen Sie den Kontakt ab, wenn ein Anbieter unrealistische Versprechen macht, Vorkosten verlangt, Versicherungen als Voraussetzung drängt oder keine klare Bank, keine vollständigen Vertragsbedingungen und keinen effektiven Jahreszins nennt. Auch ein Kredit von Familie oder Freunden, ein Mikrokredit oder ein Darlehen über eine Vermittlungsplattform ist nur dann eine Lösung, wenn Rückzahlung und Kosten schriftlich feststehen.
Bei akuter Zahlungsnot keine neue Schuld aufnehmen
Brauchen Sie den Kredit für Miete, Strom, bestehende Raten oder andere laufende Rechnungen, kontaktieren Sie zuerst die Gläubiger. Fragen Sie nach einer Stundung, einer angepassten Rate oder einer anderen schriftlichen Vereinbarung. Eine anerkannte Schuldnerberatung hilft Ihnen, die Forderungen zu ordnen und zu verhandeln.
Ein neuer Kredit zur Zahlung alter Raten verschiebt das Problem und erhöht die monatliche Belastung. Die Verbraucherzentrale warnt vor Krediten, die Verbraucher dauerhaft nicht zurückzahlen können. Prüfen Sie deshalb zuerst, ob die gewünschte Finanzierung die Ursache beseitigt oder nur weitere Verpflichtungen erzeugt.
Was Sie bei einem neuen Antrag vermeiden sollten
Mehrere vollständige Kreditanträge in kurzer Zeit erschweren den Überblick und können die Bonitätsprüfung verschlechtern. Stellen Sie deshalb nicht gleichzeitig bei vielen Banken einen Antrag, ohne die Art der Anfrage zu klären.
Auch eine hohe Auslastung von Dispokredit und Kreditkarten kann die finanzielle Bewertung verschlechtern. Zahlen Sie solche Salden nach Möglichkeit zurück und vermeiden Sie neue Ratenkäufe, bevor Sie erneut eine Finanzierung beantragen. Eine gelöschte oder korrigierte SCHUFA-Information verbessert die Ausgangslage, ersetzt aber kein ausreichendes Einkommen und keine tragfähige Haushaltsrechnung.
Kernaussagen
- Grund erfragen: Lassen Sie sich von Kreditzentrale oder finanzierender Bank erklären, ob Einkommen, Unterlagen, Verpflichtungen oder Bonitätsdaten zur Ablehnung geführt haben.
- SCHUFA prüfen: Fordern Sie die kostenlose Datenkopie an und lassen Sie falsche oder veraltete Einträge bei der meldenden Stelle und der SCHUFA korrigieren.
- Anfrageart klären: Nutzen Sie für Vergleiche eine SCHUFA-neutrale Konditionsanfrage und vermeiden Sie mehrere vollständige Kreditanträge.
- Kredit neu berechnen: Senken Sie den Betrag oder verlängern Sie die Laufzeit nur, wenn die Rate dauerhaft tragbar bleibt und die Gesamtkosten passen.
- Warnsignale ernst nehmen: Lehnen Sie Angebote mit Vorkosten, unklaren Vertragspartnern oder unrealistischen Zusagen ab, besonders bei Krediten ohne SCHUFA-Prüfung.
FAQ
Muss ich nach einer Kreditablehnung eine bestimmte Zeit warten?
Eine allgemein gültige Wartefrist lässt sich aus den vorliegenden Informationen nicht ableiten. Entscheidend ist, zuerst den Ablehnungsgrund zu klären und die Ursache zu beheben, bevor Sie einen neuen Antrag stellen.
Wird eine Konditionsanfrage bei der SCHUFA gespeichert?
Eine Konditionsanfrage beeinflusst den SCHUFA-Score nach den genannten Quellen nicht negativ. Fragen Sie den Anbieter trotzdem ausdrücklich, welche Anfrage er übermittelt, bevor Sie Ihre Daten freigeben.
Bedeutet die Ablehnung bei der Kreditzentrale, dass keine Bank mir einen Kredit gibt?
Nein. Banken verwenden unterschiedliche Kriterien. Eine andere Bank kann den Antrag anders bewerten, doch ein neuer Antrag ist erst sinnvoll, wenn Sie Betrag, Unterlagen und finanzielle Belastung überprüft haben.
Wie kann ich einen falschen SCHUFA-Eintrag korrigieren lassen?
Sammeln Sie Nachweise, wenden Sie sich an das Unternehmen, das den Eintrag gemeldet hat, und informieren Sie die SCHUFA. Bitten Sie um Prüfung und Berichtigung der konkreten Information. Eine Zahlung an einen Vermittler entfernt den Eintrag nicht automatisch.
Sollte ich eine Bürgschaft anbieten?
Eine Bürgschaft kann die Finanzierung erleichtern, verpflichtet die bürgende Person aber zur Zahlung, wenn Sie ausfallen. Nutzen Sie sie nur, wenn die Rate sicher tragbar ist und die bürgende Person die Folgen vollständig verstanden hat.
Was ist, wenn ich den Kredit für eine dringende Rechnung brauche?
Nehmen Sie nicht vorschnell einen teuren Ersatzkredit auf. Kontaktieren Sie den Rechnungsteller, beantragen Sie eine Ratenlösung und wenden Sie sich bei mehreren offenen Forderungen an eine Schuldnerberatung.