
Wenn Sie einen Ratenkredit aufnehmen möchten, zählt nicht nur, ob die Monatsrate ins Budget passt. Wichtig sind auch der effektive Jahreszins, der die Kreditkosten einbezieht, die Laufzeit und der Gesamtbetrag, den Sie zurückzahlen. Die Kreditzentrale bietet Rechner für Monatsrate, tragbare Monatsrate und Laufzeit. Damit können Sie verschiedene Möglichkeiten berechnen.
Ein Rechnergebnis ist eine Orientierung auf Basis der eingegebenen Werte. Ihr persönliches Angebot richtet sich unter anderem nach Ihrem Einkommen und Ihrer Bonität sowie nach der Kreditsumme. Vergleichen Sie deshalb mehrere Angebote mit gleicher Kreditsumme und Laufzeit. So erkennen Sie, ob die niedrigere Rate auch insgesamt günstiger ist oder nur deshalb niedriger ausfällt, weil Sie länger zurückzahlen.
So nutzen Sie den Kreditrechner für Ihre Entscheidung
Legen Sie zuerst fest, welche Monatsrate Sie dauerhaft zahlen können. Mit dem Kreditrechner der Kreditzentrale berechnen Sie diese Rate oder finden heraus, welche Laufzeit zu Ihrer gewünschten Rate passt. Berechnen Sie mehrere Varianten, statt sich auf ein einzelnes Ergebnis zu verlassen.
Vergleichen Sie anschließend die Angebote anhand des effektiven Jahreszinses und der Gesamtrückzahlung. Der effektive Jahreszins eignet sich gut zum Kreditvergleich, weil er Kosten einbezieht. Stiftung Warentest hebt ihn auch beim Vergleich von Baukrediten als zentrale Kennzahl hervor. Bei konkreten Angeboten sollten Sie außerdem prüfen, welche Kosten und Rückzahlungsbedingungen tatsächlich ausgewiesen sind.
Eine niedrige Monatsrate bedeutet nicht automatisch einen günstigen Kredit. Bei längerer Laufzeit zahlen Sie länger Zinsen. Ein Beispiel von smava: Für 10.000 Euro über 120 Monate bei 6,74 Prozent effektivem Jahreszins nennt der Anbieter eine Monatsrate von 113,75 Euro. Insgesamt fallen 3.650,40 Euro Zinsen an; zurückgezahlt werden 13.650,40 Euro.
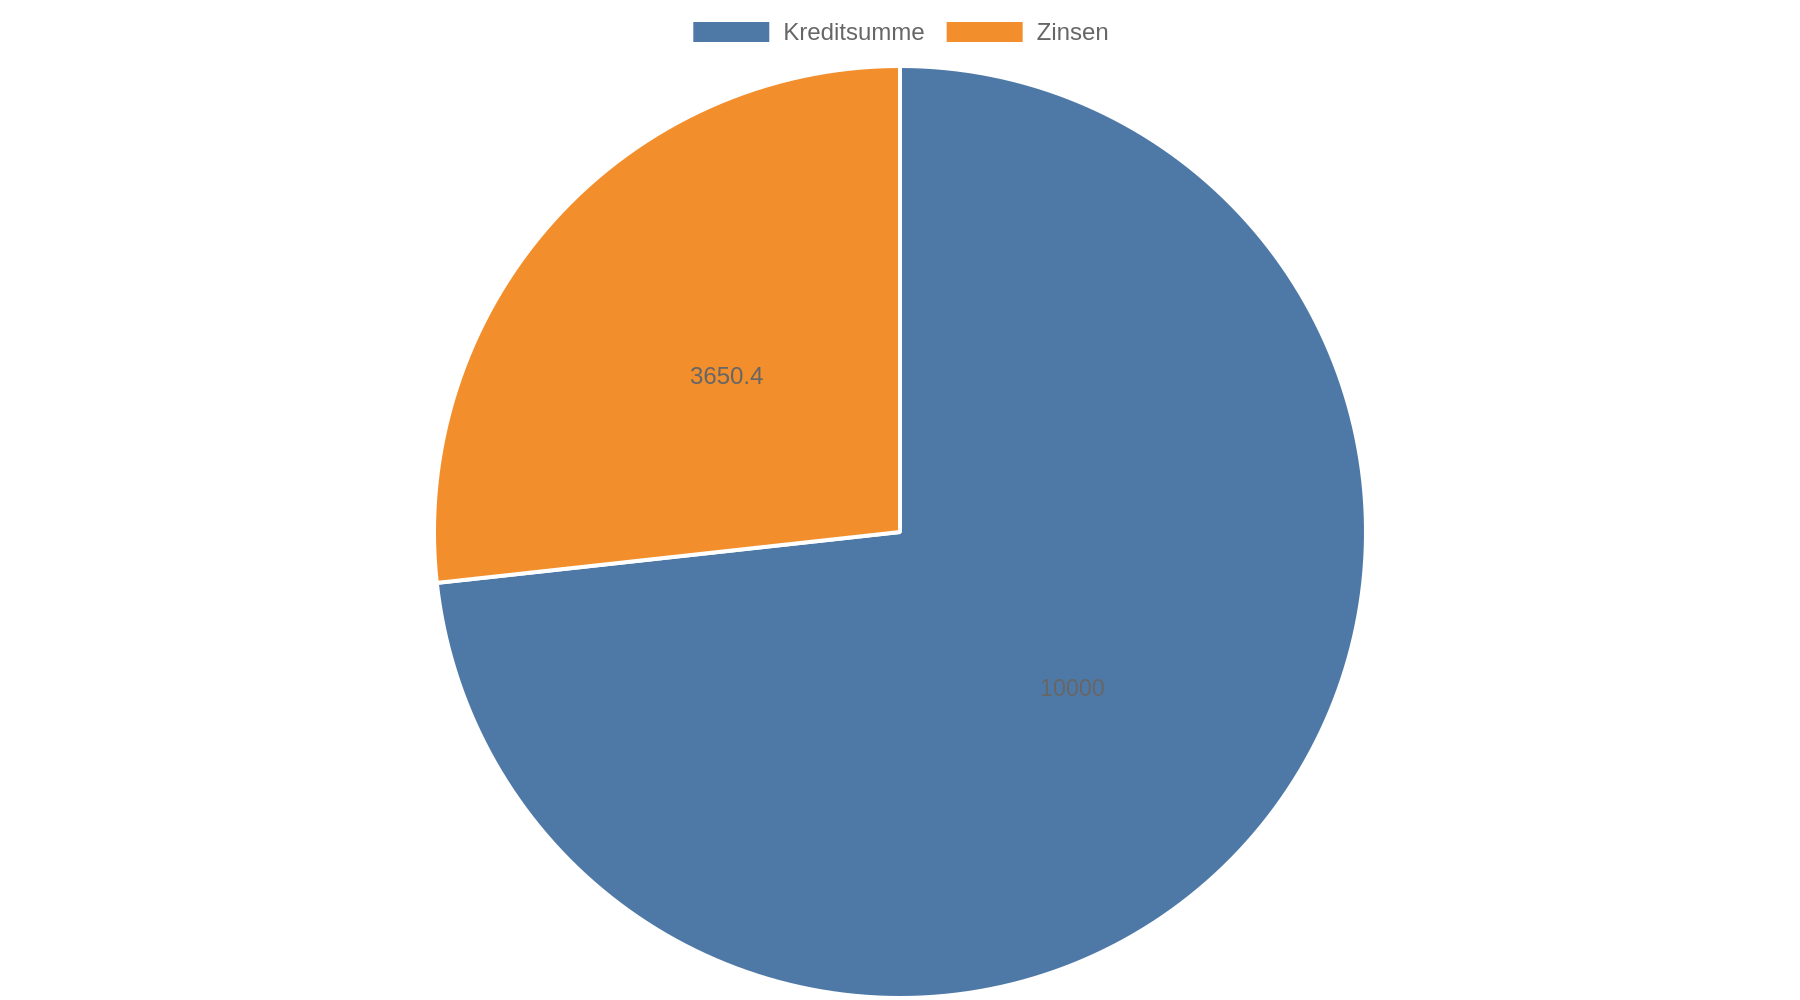 Das Beispiel zeigt, warum die Gesamtsumme neben der Rate in den Vergleich gehört.
Welche Zinsen als Orientierung dienen
Kreditzinsen hängen von den persönlichen Voraussetzungen und den Angebotsbedingungen ab. Die folgenden Werte sind deshalb Vergleichspunkte, keine Zusage für einen individuellen Zinssatz. Eine smava-Auswertung zu Ratenkrediten nennt Medianwerte für Kredite über 10.000 bis 30.000 Euro, die laut Anbieter zwischen November 2024 und September 2026 abgeschlossen wurden:
Die Medianwerte unterscheiden sich je nach Laufzeitgruppe. Die unterschiedlichen Werte zeigen nicht, dass allein die Laufzeit den Zinssatz bestimmt. Auch Bonität, Einkommen und Kreditsumme beeinflussen das konkrete Angebot.
Für das erste Quartal 2026 prognostizierte smava durchschnittliche Verbraucherkreditzinsen von rund 8 Prozent; Angebote mit 5 bis 6 Prozent hielt der Anbieter weiterhin für verfügbar. Die Prognose beruhte auf einer Befragung von 13 Partnerbanken. Sie ist eine zeitgebundene Einschätzung und ersetzt keinen aktuellen Angebotsvergleich.
Die Laufzeit nach Gesamtkosten wählen
Wählen Sie eine möglichst kurze Laufzeit, bei der die Monatsrate in Ihr Budget passt und Ihnen genug finanzieller Spielraum bleibt. Bei einer längeren Laufzeit sinkt die Monatsrate, aber die gesamten Zinskosten steigen typischerweise. smava beschreibt 120 Monate als Laufzeit mit besonders niedriger Monatsrate und besonders hohen Gesamtzinsen; sie werde typischerweise bei höheren Kreditsummen von etwa 25.000 Euro oder mehr genutzt.
Prüfen Sie außerdem, ob Sie den Kredit voraussichtlich vorzeitig zurückzahlen möchten. Für Verbraucherkredite ist eine vorzeitige Rückzahlung möglich; die Bank darf dafür eine gesetzlich begrenzte Vorfälligkeitsentschädigung verlangen. Laut smavas Erläuterung zur 120-monatigen Laufzeit liegt die Obergrenze bei 1 Prozent des vorzeitig zurückgezahlten Betrags, bei weniger als zwölf Monaten Restlaufzeit bei 0,5 Prozent.
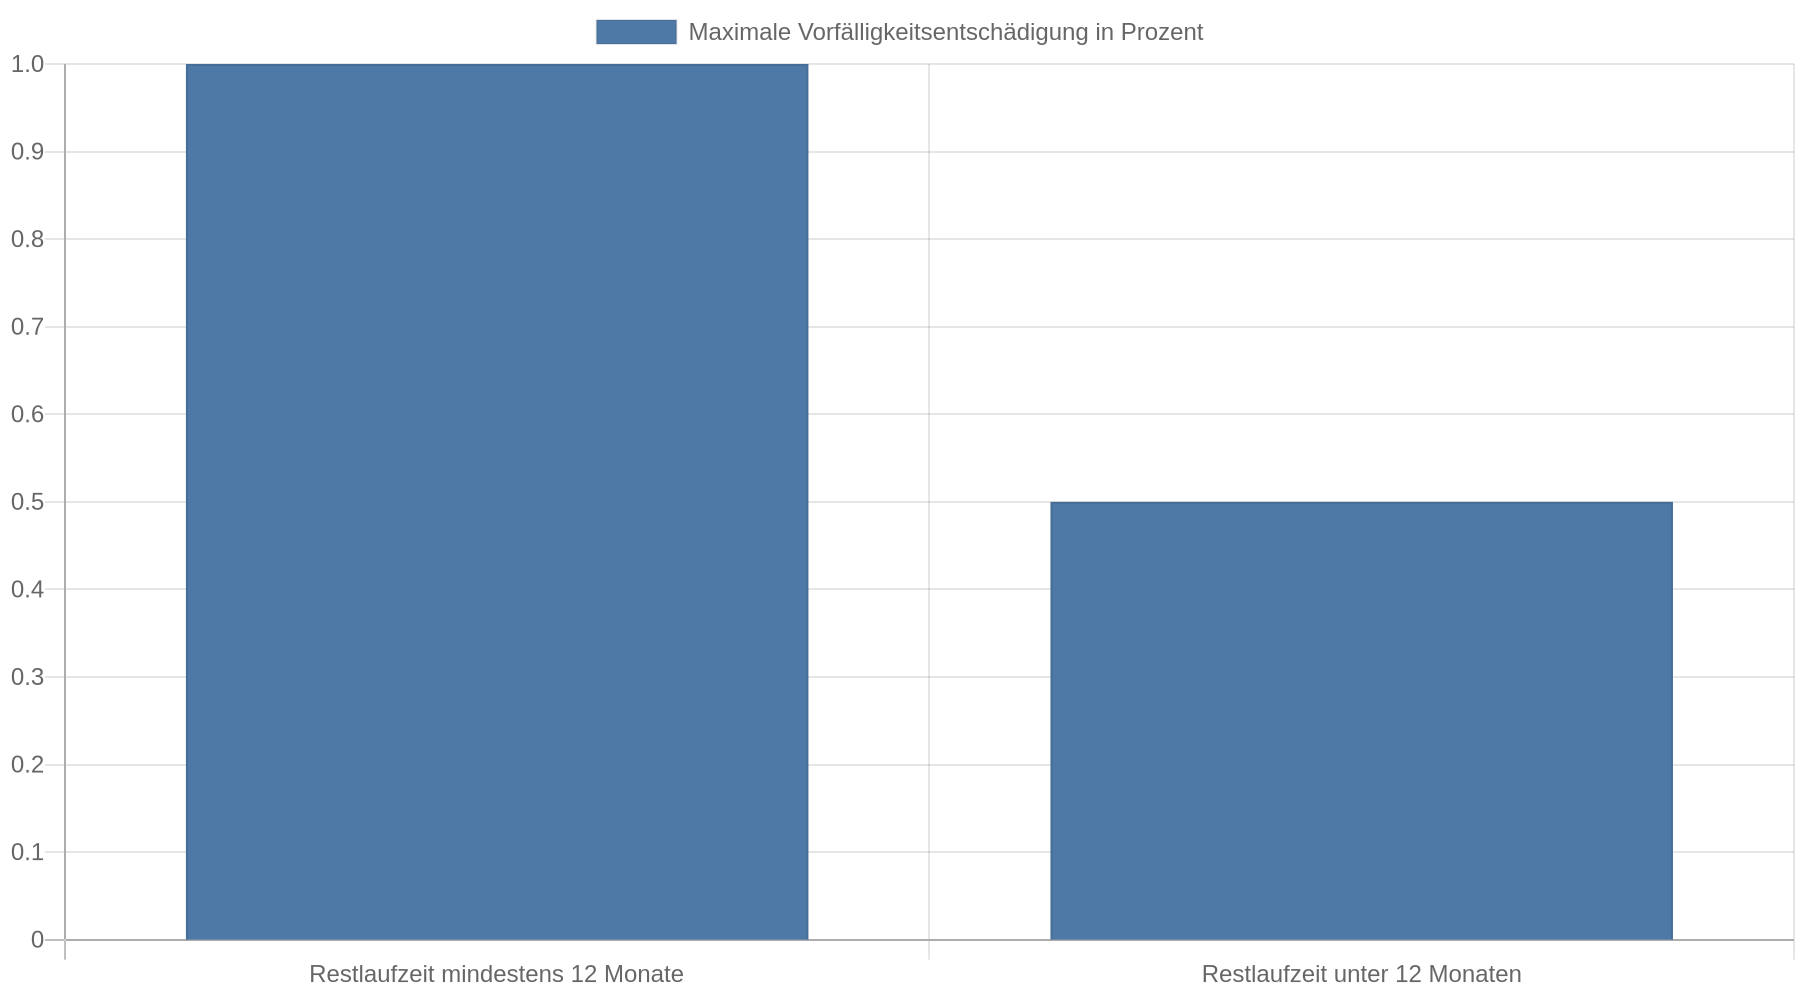 Prüfen Sie vor Vertragsabschluss, welche Regelung für Ihr Angebot gilt.
Mehrere Angebote statt nur einer Rechnerzahl vergleichen
Holen Sie mehrere Angebote für dieselbe Kreditsumme und Laufzeit ein und vergleichen Sie sie. Stiftung Warentest empfiehlt, auch mindestens ein Angebot von einem Vermittler oder einer Bank einzuholen, die Kredite vermittelt. Nach der dortigen Einschätzung können teure Banken einen vollen Prozentpunkt über den günstigsten Anbietern liegen. Ein Vergleich kann sich deshalb deutlich auf Ihre Kosten auswirken.
Wenn Sie einen Dispokredit ausgleichen möchten, rechnen Sie besonders genau. Laut einem von Finanzen100 wiedergegebenen Verivox-Vergleich lag der durchschnittliche Dispozins in Deutschland bei 11,28 Prozent; einzelne Banken verlangten für eine Überziehung beinahe 20 Prozent. Ein Ratenkredit ist günstiger, wenn sein effektiver Jahreszins und seine Gesamtkosten niedriger sind. Vergleichen Sie dabei den gesamten Rückzahlungsbetrag und nehmen Sie nicht mehr Geld auf, als Sie zum Ausgleich benötigen.
FAQ
Ist das Ergebnis eines Kreditrechners schon ein verbindliches Angebot?
Ein Rechner zeigt ein Ergebnis auf Grundlage der eingegebenen Werte. Es sagt nicht verbindlich voraus, welchen Zinssatz eine Bank Ihnen anbietet. Dafür zählen unter anderem Bonität, Einkommen und Kreditsumme.
Wie finde ich heraus, ob ein Kredit wirklich günstiger ist?
Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag der Rückzahlung bei gleicher Kreditsumme und gleicher Laufzeit. Eine niedrigere Monatsrate reicht für den Vergleich nicht aus. Sie kann daran liegen, dass Sie den Kredit länger zurückzahlen.
Soll ich lieber eine kurze oder eine lange Laufzeit wählen?
Eine kurze Laufzeit senkt in der Regel die gesamten Zinskosten, verlangt aber eine höhere Monatsrate. Wählen Sie eine Rate, die Sie tragen können, und vergleichen Sie anschließend die Gesamtkosten mit längeren Laufzeiten.
Kann ich einen Ratenkredit vorzeitig zurückzahlen?
Verbraucherkredite lassen sich vorzeitig zurückzahlen. Die Bank darf unter den gesetzlichen Grenzen eine Entschädigung berechnen: höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags beziehungsweise 0,5 Prozent, wenn die Restlaufzeit weniger als zwölf Monate beträgt. Prüfen Sie die Bedingungen Ihres Vertrags.
Kernaussagen
- Vergleichen Sie gleiche Szenarien: Stellen Sie Kredite mit derselben Kreditsumme und Laufzeit gegenüber.
- Prüfen Sie die Gesamtrückzahlung: Eine niedrige Monatsrate kann durch eine lange Laufzeit deutlich höhere Zinskosten verursachen.
- Behandeln Sie Zinswerte als Orientierung: veröffentlichte Medianwerte und Prognosen ersetzen kein persönliches Angebot.
- Holen Sie mehrere Angebote ein: Unterschiede zwischen Anbietern können den effektiven Jahreszins und die Gesamtkosten spürbar verändern.
- Klären Sie die vorzeitige Rückzahlung: Berücksichtigen Sie eine mögliche Vorfälligkeitsentschädigung, wenn Sie früher tilgen wollen.